
$MSFT.US
MSFT se mantiene por encima de su promedio de 25 días, pero la prueba de resultados es más importante que el gráfico.
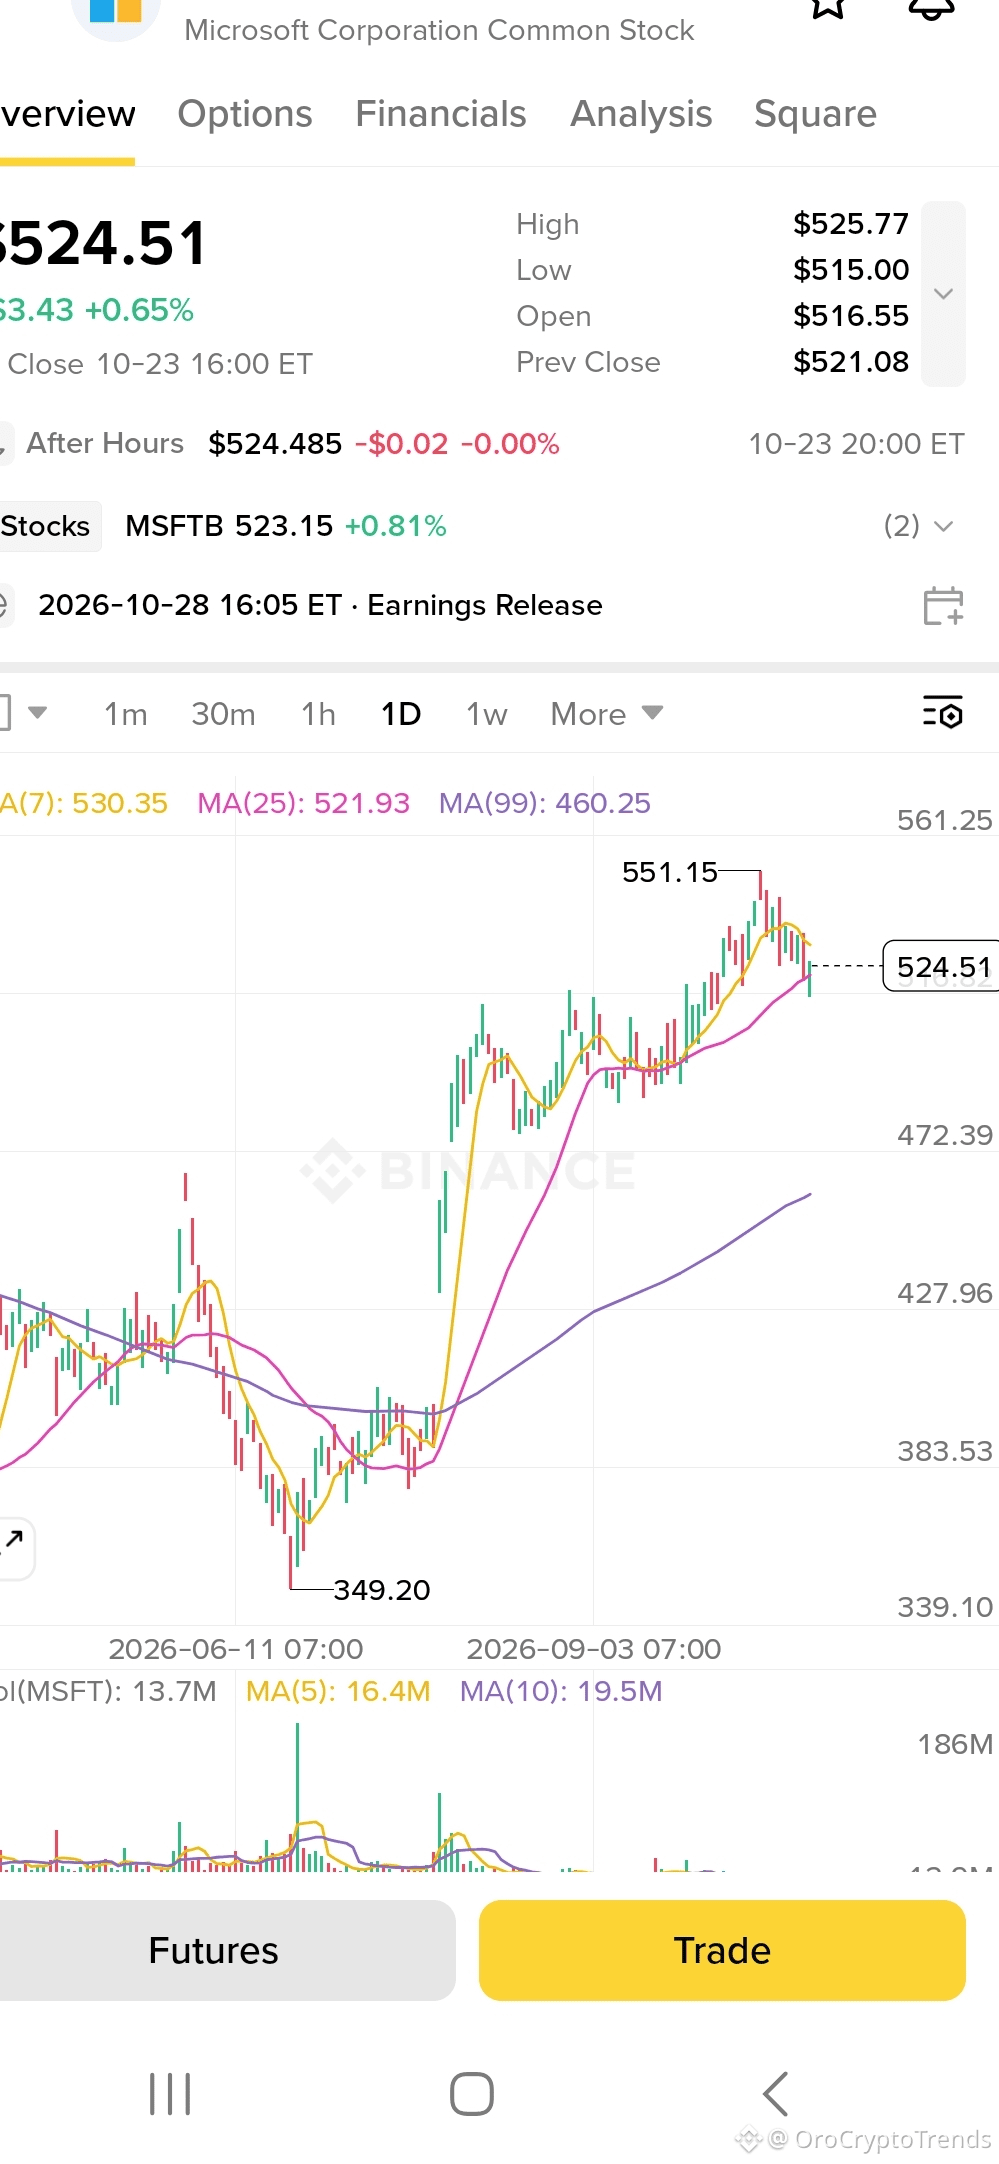
Microsoft cerró a $524.51 el 23 de octubre, con una subida del 0.65%, según mi gráfico de mercado en vivo de Binance. El gráfico diario muestra que el precio está por debajo de su promedio móvil de 7 días ($530.35), pero por encima de los promedios de 25 días ($521.93) y 99 días ($460.25).
Mi lectura: el impulso a corto plazo se ha enfriado, pero la tendencia general no se ha quebrado claramente. El próximo catalizador será el informe de resultados de Microsoft del 28 de octubre. La pregunta clave es si el crecimiento de Azure y la monetización de la IA pueden justificar la magnitud del gasto en infraestructura.
El argumento alcista se basa en la fuerte demanda de servicios en la nube y en la mejora de los rendimientos de la inversión en IA. El argumento bajista es que el gasto de capital sigue creciendo más rápido que la confianza del mercado en las ganancias futuras.
Reevaluaría mi perspectiva positiva sobre el gráfico si el precio cae por debajo del promedio de 25 días y no logra recuperarlo. Una subida por encima del promedio de 7 días mejoraría el panorama a corto plazo, pero no garantizaría una reacción positiva a los resultados.
$MSFT
Esto no es asesoramiento financiero. Los resultados conllevan riesgos.
¿Le darías más importancia al nivel técnico de $521.93 o a las previsiones de Microsoft sobre Azure y el gasto de capital?
#MSFT