


#earningsseason 🌍#PositiveMindsGlobalResults | Binance Square | 24 de octubre de 2026
¿Qué ocurre cuando algunas de las empresas más influyentes del mundo presentan sólidos resultados financieros, pero los inversores siguen sin tener claro qué vendrá después?
Esa es la pregunta central que afronta el mercado bursátil estadounidense a medida que avanza la temporada de resultados del tercer trimestre de 2026.
Microsoft (MSFT), Visa (V), Amazon (AMZN), Alphabet (GOOGL), Tesla (TSLA), Meta Platforms (META) y Eli Lilly (LLY) representan distintos sectores de la economía mundial, como la computación en la nube, la publicidad digital, los pagos de los consumidores, los vehículos eléctricos, la inteligencia artificial y la innovación farmacéutica.
Sus resultados financieros podrían influir no solo en los precios de las acciones individuales, sino también en las expectativas generales sobre la rentabilidad empresarial, la demanda de los consumidores, la inversión en IA, la resiliencia económica y las valoraciones del mercado.
Sin embargo, un sólido informe de ganancias no garantiza automáticamente que el precio de las acciones suba. Los inversores también deben tener en cuenta las previsiones futuras, los márgenes de beneficio, el flujo de caja, los costes de inversión y las expectativas ya reflejadas en los precios del mercado.
La pregunta central es si estas empresas pueden convertir su desempeño financiero en crecimiento sostenible o si el aumento de los costes y las exigentes valoraciones limitarán su potencial alcista.
Este análisis examina los escenarios alcistas, bajistas y mixtos para las siete empresas, identifica posibles resultados para el mercado en general y explora las posibles implicaciones para Bitcoin, Ethereum y BNB.
1. Contexto del mercado: ganancias sólidas, preguntas más difíciles
La temporada de resultados plantea un reto importante para los inversores. Las ganancias empresariales pueden mantenerse saludables mientras el mercado se vuelve cada vez más selectivo respecto a qué empresas merecen valoraciones más altas.
Según las cifras de la temporada de resultados citadas en el análisis original, aproximadamente el 24,2 % de las empresas del S&P 500 había presentado sus resultados hasta el 23 de octubre. Las ganancias agregadas de las empresas informantes aumentaron un 31,5 % interanual, los ingresos subieron un 12,2 % y el 80,7 % superó las estimaciones de ganancias por acción.
Sin embargo, la cifra comunicada de crecimiento de las ganancias estuvo fuertemente influida por el aumento inusualmente grande de las ganancias de Micron. Por lo tanto, estas cifras agregadas no deben interpretarse como prueba de que todos los sectores o empresas estén experimentando un crecimiento igualmente sólido.
Los inversores deben examinar tres fuerzas importantes.
Inteligencia artificial y gastos de capital
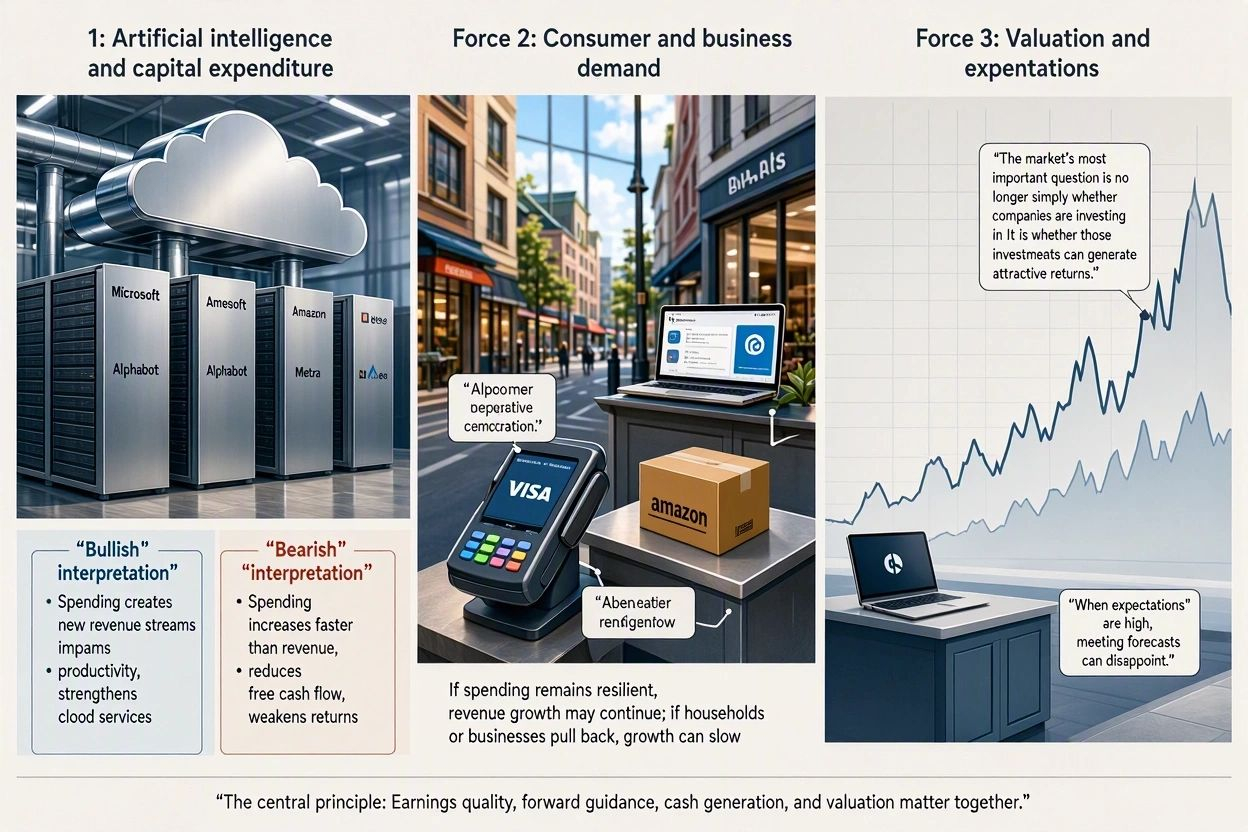
Microsoft, Amazon, Alphabet y Meta están invirtiendo fuertemente en infraestructura informática, centros de datos, chips, servicios en la nube y aplicaciones de IA.
El argumento alcista sostiene que estas inversiones podrían crear nuevas fuentes de ingresos, mejorar la productividad, fortalecer las relaciones con los clientes y establecer ventajas competitivas a largo plazo.
El argumento bajista sostiene que el gasto podría crecer más rápido que los ingresos, reduciendo el flujo de caja libre y debilitando los rendimientos del capital invertido.
La pregunta decisiva no es simplemente cuánto gastan las empresas en IA, sino si ese gasto produce rendimientos comerciales cuantificables.
Demanda de los consumidores y las empresas
Visa ofrece información sobre la actividad de pagos, mientras que Amazon refleja la demanda minorista y de servicios en la nube. Alphabet y Meta proporcionan información importante sobre los presupuestos de publicidad digital.
Un gasto resiliente de los consumidores y la inversión empresarial podrían respaldar el crecimiento de los ingresos. Por el contrario, una menor demanda de los hogares o una reducción de los presupuestos de publicidad corporativa podrían presionar las ganancias.
Valoración y expectativas del mercado
Incluso un excelente informe de resultados puede decepcionar a los inversores si el precio de las acciones ya refleja un crecimiento futuro excepcional.
Una empresa que apenas supera las expectativas podría sufrir presiones vendedoras si la dirección ofrece previsiones prudentes. Otra podría subir pese a no alcanzar las estimaciones si los inversores esperaban un resultado aún peor.
El principio clave es sencillo: la calidad de las ganancias, las previsiones futuras, la generación de efectivo y la valoración deben considerarse en conjunto.
2. Microsoft: ¿pueden Azure y la IA impulsar la próxima etapa de crecimiento?
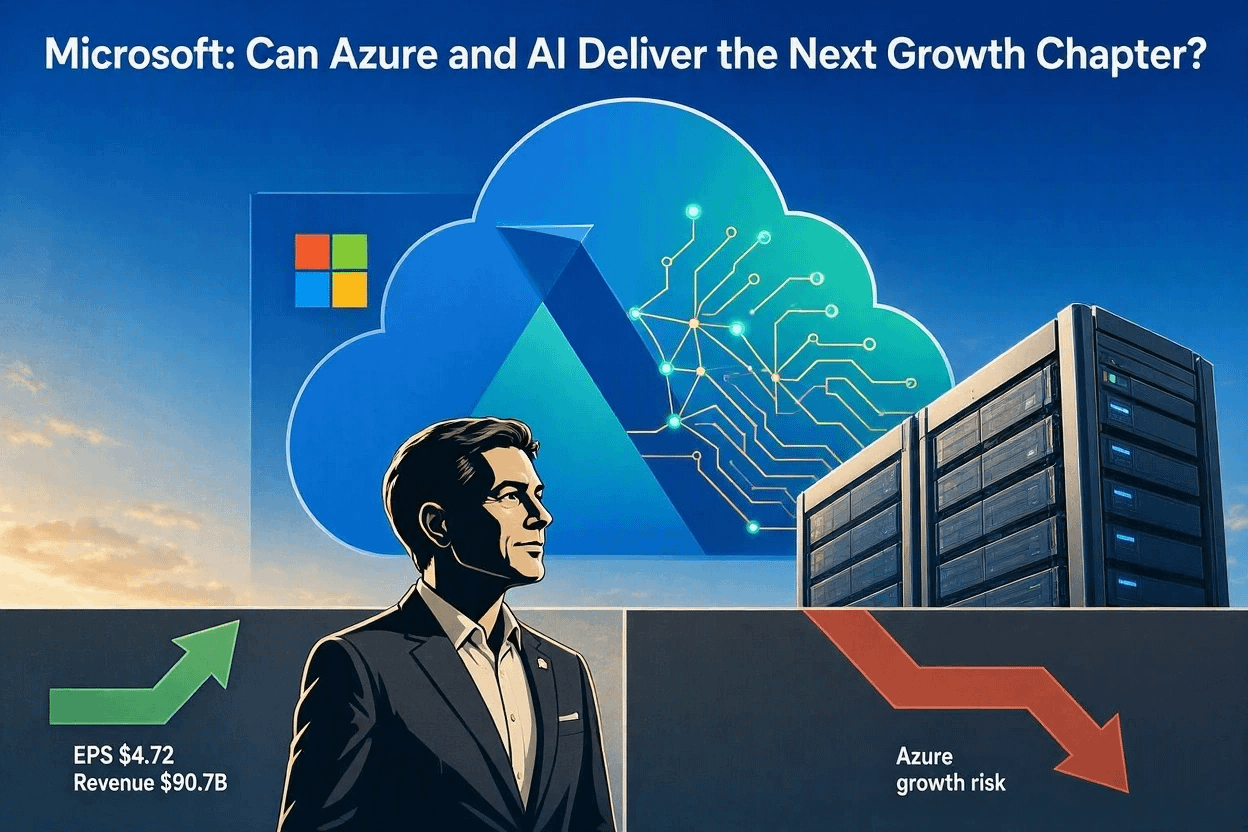
Microsoft es un indicador importante del gasto empresarial en tecnología. Su negocio combina la computación en la nube de Azure, Microsoft 365, software empresarial, ciberseguridad y servicios de IA.
Según la previsión de resultados citada en el análisis original, Microsoft tenía previsto presentar los resultados del primer trimestre de su año fiscal 2027 el 28 de octubre, después del cierre del mercado estadounidense. Las expectativas citadas eran de aproximadamente 4,72 dólares de ganancias por acción y 90.700 millones de dólares en ingresos.
Microsoft había indicado anteriormente una previsión de ingresos trimestrales de entre 89.850 y 90.950 millones de dólares y un crecimiento de Azure de aproximadamente el 45 % a tipos de cambio constantes.
Estas cifras son previsiones citadas en el análisis original, no resultados confirmados. Antes de su publicación, deben consultarse las comunicaciones actuales de la empresa.
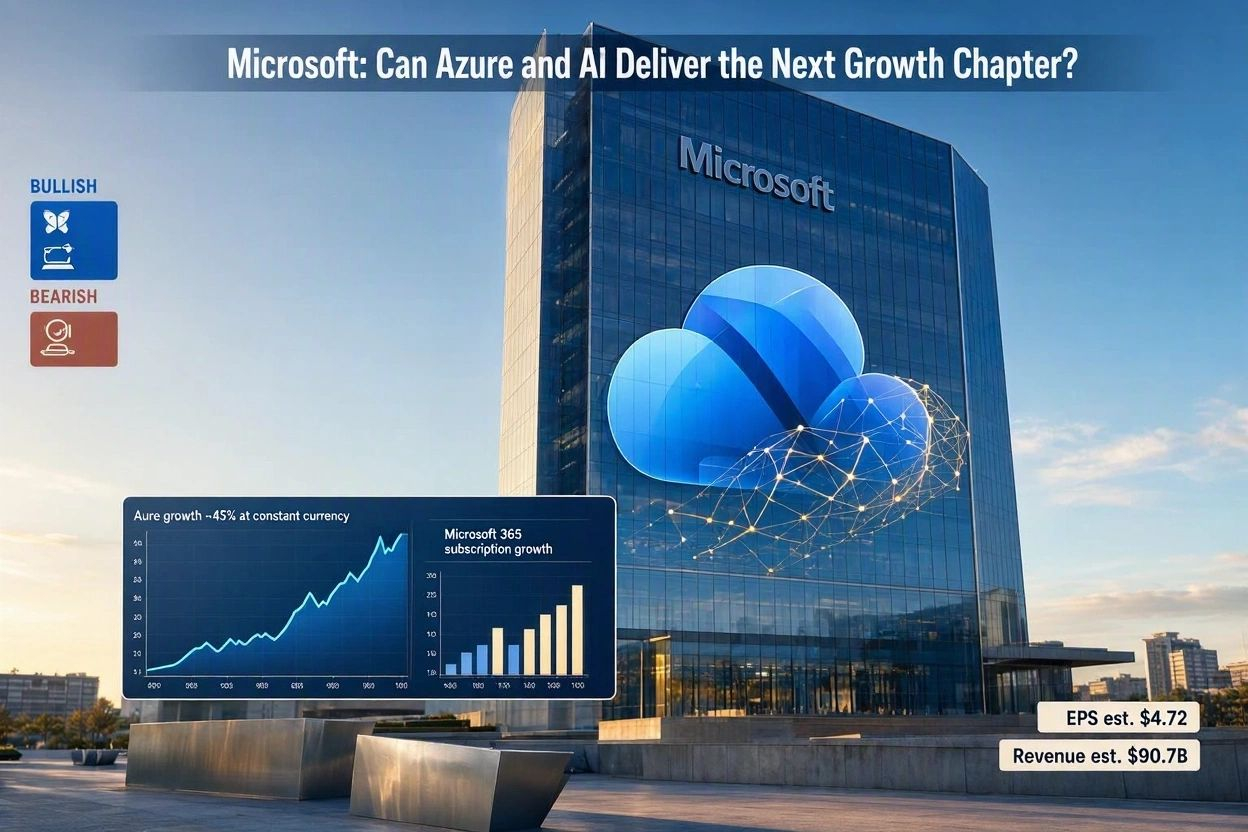
Escenario alcista: el crecimiento de la nube supera las expectativas
Microsoft podría atraer un renovado interés comprador si la demanda de Azure se mantiene sólida, se amplía la adopción de IA empresarial y la dirección demuestra que los servicios de IA generan ingresos recurrentes significativos.
Entre los principales indicadores alcistas se encuentran:
Crecimiento de Azure que cumpla o supere las expectativas de la dirección.
Fuerte demanda de infraestructura de IA y herramientas de IA empresarial.
Crecimiento sostenido de las suscripciones a Microsoft 365.
Márgenes operativos saludables a pesar de los costes de infraestructura.
Previsiones favorables para la demanda de servicios en la nube de cara a 2027.
Pruebas de que la inversión en IA contribuye a un crecimiento sostenible de los ingresos y las ganancias.
Posible reacción del mercado: las acciones podrían subir si los inversores confían en que la estrategia de IA de Microsoft está generando rendimientos financieros atractivos.
Escenario bajista: el gasto en IA crece más rápido que los rendimientos
La perspectiva bajista se reforzaría si el crecimiento de la nube se ralentiza, los costes de infraestructura se aceleran o los servicios de IA no generan suficientes ingresos incrementales.
Entre las señales de alerta se incluyen un menor crecimiento de Azure, mayores gastos de depreciación, un flujo de caja libre en deterioro, una desaceleración del gasto empresarial y previsiones futuras decepcionantes.
Posible reacción del mercado: Microsoft podría caer incluso después de superar las estimaciones de ganancias si los inversores concluyen que el crecimiento futuro exigirá inversiones cada vez más costosas.
Escenario mixto: buenos resultados sin una ruptura significativa al alza
Microsoft podría superar las expectativas de ganancias e ingresos y, al mismo tiempo, mantener una perspectiva prudente sobre los márgenes o el gasto en infraestructura.
La acción podría subir inicialmente y luego perder impulso, o cotizar lateralmente mientras los inversores reevaluan su valoración.
Qué observar: crecimiento de Azure, obligaciones de desempeño pendientes, monetización de la IA, gastos de capital, márgenes operativos y flujo de caja libre.
Evaluación direccional: alcista si el crecimiento de la nube y la rentabilidad se fortalecen a la vez. Bajista si el crecimiento se ralentiza mientras los costes se aceleran.
3. Visa: una prueba de la resiliencia de los consumidores
Visa opera una red de pagos global que se beneficia de la actividad transaccional, las compras de los consumidores, los viajes internacionales y la expansión de los pagos digitales.
Su desempeño puede ofrecer información útil sobre la resiliencia de los consumidores. Sin embargo, el crecimiento de las transacciones por sí solo no revela el estado general de la economía.
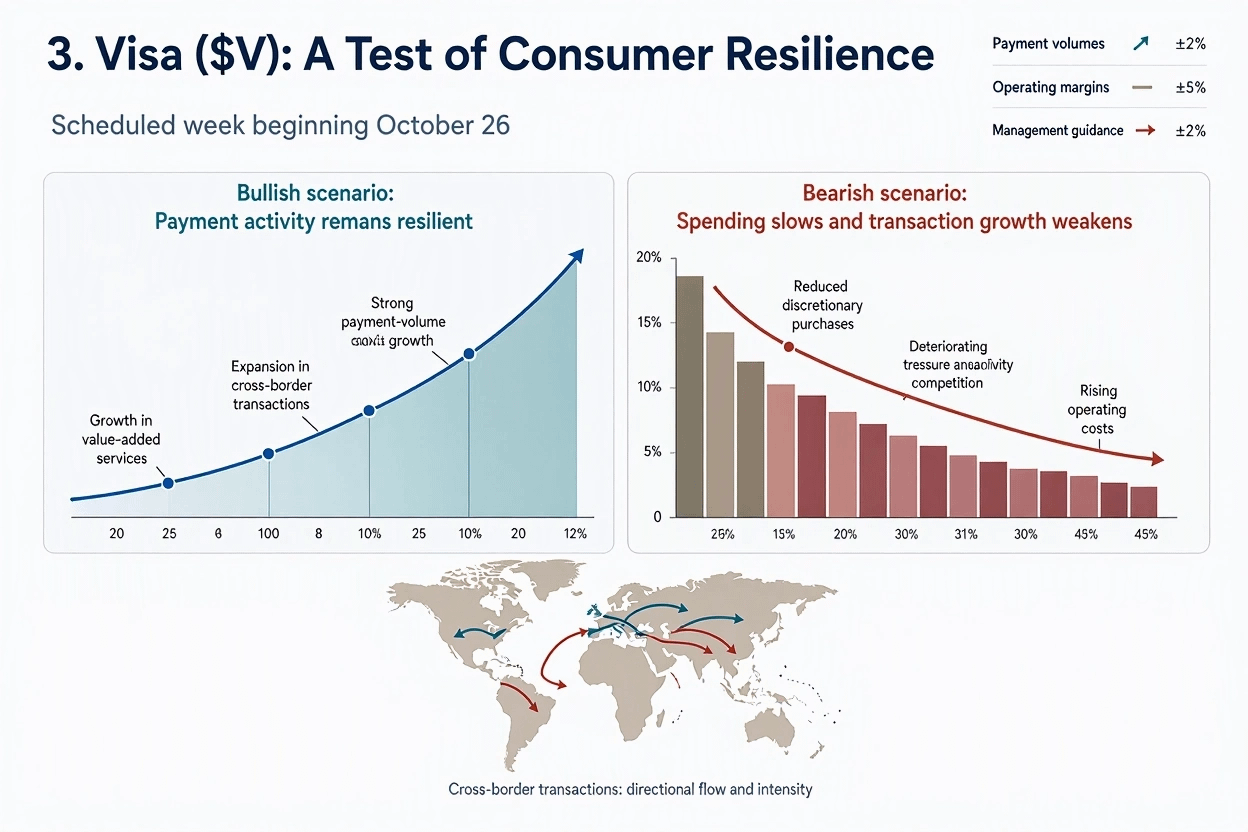
Según el análisis original, Visa tenía previsto presentar sus resultados durante la semana que comienza el 26 de octubre. Antes de sacar conclusiones, sus resultados reales y las previsiones de la dirección deben compararse con las expectativas de los analistas.
Escenario alcista: la actividad de pagos se mantiene resiliente
Visa podría beneficiarse si el gasto de los consumidores se mantiene saludable, los viajes internacionales favorecen las transacciones transfronterizas y los pagos digitales siguen expandiéndose.
Entre los indicadores positivos se incluyen:
Fuerte crecimiento del volumen de pagos.
Expansión continua de las transacciones transfronterizas.
Márgenes operativos estables o en mejora.
Crecimiento de los servicios de valor añadido.
Previsiones favorables para la actividad transaccional.
Pruebas de que los consumidores siguen gastando pese a la incertidumbre económica.
🌍 PositiveMindsGlobalResults | Binance Square | 24 de octubre de 2026
Posible reacción del mercado: las acciones podrían fortalecerse si Visa demuestra que la actividad de pagos sigue siendo resiliente y que su negocio continúa generando un crecimiento rentable.
Escenario bajista: se debilitan el gasto y el crecimiento de las transacciones
El escenario bajista cobraría más fuerza si los hogares reducen el gasto discrecional, se ralentizan los viajes internacionales o la incertidumbre económica afecta la actividad de pagos.
Otros riesgos incluyen la presión regulatoria, la competencia de sistemas de pago alternativos y el aumento de los gastos operativos.
Posible reacción del mercado: Visa podría afrontar presiones vendedoras si se debilita el crecimiento de las transacciones o la dirección reduce sus expectativas, incluso si las ganancias declaradas superan las estimaciones.
Escenario mixto: gasto saludable, pero márgenes más débiles
Visa podría informar de sólidos volúmenes de pagos y, al mismo tiempo, afrontar mayores gastos o un crecimiento más lento en ciertos servicios.
Los inversores podrían seguir confiando en el negocio subyacente, pero mostrarse menos optimistas sobre su capacidad para ampliar la rentabilidad.
Qué observar: volúmenes de pagos, transacciones transfronterizas, transacciones procesadas, gastos operativos, novedades regulatorias y evaluación de la demanda de los consumidores por parte de la dirección.
Evaluación direccional: alcista si el crecimiento de las transacciones y la rentabilidad se mantienen sólidos. Bajista si la actividad de los consumidores se debilita de forma considerable.
4. Amazon: la pugna entre la infraestructura de IA y el flujo de caja
Amazon combina comercio electrónico, publicidad, logística, suscripciones y Amazon Web Services.
Su modelo de negocio diversificado ofrece varios posibles motores de crecimiento. Sin embargo, un sólido desempeño de la nube puede coexistir con presión sobre los márgenes minoristas, mientras que la inversión en infraestructura puede reducir la generación de efectivo a corto plazo.
El análisis original señaló el 29 de octubre como la fecha prevista para la presentación de los resultados del tercer trimestre de 2026 de Amazon, con expectativas de los analistas de aproximadamente 202.200 millones de dólares en ingresos y 1,96 dólares de ganancias por acción.
Se trata de estimaciones, no de resultados confirmados, y deben cotejarse con las comunicaciones actuales de la empresa.
Escenario alcista: AWS y la publicidad refuerzan la rentabilidad
El resultado alcista más sólido combinaría una demanda resiliente de servicios en la nube, un aumento de los ingresos publicitarios y una mayor eficiencia minorista.
Entre los posibles catalizadores se incluyen:
Crecimiento de AWS superior a las expectativas.
Fuerte demanda de servicios en la nube relacionados con la IA.
Los ingresos publicitarios crecen más rápido que los costes operativos.
Mayor eficiencia en la preparación de pedidos y la logística.
Mejores márgenes operativos en los negocios minorista y de servicios en la nube.
Pruebas de que los gastos de capital generan rendimientos comerciales cuantificables.
Amazon no necesita que todos sus segmentos de negocio se aceleren a la vez. Una mayor rentabilidad en AWS y publicidad podría compensar un desempeño más débil en otras áreas.
Posible reacción del mercado: las acciones podrían subir si los inversores concluyen que las inversiones en infraestructura están fortaleciendo el potencial de ganancias futuras de Amazon.
Escenario bajista: el aumento del gasto debilita la generación de efectivo
Amazon podría tener que invertir mucho en centros de datos, equipos de redes, chips y otra infraestructura antes de que se hagan visibles los ingresos correspondientes.
El escenario bajista se reforzaría si AWS decepciona en crecimiento, se debilitan los márgenes minoristas o aumentan los gastos de capital sin una mejora convincente de los rendimientos futuros.
Entre los riesgos adicionales se incluyen la inflación salarial, los gastos de transporte, la competencia y una menor demanda de los consumidores.
Posible reacción del mercado: las acciones podrían caer pese a superar las estimaciones de ganancias si se deteriora el flujo de caja libre o la dirección indica que el gasto en infraestructura seguirá siendo elevado.
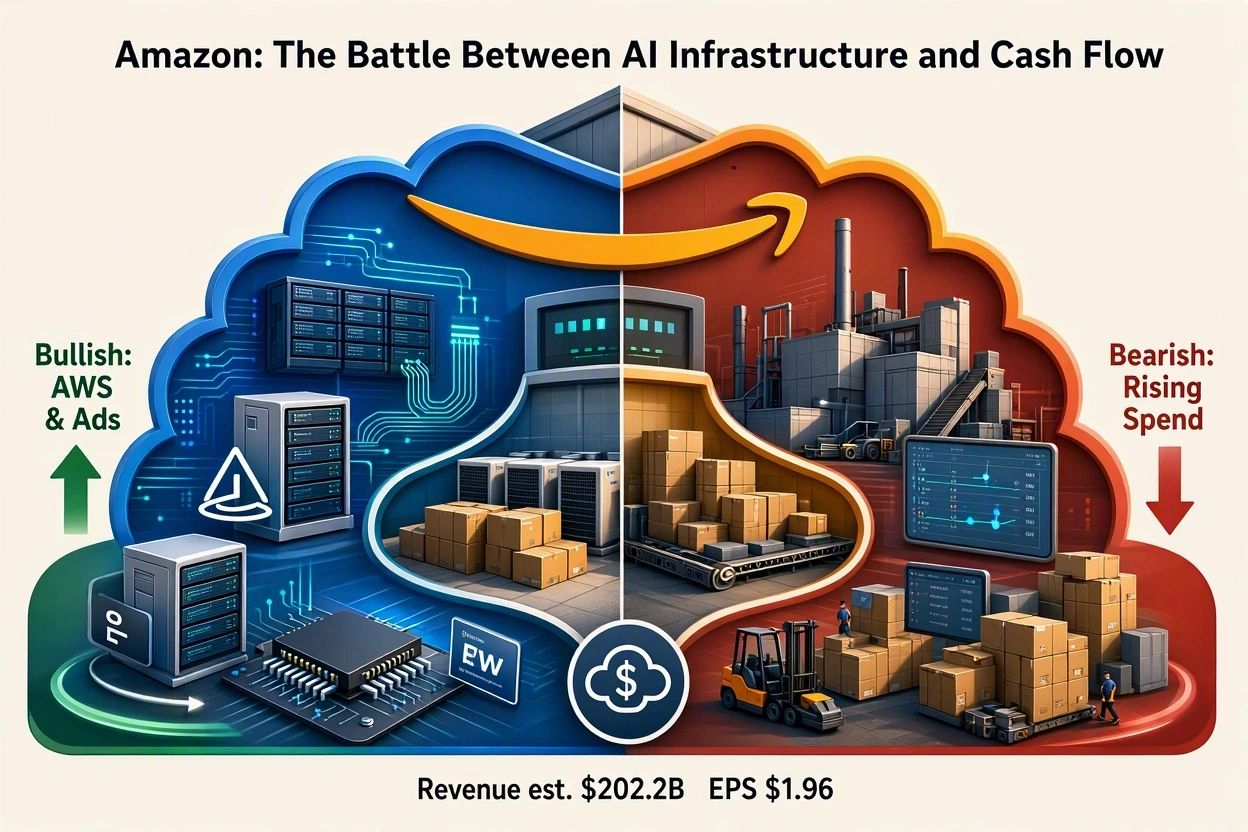
Escenario mixto: crecimiento de los ingresos sin una mejora suficiente de las ganancias
Amazon podría informar de ventas sólidas mientras sus márgenes operativos siguen bajo presión.
En ese caso, los inversores tendrían que determinar si los ingresos incrementales generan suficientes ingresos operativos adicionales para justificar las necesidades de inversión de la empresa.
Qué observar: crecimiento de los ingresos de AWS, ingresos operativos por segmento, desempeño publicitario, gastos de capital, flujo de caja libre y previsiones futuras.
Evaluación direccional: alcista si el crecimiento de la nube se traduce en una mayor generación de efectivo. Bajista si las necesidades de inversión siguen superando los beneficios financieros.
5. Alphabet: ¿puede Google convertir la competencia en IA en un crecimiento rentable?
El negocio de Alphabet abarca Google Search, la publicidad de YouTube, Google Cloud, las suscripciones y los servicios de IA.
Su desafío es particularmente importante porque la IA presenta tanto oportunidades como riesgos. Los nuevos productos de IA podrían mejorar la participación de los clientes y la demanda de servicios en la nube, pero la búsqueda impulsada por IA también podría cambiar la forma en que los usuarios acceden a la información y se generan los ingresos publicitarios.
Según el análisis original, Alphabet tenía previsto presentar los resultados del tercer trimestre de 2026 el 28 de octubre. La previsión de los analistas citada estimaba unos ingresos de aproximadamente 128.100 millones de dólares y ganancias por acción de 3,02 dólares.
Estas cifras deben considerarse estimaciones hasta que se verifiquen con las comunicaciones reales de la empresa.
Escenario alcista: la IA fortalece el negocio existente de Alphabet
El escenario alcista depende de que la IA mejore el desempeño comercial y no se limite a generar avances tecnológicos.
Entre los indicadores positivos se incluyen:
Crecimiento continuo de Google Cloud.
Fuerte demanda publicitaria en Search y YouTube.
Funciones de IA que mejoran la interacción y la intención de compra.
Mayor rentabilidad de la nube a medida que mejora la utilización de la infraestructura.
Pruebas de que los servicios de IA generan ingresos adicionales.
Monetización exitosa sin debilitar sustancialmente la economía de búsqueda ya establecida.
Posible reacción del mercado: las acciones podrían subir si Alphabet demuestra que la IA está fortaleciendo sus negocios establecidos y creando nuevas fuentes de crecimiento.
Escenario bajista: la IA amenaza la economía de los ingresos establecidos
El escenario bajista se reforzaría si las respuestas generadas por IA debilitan la rentable actividad de búsqueda, se intensifica la competencia en la nube o los costes de infraestructura crecen más rápido que los ingresos.
Otros riesgos incluyen una menor demanda publicitaria, novedades regulatorias e incertidumbre sobre la economía a largo plazo de la búsqueda impulsada por IA.
Posible reacción del mercado: las acciones podrían caer si los inversores creen que Alphabet debe gastar más para defender los ingresos existentes mientras los nuevos servicios de IA siguen siendo difíciles de monetizar.
Escenario mixto: buen desempeño de la nube, pero incertidumbre sobre la economía de la búsqueda
Google Cloud podría registrar un crecimiento impresionante mientras que el desempeño publicitario se mantiene estable en lugar de acelerarse.
Esta combinación podría respaldar las perspectivas a largo plazo de Alphabet sin provocar una subida inmediata y pronunciada del precio de las acciones.
Qué observar: publicidad de Search y YouTube, crecimiento y márgenes de Google Cloud, monetización de la IA, gastos de capital y comentarios de la dirección sobre la competencia.
Evaluación direccional: alcista si la IA fortalece la rentabilidad de la publicidad y la nube. Bajista si el aumento de los costes coincide con presión sobre las fuentes de ingresos establecidas.
6. Tesla: ¿puede la tecnología del futuro compensar la presión actual sobre los márgenes?
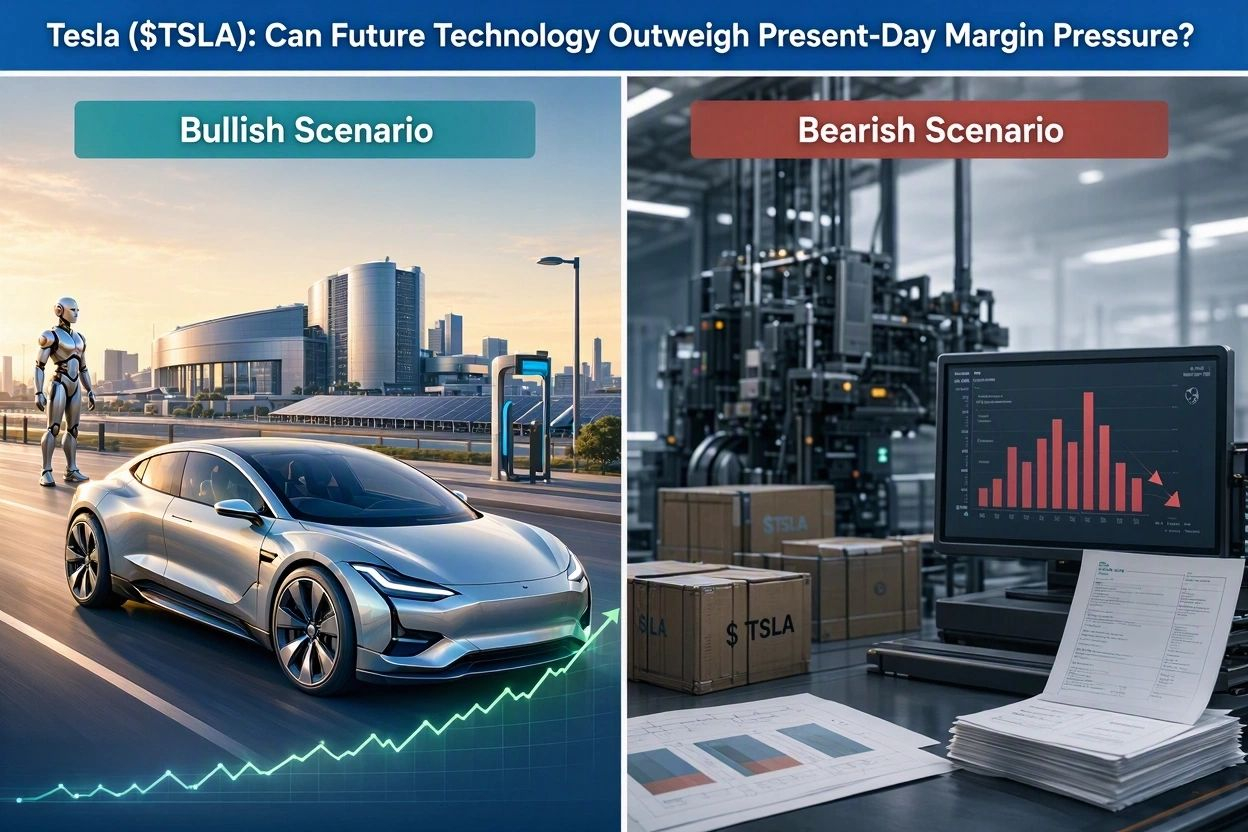
El caso de inversión de Tesla difiere del de las grandes empresas de la nube y la publicidad. Su valoración refleja las ventas de vehículos, además de las expectativas sobre conducción autónoma, robótica, IA, energía e ingresos basados en software.
El análisis original citó para Tesla unos ingresos del tercer trimestre de 2026 de aproximadamente 28.050 millones de dólares y ganancias ajustadas por acción de 0,48 dólares, por encima del consenso de analistas citado, de aproximadamente 0,44 dólares.
También informó de ingresos operativos de 718 millones de dólares, un 56 % menos interanual, junto con un flujo de caja libre de aproximadamente 1.500 millones de dólares.
Estas cifras ilustran por qué los inversores deben distinguir entre un desempeño positivo del flujo de caja y la presión sobre la rentabilidad operativa. Las cifras publicadas deben verificarse con el comunicado oficial de resultados de Tesla antes de su publicación.
Escenario alcista: la autonomía y la IA se convierten en motores de crecimiento creíbles
El escenario alcista de Tesla depende de demostrar que sus inversiones pueden producir resultados comercialmente significativos.
Entre los posibles catalizadores se incluyen:
Mejora de la demanda de vehículos y de la eficiencia de producción.
Estabilización o fortalecimiento de los márgenes automotrices.
Mayor adopción de los servicios de conducción autónoma.
Avances tangibles hacia robotaxis comercialmente viables.
Pruebas de demanda real de productos de robótica e IA.
Flujo de caja libre sostenible pese a los elevados niveles de inversión.
🌍 PositiveMindsGlobalResults | Binance Square | 24 de octubre de 2026
Un avance especialmente importante sería una vía creíble hacia ingresos recurrentes por software que reduzca la dependencia de Tesla de las ventas de vehículos.
Posible reacción del mercado: las acciones podrían fortalecerse si los inversores observan avances cuantificables hacia un negocio más diversificado y con oportunidades de ingresos de mayor margen.
Sin embargo, los anuncios y las demostraciones no equivalen a una ejecución comercial. Los inversores deben distinguir entre los hitos alcanzados y las promesas futuras.
Escenario bajista: la rentabilidad automotriz se deteriora aún más
El riesgo bajista de Tesla aumenta si su negocio automotriz establecido no genera ganancias suficientes para respaldar el coste de sus ambiciones futuras.
Entre las señales de alerta se incluyen:
Caída de los márgenes operativos.
Entregas débiles de vehículos o presión sobre los precios.
Aumento de los gastos de investigación y desarrollo.
Mayores gastos de capital sin rendimientos suficientes.
Retrasos en la comercialización de la conducción autónoma.
Menor rentabilidad en la generación y el almacenamiento de energía.
Posible reacción del mercado: las acciones podrían afrontar presiones vendedoras si los inversores dan más importancia al desempeño financiero actual que a las oportunidades tecnológicas lejanas.
Escenario mixto: flujo de caja positivo, pero desempeño operativo más débil
Tesla podría seguir generando un flujo de caja libre positivo mientras la rentabilidad automotriz permanece bajo presión.
Los inversores centrados en la resiliencia financiera podrían valorar positivamente la generación de efectivo, mientras que quienes estén preocupados por los márgenes operativos podrían mantener la cautela.
El resultado podría ser una volatilidad considerable sin una tendencia alcista sostenida.
Qué observar: entregas de vehículos, márgenes automotrices, flujo de caja libre, hitos de conducción autónoma, gastos de capital y desempeño comercial de los negocios más nuevos.
Evaluación direccional: alcista si las oportunidades tecnológicas futuras se desarrollan junto con una rentabilidad automotriz sostenible. Bajista si la rentabilidad actual se debilita más rápido de lo que surgen nuevas fuentes de ingresos.
7. Meta Platforms: la fortaleza publicitaria frente al coste de sus ambiciones en IA
El desempeño financiero depende en gran medida de su negocio publicitario, mientras que su estrategia a largo plazo incluye una inversión sustancial en infraestructura y productos de IA.
El análisis original citó ingresos del tercer trimestre de 2026 de 64.600 millones de dólares, un crecimiento interanual del 26 % que superó la estimación de los analistas, de aproximadamente 63.340 millones de dólares.
También citó una previsión de ingresos para el cuarto trimestre de entre 73.000 y 76.000 millones de dólares y una proyección revisada de gastos de capital para 2026 de entre 135.000 y 145.000 millones de dólares.
El mismo análisis informó de un cargo de 9.890 millones de dólares relacionado con un acuerdo legal y de una caída interanual del 37 % en los ingresos operativos.
Estas cifras deben confirmarse con las comunicaciones oficiales de la empresa. Si son correctas, ilustran la diferencia entre un fuerte crecimiento de los ingresos y los costes que pueden afectar a la rentabilidad declarada.
Escenario alcista: la IA mejora la publicidad y crea nuevas fuentes de ingresos
El negocio publicitario establecido de Meta ofrece una posible base financiera para sus ambiciones en IA.
El escenario alcista se reforzaría si:
Los ingresos publicitarios siguen creciendo.
Una mejor segmentación y recomendaciones aumentan el rendimiento para los anunciantes.
La participación de los usuarios se mantiene resiliente.
Los productos de IA atraen a usuarios activos y clientes de pago.
La dirección demuestra una estrategia de monetización creíble.
Las inversiones futuras generan suficientes ingresos incrementales.
La gran base de usuarios de Meta podría ayudar a distribuir sus productos de IA sin tener que crear una audiencia de consumidores completamente nueva.
Posible reacción del mercado: las acciones podrían subir si los inversores concluyen que la IA está mejorando el negocio publicitario existente y creando oportunidades comerciales adicionales.
Escenario bajista: el gasto en IA y los riesgos legales eclipsan el crecimiento
La principal preocupación es que las necesidades de inversión podrían aumentar más rápido que las ganancias generadas por los nuevos productos.
Entre los posibles catalizadores negativos se incluyen mayores gastos de capital, mayores costes de infraestructura, monetización incierta de la IA, nuevos costes legales o regulatorios, una demanda publicitaria más lenta y el debilitamiento del flujo de caja libre.
Los cargos legales también requieren una interpretación cuidadosa. Un gasto extraordinario puede distorsionar los resultados de un trimestre, pero no deben descartarse automáticamente los riesgos legales y regulatorios subyacentes.
Posible reacción del mercado: las acciones podrían caer pese al fuerte crecimiento de los ingresos si los inversores pierden confianza en los rendimientos de la inversión en IA.
Escenario mixto: publicidad sólida, pero costosa expansión de la IA
Meta podría mantener un impresionante crecimiento de los ingresos mientras invierte agresivamente en infraestructura.
Los inversores podrían coincidir en que el negocio principal es saludable, pero cuestionar si la magnitud de la inversión está justificada.
Qué observar: crecimiento publicitario, ingresos operativos, gastos de capital, flujo de caja libre, interacción con la IA, monetización y novedades regulatorias.
Evaluación direccional: alcista si la fortaleza publicitaria se traduce en ganancias duraderas y la inversión en IA genera rendimientos atractivos. Bajista si el aumento de los costes y los riesgos legales deterioran el desempeño financiero.
8. Eli Lilly: ¿puede la innovación farmacéutica sostener el crecimiento?
Eli Lilly aporta una dimensión sanitaria a este grupo de empresas. Su desempeño depende de la demanda de productos, la adopción de tratamientos, la capacidad de fabricación, los precios, la competencia, las novedades regulatorias y los avances clínicos.
A diferencia de las empresas tecnológicas, el caso de inversión de Lilly no es principalmente una prueba de los rendimientos de la infraestructura de IA ni de los presupuestos publicitarios. No obstante, sus resultados pueden influir en el sentimiento hacia las acciones de crecimiento del sector sanitario y las empresas cuyas valoraciones dependen del éxito en el desarrollo de productos.
El análisis original situó el anuncio previsto de resultados de Lilly durante la semana que comienza el 26 de octubre. Antes de su publicación, deben verificarse las fechas actuales de presentación y las expectativas de los analistas.
Escenario alcista: demanda sólida y ejecución exitosa
El escenario alcista contaría con el respaldo de una demanda continua de medicamentos clave, una mayor capacidad de fabricación y previsiones favorables para las ventas futuras de productos.
Entre los posibles catalizadores se incluyen:
Fuerte crecimiento de las prescripciones y las ventas.
Mejora de la disponibilidad de los productos.
Ampliación exitosa de la fabricación.
Avances favorables en ensayos clínicos.
Decisiones regulatorias positivas.
Previsiones futuras mejores de lo esperado.
🌍 PositiveMindsGlobalResults | Binance Square | 24 de octubre de 2026
Posible reacción del mercado: las acciones podrían subir si el crecimiento de las ventas y las previsiones de la dirección demuestran que la demanda puede traducirse en ganancias futuras sostenibles.
Escenario bajista: decepcionan la competencia, los precios o la ejecución
Las empresas farmacéuticas afrontan riesgos incluso cuando la demanda de sus productos sigue siendo considerable.
Entre los posibles factores bajistas se incluyen un menor crecimiento de las ventas de productos, cuellos de botella en la fabricación, presión sobre los precios, cambios en los reembolsos, mayor competencia, resultados clínicos decepcionantes, contratiempos regulatorios y valoraciones que ya presuponen un crecimiento excepcional.
Posible reacción del mercado: las acciones de Lilly podrían debilitarse si las previsiones decepcionan o los inversores están menos dispuestos a pagar una prima por el crecimiento futuro.
Escenario mixto: ventas sólidas, pero valoración exigente
Lilly podría registrar un crecimiento saludable de los ingresos mientras los inversores siguen preocupados por los precios futuros, la competencia, los costes de fabricación o la sostenibilidad de un crecimiento excepcional.
En esta situación, la reacción del precio de las acciones podría ser menos positiva de lo que sugieren los resultados principales.
Qué observar: ingresos por producto, tendencias de la demanda, capacidad de fabricación, precios, novedades regulatorias, hitos clínicos y previsiones para todo el año.
Evaluación direccional: alcista si la demanda y la ejecución superan las expectativas. Bajista si el crecimiento se ralentiza o las expectativas de ganancias futuras se vuelven menos alcanzables.
9. Matriz de escenarios para las siete acciones
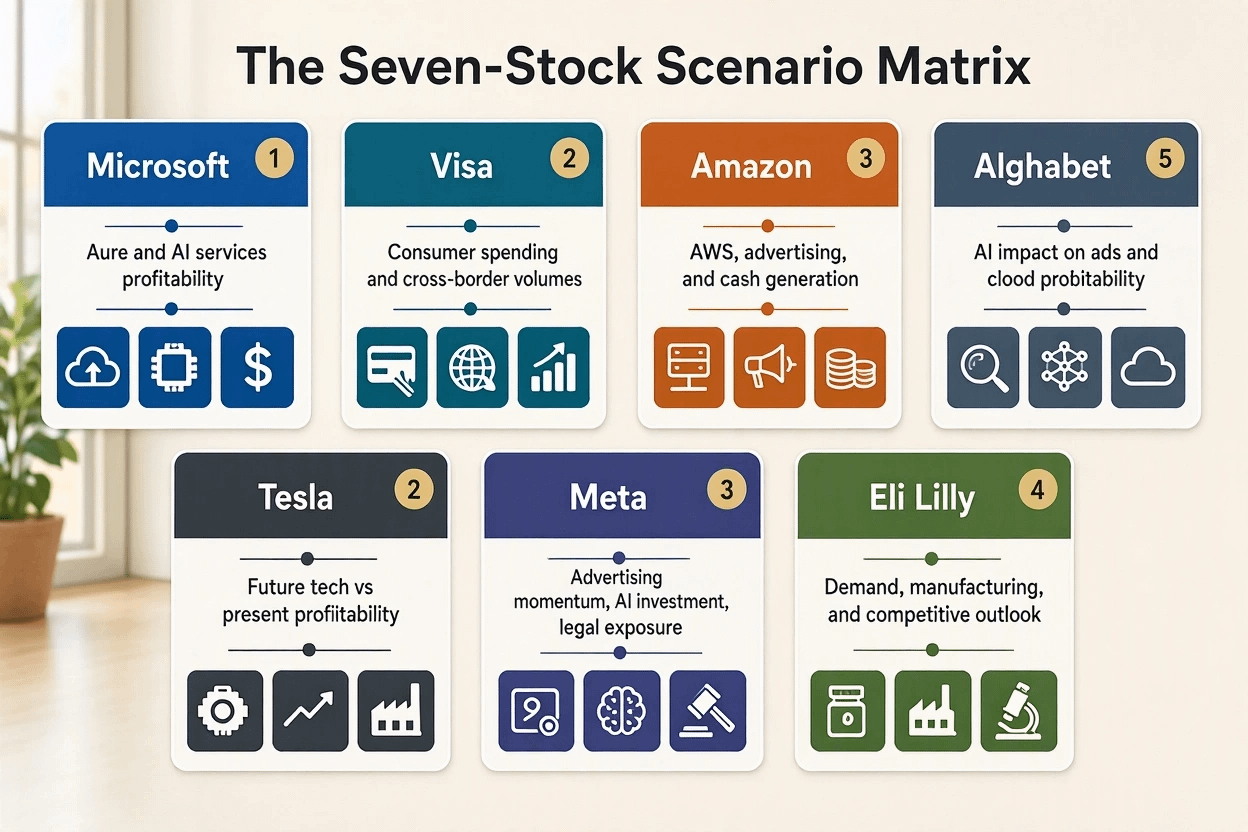
Cada empresa afronta una prueba diferente. Los inversores deben evitar suponer que las siete acciones se moverán en la misma dirección tras la presentación de resultados.
Microsoft: la pregunta clave es si Azure y los servicios de IA pueden generar un crecimiento rentable.
Visa: el gasto de los consumidores, los volúmenes de pagos y las transacciones transfronterizas ayudarán a determinar la solidez de sus perspectivas.
Amazon: la cuestión decisiva es si el crecimiento de AWS, la publicidad y la eficiencia operativa pueden respaldar una mayor generación de efectivo.
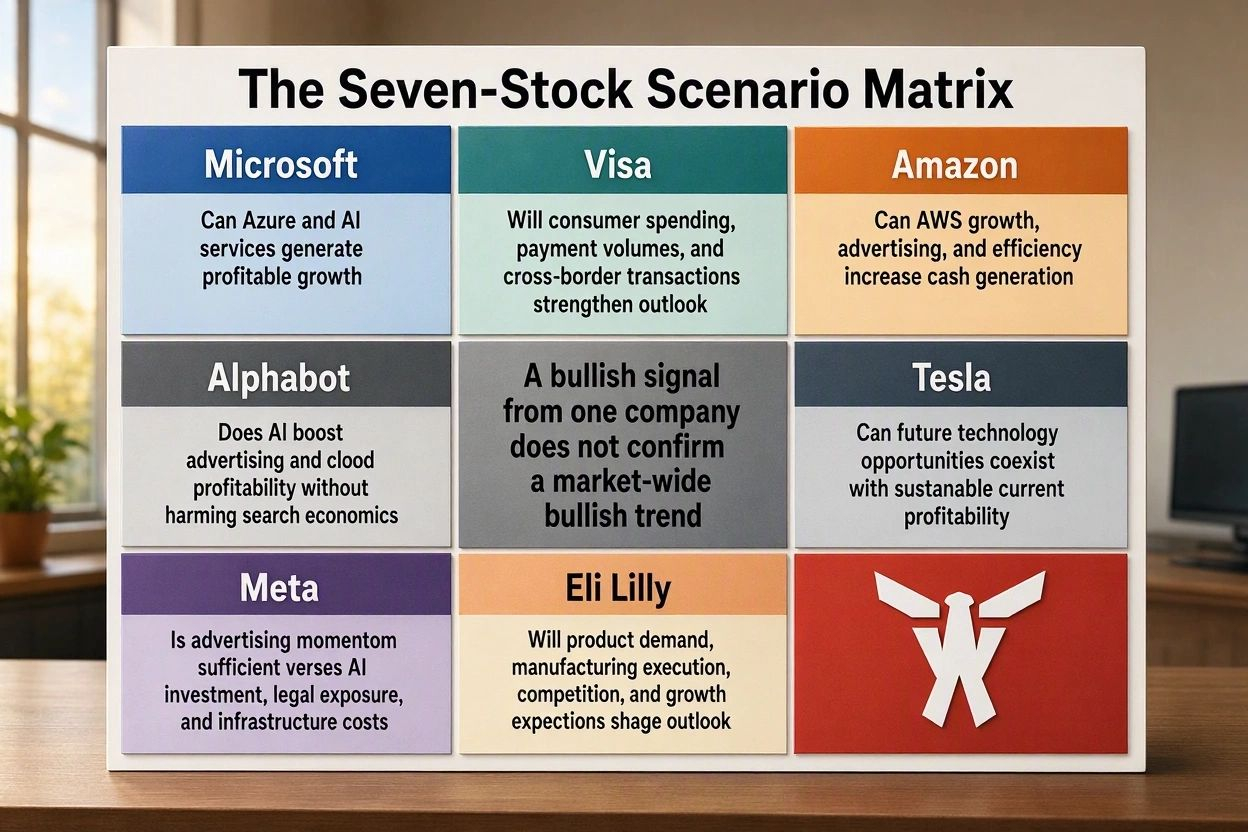
Alphabet: los inversores deben evaluar si la IA fortalece la rentabilidad de la publicidad y la nube sin socavar la economía establecida de la búsqueda.
Tesla: el reto es demostrar que las oportunidades tecnológicas futuras pueden coexistir con una rentabilidad sostenible en el presente.
Meta: el mercado debe sopesar el impulso publicitario frente a la inversión en IA, la exposición legal y los costes de infraestructura.
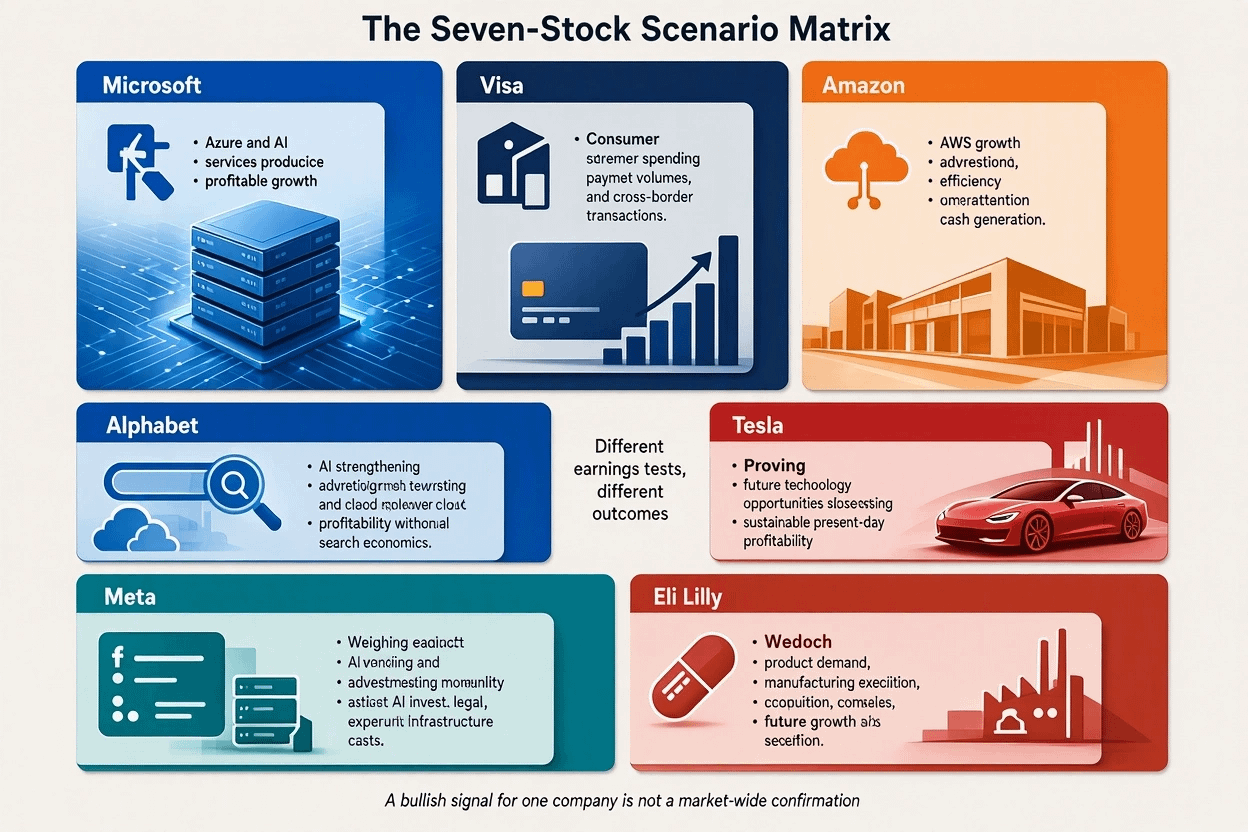
Eli Lilly: la demanda de productos, la ejecución de la fabricación, la competencia y las expectativas de crecimiento futuro determinarán sus perspectivas.
La lección general es que una señal alcista de una empresa no confirma automáticamente una tendencia alcista en todo el mercado bursátil.
10. Tres posibles resultados para el mercado en general
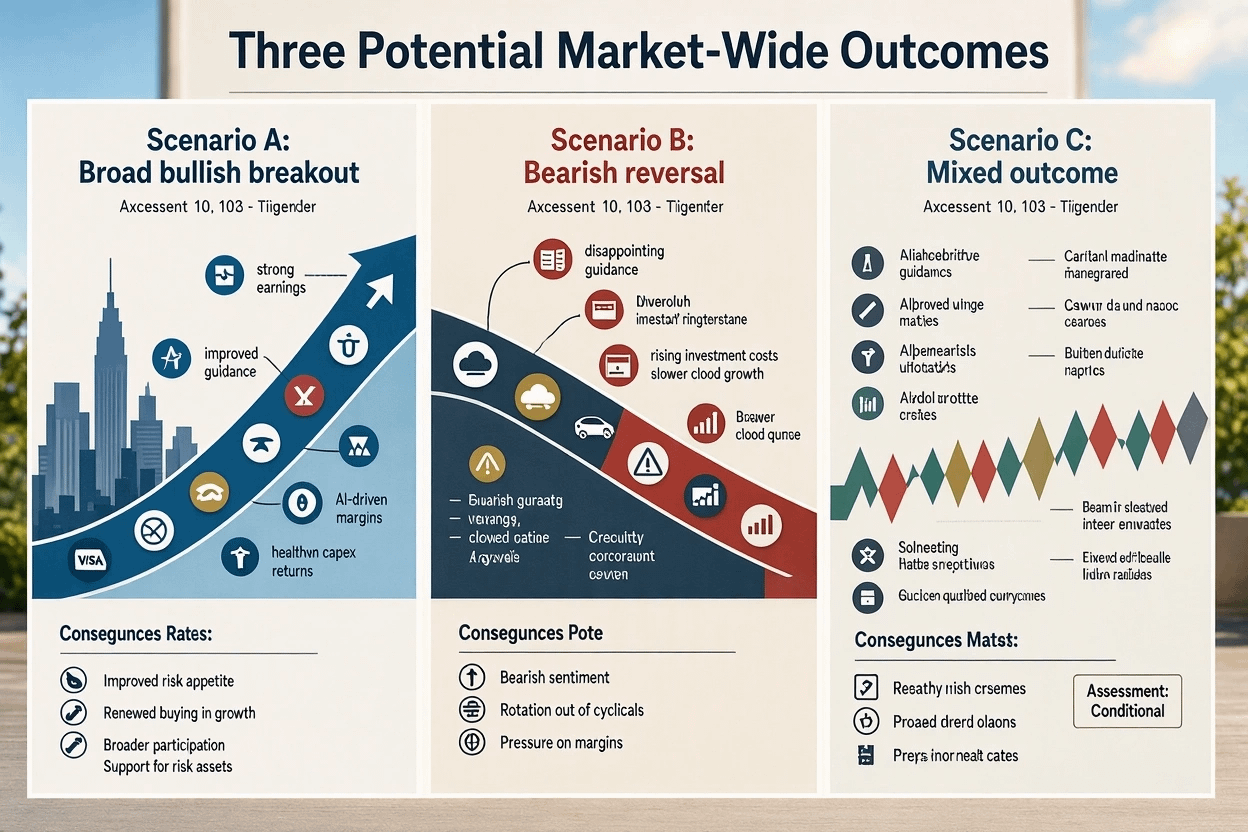
Los resultados combinados podrían influir en el sentimiento de los inversores mucho más allá de estas siete empresas. Sin embargo, la reacción del mercado dependerá de la calidad de las ganancias, las previsiones futuras, las valoraciones, las expectativas sobre los tipos de interés y los costes de inversión.
Escenario A: ruptura alcista generalizada
Evaluación: condicional, requiere confirmación de los resultados reales y del comportamiento del mercado.
Podría surgir un resultado ampliamente alcista si las ganancias se mantienen sólidas, mejoran las previsiones futuras y los inversores confían en que la inversión en IA está generando rendimientos económicos sostenibles.
Entre los posibles catalizadores se incluyen un mejor desempeño de la nube en Microsoft y Alphabet, una mayor rentabilidad de AWS en Amazon, una actividad de pagos resiliente en Visa, el crecimiento continuo de la publicidad en Meta, una mayor rentabilidad automotriz en Tesla y una fuerte demanda de productos en Eli Lilly.
Unas condiciones económicas favorables y mercados financieros estables podrían reforzar este escenario.
Entre las posibles consecuencias se incluyen:
Mejor apetito por el riesgo en la renta variable estadounidense.
Renovado interés comprador en las acciones de crecimiento y tecnológicas.
Participación más amplia, más allá de un pequeño grupo de líderes del mercado.
Mayor confianza en los gastos de capital relacionados con la IA.
Posible apoyo a otros activos sensibles al riesgo si también mejoran las condiciones financieras.
Sin embargo, incluso una temporada de resultados sólida podría generar solo ganancias modestas si los precios de las acciones ya reflejan expectativas optimistas.
La confirmación alcista exigiría sorpresas positivas en las ganancias, acompañadas de previsiones favorables, márgenes saludables, flujo de caja sostenible y una amplitud de mercado en mejora.
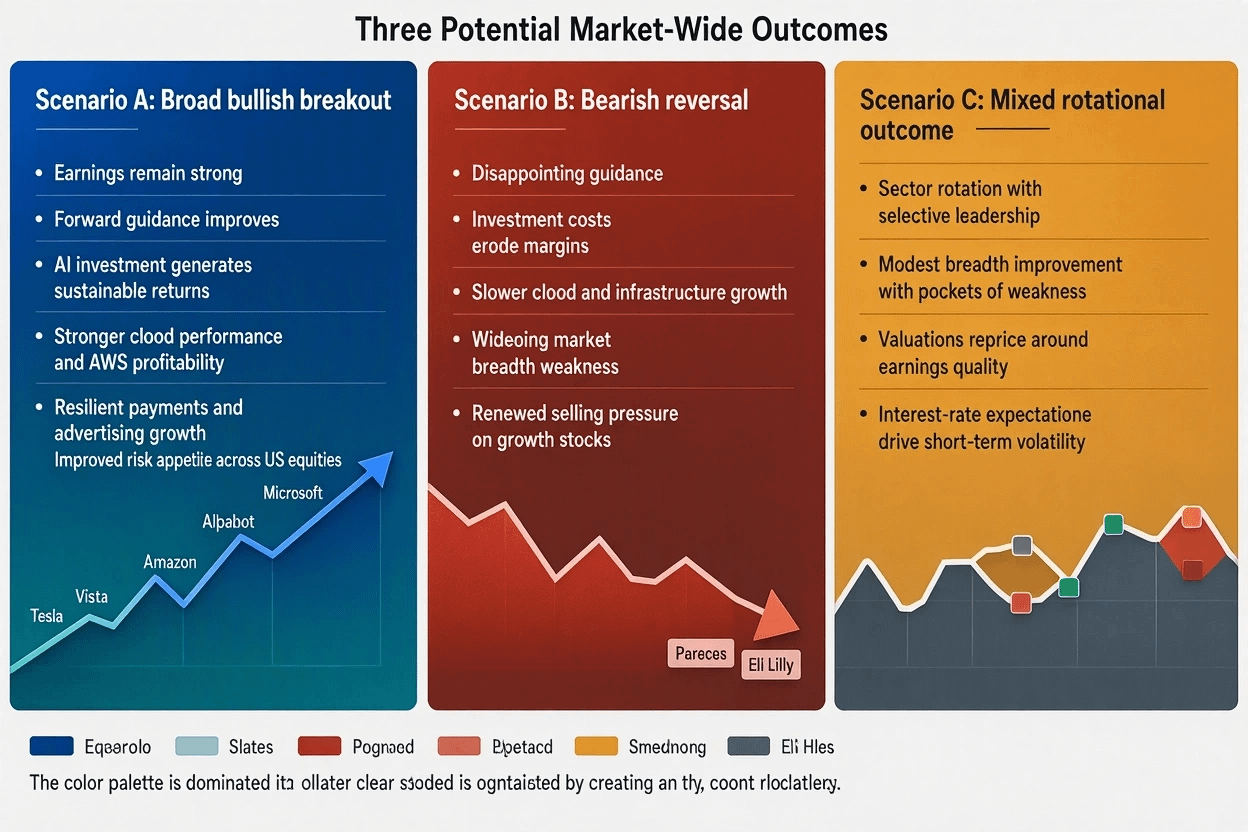
Escenario B: reversión bajista
Evaluación: condicional, requiere pruebas de deterioro de los fundamentos o del sentimiento del mercado.
Podría surgir un resultado bajista si las empresas presentan resultados trimestrales aceptables, pero ofrecen previsiones decepcionantes o revelan que los costes de inversión están erosionando la rentabilidad.
Entre los posibles catalizadores se incluyen un crecimiento de la nube inferior al esperado, un aumento del gasto en infraestructura sin rendimientos adecuados, un debilitamiento de la demanda de los consumidores, mayores costes de IA, más presión sobre los márgenes de Tesla o previsiones farmacéuticas decepcionantes.
Unos rendimientos de los bonos más altos o nuevas preocupaciones inflacionarias podrían añadir presión al reducir las valoraciones que los inversores están dispuestos a pagar por el crecimiento futuro.
Entre las posibles consecuencias se incluyen:
Presiones vendedoras en acciones de crecimiento muy valoradas.
Mayor volatilidad tras los anuncios de resultados.
Rotación hacia empresas con flujos de caja más predecibles.
Menor disposición a pagar valoraciones prémium.
Posible debilidad en otros activos sensibles al riesgo si los inversores reducen ampliamente su exposición al riesgo.
Una combinación particularmente preocupante sería la desaceleración del crecimiento de los ingresos, la caída de los márgenes operativos y el aumento de los gastos de capital en varias grandes empresas tecnológicas.
La confirmación bajista incluiría revisiones repetidas a la baja de las previsiones, deterioro de la generación de efectivo, debilitamiento de la amplitud del mercado y ventas persistentes después de la publicación de resultados.
Escenario C: resultados mixtos y divergencia entre acciones
Evaluación: una alternativa creíble que no debe pasarse por alto.
El mercado no tiene que elegir una misma dirección para todas las empresas.
Microsoft y Alphabet podrían beneficiarse de sólidos resultados en la nube mientras Amazon cae por las preocupaciones sobre el gasto. Visa podría mantenerse relativamente resiliente si la actividad de pagos resiste. Tesla podría experimentar volatilidad en torno a la rentabilidad y las expectativas tecnológicas futuras, mientras que Eli Lilly respondería principalmente a novedades específicas del sector sanitario.
Entre las posibles consecuencias se incluyen:
Grandes diferencias en el desempeño de cada acción.
Fuertes movimientos de precios en ambas direcciones tras la publicación de resultados.
Rotación entre los sectores tecnológico, sanitario y otros.
Mayor importancia de la selección de acciones y la valoración.
Índices generales que se mantienen laterales pese a la considerable volatilidad de cada acción.
Este escenario se vuelve más plausible cuando los inversores distinguen entre las empresas que generan ganancias inmediatas y aquellas cuyas valoraciones dependen en gran medida del crecimiento futuro.
La confirmación llegaría con reacciones divergentes a los resultados, cambios en el liderazgo sectorial y grandes índices incapaces de establecer una dirección sostenida.
11. Por qué una acción puede caer después de superar las expectativas de ganancias
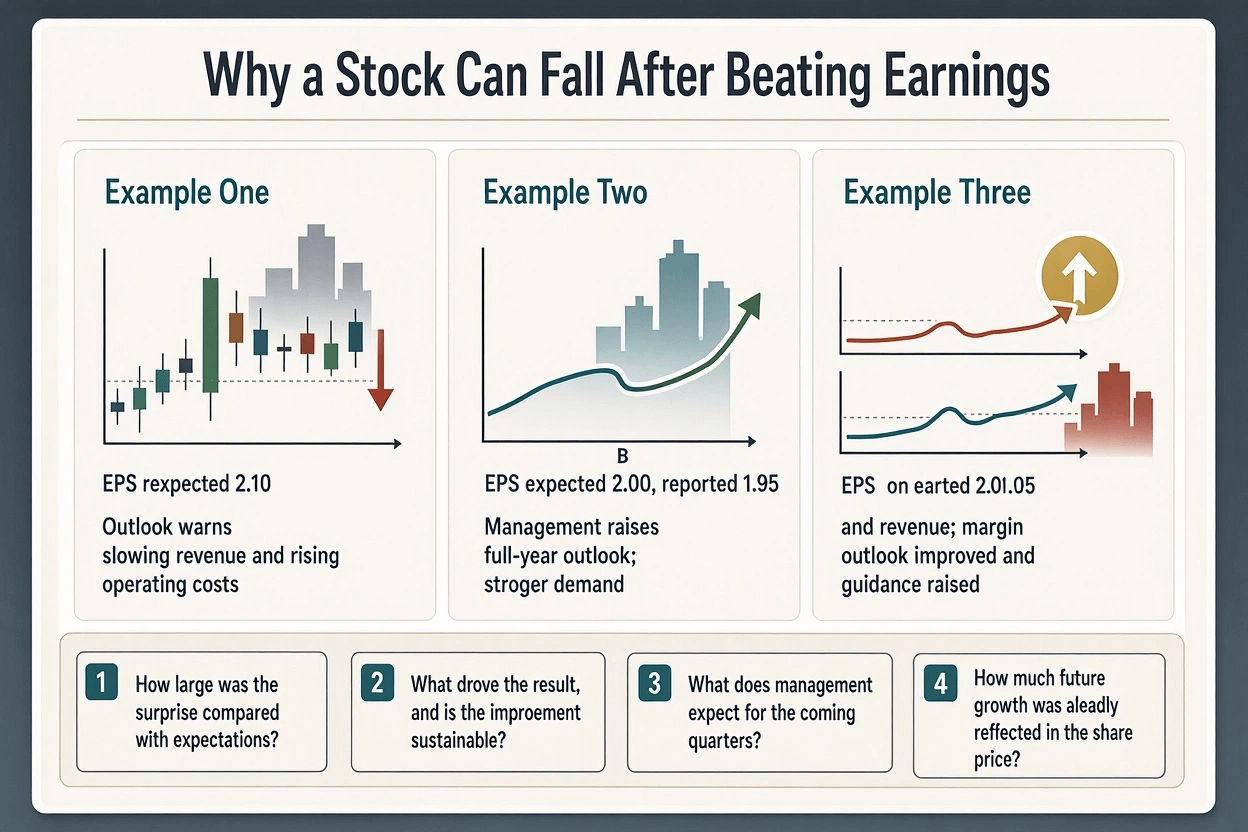
Uno de los errores más comunes al analizar los resultados es suponer que superar las expectativas de ganancias significa automáticamente que una acción debería subir.
Veamos tres ejemplos hipotéticos.
Ejemplo uno: supera las expectativas de ganancias, pero cae el precio de la acción
Los analistas esperan ganancias por acción de 2,00 dólares. La empresa informa de 2,10 dólares, pero advierte que el crecimiento de los ingresos se ralentizará y los costes operativos aumentarán.
La empresa ha superado la estimación de ganancias, pero las perspectivas podrían haberse deteriorado. Por tanto, los inversores podrían vender la acción.
Ejemplo dos: no alcanza las expectativas de ganancias, pero sube el precio de la acción
Los analistas esperan ganancias por acción de 2,00 dólares. La empresa informa de 1,95 dólares, pero mejora sus perspectivas para todo el año e identifica una mayor demanda de sus productos.
Si los inversores esperaban una decepción mucho mayor, las acciones podrían subir.
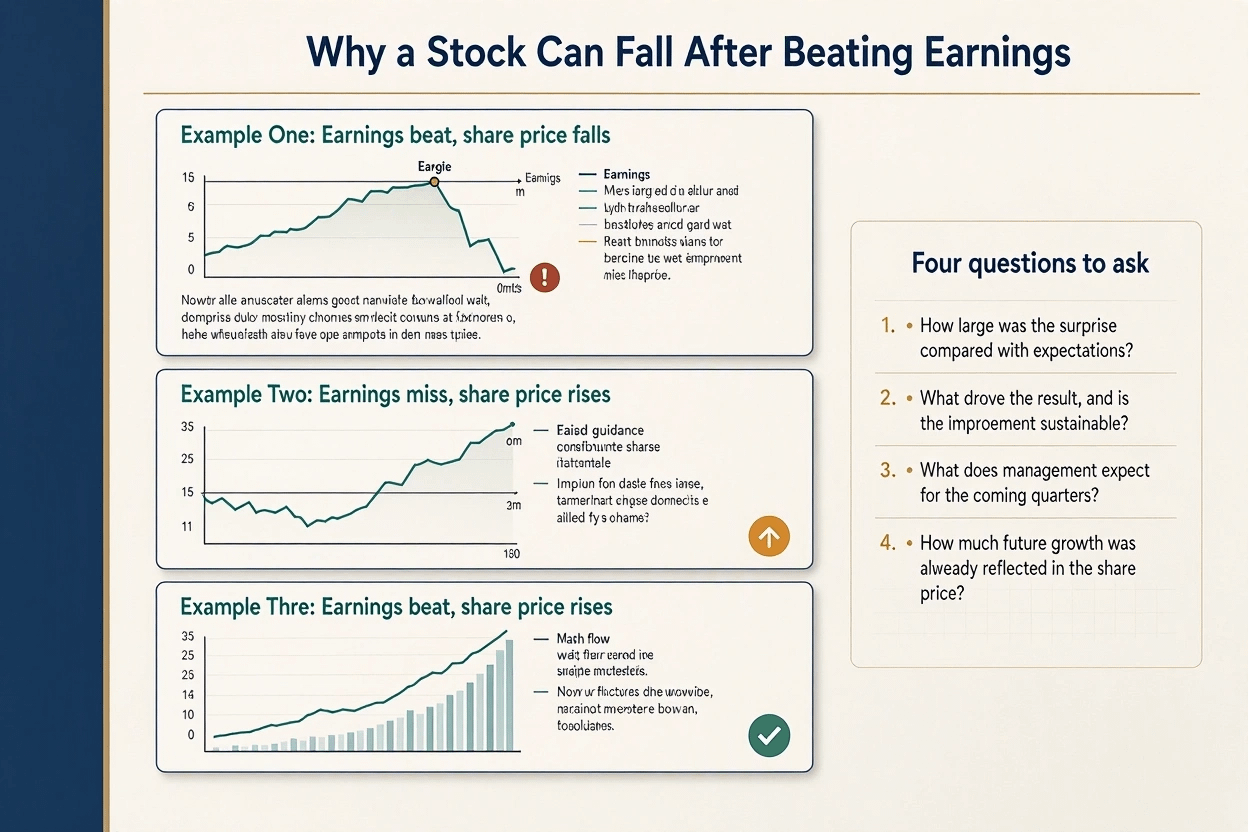
Ejemplo tres: supera las expectativas de ganancias y sube el precio de la acción
La empresa supera las expectativas de ganancias e ingresos, mejora sus perspectivas de márgenes, genera un sólido flujo de caja y eleva sus previsiones.
Esta combinación ofrece pruebas más sólidas de una mejora del desempeño financiero.
Estos ejemplos son ilustrativos, no predicciones para las siete empresas.
Antes de interpretar un anuncio de resultados, los inversores deberían hacerse cuatro preguntas:
¿De qué magnitud fue la sorpresa en comparación con las expectativas?
¿Qué impulsó el resultado y es sostenible la mejora?
¿Qué espera la dirección para los próximos trimestres?
¿Cuánto crecimiento futuro ya estaba reflejado en el precio de la acción?
La última pregunta es especialmente importante cuando las valoraciones son elevadas.
12. ¿Qué podría significar esto para Bitcoin, Ethereum y BNB?
Aunque este análisis se centra en la renta variable, la temporada de resultados puede aportar un contexto útil a los inversores en criptomonedas.
Las acciones y las criptomonedas pueden reaccionar a factores comunes, como la liquidez, las expectativas sobre los tipos de interés, el dólar estadounidense, los rendimientos de los bonos y el apetito general por el riesgo. Sin embargo, esta relación no es fija, y los activos digitales pueden moverse de forma independiente debido a su propia estructura de mercado y sus propios catalizadores.
Escenario alcista entre mercados
Si los resultados empresariales refuerzan la confianza en el crecimiento económico, las condiciones financieras siguen siendo favorables y los inversores están más dispuestos a asumir riesgos, las criptomonedas podrían beneficiarse de una mejora del sentimiento general.
Bitcoin: BTC podría beneficiarse de un mayor apetito por el riesgo y de flujos de inversión favorables.
Ethereum: ETH podría beneficiarse si se amplía la demanda de activos digitales y aumenta la actividad en su ecosistema.
BNB: BNB podría beneficiarse de una mejora del sentimiento en el mercado de activos digitales, aunque siguen siendo importantes las novedades del ecosistema de Binance y la demanda específica de BNB.
Estas son posibilidades condicionales, no garantías de que los tres activos vayan a subir.
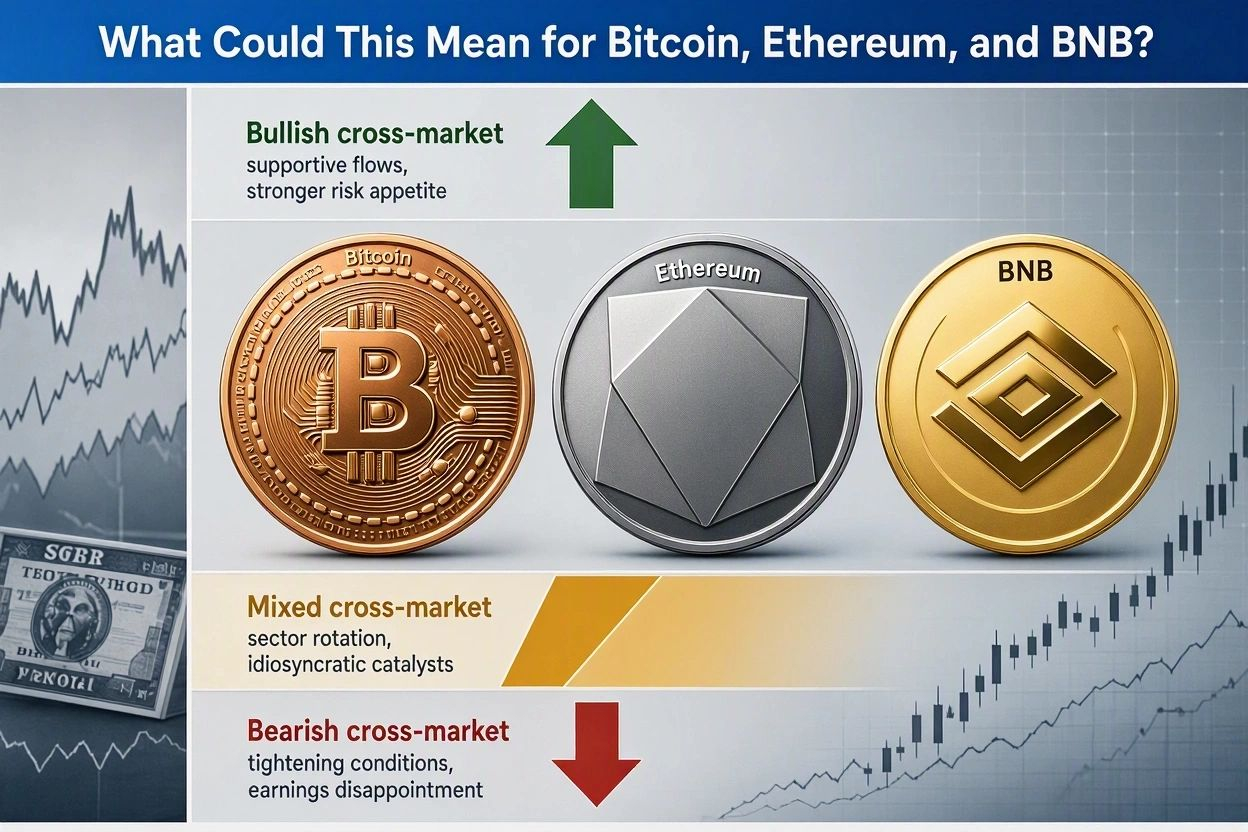
Escenario bajista entre mercados
Si los resultados decepcionan, se intensifican las preocupaciones sobre la inversión en IA o se endurecen las condiciones financieras, los inversores podrían reducir su exposición a activos volátiles.
Bitcoin: BTC podría experimentar presiones vendedoras si se deteriora el apetito por el riesgo.
Ethereum: ETH podría afrontar una volatilidad adicional si se debilita la demanda de activos digitales de mayor riesgo.
BNB: BNB podría caer junto con el mercado general o reaccionar a novedades específicas de su ecosistema.
Sin embargo, la debilidad de la renta variable no debe tratarse como una señal de venta independiente para las criptomonedas.
Escenario mixto entre mercados
Los mercados bursátiles podrían experimentar una rotación sectorial mientras las criptomonedas siguen sus propios catalizadores.
Los sólidos resultados de una empresa tecnológica podrían respaldar sus acciones sin provocar una subida significativa de Bitcoin. Del mismo modo, los acontecimientos positivos en el sector cripto podrían respaldar los activos digitales mientras la renta variable sigue bajo presión.
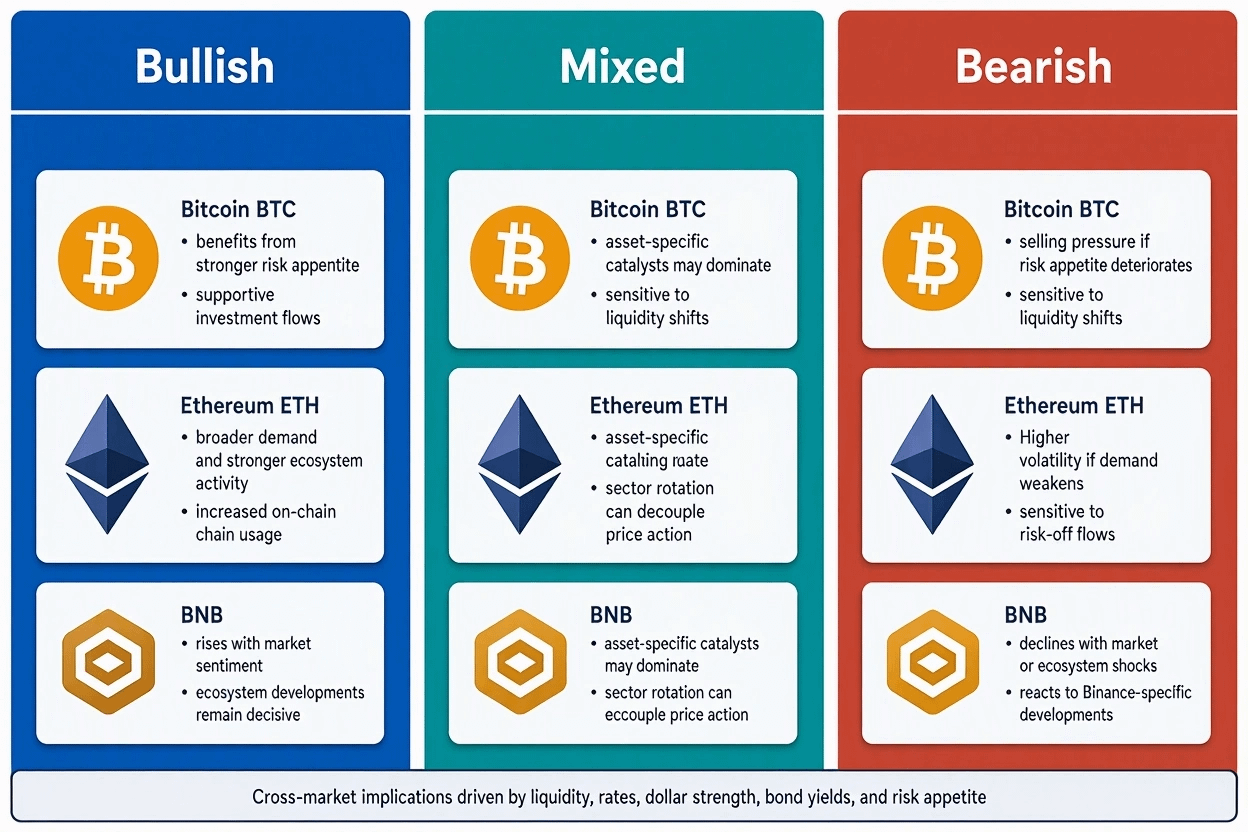
El enfoque práctico consiste en observar conjuntamente los resultados empresariales, la política de la Reserva Federal, los rendimientos de los bonos del Tesoro, el dólar estadounidense, los flujos de inversión en criptomonedas, el apalancamiento y las novedades específicas de los activos digitales.
Ningún indicador aislado ofrece una visión completa de la dirección del mercado.
13. Conclusión final: ¿qué será lo más importante la próxima semana?
Los próximos anuncios de resultados ofrecen la oportunidad de evaluar la calidad del crecimiento empresarial, en lugar de limitarse a contar cuántas empresas superan las estimaciones de los analistas.
Microsoft y Alphabet proporcionarán información importante sobre la computación en la nube y la monetización de la IA. Amazon pondrá a prueba si la inversión en infraestructura puede traducirse en un mejor desempeño operativo. Visa ofrecerá información sobre la actividad de pagos y la resiliencia de los consumidores, mientras que Eli Lilly proporcionará una evaluación de la demanda y el crecimiento específica del sector sanitario.
Tesla y Meta ilustran por qué los inversores deben mirar más allá de las cifras principales. Los avances positivos en ingresos o flujo de caja pueden coexistir con presión sobre los márgenes operativos, exposición legal y mayores necesidades de inversión.
Las conclusiones más útiles surgirán de comparar los resultados reales con las previsiones de la dirección, el desempeño financiero y las expectativas del mercado.
Perspectiva alcista
Un sólido crecimiento de los ingresos, una rentabilidad en mejora, una generación sostenible de efectivo y unas previsiones favorables podrían impulsar nuevas subidas en algunas acciones.
Perspectiva bajista
La desaceleración del crecimiento, el aumento de los costes de inversión, el debilitamiento de los márgenes y unas previsiones decepcionantes podrían provocar ajustes de valoración, incluso en empresas que superen las expectativas de ganancias.
Perspectiva mixta
Los distintos modelos de negocio, valoraciones y niveles de calidad de las ganancias podrían generar reacciones muy divergentes en los precios de las acciones. Por ello, podría seguir siendo difícil clasificar al mercado en general como uniformemente alcista o bajista.
No hay ningún resultado garantizado. Estos escenarios deben reevaluarse a medida que se conozcan las ganancias reales, las previsiones de la dirección y las reacciones del mercado.
El objetivo no es predecir cada movimiento del mercado, sino identificar las condiciones que harían más creíble una interpretación alcista o bajista.
El pensamiento positivo crea posibilidades. La disciplina financiera ayuda a distinguir esas posibilidades de las pruebas concretas.
Aviso importante
Este artículo tiene fines exclusivamente informativos y educativos. Los escenarios alcistas y bajistas son evaluaciones condicionales, no resultados garantizados, asesoramiento financiero personalizado ni promesas de rentabilidad de inversión. Las estimaciones de los analistas pueden cambiar y los resultados reales podrían diferir sustancialmente de las expectativas. Verifique las cifras financieras y las fechas de presentación en las comunicaciones oficiales de las empresas antes de basarse en ellas. Investigue por su cuenta, evalúe su tolerancia al riesgo y evite tomar decisiones de inversión basándose únicamente en titulares sobre ganancias o previsiones especulativas.
#PositiveMindsGlobalResults #BinanceSquare #ParadojaDeSuperarLasEstimaciones #PerspectivasDeAccionesDeEEUU #SentimientoDelMercadoHoy #MSFT #Visa #AMZN #GOOGL #Tesla #META #LLY #TemporadaDeResultados #AlcistaVsBajista #AnálisisDelMercadoBursátil #PerspectivasDelMercadoDeIA #ResultadosEmpresariales #RiesgoDeMercado #BTC #ETH #BNB #EstimacionesNoSonConsejoPeroSíEsperanza