Más de 230.000 BTC (unos 21.000 millones de dólares) se movieron en la cadena el 23 de octubre, en el mayor episodio de gasto de UTXO grandes de 2026. No hubo un aumento posterior de las entradas a exchanges, lo que apunta a una rotación de direcciones y no a ventas. Bitcoin se estabilizó cerca de los 81.700 dólares tras caer el jueves hasta los 80.790 dólares —desencadenado por la peor jornada del Nasdaq desde junio, con una caída del 2,6 %—, y los analistas consideran que el rango de 80.000 a 85.000 dólares se mantendrá hasta las elecciones de medio mandato del 3 de noviembre. La confianza de los consumidores estadounidenses se mantuvo en 48,0 —el segundo nivel más bajo registrado—, mientras que las expectativas de inflación a un año subieron al 4,7 % antes de la reunión de la Fed del 27 y 28 de octubre. Los depósitos de los inversores coreanos cayeron un 36,5 % desde el máximo de junio, de 139,7 billones de wones, hasta los 88,7 billones, mientras los inversores minoristas seguían comprando durante la caída del KOSPI. El Dow perdió 653 puntos el viernes, lastrado por el petróleo; en la semana: S&P, -0,5 %; Nasdaq, -0,7 %.
Bitcoin cayó a $80,789 el 22 de octubre (un 4.7% por debajo del máximo del miércoles, de $84,800) mientras el Nasdaq bajó un 2.6%, su peor sesión desde junio, debido a que los resultados dispares de Tesla y Meta reavivaron las dudas sobre el retorno de la inversión en IA. Ken Griffin, de Citadel, había dicho a principios de semana que los inversores están “casi con toda seguridad” en una burbuja de IA. Hugo Renaudin, director ejecutivo de Ulys: “La tecnología se vendió, y ahora las criptomonedas cotizan como la tecnología”. Luke Davis, de Bull Market Blueprint: una venta masiva de “todo”, con el petróleo manteniendo la inflación en el punto de mira, aunque el S&P 500 ponderado por igual subió un 0.73% el jueves; los daños se concentraron en el sector tecnológico. En cuanto a los derivados: Iliya Kalchev, de Nexo, señaló que el interés abierto cayó aproximadamente en línea con el precio (los contratos apenas variaron), las tasas de financiación se acercaron a cero y la volatilidad implícita rondó mínimos de 2026: fue un movimiento del precio, no un reposicionamiento. Las opciones de compra de $85,000 y $86,000 con vencimiento el 30 de octubre fueron las más negociadas en Deribit, aunque las opciones de venta a corto plazo siguieron costando más que las de compra. Paul Howard, de Wincent: “Bitcoin se mantendrá dentro de un rango de entre $80,000 y $85,000 a corto plazo; es probable que este patrón de negociación persista hasta las elecciones de mitad de mandato de Estados Unidos”, el 3 de noviembre.
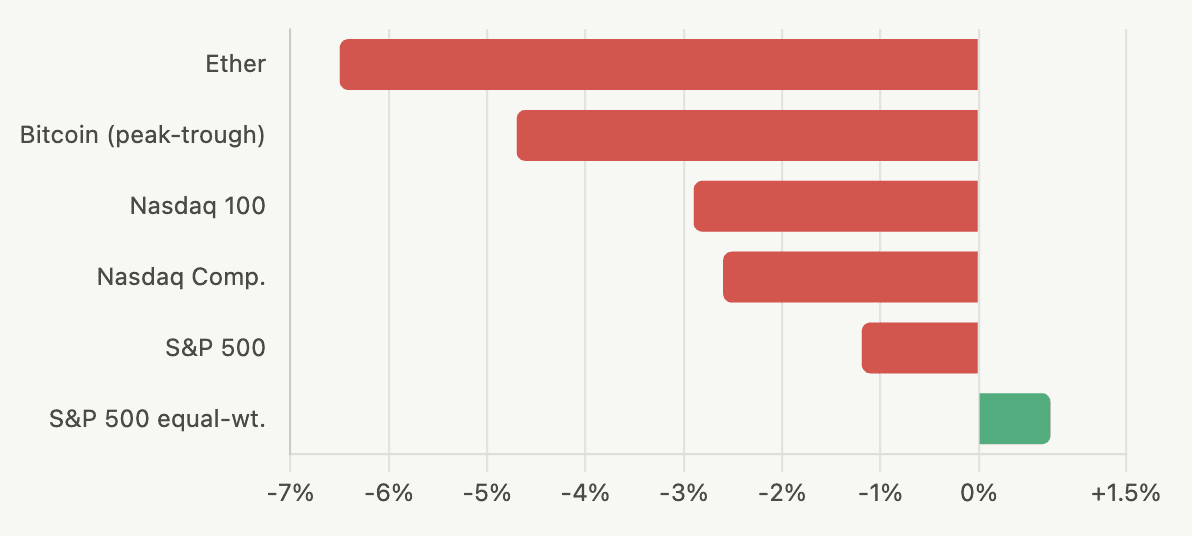
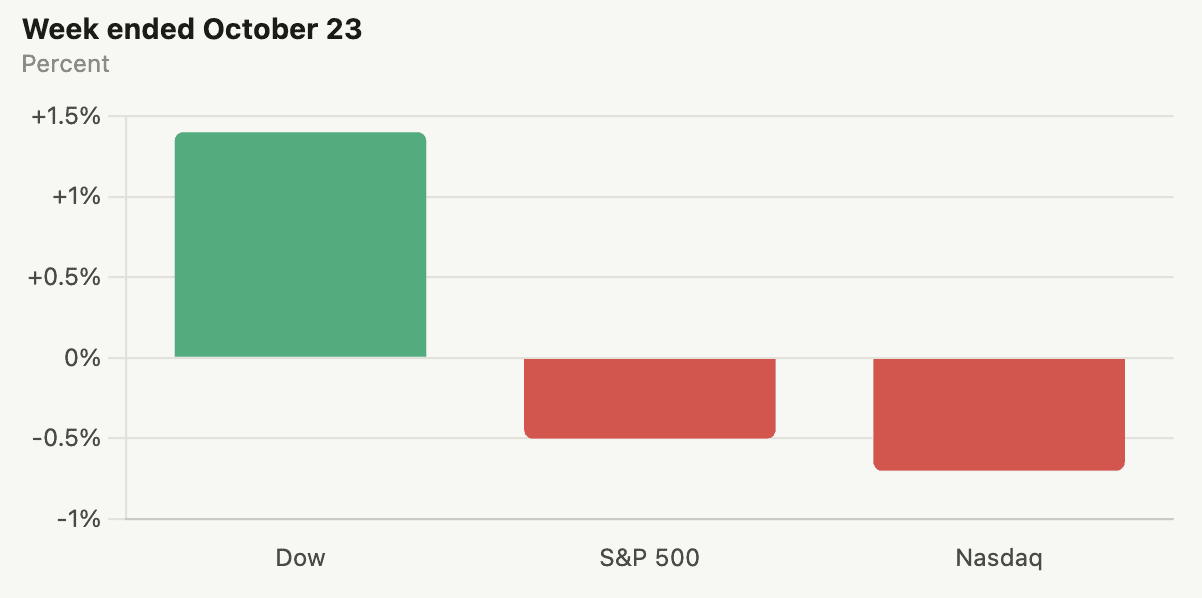
Viernes: Dow -652.82 puntos (-1.23%) hasta 52,215.16; S&P 500 -0.52% hasta 7,623.68; Nasdaq -0.21% hasta 25,955.34. Casi tres de cada cuatro acciones del S&P 500 bajaron, lideradas por los bienes de consumo básico y las financieras; los fabricantes de chips se estabilizaron tras la sesión del jueves del Philadelphia Semi, que cayó un 6.7%. Accenture -3%, Meta -1.6% al inicio de la jornada; el VIX subió un 6.31% desde el cierre del jueves, en 19.03. El petróleo siguió siendo el principal factor macroeconómico: el Brent cerca de los $113-114 mantiene activa la cadena inflación-tasas de la Fed de cara al 27 y 28 de octubre. En la semana: Dow +1.4%, S&P -0.5%, Nasdaq -0.7%. La semana positiva del Dow frente a las negativas del S&P y el Nasdaq refleja la misma divergencia de amplitud que Morgan Stanley señaló hace dos semanas: las cinco megacapitalizadas que sostienen el índice son la fuente del bajo rendimiento cuando caen, mientras que el mercado ponderado por igual es más resiliente.
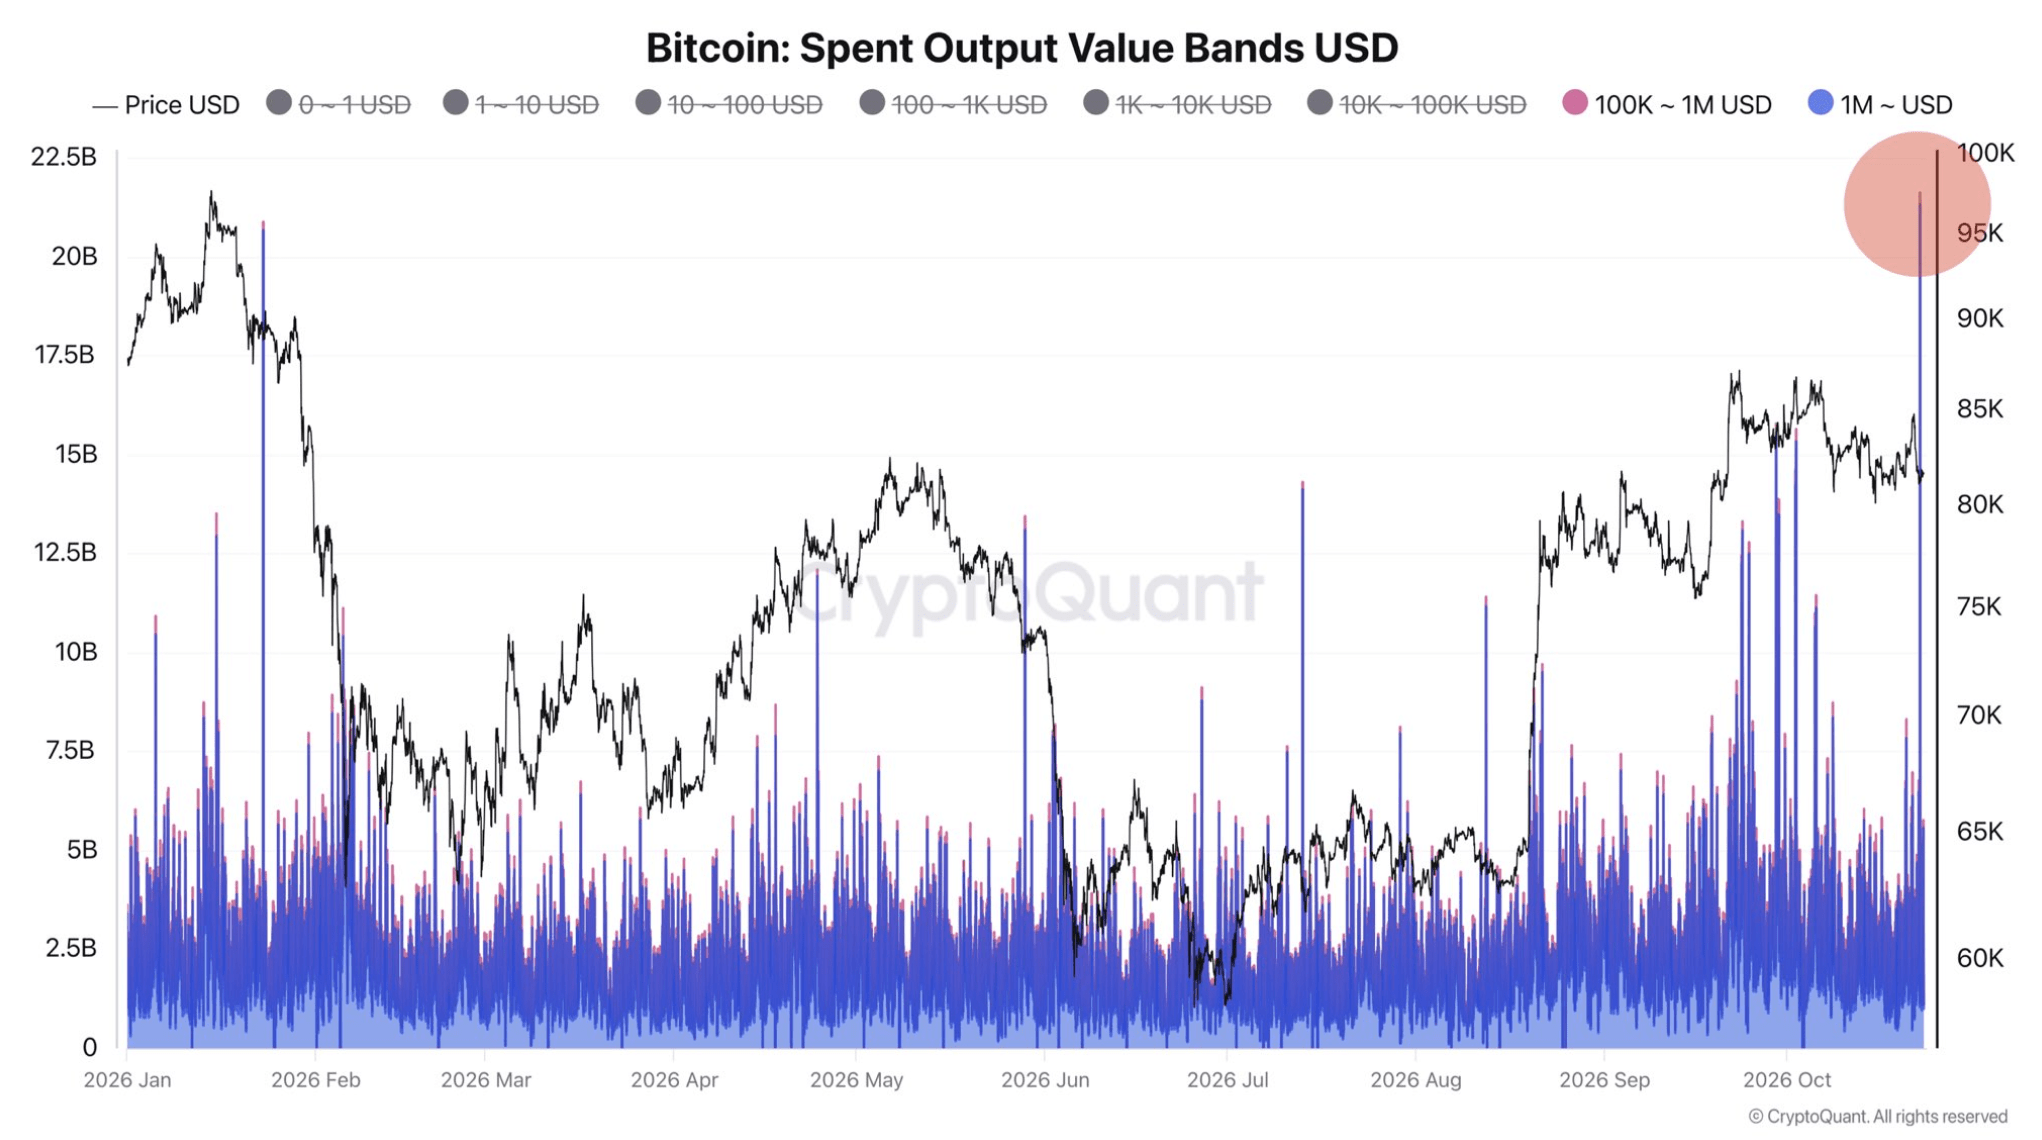
El analista de CryptoQuant Darkfost: más de 230.000 BTC se movieron el 23 de octubre, en el mayor episodio de gasto de UTXO grandes (de más de $1M cada uno) de 2026. La mayoría de las monedas llevaba inactiva entre 1 y 6 meses; unos $4.6B procedían de tenedores a largo plazo que las habían mantenido entre 1 y 3 años. No hubo un aumento comparable del gasto relacionado con exchanges; Darkfost interpreta esto como una rotación entre direcciones, no como ventas. El impacto en el mercado depende por completo del destino: si las monedas se trasladan a exchanges en las próximas sesiones, las métricas de ganancias y pérdidas realizadas podrían cambiar drásticamente; si permanecen en autocustodia, el evento es neutral desde el punto de vista estructural. Probablemente una sola entidad fue la responsable, dada la coordinación. El momento es llamativo: el movimiento de 230.000 BTC durante la misma semana en que Bitcoin puso a prueba los $80,000 dos veces y se recuperó, sin un impacto visible del evento en cadena sobre el precio, concuerda con la tesis del 55.1% de oferta sin atribuir: los grandes tenedores rotan entre billeteras en lugar de liquidar.
Depósitos de inversores en las casas de bolsa de Corea del Sur: ₩88.68T el 22 de octubre, una caída de ₩51.01T (-36.5%) desde el récord del 4 de junio, de ₩139.69T. El saldo cayó por debajo de ₩90T por primera vez en unos 9 meses. La caída refleja gasto, no retiros: del 4 de junio al 23 de octubre, los inversores minoristas realizaron compras netas por ₩44.17T en el KOSPI, ₩3.15T en el KOSDAQ y ₩28.25T en ETF; en conjunto, ₩75.57T en compras netas. Los nuevos depósitos no han mantenido el ritmo. El KOSPI, en 5,533.77 el 22 de octubre, está un 39.3% por debajo de su cierre récord de junio. Los inversores minoristas coreanos están haciendo lo que suelen hacer durante las caídas: comprar más para promediar a la baja; mientras tanto, las instituciones vendieron en términos netos 464.1B won solo el jueves. El riesgo estructural: el agotamiento de los depósitos limita la capacidad de los minoristas para seguir comprando; si el KOSPI no se recupera, se quedan sin fondos disponibles.
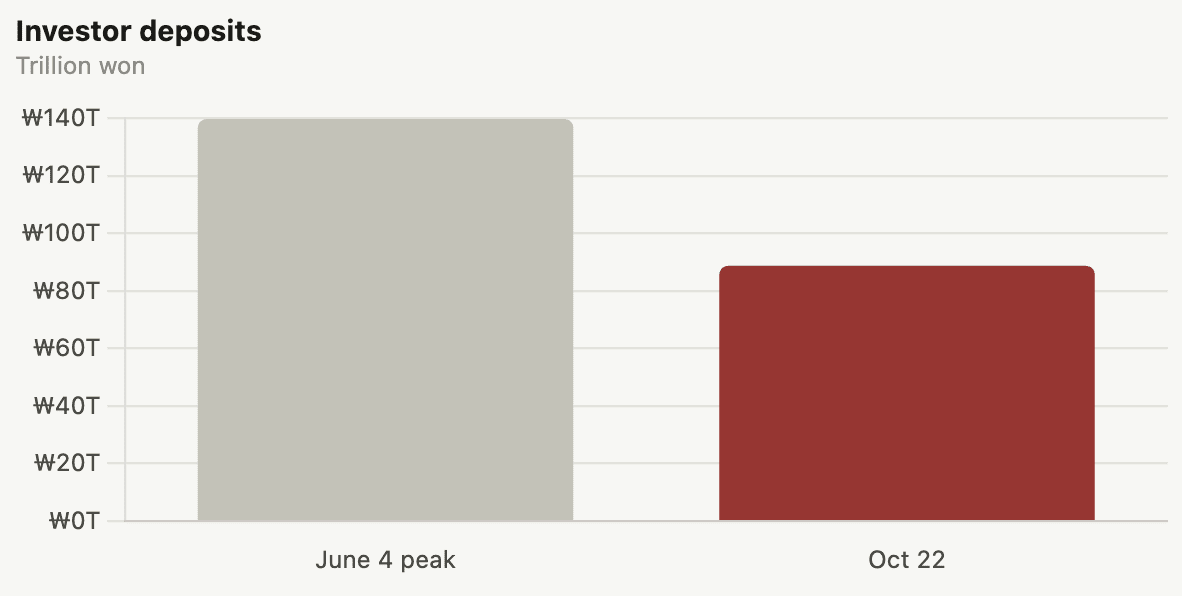
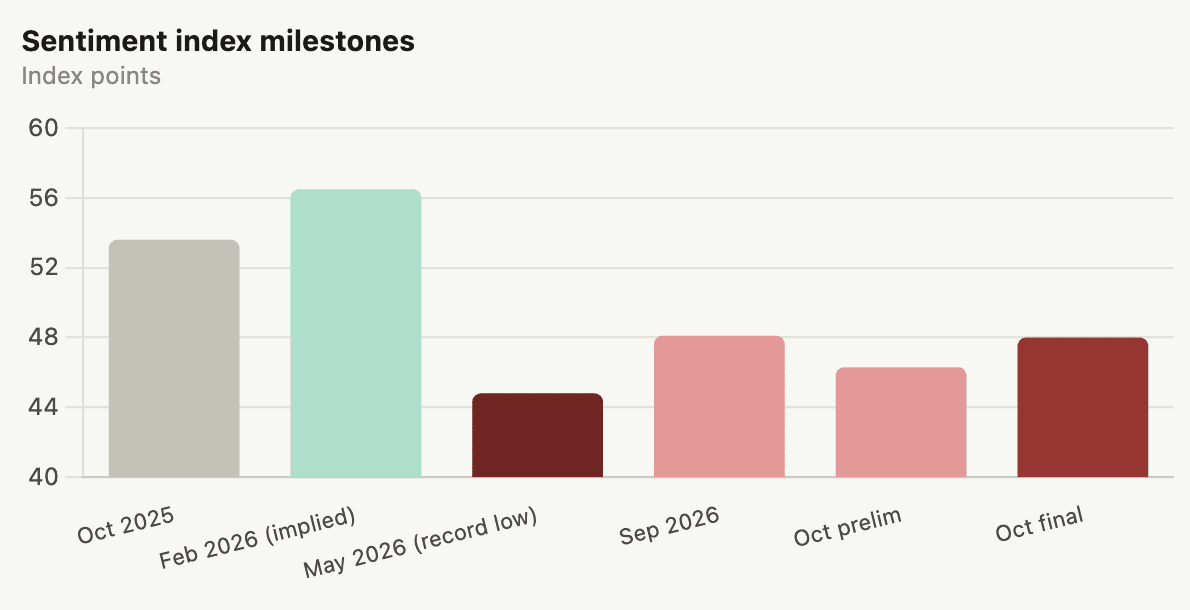
Índice final de octubre de la Universidad de Michigan: 48.0 (frente al pronóstico de 46.3 y al 48.1 de septiembre): el segundo nivel más bajo registrado, por encima únicamente del 44.8 de mayo. Expectativas de inflación a un año: 4.7% (frente al 4.6%); a largo plazo: 3.5% (frente al 3.4%); ambas en su nivel más alto desde mayo. Índice de condiciones actuales: 46.7 (bajó desde 50.9, segundo nivel más bajo registrado). Índice de expectativas de los consumidores: 48.8 (subió desde 46.3, primera mejora desde julio). La directora de la encuesta, Joanne Hsu: “las expectativas de inflación tanto a corto como a largo plazo han subido en los últimos meses, lo que pone de manifiesto el riesgo de que las elevadas expectativas de inflación se arraiguen”. La encuesta se realizó del 22 de septiembre al 19 de octubre, antes de que el Brent superara los $113. La confianza está un 15% por debajo de febrero, antes del conflicto con Irán. La de los independientes cayó por tercer mes consecutivo; la de demócratas y republicanos mejoró. El riesgo de que las expectativas se arraiguen es la lectura más incómoda para la Fed: en la reunión del 27 y 28 de octubre, ahora se enfrenta a unas expectativas de inflación de los consumidores al alza, mientras la probabilidad de una subida de tasas en octubre ronda el 15%; la brecha entre la Fed y el mercado sigue sin resolverse.