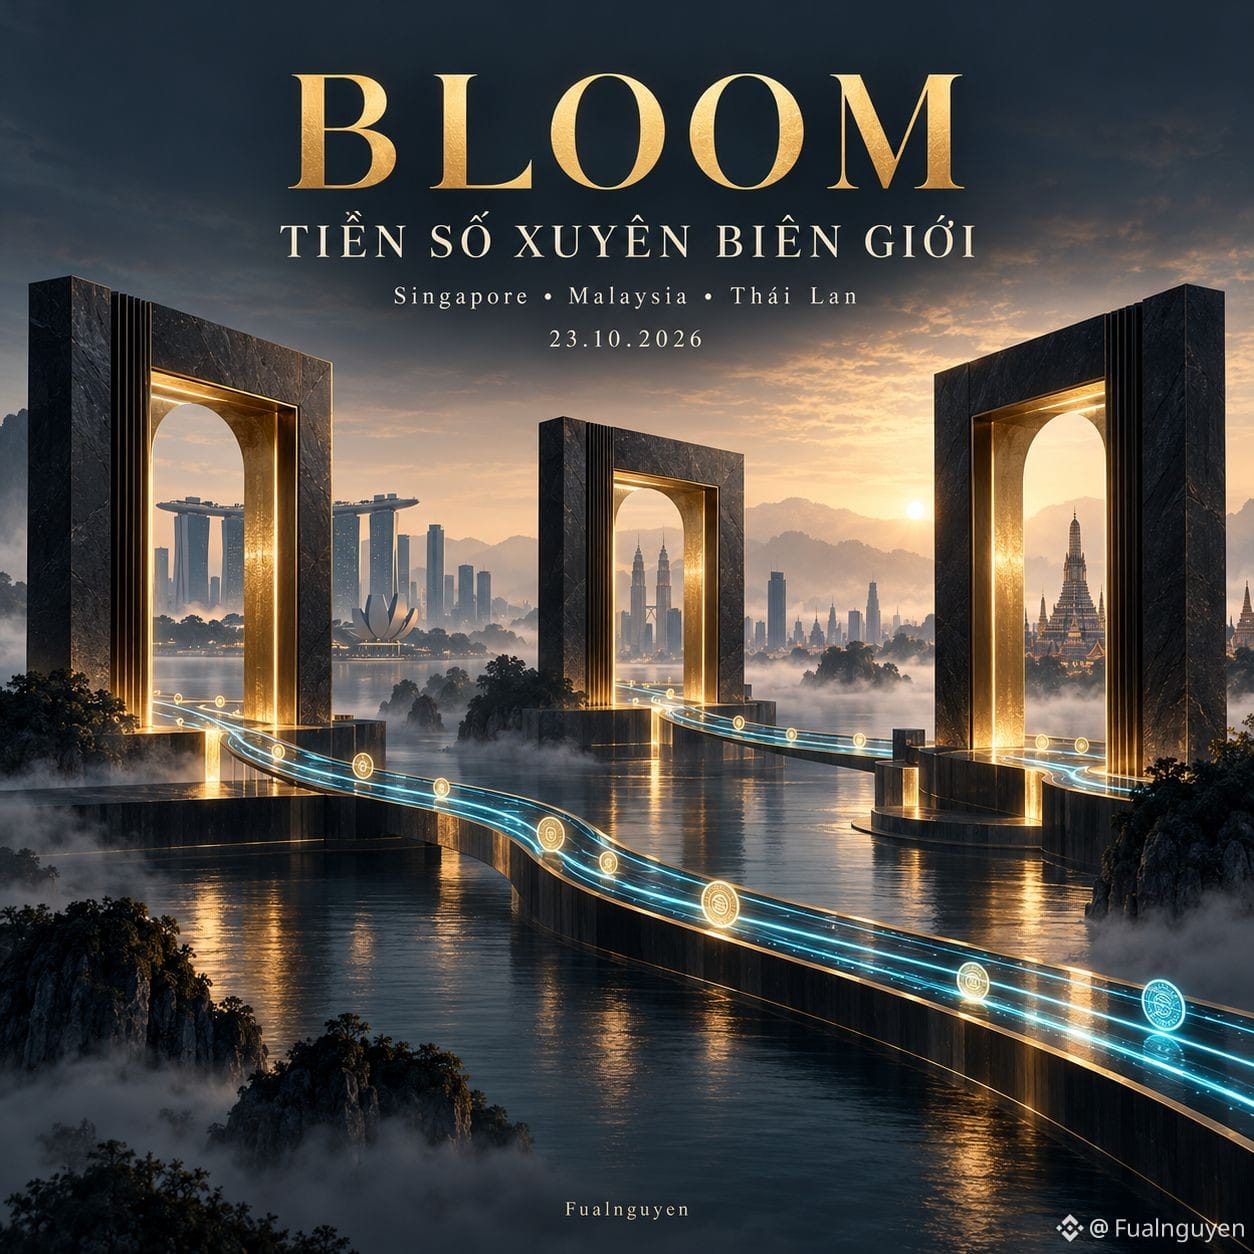
🌏 EL DINERO DIGITAL ESTÁ CONSTRUYENDO “RUTAS” TRANSFRONTERIZAS
El 23/10, MAS anunció que los bancos centrales de Malasia y Tailandia se suman a BLOOM junto con Singapur. El objetivo principal es estudiar cómo las instituciones aceptan, intercambian y liquidan pagos con distintas formas de dinero digital en varios mercados.
BLOOM abarca tanto depósitos bancarios tokenizados como stablecoins que cumplen los requisitos regulatorios. Visa, Mastercard, Ripple y el Grupo Banco Mundial también forman parte del grupo ampliado de participantes.
Tres cuestiones clave:
• ¿Cómo aceptan las instituciones de distintos países los pagos y los liquidan?
• ¿Cómo se conectan las diferentes redes?
• ¿Cómo se integran la verificación de identidad, el control de sanciones y los límites de transacción?
Lo que me llama la atención es la distancia entre «poder transferir tokens» y «poder liquidar pagos en la práctica».
Transferir tokens rápidamente no basta. Los bancos también deben ponerse de acuerdo sobre las responsabilidades, los procedimientos operativos y el cumplimiento normativo. BLOOM está abordando precisamente estos eslabones.
Si los marcos comunes funcionan bien, podrían reducirse los costos de conexión entre instituciones y mercados. Es una línea de desarrollo de las stablecoins y la tokenización que vale la pena seguir, pero todavía no significa que los ingresos o el volumen de pagos estén garantizados.
Como inversor, observaría si los proyectos piloto pasan a operaciones reales, el volumen efectivo de transacciones y los mecanismos de creación de valor de cada proyecto. Que una empresa figure en la iniciativa no confirma automáticamente que haya demanda para el token relacionado.
¿Qué creen que liderará la próxima etapa del mundo cripto: las aplicaciones de pagos reales o la especulación? 👀
Fuente: comunicado de MAS del 23/10/2026 sobre la ampliación de BLOOM.