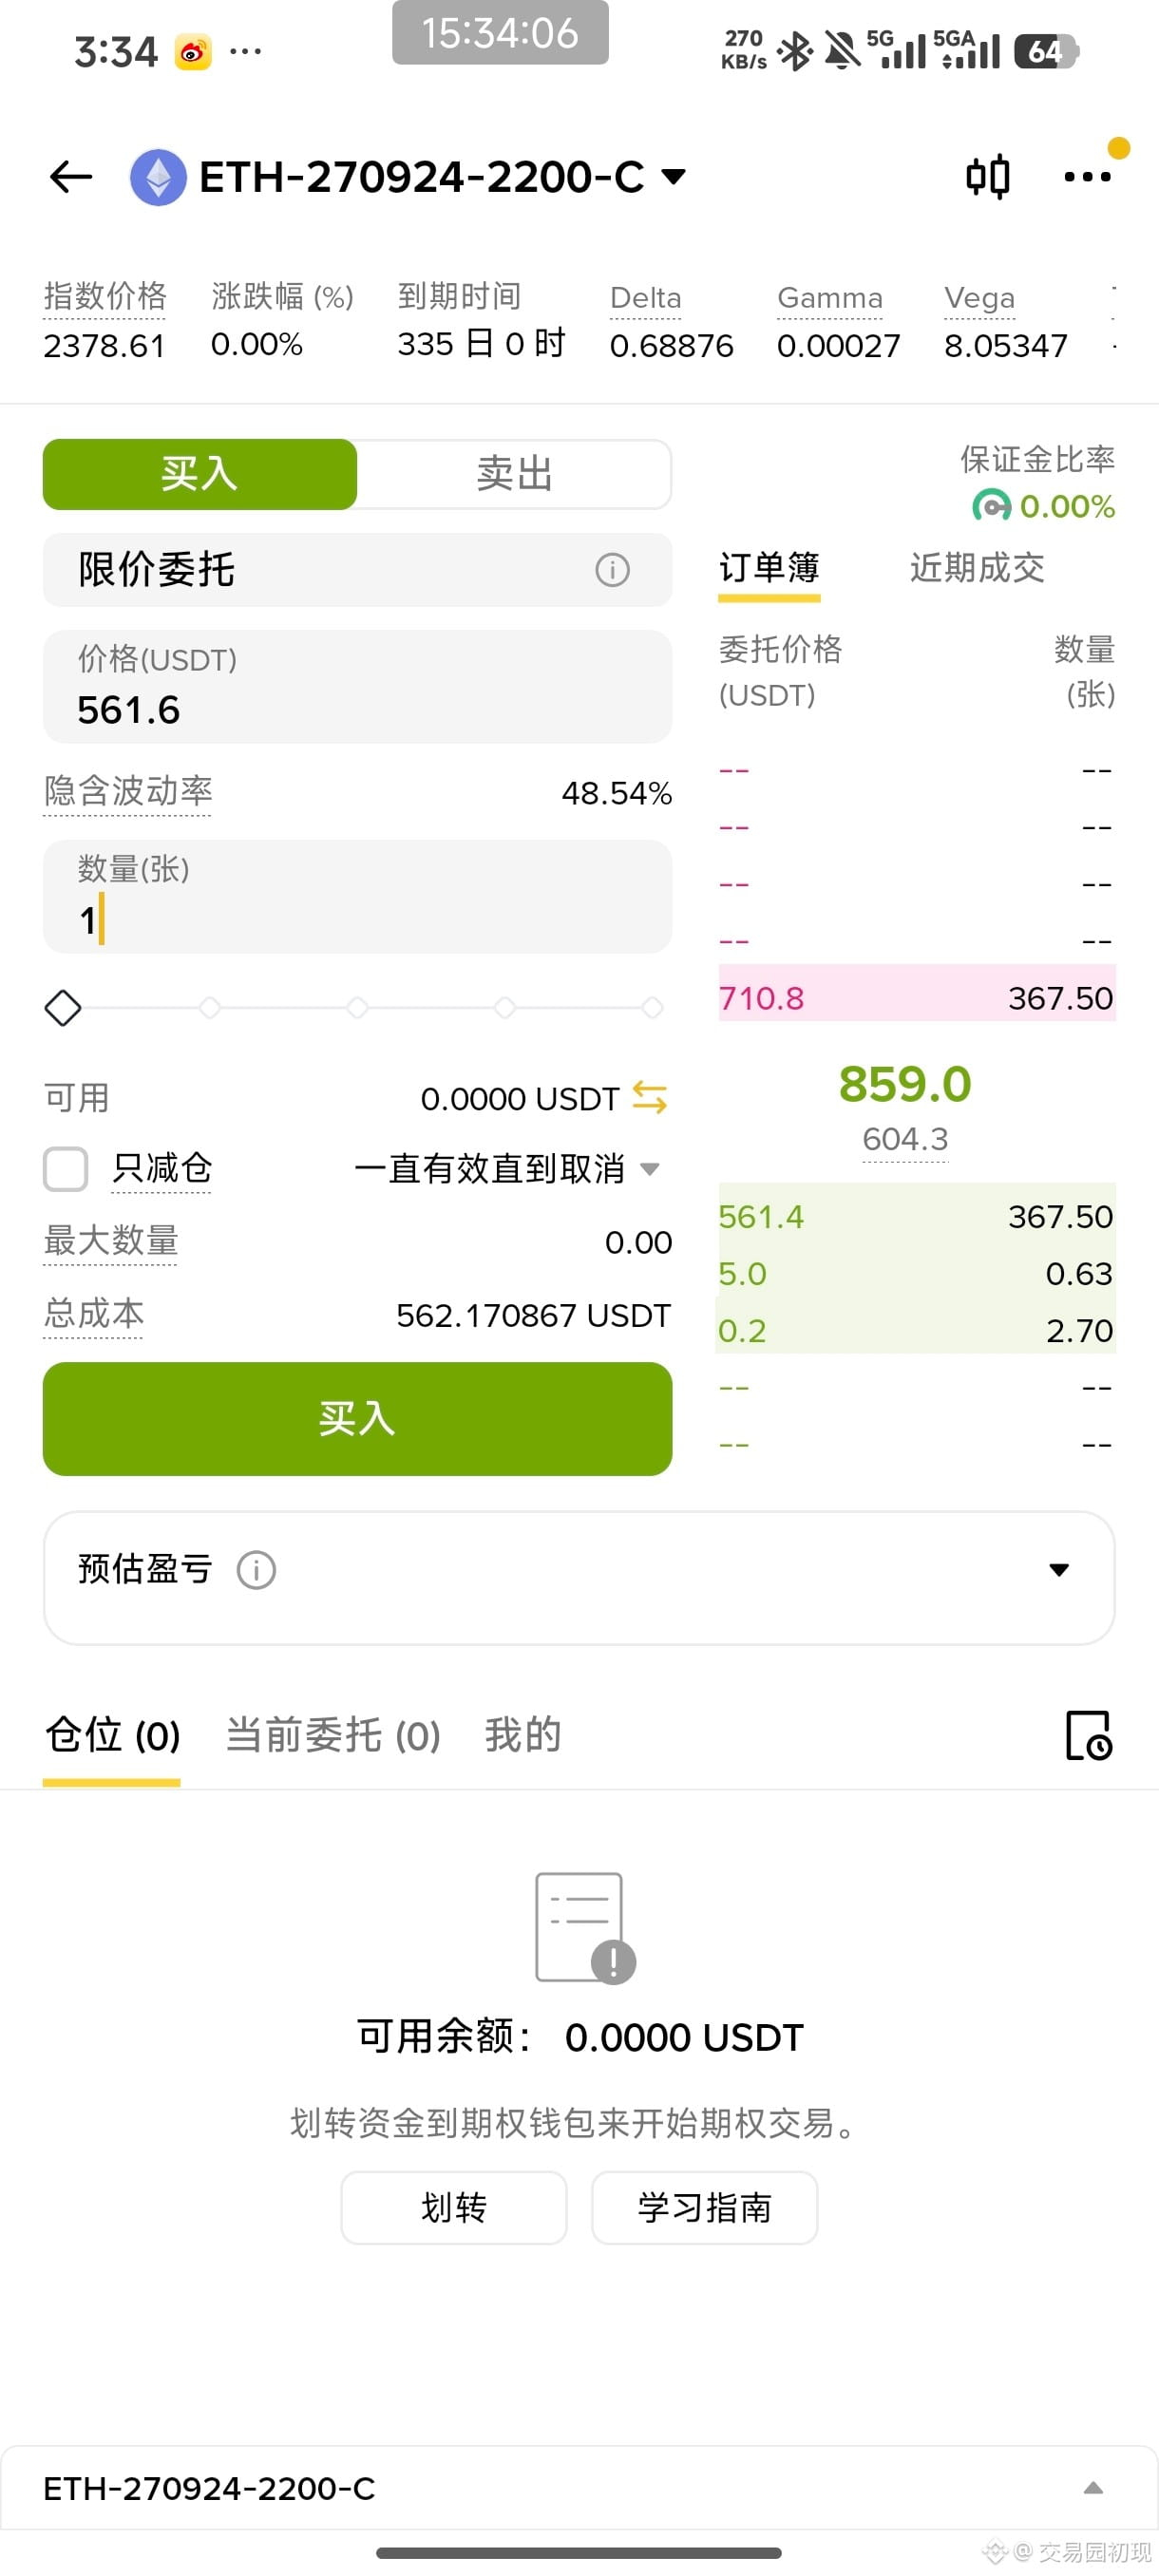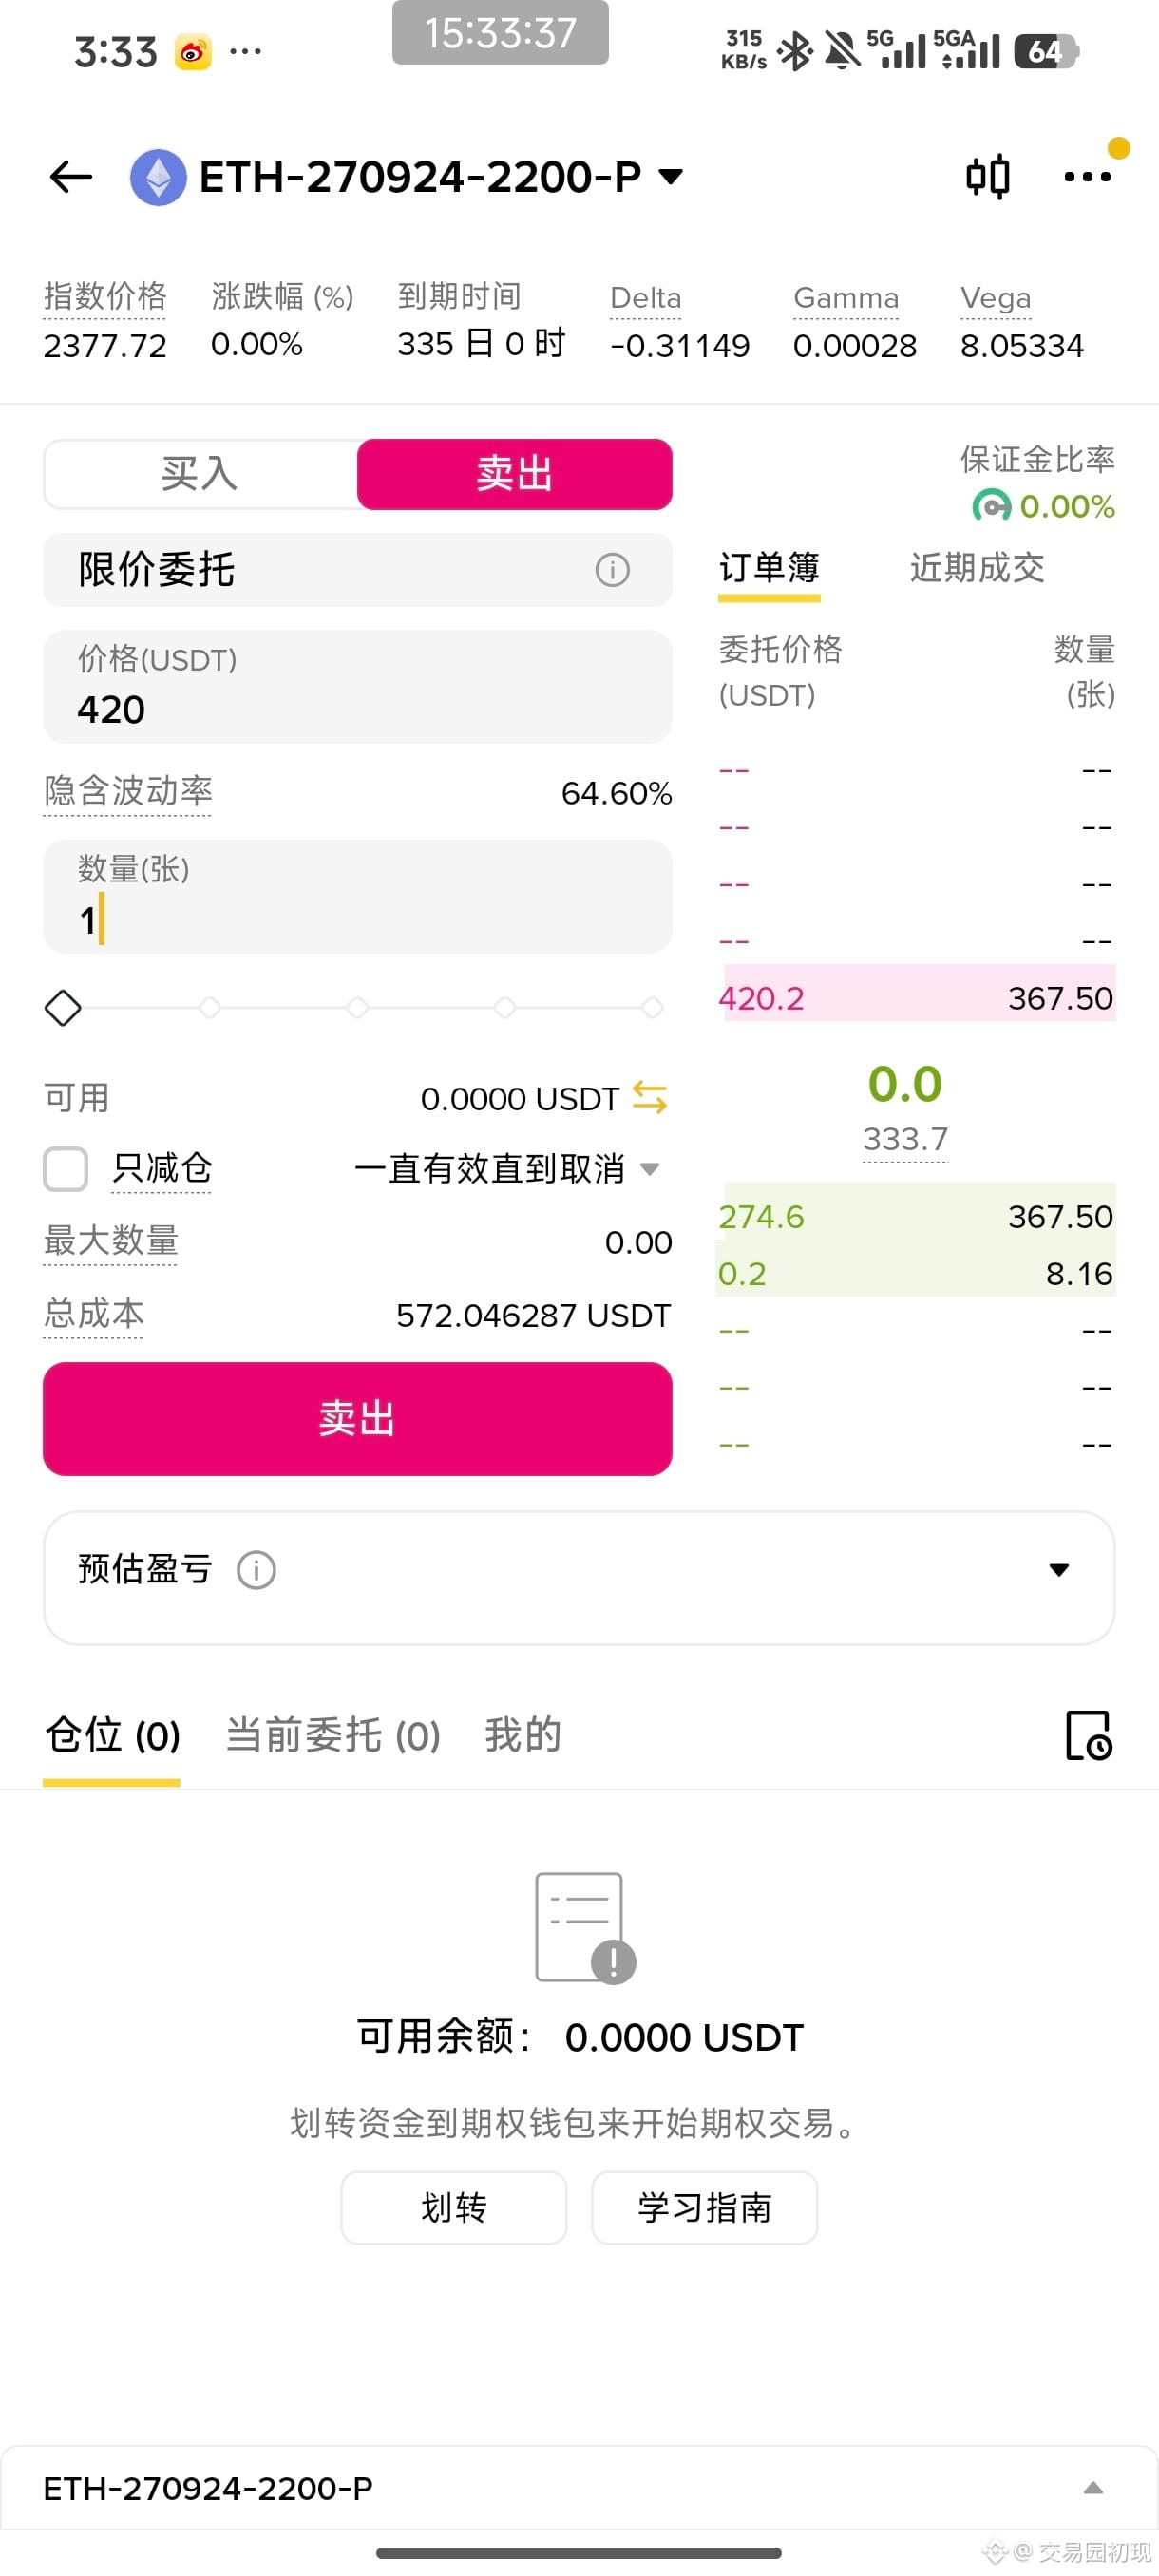
No sé si en el futuro Binance podrá reducir un poco el deslizamiento de las opciones. Ahora tampoco se pueden usar opciones de varias patas y los requisitos de margen no ofrecen ninguna ventaja. Es un desastre.
#期权
Sintetizar una posición larga en criptomonedas de $ETH .
Operación:
ETH con precio de ejercicio de 2200
Vender una put para recibir una prima de 420, con 572 de capital inmovilizado.
Comprar una call pagando una prima de 562, con 562 de capital inmovilizado.
Coste total: 2200+562-420=2342.
Esto significa que con solo 572+562=1134 puedo comprar ether a un año, con un precio de solo 2342, incluso unas decenas por debajo del precio actual.
2342/1134=2.065255732, el apalancamiento es de dos veces y no habrá liquidación en el plazo de un año.
Si durante este año el precio de ETH cae a 200, el valor de mi pata call estará cerca de cero, mientras que lo más probable es que la pata put valga 2500u.
Eso equivaldría a perder 2100u, en consonancia con la caída de ETH. Pero como mi margen es de solo 1134, eh, ⊙∀⊙! Acabo de darme cuenta de que las opciones de Binance también pueden liquidarse 😂 En las opciones de Binance también hay un ratio de margen; si pierde 1134, también habrá liquidación.
Entonces solo queda añadir un seguro: gastar 100u más para comprar una pata put protectora con un precio de ejercicio de 1400u. Así, la pérdida máxima quedará limitada a unos 1200u y no habrá liquidación nunca, aunque el punto de equilibrio estará en 2442.
Si al vencimiento el precio de ETH es 2000, la pérdida será de 442u.
Si al vencimiento el precio de ETH está por debajo de 1400, la pérdida máxima será de 1234.
Si al vencimiento el precio de ETH es 12442, la ganancia será de 10000u.
¡Ese es el encanto de la estrategia de posición larga sintética!
Por 1234u, puedes obtener la subida de ETH durante un año.