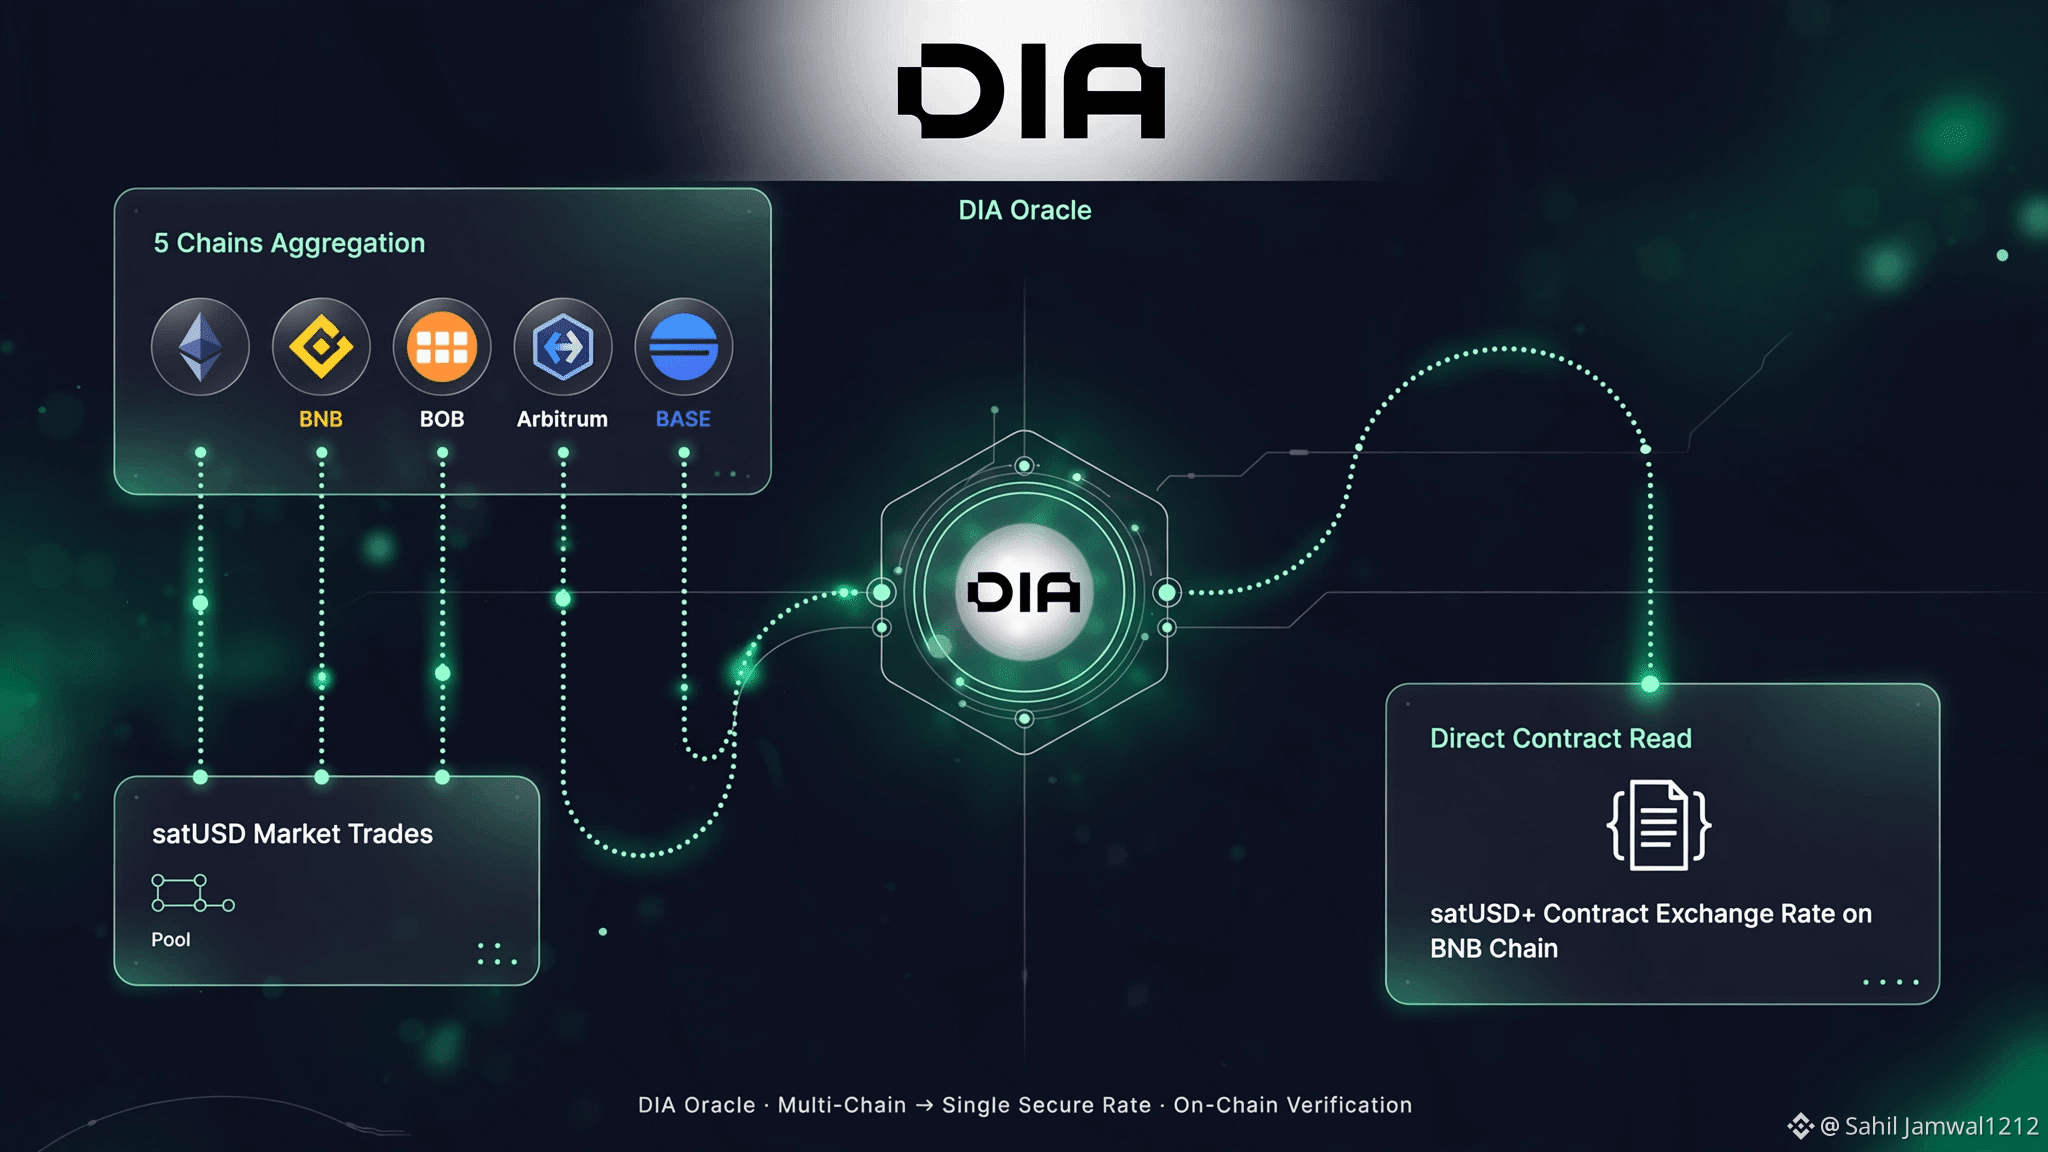
Un pool de DEX con poca liquidez no debería definir automáticamente el valor de un token de bóveda
El hOHM de Origami es un ejemplo interesante de un problema al que se enfrentan los mercados de préstamos DeFi con el colateral estructurado.
Un token de bóveda apalancada puede contener activos y pasivos cuyo valor combinado se puede calcular on-chain. Sin embargo, su precio en DEX puede desviarse temporalmente de ese valor subyacente cuando se agota la liquidez.
Si un protocolo de préstamos depende por completo del precio de mercado, un descuento pronunciado puede reducir la capacidad de endeudamiento o desencadenar liquidaciones, incluso cuando la valoración del balance de la bóveda no haya caído en la misma proporción.
El feed de hOHM de DIA utiliza un diseño con dos metodologías:
• NAV: Lee el balance on-chain y calcula el valor intrínseco por participación usando precios de oráculo para los activos y pasivos subyacentes.
• Precio de mercado: Sigue en paralelo el precio del token en el mercado secundario.
• Agregación: Aplica max(NAV, precio de mercado) para seleccionar el mayor de los dos valores.
La ventaja es clara: un descuento temporal del precio de mercado por debajo del NAV no se convierte automáticamente en el precio del colateral.
Pero hay una contrapartida. Si el precio de mercado supera el NAV, la misma regla elige ese precio más alto, lo que puede sobreestimar el valor fundamental del colateral.
Por eso, el diseño de oráculos no puede separarse de la gestión del riesgo de los préstamos. Un feed debe evaluarse no solo por el origen de sus datos, sino también por cómo combina señales de valoración que compiten entre sí.
La pregunta importante no es simplemente: «¿A cuánto se está negociando el hOHM?». Es: «¿En qué regla de valoración debería confiar el mercado de préstamos en momentos de tensión?». $DIA