


Las acciones cayeron el viernes, cuando las ventas que habían golpeado el día anterior a las acciones de IA y de semiconductores se extendieron a la mayor parte del mercado. Los bienes de consumo básico, los servicios públicos y la atención médica —sectores a los que los inversores suelen refugiarse— terminaron todos a la baja. A esto se sumó el crudo estadounidense, que superó los 100 dólares por barril ante el temor de que el conflicto entre Estados Unidos e Irán vuelva a recrudecerse, y los refugios habituales ofrecieron poca protección. El rendimiento de los bonos del Tesoro a 10 años subió ligeramente y pasó el día rondando el 5%.
El Promedio Industrial Dow Jones fue el más afectado: cayó 652,82 puntos, o un 1,23%, hasta los 52.215,16. El S&P 500 retrocedió un 0,52%, hasta los 7.623,68. El Nasdaq tuvo la menor caída de los tres, del 0,21%, y dejó al Compuesto en 25.955,34; mientras tanto, el Russell 2000 de pequeña capitalización perdió un 0,3% y cerró en 2.775,90.
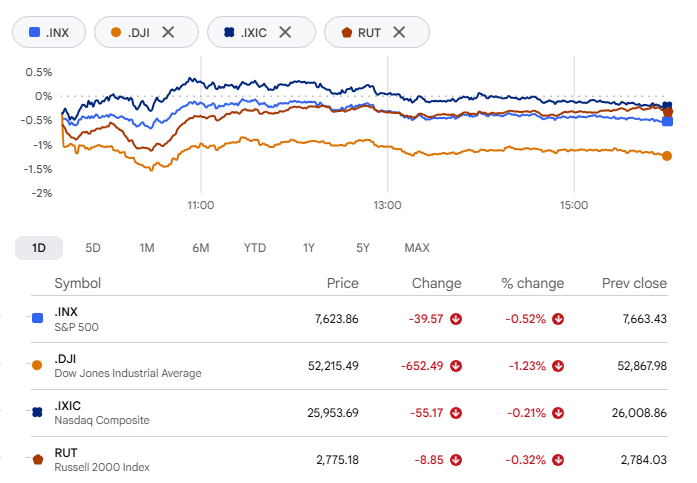
Al observar la semana en conjunto, el resultado parece curioso. El S&P 500 (bajó un 0,5%) y el Nasdaq (bajó un 0,7%) registraron cada uno su segunda pérdida semanal consecutiva. Sin embargo, el Dow ganó un 0,4% en las mismas cinco sesiones, y el Russell 2000 tuvo un desempeño aún mejor, con una subida del 2%.
El diésel les pasa factura a las tiendas de dólar
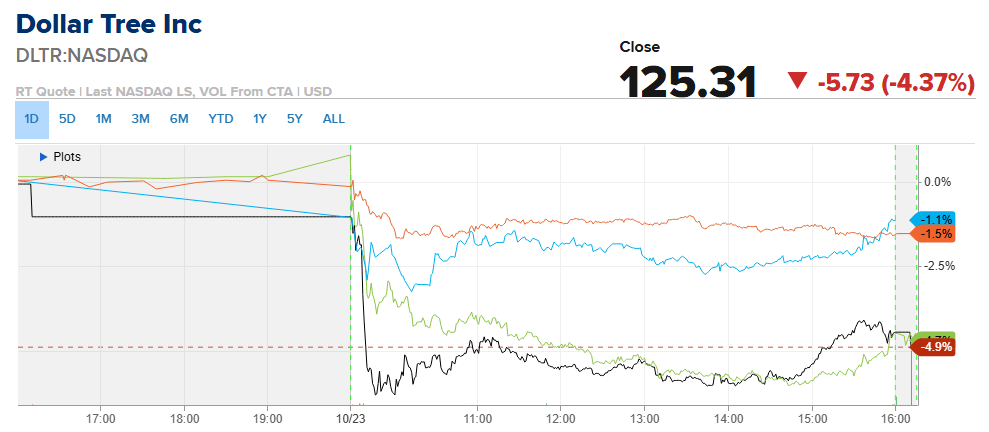
En una nota sobre el diésel, los analistas de Wells Fargo plantearon una nueva preocupación para las tiendas de descuento. Su advertencia: el aumento de los precios del combustible podría reducir las ganancias durante el resto del año y hasta 2027. Dollar Tree y Dollar General cerraron con caídas superiores al 4%, mientras que Five Below y TJX Companies bajaron más de un 1% cada una.
Sus cálculos parten de que en el tercer trimestre el diésel costó alrededor de un 60% más que el año pasado. Con esa base, se espera que el impacto medio sobre el margen operativo aumente a unos 27 puntos básicos, frente a los 18 del segundo trimestre, y que el efecto negativo sobre las ganancias por acción se más que duplique, hasta alcanzar el 6,2%.
A juicio de Wells Fargo, Dollar Tree es la empresa más expuesta, porque históricamente ha recibido un golpe mayor que sus pares cada vez que se dispara el precio del diésel. El banco calcula que en el tercer trimestre esto le costó unos 25 millones de dólares en ganancias, o 50 puntos básicos de margen. La inflación minorista también podría sentir una presión adicional.
American Express recorta personal y lastra al Dow
En el Dow, American Express fue la que más destacó por su impacto negativo: cayó un 3,7% tras anunciar que recortaría alrededor del 5% de su plantilla mundial para, en palabras de sus directivos, «prepararse para la IA». Caterpillar bajó un 2,4% y Goldman Sachs perdió más de un 1%, lo que añadió presión al índice de 30 acciones.
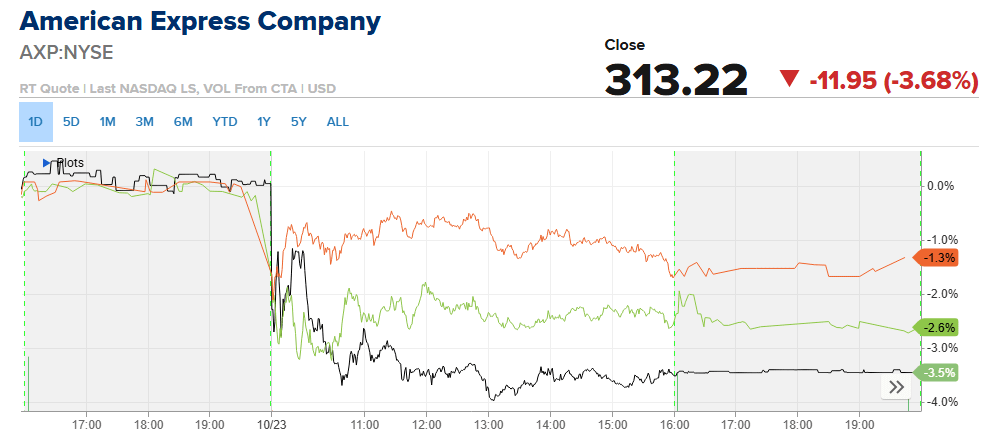
El director ejecutivo Stephen Squeri anunció los recortes junto con los resultados del tercer trimestre y un cargo de reestructuración de 336 millones de dólares; la empresa describe la reorganización como una iniciativa para mejorar la eficiencia y ampliar la adopción de la IA. American Express tenía casi 77.000 empleados a finales de 2025, por lo que la reducción equivaldría a cerca de 3.850 puestos. Las acciones cayeron pese a que las ganancias trimestrales superaron las previsiones.
Moderna vuelve a caer tras las buenas noticias
Moderna (MRNA) perdió alrededor de otro 1% el viernes, después del desplome del jueves. La caída comenzó cuando se filtraron en internet datos parciales sobre la vacuna personalizada contra el melanoma que desarrolla junto con Merck; las acciones llegaron a caer hasta un 25% antes de cerrar la sesión con una baja cercana al 17%. En el peor momento, se esfumaron unos 24.000 millones de dólares de valor de mercado, tras una subida de más del 500% en lo que va de año.
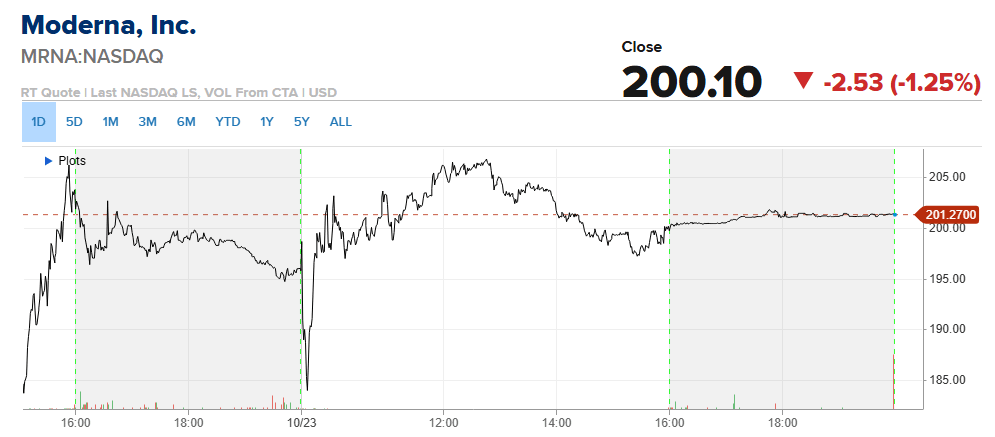
Lo curioso son los propios datos. Cuando los resultados completos se publicaron más tarde el jueves, parecían importantes para los pacientes y acordes con lo que Wall Street esperaba ver. En combinación con Keytruda de Merck, la vacuna redujo el riesgo de recurrencia o muerte un 42% frente a Keytruda por sí solo; a los dos años, cerca del 82% de los pacientes que recibieron la combinación seguían vivos y sin recaída del melanoma, frente al 70% de quienes recibieron solo Keytruda.
Merck también cayó alrededor de un 1% el jueves. Los analistas interpretaron el movimiento como una venta tras la noticia, después de una fuerte subida, y ahora las perspectivas comerciales de la vacuna son una incógnita. Los resultados completos se presentarán este fin de semana en la reunión de la Sociedad Europea de Oncología Médica en Madrid.
Dos informes de resultados, dos desplomes
A última hora del jueves, Deckers Outdoor publicó los resultados de su segundo trimestre fiscal y, para el viernes, sus acciones ya estaban pagando las consecuencias: cotizaban alrededor de un 5% a la baja. El trimestre, que terminó el 30 de septiembre, generó 1.480 millones de dólares en ingresos, por debajo de los 1.510 millones que esperaban los analistas, y las ventas de HOKA y UGG quedaron por debajo de las estimaciones de FactSet. La dirección también redujo sus perspectivas de ingresos para todo el año.
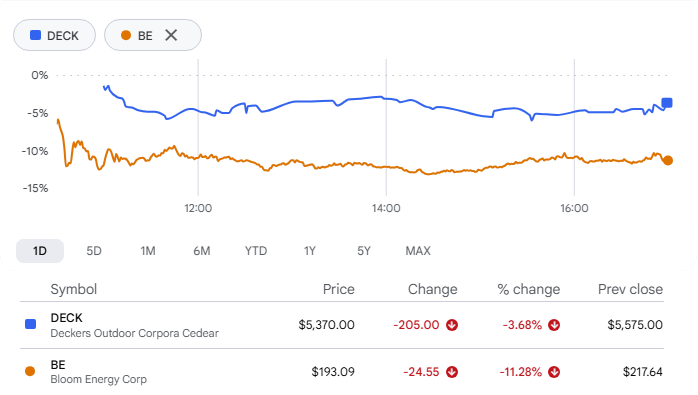
La reacción a Bloom Energy fue más dura: sus acciones cayeron más de un 11%, aunque, a primera vista, los resultados trimestrales daban pocos motivos para ello. Tanto los ingresos como las ganancias superaron las previsiones, y el proveedor de energía in situ para centros de datos elevó sus perspectivas de ganancias para todo 2026. Los inversores se fijaron en otra cosa: el flujo de caja libre fue negativo, de unos 181 millones de dólares. Eso bastó.
Las grandes petroleras marcan récords mientras se hunden los fondos de uranio y energía solar
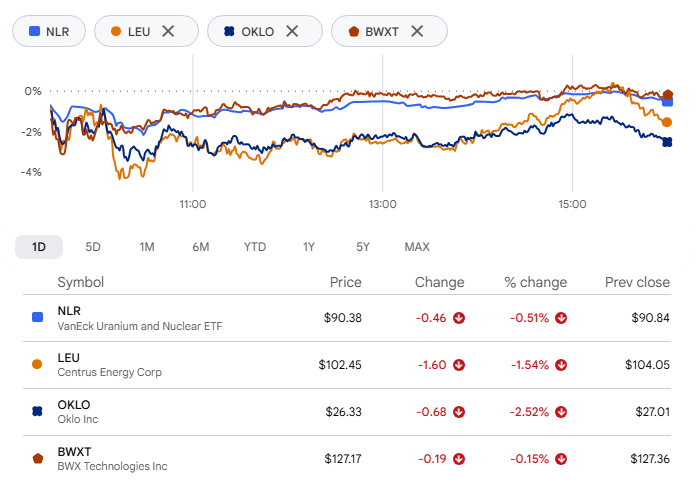
El viernes, el sector energético se dividió en dos direcciones. Los ETF de uranio, energía nuclear y energía limpia cayeron a mínimos de 52 semanas, mientras que los mayores productores de combustibles fósiles del país alcanzaron máximos históricos.
El ETF VanEck Uranium and Nuclear (NLR) cerró con una caída del 0,46%, su nivel más bajo desde mayo de 2025. Las participaciones de esos fondos tampoco tuvieron mejor suerte: Centrus Energy, Oklo y BWX Technologies tocaron mínimos de 52 semanas.
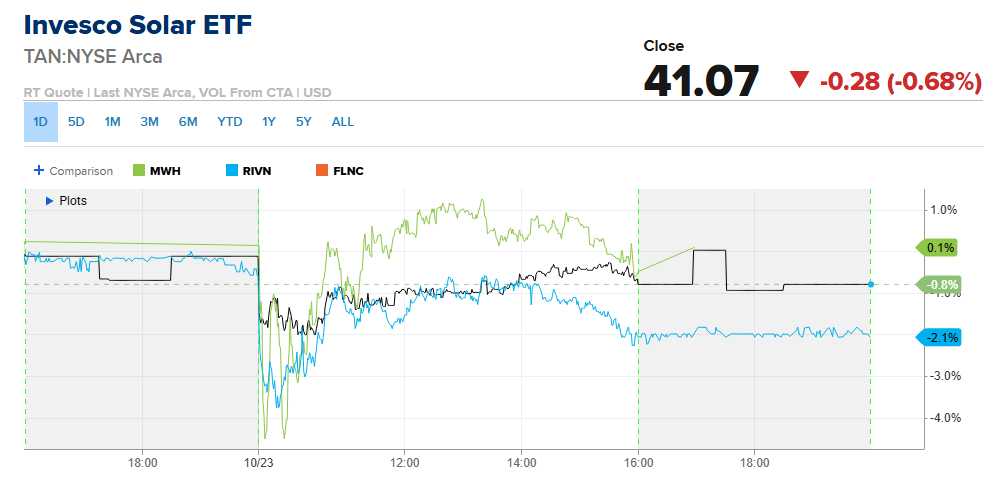
Los fondos de energía solar y de energía limpia en general también se sumaron a la caída. El ETF Invesco Solar (TAN) alcanzó su nivel más bajo desde septiembre de 2025. Las acciones del grupo, entre ellas Solv Energy, Rivian Automotive y Fluence Energy, también cayeron a mínimos de 52 semanas.
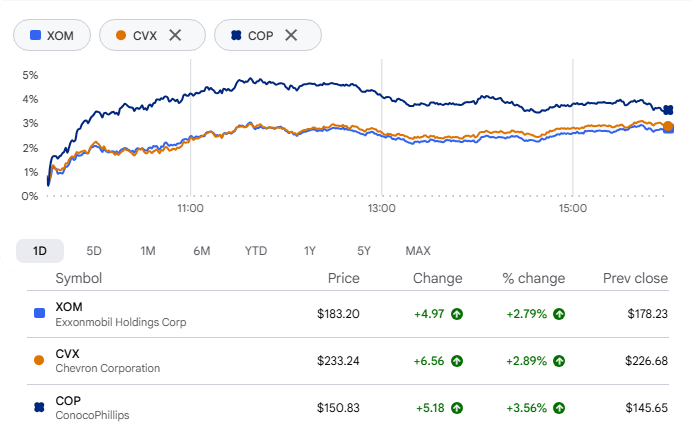
ExxonMobil, Chevron y ConocoPhillips fueron en la dirección opuesta y cotizaron en máximos históricos. El mismo repunte del petróleo, resultados opuestos.
El Brent alcanza un máximo de seis meses por la preocupación por Irán
El petróleo fue el principal factor. Los futuros del West Texas Intermediate subieron un 3,8% y cerraron a 103,27 dólares por barril, mientras que el Brent avanzó un 3,1% y terminó a 116,72 dólares, su mejor cierre desde abril. En la semana, el Brent subió un 6,2%, su tercera ganancia semanal consecutiva.
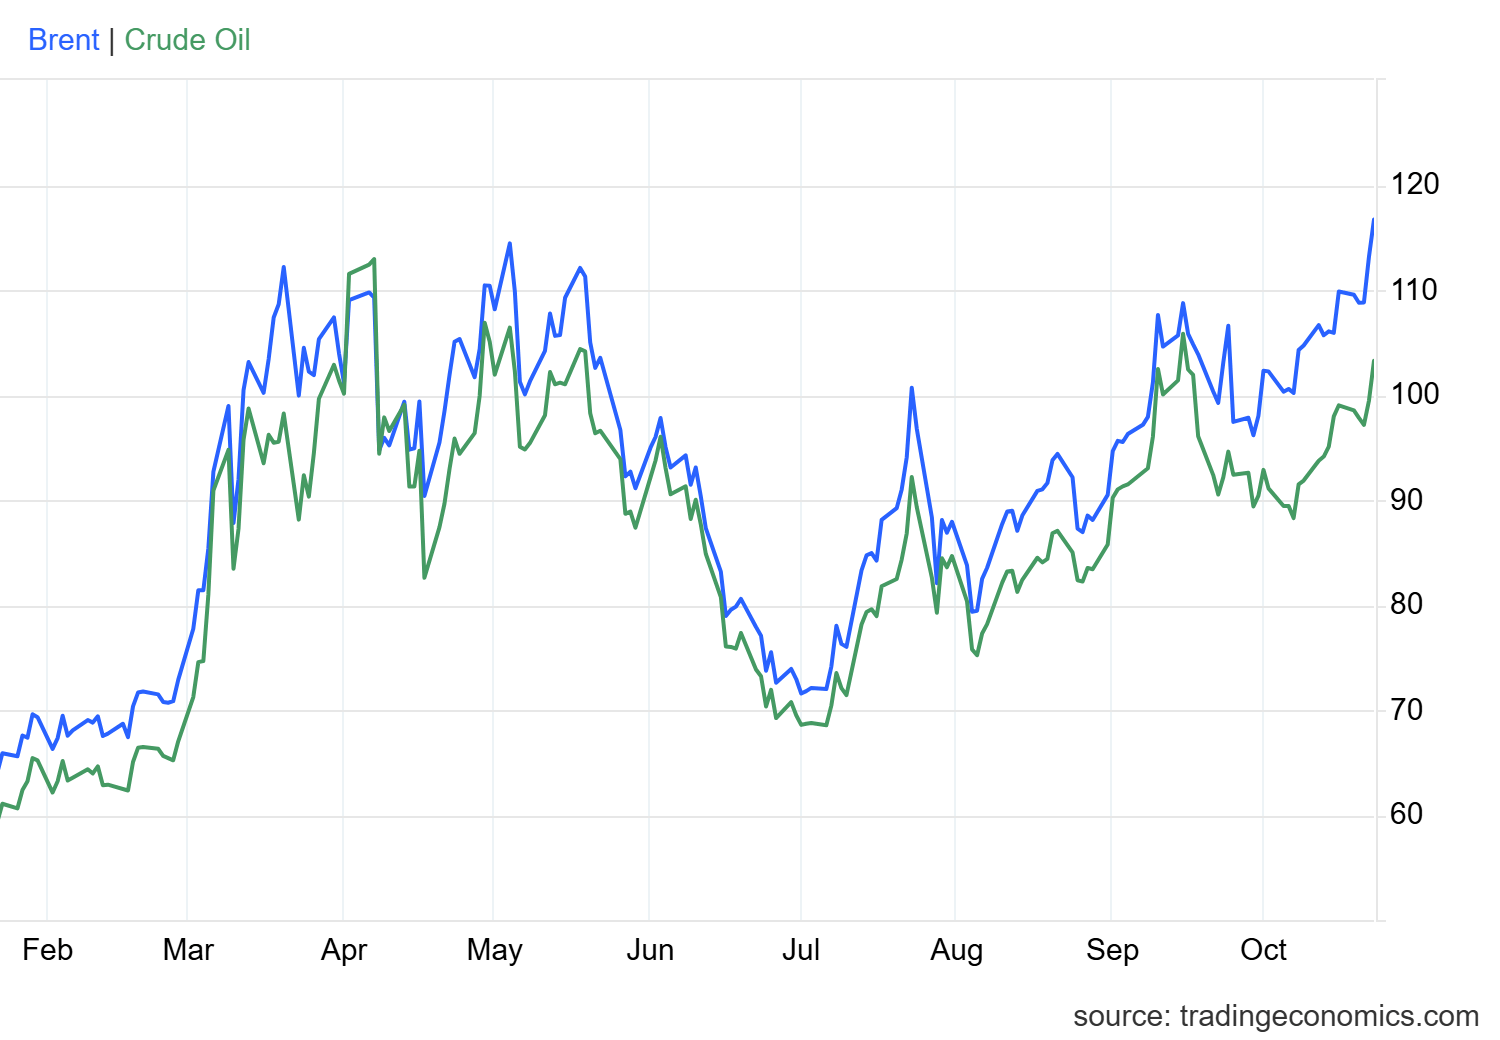
Detrás del repunte están los informes de que Estados Unidos e Israel podrían estar preparando planes para reanudar las acciones militares contra Irán, en el marco de un conflicto regional que se remonta a finales de febrero. Teherán respondió que está preparado para reaccionar. Los ataques de las fuerzas hutíes contra Arabia Saudita añadieron inquietud por el suministro.
SpaceX se gana a un converso
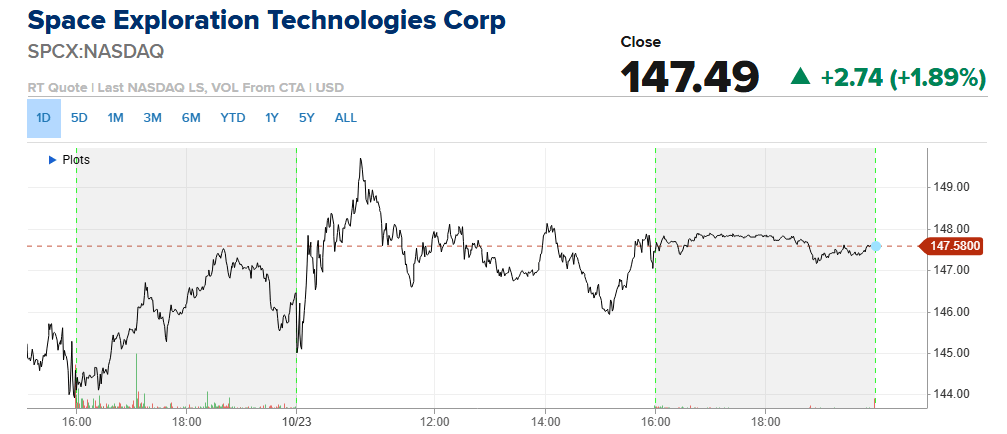
PhillipCapital mejoró dos categorías su recomendación sobre SpaceX (SPCX), la empresa aeroespacial y de IA de Elon Musk, y la elevó de «vender» a «comprar». También subió su precio objetivo de 75 a 250 dólares, ante un crecimiento del negocio de IA superior al esperado. El nuevo objetivo implica un potencial alcista de aproximadamente el 70%. Las acciones cerraron con una subida de casi el 2%.
Análisis sectorial:
Sectores con mejor desempeño
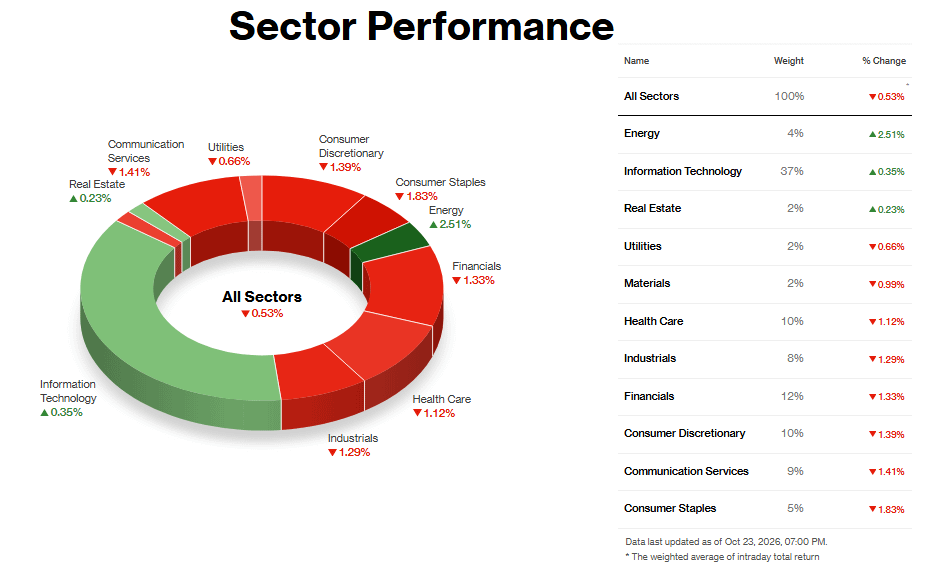
Energía encabezó un mercado en el que solo tres sectores cerraron al alza: subió un 2,51% cuando el crudo volvió a superar los 100 dólares. El WTI cerró a 103,27 dólares y el Brent a 116,72, su cierre más alto desde abril, tras informes de que Estados Unidos e Israel podrían estar planeando nuevos ataques contra Irán.
La subida del 0,35% de Tecnología parece pequeña hasta que se recuerda que representa el 37% del índice, lo que limitó las pérdidas. El rebote llegó después de un jueves brutal, en el que el índice Philadelphia Semiconductor cayó un 6,72%, con sus 30 componentes a la baja. Las acciones de memoria, como Micron y SanDisk, lideraron la recuperación. Parece un intento de rebote, no un cambio de tendencia, ya que el sector sigue cayendo más de un 5% en octubre.
La subida del 0,23% de Bienes raíces se debió a un rincón del sector. Crown Castle saltó alrededor de un 9% y American Tower cerca de un 4%, después de que Bloomberg informara que SpaceX busca acceso a al menos 80.000 emplazamientos de telefonía móvil. Los propietarios de torres podrían beneficiarse si una nueva operadora despliega una red. El resto del sector no contó con ese impulso, mientras el rendimiento de los bonos a 10 años subió 3,6 puntos básicos, hasta el 4,989%.
Sectores con peor desempeño
Bienes de consumo básico cayó un 1,83%, sin que hubiera un factor específico relacionado con alguna empresa. Este grupo defensivo devolvió parte de las ganancias extraordinarias acumuladas. El ETF del sector subió alrededor de un 11% en octubre, encaminándose a su mejor mes registrado. Procter & Gamble tuvo el jueves su mejor jornada desde marzo de 2020. Coca-Cola, que cayó un 2,76% el viernes, había estado cotizando en máximos históricos. Las acciones de consumo básico suelen comportarse como sustitutos de los bonos y, con los rendimientos subiendo de nuevo hacia el 5%, resultó más difícil justificar la prima que los inversores pagaron el jueves.
Servicios de comunicación perdió un 1,41%, arrastrado por las telecomunicaciones y no por todo el sector. El informe sobre SpaceX golpeó las acciones de las operadoras, y AT&T ya venía débil tras presentar sus resultados del 21 de octubre, cuando un deterioro contable de 2.600 millones de dólares y una elevada deuda tras el acuerdo por el espectro eclipsaron que superara las previsiones de BPA. AT&T, Verizon y T-Mobile cayeron por el temor a un cuarto competidor nacional.
Bienes de consumo discrecional cayó un 1,39%, también sin un factor dominante. El petróleo por encima de los 100 dólares avivó las preocupaciones por la inflación, volvió a impulsar los rendimientos al alza y golpeó a las acciones de consumo sensibles al precio del petróleo. El aumento de las tasas lleva semanas pesando sobre el grupo. El pesimismo en torno al sector del lujo empeoró después de que Kering cayera un 12% en las primeras operaciones, tras una disminución del 6% en las ventas de Gucci.
La semana que viene viene cargada. La reunión de política monetaria de la Fed termina el miércoles; se espera ampliamente que las tasas se mantengan sin cambios. Alphabet, Microsoft y Amazon también presentan sus resultados, en un mercado que lleva varias sesiones preguntándose quién pagará la expansión de la IA. Los informes de que una nueva ofensiva de Estados Unidos e Israel contra Irán se aplazaría hasta después de las elecciones de mitad de mandato del 3 de noviembre dan a los operadores de petróleo una segunda fecha que seguir de cerca.
El viernes puso en una misma sesión las preocupaciones por la financiación de la IA y las preocupaciones por el crudo, después de varios días en que se turnaron. Si seguirán apareciendo juntas es algo que nadie ha logrado valorar.