
Análisis integral en profundidad de IRYS: accionistas institucionales, capital y token, equipo técnico y oportunidades de inversión tras la subida explosiva
I. ¿Qué es IRYS? Análisis de su modelo de negocio principal
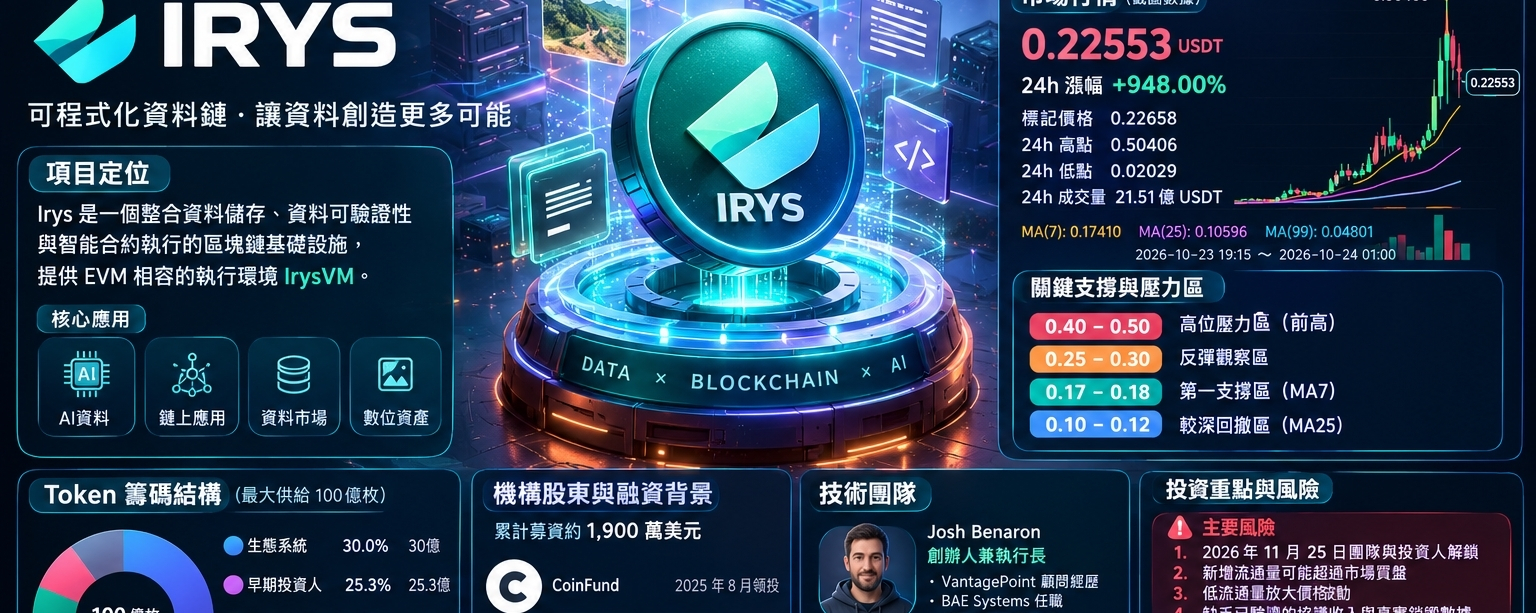
Irys es un proyecto de infraestructura blockchain centrado en datos programables; anteriormente se llamaba Bundlr. Su enfoque principal es integrar el almacenamiento de datos, la verificabilidad de los datos y la ejecución de contratos inteligentes, además de ofrecer un entorno de ejecución compatible con EVM, IrysVM.
Su objetivo es resolver el problema de que los datos no solo se almacenen, sino que también puedan ser leídos por aplicaciones, verificados y utilizados para el cálculo en cadena; sus aplicaciones potenciales incluyen datos para IA, aplicaciones on-chain, mercados de datos y activos digitales.
Pero invertir en IRYS no puede basarse solo en el relato tecnológico; primero hay que hacerse tres preguntas:
Primero, ¿quién paga?
¿Están los desarrolladores, empresas y aplicaciones dispuestos a pagar de forma continua por el almacenamiento de datos, la ejecución y los servicios de red?
Segundo, ¿a dónde va el dinero?
¿Cuánto ingreso de la red va a los proveedores de almacenamiento, validadores y costes operativos? ¿Cuánto de esas comisiones se quema realmente?
Tercero, ¿cuánto puede obtener el token?
¿Puede el token de IRYS capturar valor económico de forma continua mediante comisiones de red, quema, staking u otros mecanismos?
Lo que realmente determina el valor a largo plazo de IRYS no es solo si la tecnología tiene futuro, sino si esa tecnología puede generar demanda real y si esa demanda puede convertirse en captura de valor para el token.
II. Accionistas institucionales y antecedentes de financiación
Los datos públicos de financiación muestran que Irys recibió el respaldo de varias firmas de inversión en cripto, con una recaudación acumulada de unos 19 millones de dólares. Las estadísticas de distintas plataformas pueden variar ligeramente.
Entre las instituciones de inversión identificables en los datos públicos se incluyen:
CoinFund
Una firma de capital riesgo del sector cripto; los datos públicos la señalan como una de las entidades líderes de la siguiente ronda de financiación de Irys. Conviene observar si el capital institucional puede respaldar el desarrollo continuo del proyecto y cómo se estructuran la adquisición y el desbloqueo de tokens.
Framework Ventures
Una firma de capital riesgo de blockchain que apareció en los datos de financiación relacionados. La participación de inversores tempranos indica que el proyecto obtuvo respaldo de capital, pero no significa que actualmente sigan manteniendo todos los tokens, ni que necesariamente vayan a sostener el precio en el mercado.
Lemniscap
Una firma de inversión en criptomonedas; los datos públicos la incluyen en la lista de inversores relacionados con Irys. En adelante, deberá seguirse su posición real, las condiciones de desbloqueo y el flujo de tokens.
Hypersphere Ventures
Una firma de inversión en activos digitales que también aparece en los datos de financiación temprana o posterior de Irys.
La lista pública también incluye Amber Group, Permanent Ventures, Tykhe Ventures, Varrock, Breed VC, Primitive Ventures, entre otros.
Sin embargo, hay que prestar atención a tres cuestiones clave.
Primero, el monto de la financiación no equivale al valor intrínseco del token.
Segundo, que una institución haya invertido alguna vez no significa que actualmente siga manteniendo todos los tokens.
Tercero, sin pruebas verificadas de la titularidad de los monederos, los registros de desbloqueo y los movimientos en cadena, no se puede afirmar que una institución esté comprando o vendiendo.
Mi juicio es este: IRYS sí cuenta con cierto respaldo de capital institucional, pero la lista de instituciones por sí sola no basta para demostrar que la valoración del token sea razonable, y mucho menos puede tomarse directamente como garantía de subidas futuras.
III. Estructura de tenencia de tokens: uno de los mayores riesgos
Los datos públicos de tokenomics muestran que el suministro máximo de IRYS es de 10 mil millones de unidades.
De ese total, la distribución del ecosistema es de alrededor del 30%, los inversores tempranos alrededor del 25,3%, el equipo principal y asesores alrededor del 18,8%, la fundación alrededor del 9,9%, el airdrop y los incentivos futuros alrededor del 8%, y la liquidez y las alianzas de cotización alrededor del 8%.
Estos porcentajes reflejan la distribución de tokens; no significan que todos los tokens estén ya en circulación, ni que cada categoría esté controlada por un único titular.
1. Los inversores tempranos poseen alrededor del 25,3%
Tomando como base el suministro máximo de 10 mil millones de unidades, la asignación para los inversores tempranos es de aproximadamente 2,53 mil millones de tokens.
El riesgo central de esta parte del suministro radica en el coste de adquisición, la velocidad de desbloqueo y la disposición a vender.
Si el coste de adquisición de los inversores tempranos es muy inferior al precio del mercado público, incluso vendiendo solo una parte de los tokens podrían generar presión sobre el mercado.
Pero no se puede concluir que necesariamente venderán solo porque su coste de adquisición sea más bajo. Es necesario verificar los desbloqueos reales, las transferencias de monederos y las entradas a exchanges.
2. El equipo principal y los asesores poseen alrededor del 18,8%
Tomando el suministro máximo como base, la asignación para el equipo y asesores es de aproximadamente 1,88 mil millones de tokens.
Que el equipo mantenga tokens puede alinear intereses a largo plazo, pero si el nuevo suministro tras el desbloqueo supera la demanda del mercado, también ejercerá presión sobre el precio.
Por tanto, los inversores deben evaluar al mismo tiempo los incentivos a largo plazo del equipo y el posible riesgo de dilución, en lugar de considerar simplemente que la tenencia del equipo es algo positivo.
3. Equipo e inversores juntos suman alrededor del 44,1%
Los inversores tempranos y el equipo principal suman aproximadamente el 44,1%, equivalente a 4,41 mil millones de tokens del suministro máximo.
Esta es una fuente de oferta que merece seguimiento estrecho, pero hay que subrayar que el 44,1% es un porcentaje de asignación, no un suministro en circulación que pueda venderse inmediatamente.
La presión real de venta también depende del bloqueo, el vesting, la cantidad desbloqueada, la voluntad de los tenedores y la profundidad del mercado.
IV. 25 de noviembre de 2026: una fecha clave para observar el desbloqueo
Los datos públicos muestran que IRYS se emitió el 25 de noviembre de 2025, y que los tokens del equipo e inversores adoptan un cliff de 12 meses, seguido de un desbloqueo lineal dentro de los 36 meses posteriores.
Por eso, el 25 de noviembre de 2026 es una fecha que merece especial atención.
Suponiendo que los 4,41 mil millones de tokens del equipo y los inversores entren en desbloqueo lineal bajo las mismas condiciones, en promedio unos 122,5 millones de tokens al mes entrarían en fase de desbloqueo.
Si se calcula con 0,22553 USDT, el valor nominal sería de aproximadamente 27,63 millones de USDT al mes.
Pero esto es solo un cálculo basado en supuestos específicos y no puede tomarse directamente como la cantidad real de ventas mensuales.
Lo que realmente hay que comprobar es:
- La cantidad real desbloqueada y su cronograma.
- Si los tokens ya desbloqueados se transfieren a exchanges.
- Si los inversores transfieren tokens a creadores de mercado u otras direcciones.
- Si la nueva demanda mensual del mercado puede absorber el nuevo suministro en circulación.
Desbloqueo no equivale a venta; pero si el nuevo suministro en circulación supera de forma continua la demanda real, el token puede enfrentarse a una presión de oferta a largo plazo.
V. Bajo volumen en circulación: ¿por qué el precio puede dispararse?
Una plataforma pública de datos llegó a situar el volumen en circulación de IRYS en unos 2 mil millones de tokens, frente a un suministro máximo de 10 mil millones. El volumen circulante real debe verificarse de nuevo con los datos más recientes disponibles.
Si se toma como base un volumen en circulación de 2 mil millones, solo alrededor del 20% del suministro máximo estaría contabilizado en circulación.
Un bajo volumen en circulación puede producir dos efectos totalmente distintos.
Cuando las órdenes de compra entran de forma concentrada, la limitada profundidad del mercado puede hacer que el precio suba rápidamente.
Pero cuando los primeros tenedores toman ganancias o nuevos tokens entran al mercado, el precio también puede caer con rapidez.
Esta estructura puede amplificar tanto las subidas de corto plazo como los riesgos de corrección.
Por tanto, una subida del 948% de IRYS no basta para demostrar que sus fundamentos hayan crecido diez veces en poco tiempo, ni mucho menos para concluir, solo por el porcentaje de subida, que existe manipulación del mercado.
VI. Equipo técnico y capacidad de ejecución
Entre los miembros principales que figuran en la información pública están Josh Benaron, fundador y CEO; Jesse Wright, ingeniero jefe; y Gus Lobo, director de marketing.
Josh Benaron: fundador y CEO
Su currículum público menciona que trabajó en VantagePoint en el área de consultoría y en BAE Systems, y que estudió en la University of Surrey en un programa relacionado con informática.
La clave para evaluarlo no es fijarse solo en su currículum, sino en si puede convertir la arquitectura tecnológica en clientes que paguen de forma continua, adopción por parte de desarrolladores e ingresos sostenibles.
Jesse Wright: ingeniero jefe
La información pública lo identifica como miembro principal de ingeniería, pero los detalles verificables de su trayectoria son limitados.
Debe observarse de forma continua la estabilidad de la mainnet, la calidad del código del cliente, el mecanismo de consenso, las auditorías de seguridad, el progreso del desarrollo y la capacidad de respuesta ante fallos.
Gus Lobo: director de marketing
La información pública indica que fue director general de Scrib3.
Para el equipo de marketing, el indicador más importante no es la visibilidad en redes, sino la capacidad de atraer desarrolladores y clientes que usen la red de forma continua y generen comisiones.
Juicio integral del equipo
La dirección tecnológica de IRYS tiene valor de investigación, pero el potencial tecnológico, la capacidad de comercialización y la rentabilidad de inversión del token son tres cuestiones distintas.
Lo que realmente debe verificarse de forma continua incluye:
- Fiabilidad y seguridad de la mainnet.
- Número real de desarrolladores y aplicaciones activas.
- Demanda de pago continuo e ingresos de la red.
- Progreso del equipo y eficiencia en el uso de los fondos.
No se puede concluir directamente que el token subirá solo porque el trasfondo del equipo parezca bueno.
VII. Análisis técnico: la estructura del precio tras una subida del 948%
Según una captura del 24 de octubre de 2026, el último precio de IRYSUSDT era de aproximadamente 0,22553 USDT, el máximo de 24 horas fue 0,50406 USDT y el mínimo de 24 horas fue 0,02029 USDT.
El precio llegó a subir hasta 0,50406 y luego retrocedió con fuerza.
Tomando como referencia el máximo anterior, la caída fue de aproximadamente el 55,3%.
Esto demuestra que la volatilidad del mercado es enorme; no se puede ignorar el riesgo de toma de beneficios en niveles altos y de liquidaciones por apalancamiento solo porque la tendencia siga siendo alcista.
Los datos de medias móviles en la captura fueron:
MA(7): 0,17410.
MA(25): 0,10596.
MA(99): 0,04801.
En ese momento, el precio seguía por encima de las tres medias móviles, por lo que la tendencia de corto plazo era alcista; pero la distancia entre el precio y las medias de medio plazo era demasiado grande, lo que implicaba riesgo de reversión a la media.
Zonas clave de precio
0,40–0,50 USDT: zona de observación de presión en niveles altos
0,50406 es el máximo de 24 horas que aparece en la captura. Si vuelve a subir, debe observarse si logra romper y mantenerse por encima con claridad, y no solo si hace una mecha momentánea.
0,25–0,30 USDT: zona de observación del rebote
Este es un rango utilizado para analizar escenarios de trading, no una resistencia histórica confirmada. Si al rebotar entra volumen y aparece una mecha superior, conviene prestar atención a la presión vendedora.
0,17–0,18 USDT: primera zona de soporte a vigilar
Cerca de la MA(7) de 0,17410. Si el precio retrocede y luego deja de caer, formando un mínimo más alto y con un repunte de compras, la tendencia alcista aún podría continuar.
0,10–0,12 USDT: zona de retroceso más profundo a vigilar
Cerca de la MA(25) de 0,10596. Si el precio cae hasta esta zona, significará que el entusiasmo de corto plazo se ha enfriado mucho, aunque no garantiza que deje de caer.
Todos estos niveles son zonas de observación basadas en la captura, no soportes ni precios objetivo garantizados.
Tres escenarios posteriores
Primer escenario: continuación alcista fuerte.
El precio se mantiene sobre 0,17–0,18, forma un mínimo más alto y rompe con volumen el máximo de la consolidación de corto plazo. Solo en ese caso se podría considerar abrir posiciones largas siguiendo la tendencia.
Segundo escenario: oscilación en niveles altos.
El precio fluctúa repetidamente y el volumen va disminuyendo gradualmente. En ese caso, hay que esperar a que el rango se defina; no conviene perseguir el precio en medio del rango.
Tercer escenario: subida explosiva seguida de caída brusca.
Si el precio cae por debajo de 0,17 y el rebote no logra recuperarlo, hay que considerar la posibilidad de una prueba adicional de 0,10–0,12.
Para los traders de contratos perpetuos, no se debe abrir largos a ciegas solo porque la subida de corto plazo haya sido sorprendente, ni tampoco ponerse muy cortos solo porque aparezca una mecha superior larga.
VIII. Análisis de valoración: ¿IRYS está caro o barato ahora mismo?
Suponiendo un volumen en circulación de 2 mil millones de tokens y un suministro máximo de 10 mil millones, y usando el precio de la captura de 0,22553 USDT:
La capitalización de mercado en circulación es de aproximadamente 451 millones de USDT.
La valoración totalmente diluida (FDV) es de aproximadamente 2,255 mil millones de USDT.
Esto significa que, bajo los supuestos anteriores, la FDV equivale a unas cinco veces la capitalización en circulación.
Si el precio sube a 0,30 USDT, la FDV alcanzará los 3 mil millones de USDT.
Si el precio sube a 0,50 USDT, la FDV alcanzará los 5 mil millones de USDT.
Estas cifras no son precios objetivo, sino escenarios para evaluar la valoración.
Cuando la FDV ya alcanza varios miles de millones de dólares, el mercado necesita una adopción, un uso de red y una actividad económica considerables para sostener la valoración a largo plazo.
Sin ingresos anuales del protocolo verificados, sin una cantidad real de quema y sin demanda de pago sostenible, no consideraría directamente a IRYS como un activo infravalorado.
IX. Los tres indicadores clave que más merece la pena seguir en IRYS
Primero: ingresos reales mensuales del protocolo.
Hay que distinguir entre pagos reales de usuarios, incentivos en tokens y otros subsidios. Solo una demanda de pago sostenida puede demostrar que el modelo de negocio es sostenible.
Segundo: quema neta real mensual.
No basta con ver que el proyecto haya diseñado un mecanismo de quema; hay que confirmar la cantidad realmente quemada y compararla con la nueva emisión y el suministro desbloqueado.
Tercero: la proporción entre nuevo suministro en circulación y las órdenes de compra del mercado.
Este es uno de los indicadores de riesgo más importantes durante la fase de desbloqueo de IRYS. Si el nuevo suministro supera de forma continua la demanda real, incluso si el proyecto avanza tecnológicamente, el precio del token aún podría verse presionado.
X. Conclusión de inversión final
IRYS actualmente cuenta con una posición tecnológica y unos antecedentes de financiación institucional que merecen ser estudiados, pero no es un activo que pueda considerarse automáticamente digno de una posición grande solo por el relato tecnológico.
Yo centraría el análisis en tres niveles.
Fundamentos: ¿la demanda real sigue creciendo? ¿La red genera ingresos verificables?
Tokenómica: tras el desbloqueo del equipo y los inversores, ¿el nuevo suministro supera la capacidad de absorción del mercado?
Técnico: después de la subida explosiva, ¿puede mantenerse en zonas clave y formar una estructura de precio saludable?
Mi conclusión es:
IRYS merece seguimiento continuo, pero antes de que los ingresos reales, la captura de valor del token y el suministro desbloqueado estén mucho mejor verificados, no debería considerarse un objetivo de inversión a largo plazo infravalorado solo por la magnitud de su subida o por la lista de accionistas institucionales.
Lo que realmente merece comprarse no es solo un token cuyo precio pueda subir, sino un activo con demanda real, actividad económica sostenida y que además permita que sus tenedores se beneficien de forma tangible.