

RESUMEN EJECUTIVO: LA DOBLE PRESIÓN DEL GASTO DE CAPITAL EN IA Y LOS SHOCKS ENERGÉTICOS
Nuestro análisis en Aether Global indica que los mercados mundiales se encuentran en un punto de inflexión crítico el 23 de octubre de 2026. Una potente confluencia de cambios estructurales corporativos y fricciones macroeconómicas y geopolíticas está provocando una nueva valoración de los activos financieros en todo el mundo. Las acciones tecnológicas atraviesan una fuerte recalibración de sus valoraciones tras $METAB una cifra de flujo de caja negativo de varios miles de millones de dólares, impulsada por el agresivo gasto de capital en infraestructura de IA. Al mismo tiempo, el petróleo crudo ha alcanzado máximos de varios meses, cerca de los 114 dólares por barril, en medio de una escalada militar en torno al estrecho de Ormuz. Mientras tanto, la actividad estratégica corporativa —desde la disruptiva entrada de $SPCXB en la infraestructura inalámbrica de EE. UU. hasta las amplias reestructuraciones de IA en el sector de servicios financieros— indica que los líderes empresariales están virando hacia una ejecución más ágil y eficiente.
I. RESUMEN DIARIO DEL MERCADO Y DESEMPEÑO DE LAS PRINCIPALES CLASES DE ACTIVOS
Los mercados de renta variable experimentaron una volatilidad significativa entre distintas clases de activos el jueves y el viernes. Las acciones tecnológicas de megacapitalización, que venían registrando un fuerte crecimiento, arrastraron a la baja a los índices generales, mientras que las acciones del sector energético y las materias primas subieron con fuerza debido a las primas de riesgo geopolítico. La tabla de seguimiento exclusiva que aparece a continuación presenta el desempeño de los principales índices de referencia en los mercados internacionales.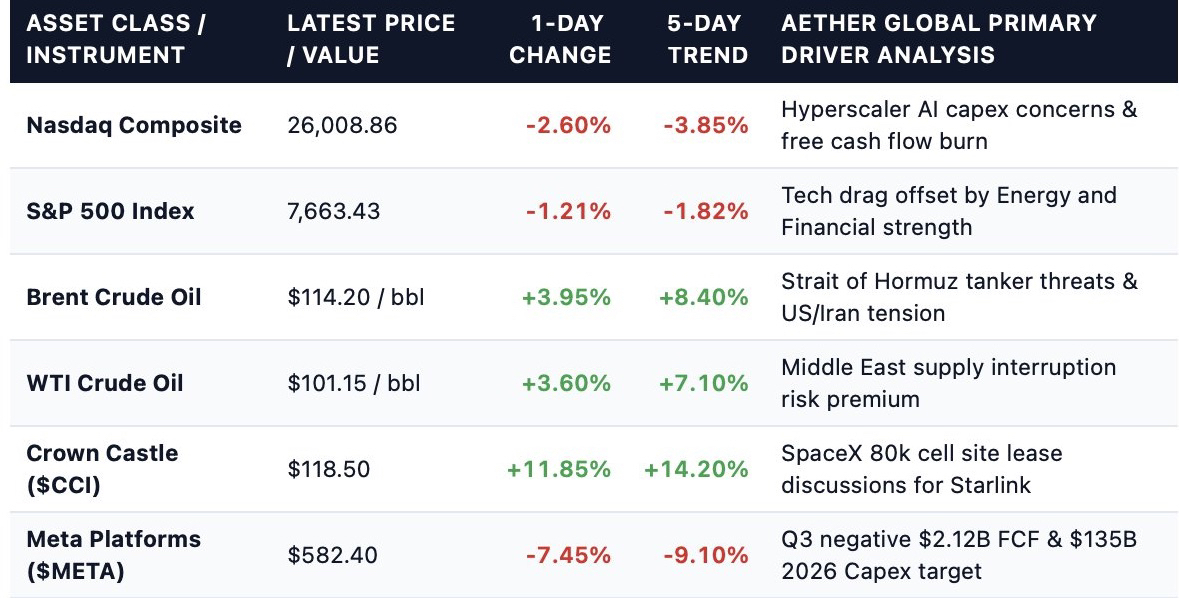
II. EL AJUSTE DE CUENTAS CON EL CAPEX DE IA: LA COMPRESIÓN DEL FLUJO DE CAJA LIBRE DE LOS HIPERECALADORES
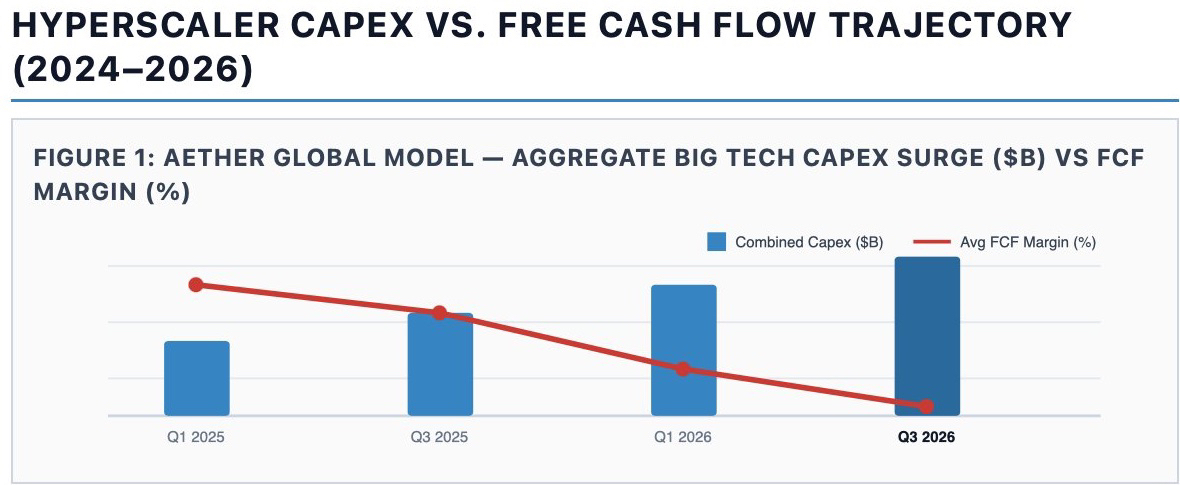
La reacción del mercado refleja una transición estructural más amplia identificada por Aether Global: el paso de «crecer a escala hipermasiva a cualquier costo» a la obligación de rendir cuentas por el retorno sobre el capital invertido (ROIC). Los inversores exigen vías claras de monetización para las aplicaciones de software, la implementación de inferencia y la integración en los flujos de trabajo empresariales, a fin de justificar un gasto de capital anual que ahora supera los 250.000 millones de dólares a un ritmo anualizado entre Meta, #Google Alphabet, #Microsoft , y #amazon .
III. REESTRUCTURACIÓN CORPORATIVA Y PANORAMA DE FUSIONES Y ADQUISICIONES
Más allá de las empresas tecnológicas de megacapitalización, hoy se produjeron movimientos corporativos decisivos en los sectores de servicios financieros, infraestructura de telecomunicaciones, bienes de lujo y atención médica.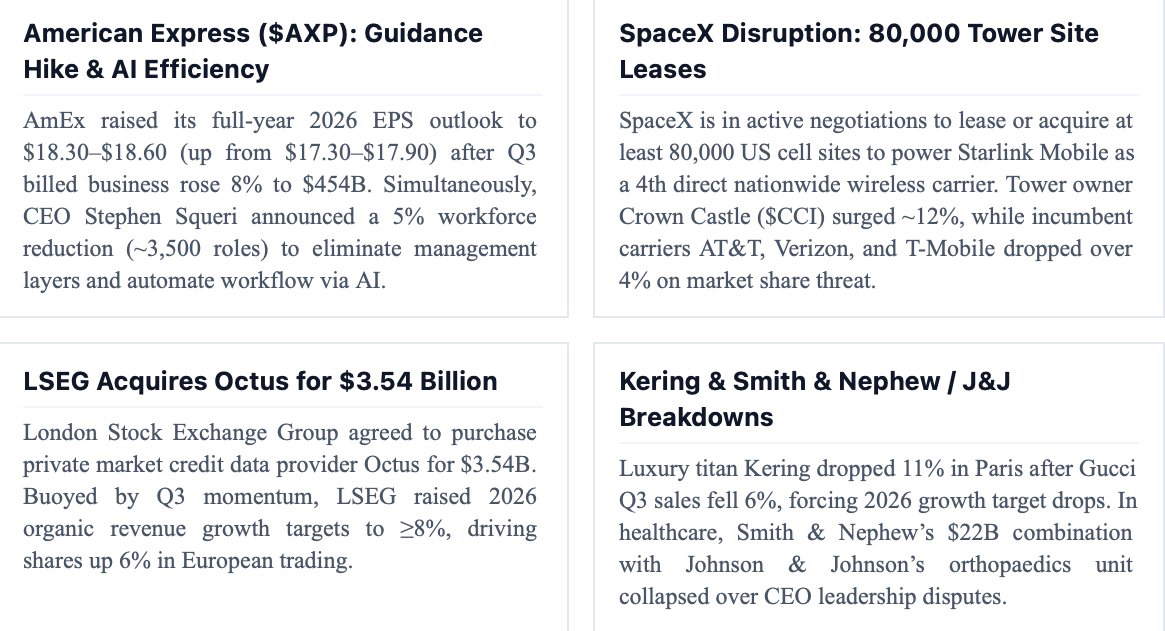
En Asia, $SKHYB de Corea del Sur suspendió la posible salida a bolsa de 10.000 millones de dólares en Estados Unidos de su unidad de chips de memoria Solidigm. Al citar la volatilidad de las acciones de semiconductores a nivel mundial y las advertencias regulatorias sobre los riesgos de dilución asociados a una doble cotización, SK Hynix señaló que sus compromisos de inversión en manufactura en Estados Unidos se mantienen sin cambios pese a la suspensión de la cotización.
IV. PRIMAS DE RIESGO GEOPOLÍTICO Y MACROECONOMÍA ENERGÉTICA
El viernes, el panorama energético mundial se enfrentó a amenazas inmediatas de interrupción del suministro. El crudo Brent superó los 114 dólares por barril, mientras que el West Texas Intermediate (WTI) rebasó los 101 dólares. El detonante fue una serie de escaladas militares cerca del estrecho de Ormuz, incluidos informes sobre daños a petroleros comerciales y cambios en el posicionamiento militar de las fuerzas estadounidenses, israelíes e iraníes. El estrecho de Ormuz sigue siendo el principal cuello de botella energético del mundo y facilita el tránsito de aproximadamente el 20 % de los líquidos petrolíferos mundiales.
Para evitar el paso marítimo de alto riesgo, Saudi Aramco ha redirigido parte de sus volúmenes a través del oleoducto Este-Oeste hacia las terminales de exportación del mar Rojo. Sin embargo, los estrategas energéticos de Aether Global subrayan que la infraestructura de oleoductos alternativa no puede absorber un cierre marítimo prolongado. Las acciones energéticas superaron el desempeño del mercado a nivel mundial; la gran petrolera europea Eni duplicó su beneficio neto del tercer trimestre, hasta los 2.800 millones de euros, y anunció una ampliación de su programa de recompra de acciones, que ascenderá a 3.800 millones de euros.
«Un entorno en el que el precio del crudo se mantenga por encima de los 110 dólares por barril actúa como un impuesto no declarado al consumidor mundial. Inyecta nuevas presiones inflacionarias por el lado de los costos en las cadenas de suministro, justo cuando los bancos centrales se preparaban para completar sus ciclos de recortes de tasas». — Julian y Farhan, Aether Global
V. PERSPECTIVAS MACROECONÓMICAS: INTERACCIÓN ENTRE POLÍTICA MONETARIA E INFLACIÓN
El repunte de los precios de la energía plantea un dilema complejo para los bancos centrales de todo el mundo, en particular para la Reserva Federal de Estados Unidos. De cara al cuarto trimestre de 2026, las autoridades monetarias afrontaban un mercado laboral en desaceleración y una inflación subyacente moderada. Sin embargo, los elevados costos de la energía amenazan con volver a anclar al alza las expectativas de inflación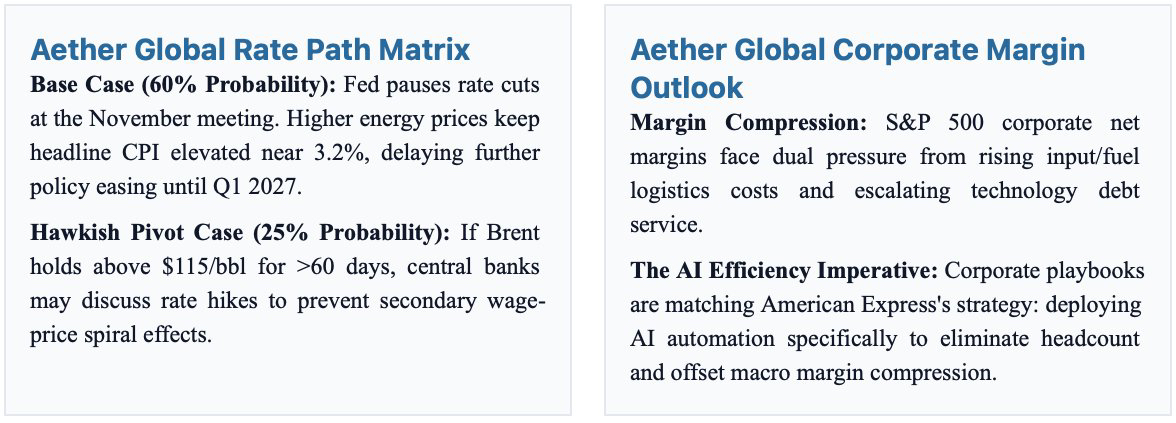
Mientras los directores financieros de las empresas elaboran los presupuestos operativos para 2027, nuestros análisis indican que el énfasis ha pasado decididamente de la adquisición agresiva de cuota de mercado a la agilidad operativa, la reducción de deuda y la aplicación de estrictos criterios de asignación de capital.
VI. ESCENARIOS DE INVERSIÓN ACCIONABLES (CUARTO TRIMESTRE DE 2026 – 2027)
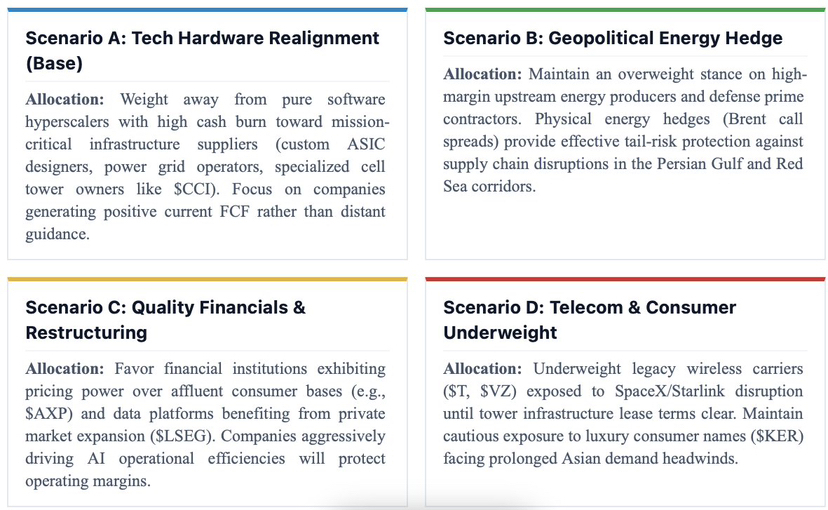
Ante la elevada volatilidad del gasto de capital de los hiperescaladores, los altos precios de la energía y los cambios estructurales en la infraestructura mundial, Aether Global recomienda a los gestores de carteras institucionales posicionarse en cuatro escenarios macroeconómicos distintos para el resto de 2026 y principios de 2027.
VII. CONCLUSIÓN ESTRATÉGICA Y PERSPECTIVAS
El 23 de octubre de 2026 marca un claro punto de transición en el ciclo actual del mercado. En Aether Global, sostenemos que el «viento de cola de la IA» ya no puede impulsar indiscriminadamente las acciones sin pruebas de eficiencia del capital y generación de flujo de caja libre. Al mismo tiempo, los factores macroeconómicos tradicionales —las tensiones geopolíticas, la seguridad del suministro energético y la evolución de las tasas de interés— han vuelto a ocupar un lugar central.
Los inversores y directivos de empresas que se adapten a este régimen dual —exigiendo disciplina en la inversión tecnológica y, al mismo tiempo, manteniendo coberturas resilientes frente a la volatilidad geopolítica— estarán mejor posicionados para desenvolverse en el panorama del mercado de cara a 2027.
AVISO DE AETHER GLOBAL RESEARCH: Este informe de inteligencia fue redactado y preparado directamente por Julian y Farhan, estrategas jefe de mercado, para la división de investigación de Aether Global. Todos los datos de mercado, cifras de resultados y divulgaciones estratégicas están actualizados al 23 de octubre de 2026. El desempeño histórico de los activos no garantiza resultados futuros.
