


La volatilidad realizada de Bitcoin a 90 días se situó en torno al 38% el jueves, según cálculos de CoinDesk, casi al mismo nivel que la de Nvidia, del 37%. Esto coloca a la mayor criptomoneda a la par del referente de la inteligencia artificial. Aun así, es unas 3,5 veces más volátil que el S&P 500 y más de ocho veces más volátil que el tipo de cambio entre el euro y el dólar.
Cómo se compara Bitcoin con los principales activos
La volatilidad realizada mide cuánto ha variado el precio de un activo durante un período. Se calcula como la desviación estándar de los rendimientos diarios y suele anualizarse. Las cifras más altas indican mayores fluctuaciones.
Activo | Volatilidad realizada a 90 días | Múltiplo de bitcoin |
|---|---|---|
EUR/USD | 4,6% | ~8,3x |
S&P 500 | ~11% | ~3,5x |
Oro | ~23,5% | ~1,6x |
Nvidia | ~37% | ~1,0x |
Bitcoin | ~38% | – |
EUR/USD, el par de divisas más líquido, es el activo más estable de la comparación. Su volatilidad se ha mantenido en un solo dígito pese a la reciente caída del euro por la preocupación ante la deuda del Gobierno francés. La mayoría de los principales pares de divisas se sitúan por debajo del 10%.
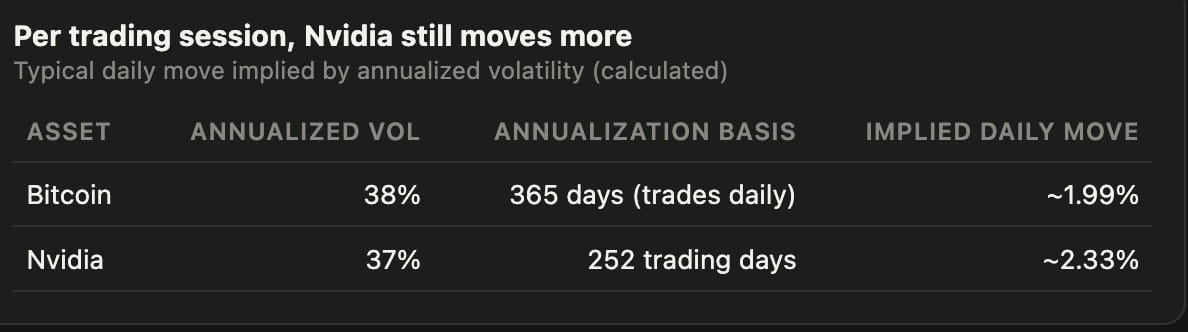
Nvidia registra mayores movimientos por jornada bursátil
La comparación con Nvidia depende de cómo se anualice la volatilidad. Bitcoin se negocia todos los días del año, mientras que las acciones se negocian unos 252 días. Sobre esa base, el 38% de bitcoin implica un movimiento diario típico de alrededor del 2%, frente a cerca del 2,3% para el 37% de Nvidia. Por sesión bursátil, Nvidia fluctúa actualmente más que bitcoin.
La volatilidad está muy por debajo de su promedio histórico
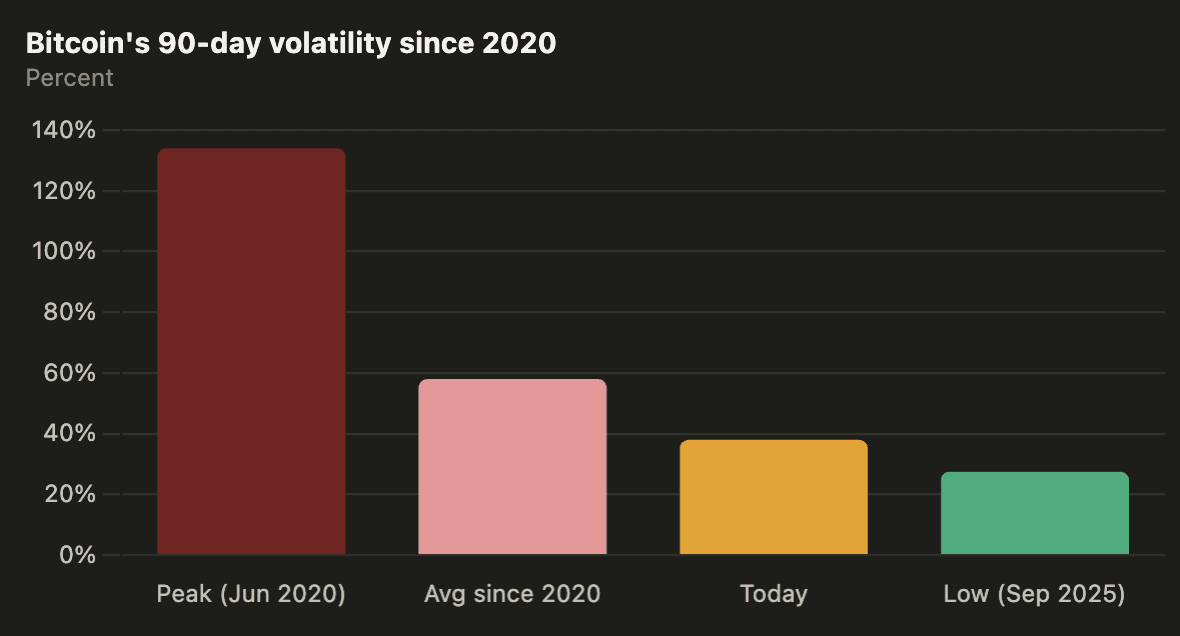
La volatilidad de bitcoin a 90 días ha promediado alrededor del 58% desde enero de 2020. Alcanzó un máximo del 134% en junio de 2020 y tocó un mínimo del 27,5% en septiembre de 2025, mientras el precio se mantenía por encima de los 100.000 $. CoinDesk ha relacionado el descenso a largo plazo con el creciente uso de herramientas de gestión de riesgos, que ha hecho que bitcoin resulte más aceptable para los inversores profesionales.
Las opciones apuntan a calma en las criptomonedas y tensión en Wall Street
Los indicadores prospectivos apuntan en direcciones distintas. El VIX, que mide la volatilidad esperada del S&P 500, ha superado su media móvil de 200 días, señal de que los operadores anticipan mayores oscilaciones en las acciones. El índice de volatilidad implícita de bitcoin a 30 días de Volmex, BVIV, se mantiene por debajo de su media de 200 días, lo que apunta a expectativas de relativa estabilidad en las criptomonedas. Está por verse si bitcoin podrá mantener la calma si aumenta la volatilidad en Wall Street