


Meta ha encontrado una manera de que Mark Zuckerberg venda una parte de su participación y, al mismo tiempo, mantenga un control significativo sobre la empresa. La creación de una nueva clase de acciones sin derecho a voto también podría respaldar las crecientes iniciativas de la compañía en materia de IA.
Según informó Reuters el 22 de octubre, el acuerdo se produce tras las inquietudes de Zuckerberg por un próximo impuesto a los residentes adinerados de California. Para los inversores, plantea el viejo dilema de cuánto poder deben conservar los fundadores a medida que crecen sus empresas.
Acciones sin derecho a voto, mismos votos
Según la declaración de Meta ante la SEC, los accionistas recibirán una acción Clase C sin derecho a voto por cada acción Clase A o Clase B que posean. El acuerdo duplica efectivamente sus acciones sin modificar su poder de voto. La nueva estructura accionaria entrará en vigor el 19 de enero de 2027.
Zuckerberg puede vender de inmediato el 20 % de sus acciones Clase C, cuyo valor equivale aproximadamente al 10 % de su participación económica. Las restricciones sobre el resto se flexibilizarán durante ocho años si continúa trabajando en Meta. También acordó seguir residiendo en California o donde sea que Meta tenga su sede, sujeto a ciertas excepciones.
El comité independiente explicó por qué respaldó el acuerdo:
«es de vital importancia mantener al Sr. Zuckerberg en una posición de liderazgo en nuestra empresa»
La factura fiscal detrás del acuerdo
La Proposición 40 de California propone un impuesto único sobre el patrimonio del 5 % para los multimillonarios que cumplan los requisitos y que vivieran en el estado el 1 de enero de 2026. Los votantes decidirán el 3 de noviembre. La mayor parte de lo recaudado financiaría la atención médica pública.
Zuckerberg había considerado abandonar California por temor a que el impuesto pudiera obligarlo a vender acciones con derecho a voto.
Al 1 de octubre, tenía el 60,6 % de los derechos de voto de Meta, mientras que su participación en los activos financieros de la empresa era de tan solo el 13,4 %. La venta de acciones Clase C le proporcionaría fondos sin que tuviera que ceder su participación con derecho a voto. La propuesta fiscal aún no se ha convertido en ley.
Financiar la expansión de la IA
Se estima que Meta necesitará cientos de miles de millones de dólares en financiación en los próximos años. Las acciones Clase C le darían a la empresa otra forma de recaudar fondos, realizar adquisiciones y pagar a sus empleados sin perder poder de voto.
Los resultados trimestrales más recientes de Meta revelan sus enormes gastos. La empresa generó 64.600 millones de dólares en ingresos y obtuvo un beneficio neto de 9.860 millones de dólares. Gastó 34.910 millones de dólares en inversiones de capital, mientras que el flujo de caja libre fue negativo, de 2.120 millones de dólares. En total, la empresa prevé que sus inversiones de capital anuales se sitúen entre 135.000 y 145.000 millones de dólares.
Meta forma parte de una competencia más amplia por el gasto total en IA. Según informó Cryptopolitan, el gasto de capital conjunto de cinco de los principales proveedores de servicios en la nube de EE. UU. aumentó de 485.000 millones de dólares en enero a unos 730.000 millones en julio. El mayor desafío consiste en generar ingresos suficientes para justificar semejante gasto. Bain estima que el sector empresarial de la IA tendrá que generar 6 billones de dólares en ingresos anuales para 2031 a fin de respaldar la construcción de infraestructura. Se trata de una meta de ingresos, no de una estimación del costo de construcción.
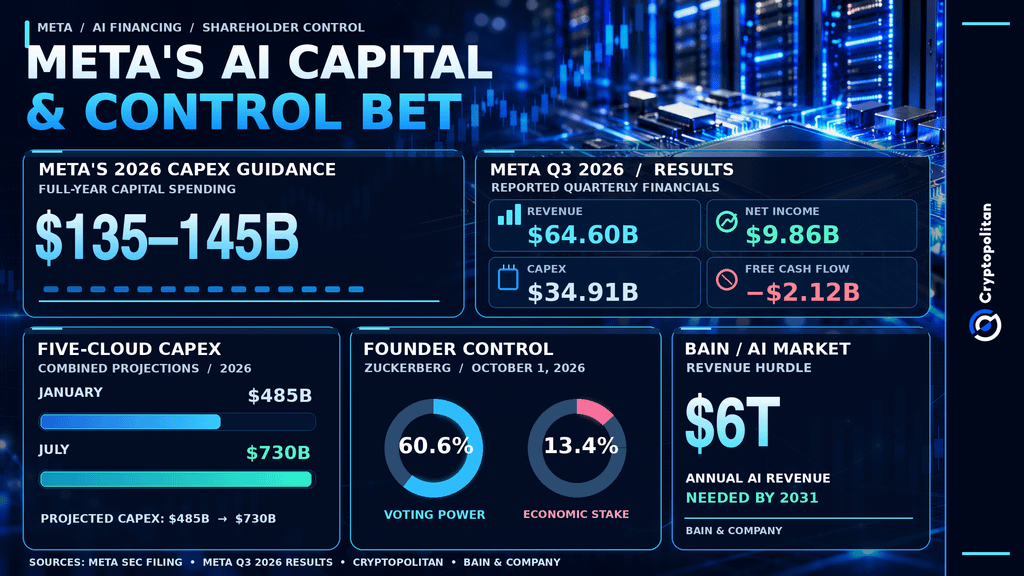 El gasto de Meta en IA alcanza los 135.000–145.000 millones de dólares mientras Zuckerberg conserva el 60,6 % del control de voto
Dónde radica el riesgo de descuento
Meta reconoce que las acciones Clase C podrían cotizar por debajo de las acciones Clase A con derecho a voto. De ocurrir eso, recaudar la misma cantidad de dinero podría requerir la emisión de más acciones, lo que diluiría los intereses económicos de los accionistas actuales.
La preocupación va más allá de Meta. Un análisis de Columbia Law cita a Lucian Bebchuk y Kobi Kastiel, quienes advirtieron en su investigación:
«las posibles ventajas de las estructuras de doble clase […] tienden a disminuir, mientras que los posibles costos tienden a aumentar»
Un informe de la OCDE también pide salvaguardias para los derechos de voto desiguales.
Meta apuesta a que sus inversiones en IA beneficiarán a sus accionistas. Sigue sin resolverse si esos rendimientos justifican que Zuckerberg mantenga el control.
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Acompáñalas.