La competencia entre Visa y Mastercard en los pagos con stablecoins:
Recientemente, Visa está negociando la adquisición de Fireblocks, una empresa de custodia de criptomonedas, por unos 2.500 millones de dólares.
La estrategia de Mastercard:
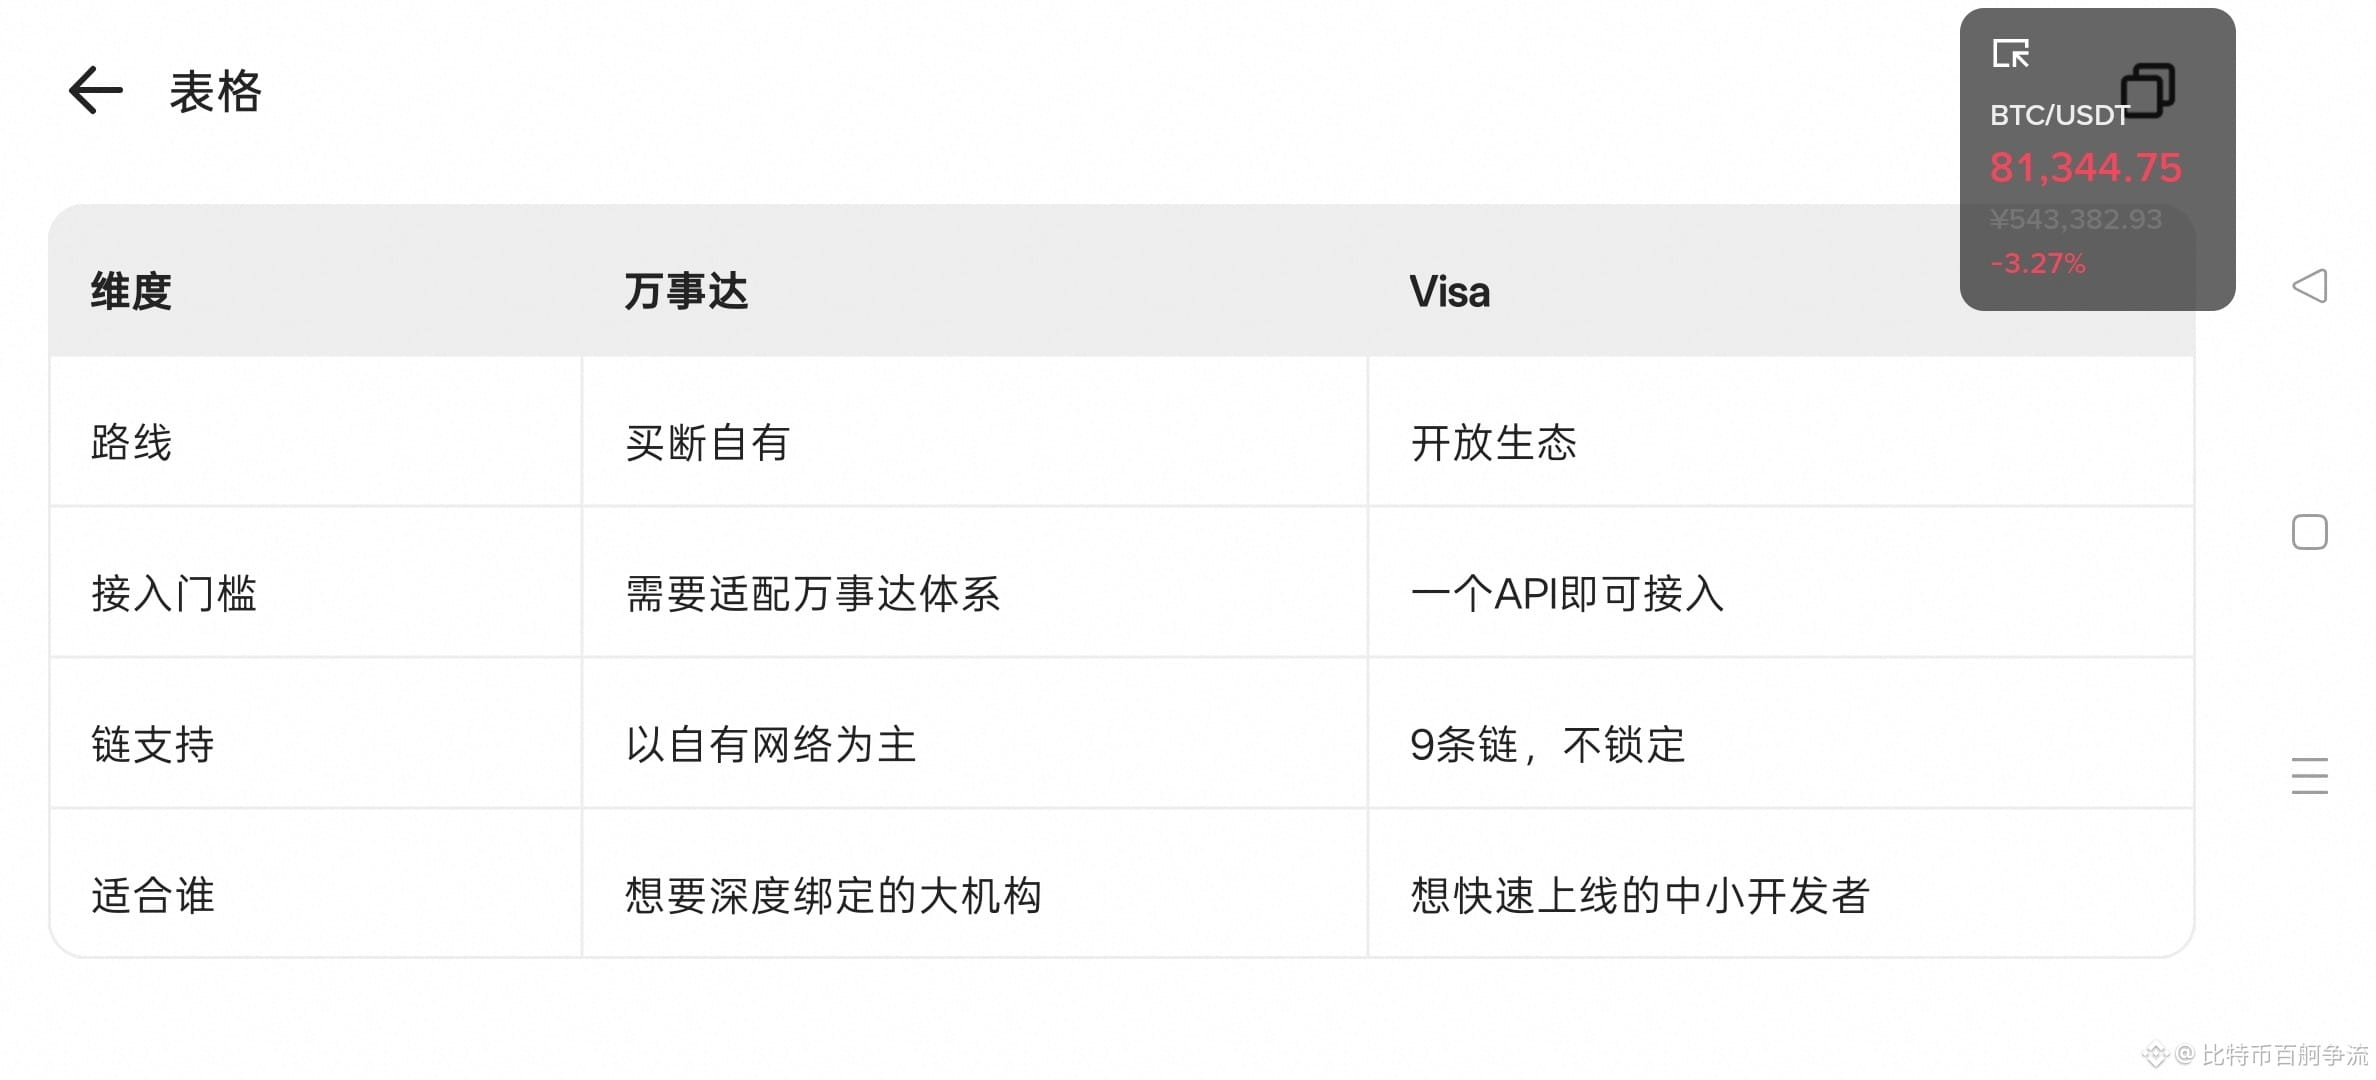
Mastercard sigue una estrategia intensiva en activos: «comprar la infraestructura y construir su propia red».
Adquirió BVNK por 1.800 millones de dólares, comprando directamente una empresa de infraestructura de stablecoins e integrando sus capacidades en su propia red.
Obtuvo una BitLicense de Nueva York, que le permite operar legalmente con criptoactivos.
Creó su propia Multi-Token Network (red multimoneda) para ayudar a las instituciones financieras a emitir y gestionar stablecoins.
Lanzó Global Money Platform, que permite gestionar con una sola API las conversiones entre moneda fiduciaria y stablecoins, los pagos con tarjeta y las transferencias.
Ya admite varias stablecoins, como USDC, PYUSD, FIUSD y USDG, y sus tarjetas con stablecoins están disponibles en más de 130 países.
La lógica central: ser dueña de la infraestructura y establecer sus propias reglas.
La ventaja de Visa: es más fácil conectarse.
Visa sigue una estrategia ligera en activos, basada en un «ecosistema abierto y un acceso sencillo», que resulta más atractiva para sus socios.
La lógica central: no construir su propia infraestructura, sino permitir que cualquiera se conecte fácilmente a su red.
Entonces, ¿por qué la gran mayoría de las tarjetas U disponibles en el mercado son de Mastercard?
Ventaja de ser la primera: los bancos chinos se adelantaron.
Los productos de tarjetas U de Visa llegaron tarde y había pocos emisores, así que los usuarios acabaron decantándose primero por Mastercard.
En China continental, las tarjetas U de Mastercard cuentan con una «ventaja de ser las primeras y efectos de red», por lo que a Visa le resulta difícil alcanzarlas.
Recientemente, Visa está negociando la adquisición de Fireblocks, una empresa de custodia de criptomonedas, por unos 2.500 millones de dólares.
La estrategia de Mastercard:
Mastercard sigue una estrategia intensiva en activos: «comprar la infraestructura y construir su propia red».
Adquirió BVNK por 1.800 millones de dólares, comprando directamente una empresa de infraestructura de stablecoins e integrando sus capacidades en su propia red.
Obtuvo una BitLicense de Nueva York, que le permite operar legalmente con criptoactivos.
Creó su propia Multi-Token Network (red multimoneda) para ayudar a las instituciones financieras a emitir y gestionar stablecoins.
Lanzó Global Money Platform, que permite gestionar con una sola API las conversiones entre moneda fiduciaria y stablecoins, los pagos con tarjeta y las transferencias.
Ya admite varias stablecoins, como USDC, PYUSD, FIUSD y USDG, y sus tarjetas con stablecoins están disponibles en más de 130 países.
La lógica central: ser dueña de la infraestructura y establecer sus propias reglas.
La ventaja de Visa: es más fácil conectarse.
Visa sigue una estrategia ligera en activos, basada en un «ecosistema abierto y un acceso sencillo», que resulta más atractiva para sus socios.
La lógica central: no construir su propia infraestructura, sino permitir que cualquiera se conecte fácilmente a su red.
Entonces, ¿por qué la gran mayoría de las tarjetas U disponibles en el mercado son de Mastercard?
Ventaja de ser la primera: los bancos chinos se adelantaron.
Los productos de tarjetas U de Visa llegaron tarde y había pocos emisores, así que los usuarios acabaron decantándose primero por Mastercard.
En China continental, las tarjetas U de Mastercard cuentan con una «ventaja de ser las primeras y efectos de red», por lo que a Visa le resulta difícil alcanzarlas.