

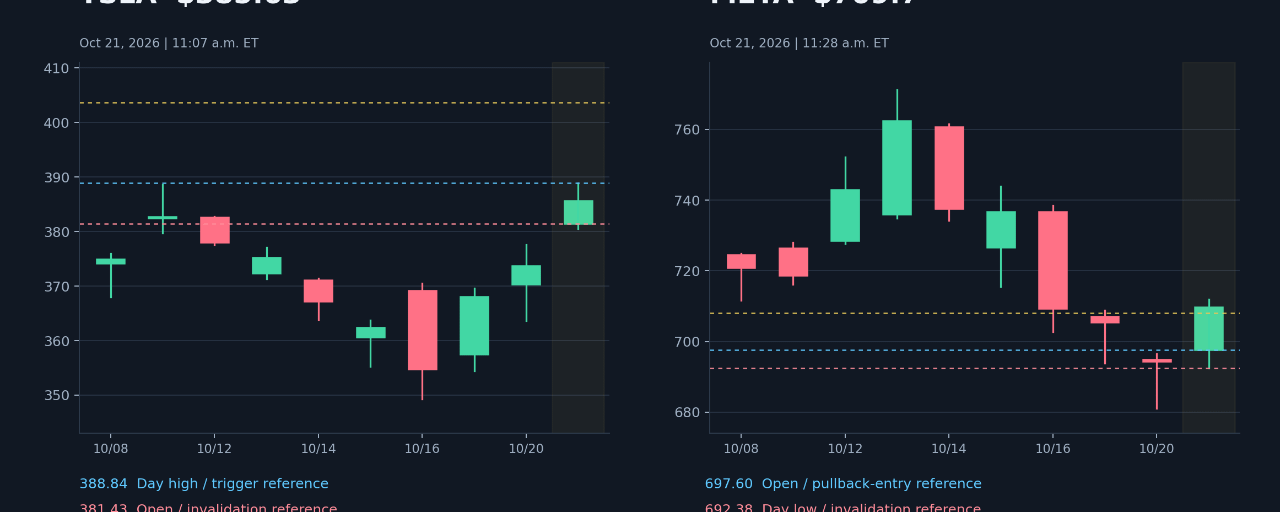
META/NVDA|Los ingresos se dispararon un 26 %, pero el flujo de caja libre pasó a ser negativo en 21.200 millones de dólares.
Para ser precisos, el flujo de caja libre de Meta en el tercer trimestre fue negativo en 21.200 millones de dólares, no se trató de una pérdida neta. Las impresiones publicitarias aumentaron un 10 % y el precio por anuncio, un 14 %: el negocio sigue creciendo. Pero el flujo de caja operativo, de 32.790 millones de dólares, no alcanzó para cubrir los 34.910 millones de dólares de inversión de capital (incluido el principal de los arrendamientos financieros).
La lógica: el rango de inversión de capital para todo el año se estrechó a 135.000–145.000 millones de dólares y se elevó el límite inferior. Para proveedores de capacidad de cómputo como Nvidia, esto es una señal de que los presupuestos de los clientes son relativamente sólidos, no una confirmación de nuevos pedidos. Para los accionistas de Meta, el siguiente paso es comprobar que las nuevas inversiones se traduzcan en beneficios y efectivo. Además, hubo 9.900 millones de dólares en gastos legales, que no se pueden atribuir por completo a la IA.
QQQ|Tras abrir a la baja, primero hay que cerrar el hueco.
A las 9:57, hora del Este, el ETF del Nasdaq cotiza a 714,08 dólares, con una caída del 1,53%, todavía muy por debajo del cierre de ayer, de 725,20 dólares.
Nivel a observar: el rango intradía hasta ese momento era de 712,45 a 714,74 dólares; estos son solo los máximos y mínimos de la mañana, todavía no son niveles de soporte o resistencia confirmados.
Condición de entrada: solo considerar una estrategia alcista si más adelante supera los 714,74 y luego retrocede sin perder ese nivel.
Stop-loss/objetivo: suponiendo una entrada en 714,8 y un nivel de invalidación en 712,4, el riesgo por acción es de 2,4 dólares y el objetivo aritmético de 2R es 719,6 dólares. El disparador aún no se ha confirmado; si cambia el precio de ejecución, hay que recalcular. Si primero rompe el mínimo de la mañana, se cancela esta estrategia. Un hueco de apertura y el deslizamiento pueden hacer que la operación supere el precio del stop-loss.
Bonos del Tesoro de EE. UU. a 10 años|Un menor ritmo de subida de las tasas no elimina las exigencias de rentabilidad.
A las 8:38, antes de la apertura, el rendimiento era del 5,042%, 8,7 puntos básicos por debajo del dato anterior; no debe tomarse como una cotización intradía actual. Esta mañana, las solicitudes iniciales de subsidio por desempleo fueron de 194.000, y la cifra de la semana anterior se revisó al alza a 200.000; las solicitudes continuas, sin embargo, aumentaron en 25.000, hasta 1,728 millones. Hubo pocos despidos, pero eso no significa necesariamente que encontrar otro trabajo sea más rápido. No te fijes en un solo dato para declarar que la economía está sobrecalentada o en recesión.
Para BTC y ETH, una caída de las tasas podría mejorar las condiciones de financiación y el apetito por el riesgo, pero los resultados de las empresas estadounidenses no justifican por sí solos una subida de los criptoactivos.
TSLA|El flujo de caja sigue ahí; los márgenes aún tienen que ponerse al día.
Tesla generó 1.531 millones de dólares de flujo de caja libre en el tercer trimestre, pero el beneficio operativo fue de solo 718 millones, alrededor de un 56% menos interanual. Los ingresos fueron de unos 28.000 millones de dólares, prácticamente sin cambios.
Tesis: el margen bruto automotriz se recuperó hasta el 18,5%, pero eso no compensó la expansión de los gastos. El gasto en I+D aumentó interanualmente de 1.630 millones a 2.761 millones de dólares. La verificación posterior debe centrarse en el crecimiento de los ingresos y la eficiencia de los gastos; la recuperación del margen bruto, por sí sola, no demuestra que la rentabilidad ya se haya restablecido.
TXN/LRCX|No se puede meter toda la demanda de chips en el mismo saco.
Los ingresos de Texas Instruments aumentaron un 28% interanual en el tercer trimestre; los ingresos industriales crecieron más del 40% y los del centro de datos, alrededor del 95%. Esto aporta pruebas de demanda más concretas que decir que «todo se debe a la IA».
Los ingresos de Lam Research aumentaron un 22% respecto al trimestre anterior, hasta los 8.220 millones de dólares. El punto medio de la previsión para el próximo trimestre es de 8.600 millones, lo que implica un aumento trimestral de alrededor del 4,6%. Sigue creciendo, pero a un ritmo más lento; no se puede extrapolar a los pedidos de equipos la elevada tasa de crecimiento de este trimestre.
IBM|El software crece; la consultoría aún no lo acompaña.
Los ingresos por software crecieron un 8%, mientras que los de consultoría se mantuvieron prácticamente sin cambios. La empresa elevó su previsión de flujo de caja libre para todo el año y espera un aumento interanual de más de 1.000 millones de dólares.
Tesis: el software y la rentabilidad para los accionistas ofrecen respaldo, pero la demanda de servicios empresariales no se ha acelerado al mismo ritmo. Tratar a toda la empresa como un activo de crecimiento en IA de una sola categoría puede llevar a sobreestimar el potencial de la consultoría.
AAPL|Un plegable de 1.999 dólares: la demanda empieza a ponerse a prueba mañana.
Apple anunció hoy avances en la adaptación de aplicaciones para el iPhone Duo, con un precio inicial de 1.999 dólares. Las ventas comienzan el 23 de octubre en los primeros mercados. Que el producto se haya anunciado y se hayan abierto las reservas no significa que ya se hayan vendido grandes cantidades.
Tesis: la adaptación de aplicaciones puede explicar el valor añadido de uso de una pantalla plegable; aún está por ver si impulsará nuevas renovaciones de teléfonos, elevará el precio de venta promedio y desplazará a otros modelos de gama alta. Las ventas reales determinarán si el nuevo producto tiene relevancia para la inversión; no hay que dar por adelantado un volumen de ventas.
BX/NDAQ|También hay que analizar por separado las acciones financieras.
Blackstone registró entradas de capital por 63.300 millones de dólares este trimestre, pero sus ganancias distribuibles cayeron un 9% interanual. Una sólida captación de fondos no significa que los beneficios para los accionistas del período también sean sólidos.
Los ingresos netos de Nasdaq aumentaron un 13%; los ingresos recurrentes anuales fueron de unos 3.400 millones de dólares, un 12% más. En lugar de apostar únicamente por la actividad de negociación, los ingresos recurrentes por servicios explican mejor la base de ingresos de la empresa. Se trata de NDAQ, una empresa cotizada, no del ETF del Nasdaq.
#AccionesEEUU #TemporadaDeResultados #AccionesTecnológicas #InteligenciaArtificial #Semiconductores #AccionesDeSoftware #AccionesFinancieras #RendimientosDelTesoroEEUU
#META #NVDA #QQQ #TSLA #TXN #LRCX #IBM #AAPL #BX #NDAQ
#BTC #ETH