La industria, que nació como una rebelión contra los monopolios y los bancos centrales, construyó sin darse cuenta su propia monarquía absoluta. La historia de cómo un hackeo ocurrido hace una década determinó el destino de billones de dólares y de cómo el progreso tecnológico perdió frente a la fe ciega.
Si pasas suficiente tiempo en conferencias sobre criptomonedas —entre paneles sobre el futuro multicadena y fiestas de desarrolladores de nuevas cadenas de bloques—, es fácil creer que la economía digital hace tiempo que se convirtió en una federación de Estados libres e iguales. En el escenario se habla de la soberanía de los ecosistemas, de miles de transacciones por segundo y de contratos inteligentes que están a punto de reemplazar a abogados y banqueros. Parece que el viejo y torpe Bitcoin quedó relegado a algún museo de la historia de la informática, como una máquina de vapor en la era de los trenes de alta velocidad.
Pero basta con abrir una terminal de trading un día en que el mercado está en plena tormenta para que toda esta decoración republicana se desmorone en cuestión de minutos. Es suficiente con que bitcoin pierda unos puntos porcentuales o simplemente se quede paralizado, indeciso, junto a otro nivel psicológico, para que cientos de proyectos «independientes» caigan al abismo al unísono. Toda su diversidad tecnológica se reduce al instante a una única métrica: hacia dónde se mueve ahora el capital en relación con la primera criptomoneda.
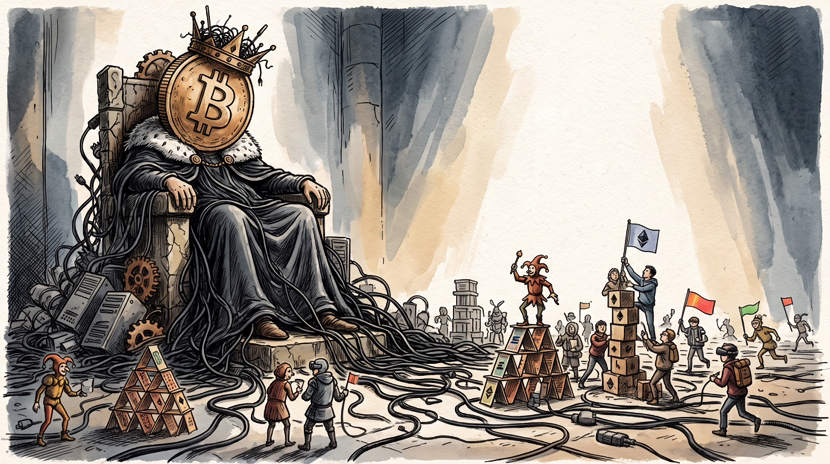
El mercado cripto nunca ha sido una democracia. Es una monarquía absoluta clásica, con un soberano y sus vasallos, cuya prosperidad dura exactamente mientras el rey permite que la liquidez salga de su tesoro.
La paradoja de esta monarquía es que, en cierto momento de la historia, el trono sí llegó a tambalearse. Si las cosas se hubieran desarrollado de otra manera, hoy podríamos vivir en un mundo en el que Ethereum fuera el principal activo de la era digital.
Para entender por qué no ocurrió, hay que volver a junio de 2016, a un momento que fue para la industria cripto lo que 1914 para el mundo. Por entonces, el ambicioso fondo de inversión The DAO, construido sobre la joven blockchain de Ethereum, había acumulado cerca del quince por ciento de todas las monedas existentes $ETH . Cuando un hacker desconocido encontró una brecha en el código y empezó a retirar metódicamente decenas de millones de dólares, Vitalik Buterin y la comunidad se enfrentaron a un dilema sin una solución satisfactoria.
Podían dejarlo todo como estaba: permitir que el ladrón se marchara con el dinero y enterrar los ahorros de miles de inversores, pero preservar el principal dogma religioso de los cypherpunks: «El código es la ley». O podían intervenir, reescribir la historia de la blockchain, devolver el dinero a sus propietarios y salvar al ecosistema del colapso financiero.
Ethereum eligió salvar a las personas y el capital. Desde el punto de vista del sentido común y del capital riesgo, fue la única decisión correcta. Pero, desde la perspectiva de la teoría monetaria, fue un suicidio para quien aspiraba al trono. Ese día, en el mundo de las grandes finanzas, todos comprendieron algo fundamental: Ethereum tiene un número de teléfono. Hay un grupo de personas lo bastante influyentes y visibles como para reunirse en una misma sala en una situación de emergencia y pulsar el botón de «deshacer».
Cuesta imaginar un acontecimiento más beneficioso para el bando de Bitcoin que aquel hackeo. El robo de los tokens de The DAO y la posterior división de la red hicieron más por la hegemonía de bitcoin que cualquier campaña de marketing. Le otorgaron el monopolio de la inmutabilidad. Bitcoin siguió siendo un registro frío, indiferente y completamente sordo a los dramas humanos, exactamente como debe ser el oro, al que le da igual quién lo haya dejado caer al mar.
Años después, cuando Ethereum pasó definitivamente al algoritmo Proof-of-Stake —lo que durante mucho tiempo se llamó el concepto de ETH 2.0—, no hizo más que consolidar aquella bifurcación histórica. Abandonar a los mineros en favor de los validadores volvió la red más ecológica, elegante y atractiva desde el punto de vista financiero. Ether se convirtió en un activo productivo que genera intereses, casi como un bono o una acción de un gigante tecnológico. Pero eso fue precisamente lo que le quitó definitivamente la posibilidad de destronar al monarca. Porque una corporación, por perfecta que sea, nunca podrá competir por el estatus de dinero fundamental en un ámbito que no pertenece a nadie. Es más: cuando la seguridad de la red depende del tamaño del capital bloqueado, el poder se concentra inevitablemente en manos de las carteras más grandes y los fondos de custodia, fácilmente vulnerables a la presión de los reguladores.
¿Y qué hay de la nueva generación de aspirantes? En los últimos años, Solana ha desempeñado el papel de la principal recién llegada audaz. Le ofreció al mercado lo que tanto les faltaba a las redes antiguas: una velocidad vertiginosa y comisiones irrisorias. Solana construyó la autopista perfecta para el comercio moderno en internet.
Pero el problema es que la velocidad a la que circula el dinero no hace que el dinero en sí valga más. Al contrario, Solana se convirtió en víctima de su propia eficiencia: su infraestructura se transformó en el principal casino mundial para las memecoins y la especulación de alta frecuencia. El capital no llega allí para capear una tormenta geopolítica ni para preservar su poder adquisitivo durante décadas. Llega por quince minutos: para dar una vuelta, llevarse el premio gordo o quedar reducido a cenizas y, si sale bien, recoger ganancias en dólares o en el propio bitcoin. Solana ni siquiera llegó a aparecer en el horizonte de la verdadera lucha por la corona, porque juega a algo completamente distinto: compite con los sistemas de pago y las bolsas, pero no con los bancos centrales.
Todos los demás habitantes de las clasificaciones cripto —decenas de blockchains de capa uno y capa dos, redes modulares, protocolos de inteligencia artificial— viven aún más a la sombra. Son equipos de ingeniería talentosos que cada año inventan formas cada vez más sofisticadas de procesar datos, pero se ven obligados a repartirse sin cesar el mismo pastel de liquidez especulativa. Sus tokens se comportan como acciones de startups arriesgadas dopadas con esteroides: se disparan con fuerza en los periodos de euforia, cuando el mercado se inunda de dinero barato, y son los primeros en perder valor en cuanto los inversores recuerdan que hay que ser prudentes.
En definitiva, la industria ha llegado a un punto irónico. Toda la complejidad de la Web3 actual, todos esos miles de millones de líneas de código, los contratos inteligentes y las bolsas descentralizadas giran en torno a un protocolo primitivo según los estándares actuales, concebido en 2009, que solo sabe hacer una cosa: transferir cifras lentamente de una dirección a otra.
Pero es precisamente en esa simplicidad donde reside el secreto de su poder. En un mundo en el que cualquier tecnología puede copiarse, acelerarse o actualizarse por decisión de sus desarrolladores, el bien más valioso no ha resultado ser la capacidad de cambiar, sino la de permanecer inmutable. Y mientras todos los demás construyen megaciudades veloces sobre la arena, el viejo monarca simplemente se sienta en su roca y espera a que la marea vuelva a llevar barcos ajenos hasta sus costas.