


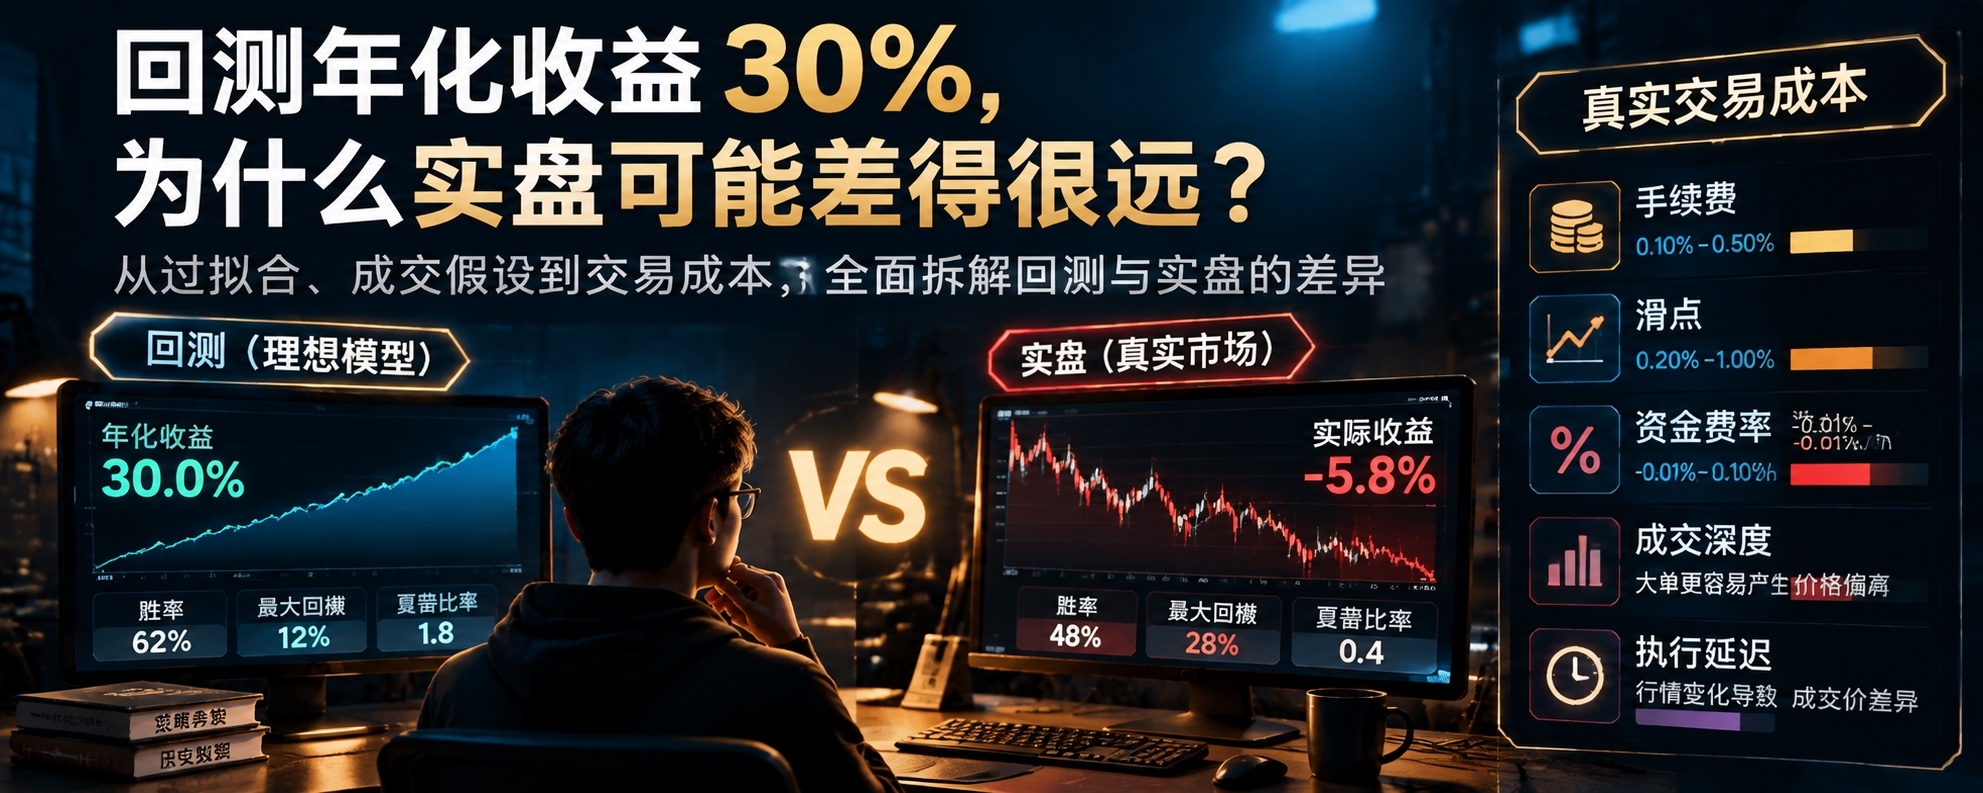
Si las pruebas retrospectivas muestran una rentabilidad anualizada del 30 %, ¿por qué los resultados en el mercado real pueden ser tan distintos?
Una estrategia de trading con una rentabilidad anualizada del 30 % en las pruebas retrospectivas, una tasa de aciertos aceptable y una caída máxima dentro de un margen asumible.
A primera vista, parece una estrategia que merece la pena utilizar.
Pero, cuando empiezas a operar de verdad, descubres que la rentabilidad es muy inferior a la esperada, e incluso puedes acabar perdiendo dinero.
¿Dónde está el problema?
Muchas veces, el problema no es que las pruebas retrospectivas carezcan de valor, sino que confundimos las condiciones ideales del modelo con resultados garantizados en el mercado real.
Las pruebas retrospectivas evalúan cómo se comporta una serie de reglas con datos históricos y bajo supuestos establecidos; no son una promesa de rentabilidad futura.
Hay cinco aspectos clave que conviene revisar.
1️⃣ Sobreajuste: la estrategia quizá solo esté explicando el pasado
Si ajustas los parámetros una y otra vez hasta que la curva histórica se vea lo bastante atractiva, es fácil confundir patrones casuales de los datos históricos con una ventaja estable.
Cuantos más parámetros haya y más pruebas se realicen, más hay que estar alerta ante este riesgo.
La solución no es seguir optimizando el mismo periodo histórico, sino reservar datos que no se hayan utilizado para ajustar los parámetros, realizar una validación fuera de muestra y comprobar el rendimiento en distintas etapas del mercado.
2️⃣ Supuestos de ejecución: que aparezca una señal no significa que la orden vaya a ejecutarse según lo previsto
El backtesting puede suponer que puedes comprar o vender a un precio determinado.
Pero en el mercado real los precios pueden cambiar rápidamente, las órdenes pueden ejecutarse solo en parte y es posible que una orden limitada no llegue a ejecutarse nunca.
Si el backtesting ignora estas situaciones, puede sobrestimar el rendimiento real de la estrategia.
3️⃣ Costes de transacción: pequeñas diferencias pueden acumularse y convertirse en pérdidas significativas
Las comisiones, el deslizamiento, las tasas de financiación y otros cargos aplicables pueden reducir las ganancias de una estrategia.
Esto es especialmente importante en las estrategias con una frecuencia de negociación alta y una ganancia esperada reducida por operación: los cambios en los costes pueden afectar directamente a su rentabilidad.
Por eso, al evaluar una estrategia no basta con fijarse en la rentabilidad bruta; también hay que calcular la rentabilidad neta después de descontar unos costes de transacción razonables.
4️⃣ Entorno de mercado: las ventajas históricas no siempre perduran
Una estrategia puede funcionar bien en mercados tendenciales, pero sufrir frecuentes pérdidas por stop en mercados laterales.
También puede ocurrir que, debido a cambios en la liquidez o en el comportamiento de los participantes del mercado, las oportunidades de negociación que antes eran eficaces vayan disminuyendo.
Esto no significa que cada caída del rendimiento indique que la estrategia haya dejado de funcionar, pero sí que es necesario comprobar con claridad las condiciones en las que resulta aplicable.
5️⃣ Indicadores de riesgo: no te fijes solo en la rentabilidad anualizada
Aunque dos estrategias tengan una rentabilidad anualizada similar, pueden diferir por completo en su caída máxima, la volatilidad de sus rendimientos, el capital requerido y su comportamiento en condiciones de mercado extremas.
Una tasa de aciertos alta no implica necesariamente una expectativa de rentabilidad elevada a largo plazo; una curva de backtesting estable tampoco significa que el riesgo en la operativa real sea bajo.
Al evaluar una estrategia, hay que tener en cuenta conjuntamente la rentabilidad, el riesgo, los costes y las condiciones de ejecución.
Entonces, ¿cómo se puede validar una estrategia de forma más rigurosa?
Puedes empezar con estos cuatro pasos:
Paso 1: Define las reglas de la estrategia para evitar modificar continuamente las condiciones de negociación en función de los resultados.
Paso 2: Utiliza muestras independientes o pruebas walk-forward fuera de muestra para comprobar si la estrategia puede adaptarse a distintas etapas.
Paso 3: Incluye las comisiones, el deslizamiento, las tasas de financiación y supuestos razonables sobre la ejecución de las órdenes.
Paso 4: Empieza con una simulación o una prueba a pequeña escala. Registra las ejecuciones reales, los costes, las caídas y las desviaciones antes de decidir si amplías la escala de uso.
Ten en cuenta que ni las pruebas fuera de muestra ni la operativa simulada pueden garantizar ganancias futuras. Su función es ayudar a detectar problemas y reducir los supuestos poco razonables.
Lo que realmente merece confianza no es una curva de backtesting atractiva, sino un proceso de negociación que resista la validación independiente, el cálculo de costes y la revisión continua.
Una pregunta para ti:
Si una estrategia obtiene buenos resultados en el backtesting, pero en la operativa real rinde claramente por debajo de lo esperado, ¿qué revisarías primero: el sobreajuste, las condiciones de ejecución o los costes de transacción?
En el próximo artículo, analizaremos otro aspecto que suele subestimarse:
¿Por qué un deslizamiento aparentemente pequeño puede hacer que la ventaja de una estrategia se desvanezca poco a poco?