


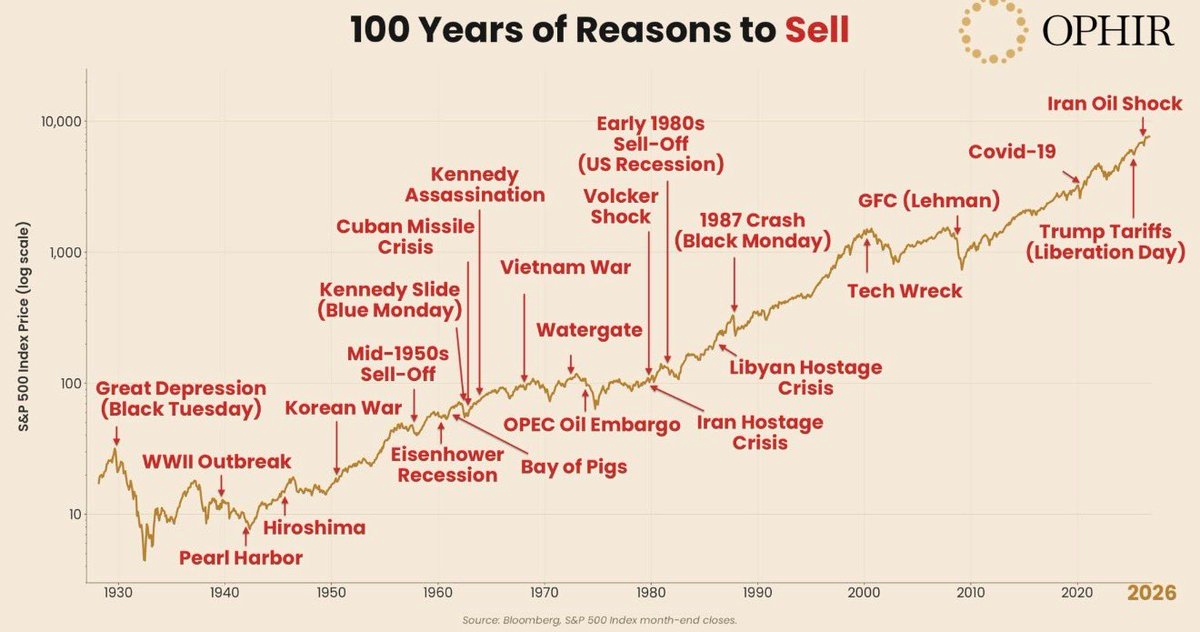
El gráfico destaca más de 25 acontecimientos, cada uno con una «razón lógica para vender»: la Gran Depresión, la Segunda Guerra Mundial, la crisis de los misiles en Cuba, el embargo petrolero, el desplome de 1987, la burbuja puntocom, la quiebra de Lehman Brothers, la COVID-19, los aranceles y la crisis del petróleo iraní.
A pesar de todo esto, el S&P 500 ha subido de unos 17 puntos en 1928 a más de 7.700 en la actualidad.
Pero la lección más profunda va más allá de que «el mercado siempre sube». Los datos cuentan una historia más precisa.
1. Las caídas son la norma, no la excepción
• El índice ha generado una rentabilidad anualizada de aproximadamente el 10% desde 1928.
• Cerró al alza en aproximadamente el 73% de los años naturales.
• Sin embargo, en el 62% de los años hubo una corrección intranual de al menos el 10%, y la caída intranual media alcanzó alrededor del 16%.
La conclusión: la volatilidad es el precio de la rentabilidad, no una prueba de que el mercado esté roto.
2. Los tiempos de recuperación varían de una crisis a otra
• Gran Depresión: una caída de aproximadamente el 82%. Los inversores tuvieron que esperar hasta 1945 para recuperar sus pérdidas, incluso con los dividendos reinvertidos.
• Crisis financiera de 2008: una caída de aproximadamente el 57%, con recuperación en 2013.
• COVID-19 en 2020: una caída de aproximadamente el 34% en 33 días, seguida de una recuperación en cinco meses.
• Aranceles de 2025: una caída de aproximadamente el 19%, seguida de una recuperación en unos tres meses.
La conclusión: nadie sabe de antemano cuánto durará una crisis. Por eso, tu horizonte de inversión importa más que tu capacidad para predecir el futuro.
3. El costo de salir puede superar el costo de una caída
Según datos de J.P. Morgan, una inversión de 10.000 $ en el S&P 500 entre 2006 y 2025 creció hasta alcanzar los 80.619 $.
Pero perderse tan solo los 10 mejores días de negociación —aproximadamente el 0,2% de los días de negociación— redujo el valor final a 35.866 $.
¿La ironía? La mayoría de los mejores días ocurrieron en las dos semanas posteriores a los peores, justo cuando el miedo estaba en su punto máximo.
4. El mayor problema es de comportamiento, no puramente del mercado
En 2024, el inversor promedio en fondos de renta variable obtuvo un 16,5%, mientras que el propio índice rindió un 25%.
El mercado no creó esa diferencia. La provocaron las decisiones de los inversores de entrar y salir.
Una importante salvedad metodológica:
El gráfico abarca únicamente el mercado estadounidense, históricamente uno de los más exitosos; es un ejemplo clásico del sesgo de supervivencia. Además, excluye la inflación.
Así que la lección no es «compra cualquier cosa y mantenla para siempre».
Es esta:
Diversificación + un horizonte de inversión amplio + un plan por escrito que sigas durante el pánico, en lugar de elaborarlo en medio de él.
En resumen:
Los titulares responden a la pregunta: «¿Qué está pasando ahora mismo?»
Pero la rentabilidad a largo plazo depende de una pregunta distinta:
«¿Puedo soportar lo que está pasando?»
