


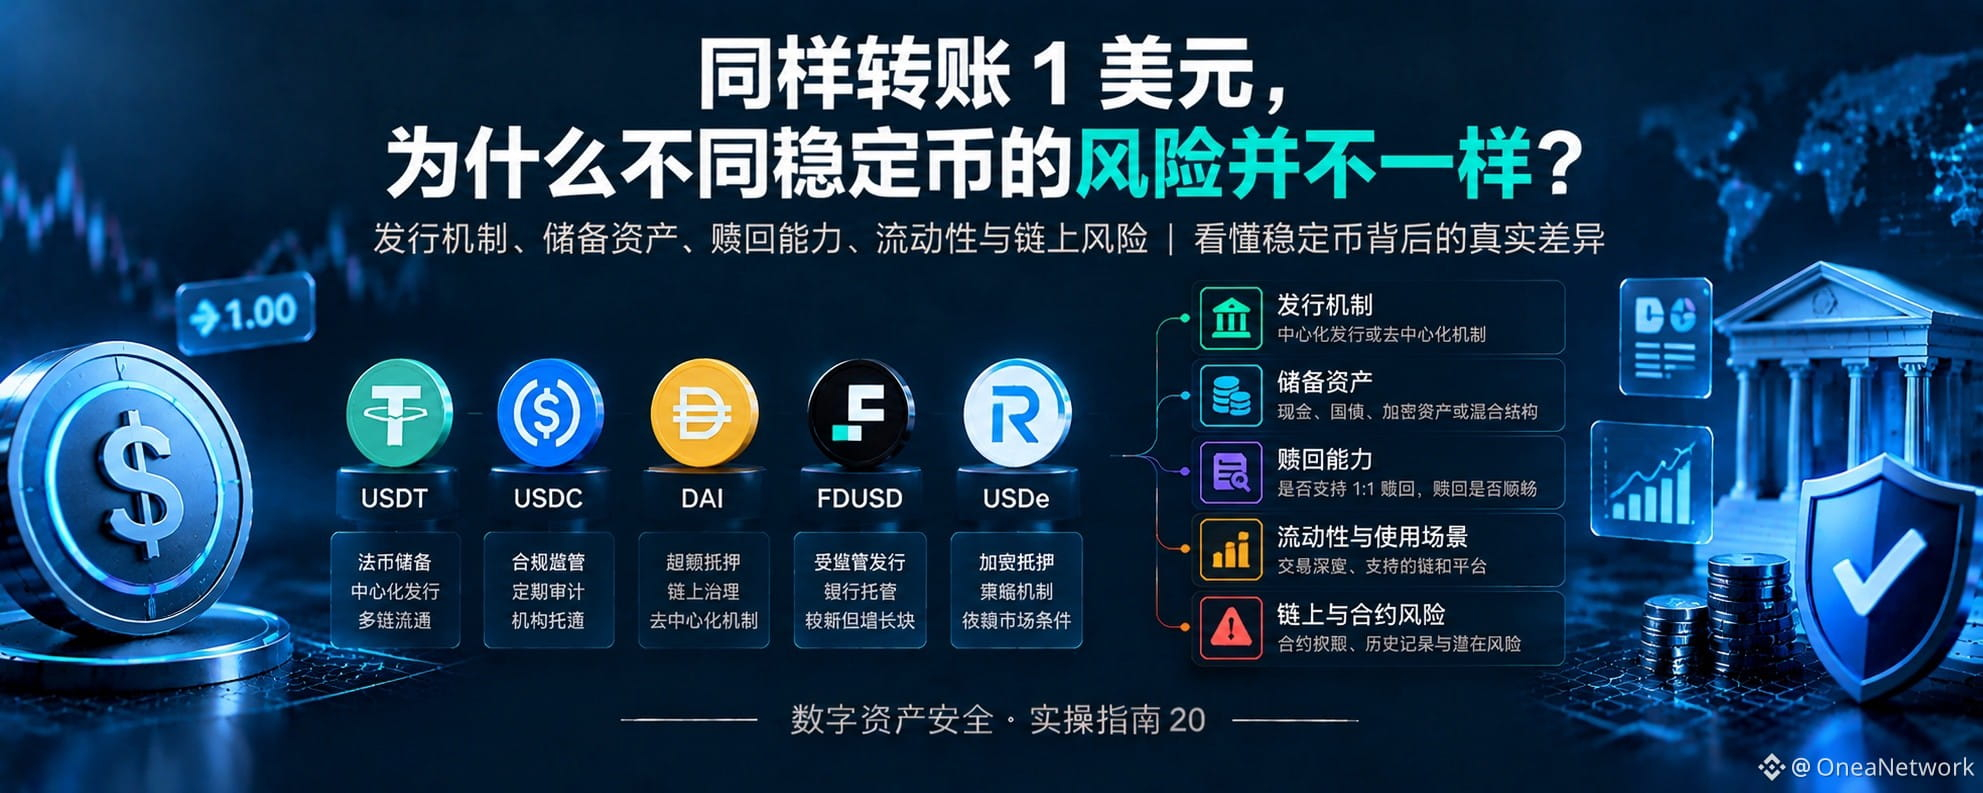
同样转账 1 美元,为什么不同稳定币的风险并不一样?
在 Web3 世界里,很多人会把稳定币理解为“区块链上的美元”。
既然 USDT、USDC、DAI 等稳定币通常都以接近 1 美元为目标,那么它们之间应该没有太大区别?
其实不然。
稳定币的价格目标可能相似,但发行机制、储备资产、赎回条件、市场流动性和智能合约风险,都可能存在明显差异。
价格接近 1 美元,不代表风险相同;能够在链上转账,也不代表随时都能按 1 美元兑换。
1. 稳定币究竟靠什么维持价格?
不同稳定币维持价格稳定的方式并不完全相同。
第一类:法币储备型稳定币。
这类稳定币通常由发行机构按照相关机制发行,并以现金、短期政府债券或其他规定的储备资产提供支持。
其稳定性不仅取决于储备资产是否充足,还取决于资产质量、托管安排、信息披露,以及持有人能否按照适用规则赎回。
需要注意,储备资产的具体构成、审计或鉴证方式,以及赎回资格,都应以发行方的最新官方资料为准。
第二类:加密资产抵押型稳定币。
这类稳定币通常依靠加密资产作为抵押,并通过抵押率、清算机制和其他协议规则维持目标价格。
由于抵押品本身可能出现剧烈波动,系统需要应对抵押品价格下跌、清算流动性不足和极端市场条件等问题。
超额抵押可以提供一定缓冲,但并不能消除所有风险。
第三类:采用衍生品或对冲机制的稳定币。
部分稳定币通过衍生品头寸、对冲策略或其他金融机制追求价格稳定。
这类机制可能涉及交易对手风险、资金费率变化、抵押品波动、交易所或托管安排,以及市场极端情况下的流动性问题。
不同项目的设计差异很大,不能仅凭“稳定币”这个名称判断其安全程度。
2. 都接近 1 美元,为什么仍可能出现脱锚?
稳定币的目标价格不等于市场价格保证。
当市场出现恐慌、流动性不足、赎回受阻或抵押品风险时,稳定币可能暂时或持续偏离目标价格。
例如:
储备资产的安全性或可获得性受到质疑;
发行机构或托管机构出现运营问题;
市场大量卖出,导致交易深度不足;
抵押品快速下跌,清算机制承受压力;
对冲策略失效,或者关键交易渠道出现问题;
赎回资格、处理时间或额度限制影响套利机制。
在正常市场环境下,套利机制可能帮助价格回归目标水平,但套利并非随时都能进行,也不能保证价格一定迅速恢复。
因此,不能把历史上长期接近 1 美元,理解为未来任何情况下都能保持 1 美元。
3. 能转账,不代表能够随时赎回
这是判断稳定币风险时特别容易忽略的一点。
链上转账和向发行机构赎回,是两种不同的操作。
普通用户可能可以在区块链上转移某种稳定币,但不一定拥有直接向发行机构赎回的资格。
不同发行方可能设置身份验证、最低赎回金额、费用、地区限制或其他条件。具体要求需要查看最新官方规则。
如果用户无法直接赎回,通常需要依赖交易平台、做市商或其他市场参与者完成兑换。
这意味着,即使稳定币的目标价格为 1 美元,普通用户实际兑换时仍可能受到交易深度、手续费、价差和平台规则的影响。
必须区分三个概念:目标价格、市场成交价格,以及特定持有人实际能够获得的赎回价格。
它们可能接近,但并不必然相同。
4. 储备充足,就一定安全吗?
也不能简单这样判断。
对于储备型稳定币,除了储备规模,还需要关注储备资产的性质和可用性。
例如:
储备资产主要由什么构成?
是否有独立的储备报告或鉴证报告?
报告覆盖的是哪个时间点?
资产由谁托管,是否存在集中托管风险?
储备资产能否及时变现以应对集中赎回?
发行机构是否披露了赎回规则和相关限制?
还需要区分审计报告、储备鉴证报告和发行方自行发布的声明。它们的目的、范围和证明能力并不相同。
一份报告能够提供证据,但不能自动消除所有信用、运营或法律风险。
对于加密资产抵押型稳定币,则还需要重点查看抵押品质量、抵押率、清算机制和极端市场条件下的表现。
不同机制需要使用不同的评估方法。
5. 稳定币还有哪些链上风险?
即使发行机制本身较为稳健,链上使用仍然可能带来额外风险。
合约权限风险。
某些代币合约可能存在冻结地址、限制转账或其他管理权限。需要核实这些权限由谁控制,以及是否受到约束。
网络与桥接风险。
同一种稳定币可能存在于多个网络。不同网络上的版本可能涉及不同的发行或桥接机制,不能默认它们拥有完全相同的风险。
流动性风险。
某个稳定币在一个交易平台上流动性充足,不代表它在所有网络、所有交易对或所有平台上都同样容易兑换。
平台风险。
如果稳定币存放在中心化交易平台,用户还需要考虑平台的运营、托管和提现风险。
地址与合约识别风险。
名称和符号可能重复。转账前仍然需要核对网络和合约地址,避免把资产发送到错误的目标。
稳定币风险并不是单一维度的问题,而是发行机制、市场环境和使用方式共同作用的结果。
6. 普通用户如何比较不同稳定币?
在使用或持有稳定币之前,可以依次核实以下信息:
发行机制: 它依靠法币储备、加密资产抵押,还是衍生品与对冲机制?
储备或抵押品: 资产构成、风险敞口和公开信息是否清晰?
赎回规则: 谁可以赎回,需要满足哪些条件,是否存在费用或限制?
市场流动性: 常用交易平台上的交易深度和买卖价差如何?
链上权限: 合约是否存在冻结、限制转账或升级等权限?
网络支持: 目标网络上的资产版本是否得到官方支持?
压力情景: 如果市场恐慌、流动性下降或关键服务中断,会发生什么?
不要只比较当前价格,也不要仅凭项目知名度或单一报告判断安全性。
更合理的做法,是根据自己的使用场景,区分短期支付、交易结算、跨链转移和长期持有所面对的不同风险。
结语
稳定币的价值目标可能相同,但实现方式并不相同。
一种稳定币可能主要面临发行机构和储备资产风险;另一种可能更容易受到抵押品波动和清算机制影响;还有一些稳定币可能涉及复杂的衍生品、对冲和市场流动性风险。
当它们进入不同区块链网络、交易平台和钱包环境后,还可能叠加新的操作风险。
不要只问“它是不是 1 美元”,还要问“它靠什么维持 1 美元、谁能赎回,以及在极端情况下可能发生什么”。
理解稳定币背后的机制,才是进行数字资产风险判断的真正起点。
风险提示:本文用于 Web3 安全教育,不构成投资建议。稳定币可能发生脱锚、流动性不足、赎回受限或其他损失。具体储备、赎回条件和合约权限,应以最新官方文件及可验证信息为准。