


#earningsseason #TeslaVsMeta 🌍#PositiveMindsGlobalResults | Binance Square | 22 de octubre de 2026
La temporada de resultados de los Siete Magníficos está en marcha, y Tesla y Meta Platforms están enviando dos mensajes distintos a los mercados globales. Tesla muestra señales de recuperación de sus márgenes y de una mayor generación de efectivo, mientras que Meta demuestra un sólido crecimiento publicitario pese a un importante gasto legal. Ambas empresas están invirtiendo fuertemente en inteligencia artificial, pero los inversores deben decidir si el crecimiento futuro puede justificar el costo.
Tesla: ¿Puede la IA transformar su historia de rentabilidad?
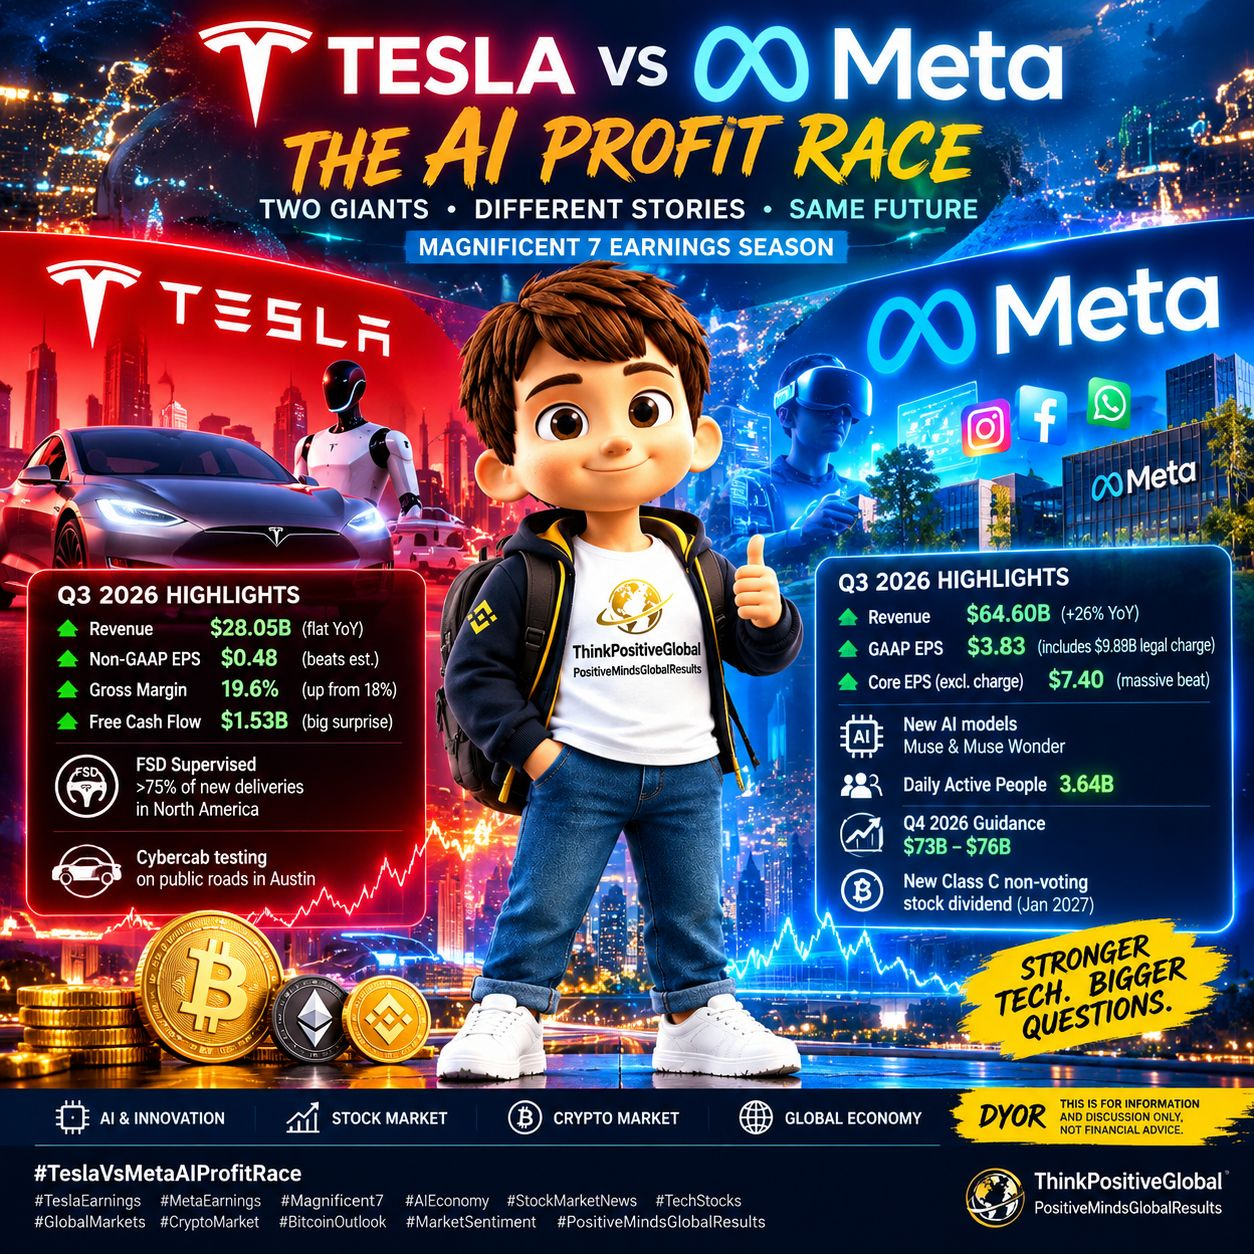
Tesla informó de unos ingresos de 28.050 millones de dólares en el tercer trimestre, en líneas generales acordes con las expectativas, mientras que las ganancias por acción según criterios no GAAP alcanzaron los 0,48 dólares, superando la estimación de consenso de 0,45 dólares.
El margen bruto mejoró hasta el 19,6%, frente al 18% de un año antes. El flujo de caja libre alcanzó los 1.530 millones de dólares, una señal positiva en medio de las preocupaciones por el gasto en infraestructura informática para IA.
Tesla también informó que la adopción de FSD Supervisado abarcó más del 75% de las entregas de vehículos nuevos en Norteamérica y confirmó las pruebas de Cybercab en vías públicas de Austin.
La pregunta clave: ¿Puede Tesla convertir sus ambiciones en IA, conducción autónoma y robótica en ingresos sostenibles y beneficios a largo plazo? La mejora de los márgenes y del flujo de caja es alentadora, pero la ejecución, la competencia y el gasto de capital futuro siguen siendo riesgos importantes.
Meta: la fortaleza publicitaria se enfrenta a la presión legal
Meta registró un sólido aumento interanual del 26% en sus ingresos, hasta los 64.600 millones de dólares. Sus ganancias por acción declaradas según los principios GAAP fueron de 3,83 dólares e incluyeron un cargo legal de 9.890 millones de dólares relacionado con litigios sobre la salud mental de los adolescentes. Las cifras proporcionadas indican ganancias ajustadas por acción de 7,40 dólares al excluir dicho cargo.
Meta también informó de 3.640 millones de personas activas diariamente en sus aplicaciones y destacó sus modelos de IA Muse y Muse Wonder. Su previsión de ingresos para el cuarto trimestre, de entre 73.000 y 76.000 millones de dólares, refleja la confianza de la dirección en que el crecimiento continuará.
Sin embargo, los inversores deben vigilar el gasto en infraestructura de IA, la exposición legal y si la monetización puede seguir el ritmo del aumento de los costes. El dividendo propuesto en acciones de Clase C sin derecho a voto también merece un análisis más minucioso en cuanto a su estructura y sus implicaciones para los accionistas.
¿Qué podría significar esto para los mercados globales y las criptomonedas?
1. Acciones tecnológicas: La recuperación de los márgenes de Tesla y el crecimiento de los ingresos de Meta podrían reforzar la confianza en las grandes empresas tecnológicas. Sin embargo, las costosas inversiones en IA y los gastos legales podrían aumentar la volatilidad si los resultados futuros decepcionan.
2. Tipos de interés y liquidez: Los beneficios por sí solos no determinarán la dirección del mercado. Los rendimientos de los bonos del Tesoro, las expectativas sobre la Reserva Federal, la inflación y el apetito general por el riesgo siguen siendo factores importantes para las acciones y los activos digitales.
3. Bitcoin y altcoins: Los sólidos resultados de las empresas tecnológicas podrían mejorar el sentimiento de riesgo y, potencialmente, favorecer a los mercados de criptomonedas. Pero esta relación no está garantizada. Unos mayores rendimientos de los bonos, una liquidez más restringida o unas previsiones decepcionantes podrían presionar tanto a las acciones de crecimiento como a las criptomonedas.
4. La carrera de inversión en IA: Tesla y Meta ilustran el desafío central al que se enfrenta la economía de la IA: convertir enormes inversiones tecnológicas en rendimientos cuantificables. Las empresas que demuestren un flujo de caja duradero y un crecimiento rentable podrían ganarse una mayor confianza de los inversores.
El veredicto final del mercado
La historia de Tesla trata de mejorar la eficiencia mientras persigue un ambicioso futuro autónomo. La de Meta trata de acelerar los ingresos publicitarios mientras asume importantes costes legales y relacionados con la IA.
Ambas muestran potencial de crecimiento, pero ninguna está exenta de riesgos. El próximo movimiento del mercado dependerá de cómo valoren los inversores las ganancias futuras, el gasto de capital, la regulación y las perspectivas económicas generales.
Mi conclusión: El entusiasmo por la IA es poderoso, pero el flujo de caja, la valoración y la ejecución determinarán qué empresas acabarán recompensando a sus accionistas. Los operadores de criptomonedas deberían seguir los resultados de las empresas tecnológicas junto con los datos macroeconómicos, en lugar de considerar un único informe sólido de ganancias como una señal alcista garantizada.
¿Qué creen que impulsará el próximo movimiento del mercado: las ambiciones de Tesla en IA autónoma, el crecimiento de Meta en publicidad e IA o la reacción de Bitcoin a la liquidez global?
Este artículo tiene fines exclusivamente informativos y de debate sobre los mercados; no constituye asesoramiento financiero. Las estimaciones y las reacciones del mercado son inciertas. Investiga siempre por tu cuenta (DYOR).
#ResultadosTesla #ResultadosMeta #Magnificent7 #EconomíaDeLaIA #NoticiasBolsa #AccionesTecnológicas #MercadosGlobales #MercadoCripto #PerspectivasBitcoin #SentimientoDelMercado #PositiveMindsGlobalResults #BinanceSquare