🚨 YA SE PUBLICARON LOS RESULTADOS DE TESLA Y META: POR ESTO ES PRECISAMENTE POR LO QUE HAY QUE MIRAR MÁS ALLÁ DE LAS CIFRAS PRINCIPALES.
$TSLA y $META acaban de presentar resultados muy distintos.
⚡ TESLA $TSLA
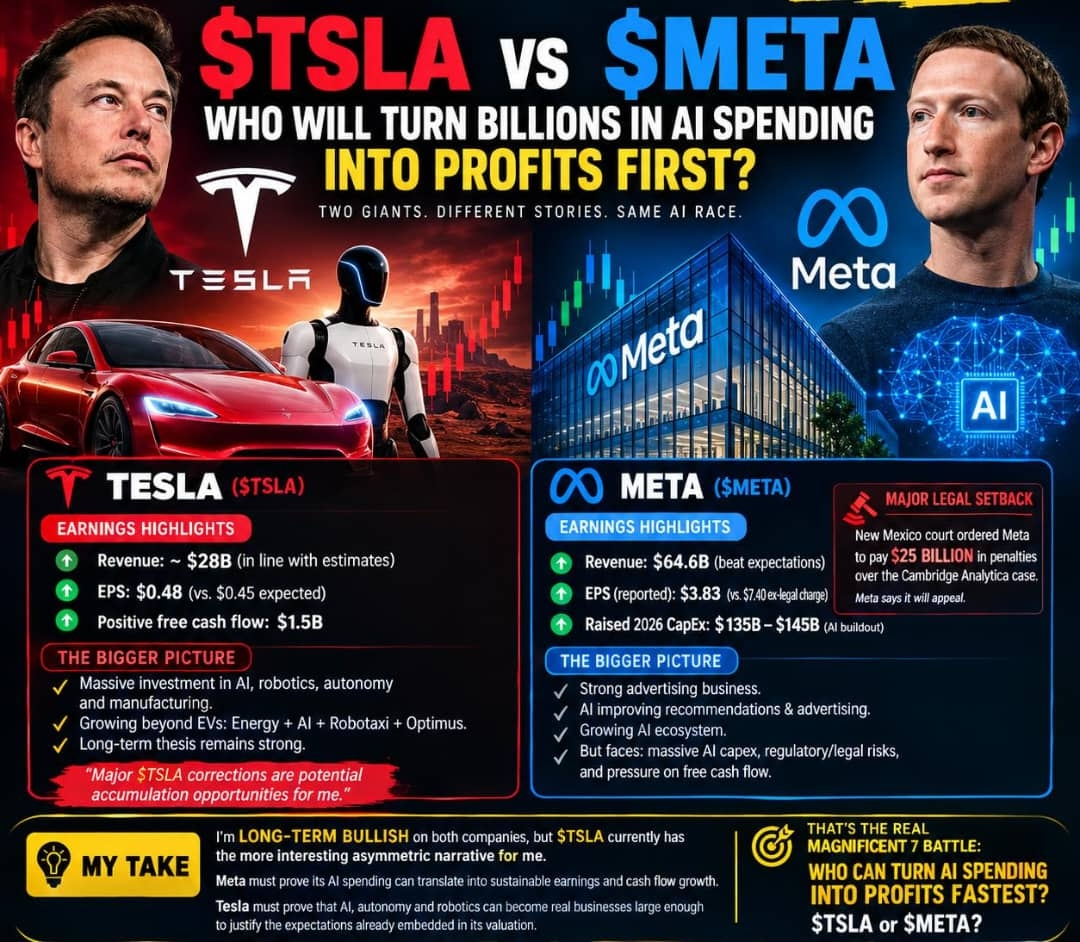
Los ingresos de Tesla rondaron los 28.000 millones de dólares, aproximadamente en línea con las expectativas, mientras que las ganancias superaron las estimaciones de Wall Street.
Pero la historia más importante está detrás de las cifras principales.
Tesla generó un flujo de caja libre positivo pese a las enormes inversiones en IA, robótica, conducción autónoma y fabricación.
Para mí, esto refuerza la tesis a largo plazo.
Tesla ya no es simplemente una empresa de vehículos eléctricos. Cada vez más, se le pide al mercado que valore la empresa en torno a los vehículos eléctricos + la energía + la IA + los robotaxis/la conducción autónoma + Optimus.
Mi opinión sigue siendo la misma:
Las grandes $TSLA correcciones me parecen más interesantes como posibles oportunidades de acumulación que como motivos para abandonar la tesis a largo plazo.
⚡ META $META
Meta generó $64.6B en ingresos, superando las expectativas de Wall Street.
Pero la rentabilidad es donde las cosas se ponen interesantes.
Las ganancias reportadas se vieron muy afectadas por un importante cargo legal, mientras Meta sigue invirtiendo cantidades extraordinarias de capital en infraestructura de IA.
Y EL MISMO DÍA de la publicación de resultados, otro riesgo importante acaparó los titulares:
Un tribunal de Nuevo México ordenó a Meta pagar $25 BILLONES en sanciones civiles, tras el veredicto de un jurado sobre las declaraciones de Facebook acerca de la privacidad de los usuarios y sus prácticas de manejo de datos, en el marco del caso Cambridge Analytica.
Meta tiene previsto apelar.
Así que tenemos dos fuerzas contrapuestas:
🟢 Sólido negocio publicitario
🟢 Ingresos por encima de las expectativas
🟢 La IA mejora las recomendaciones y la publicidad
🟢 Ecosistema de IA en expansión
FRENTE A
🔴 Gasto de capital masivo en IA
🔴 Exposición regulatoria y legal
🔴 Presión sobre el flujo de caja libre
🔴 Los inversores exigen rendimientos de ese gasto en IA
MI OPINIÓN:
Soy ALCISTA A LARGO PLAZO con ambas empresas, pero actualmente $TSLA tiene la narrativa asimétrica más interesante, en mi opinión.
Meta debe demostrar que su enorme gasto en IA puede traducirse en un crecimiento sostenible de las ganancias y del flujo de caja.
Tesla debe demostrar que la IA, la conducción autónoma y la robótica pueden convertirse con el tiempo en negocios lo bastante grandes como para justificar las expectativas que ya están incorporadas en su valoración.
Esa es la verdadera batalla de las Magníficas 7:
¿QUIÉN PUEDE CONVERTIR MÁS RÁPIDO EL GASTO EN IA EN GANANCIAS?
¿$TSLA o $META?