

1. ¿Qué hace exactamente PENDLE? No es un token DeFi común
En el mercado de las criptomonedas, la mayoría de la gente se fija en las subidas de precios, el volumen de negociación, las entradas de capital y la próxima narrativa de moda.
Pero creo que, para evaluar de verdad un proyecto, primero hay que hacerse tres preguntas:
¿Quién paga? ¿Adónde va el dinero? ¿Cuánto puede obtener finalmente el token?
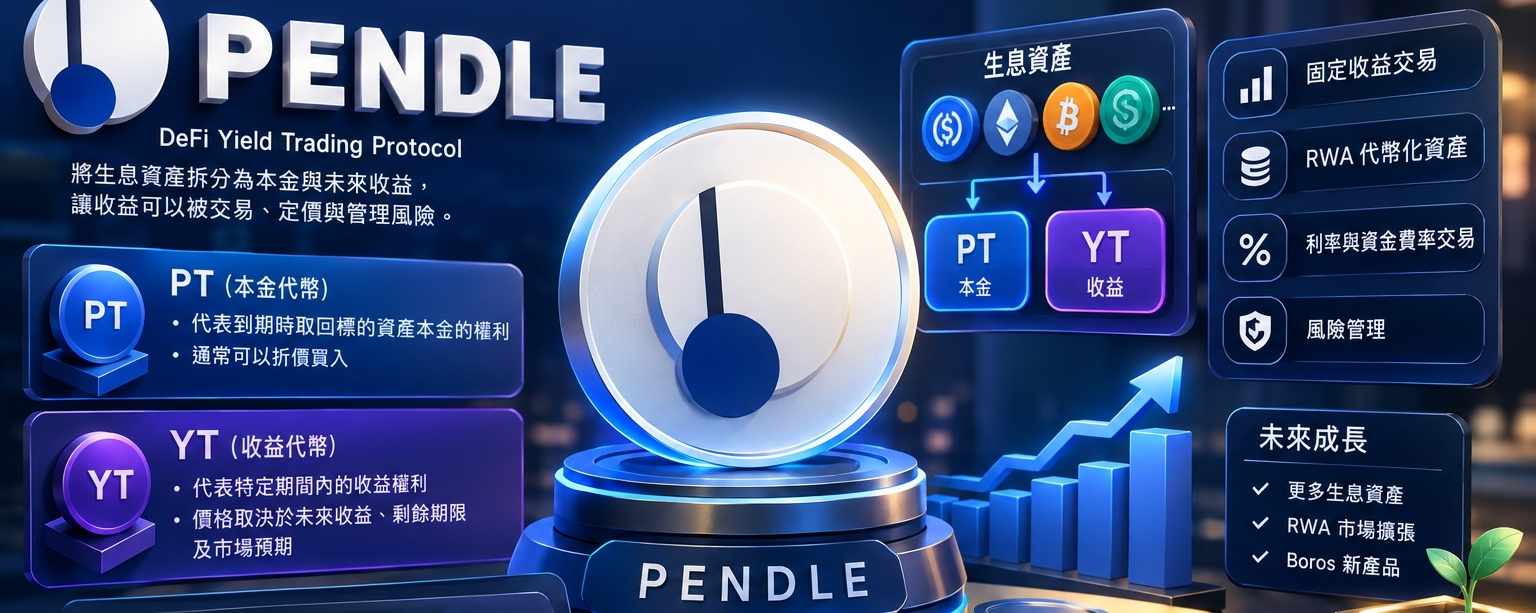
Pendle Finance, el proyecto al que pertenece PENDLE, se dedica principalmente a dividir activos que generan rendimiento en capital y rendimientos futuros, para que los usuarios puedan negociarlos por separado.
Sus productos principales incluyen:
**PT (token de principal):** representa el derecho a recuperar el principal del activo subyacente al vencimiento. Por lo general, se puede comprar con descuento y, si se cumplen las condiciones, recibir el activo subyacente al vencimiento.
**YT (token de rendimiento):** representa el derecho a los rendimientos durante un período determinado. Su precio depende de los rendimientos futuros reales, el plazo restante y las expectativas del mercado.
El valor de este mecanismo reside en convertir activos que generan rendimiento y que antes solo podían mantenerse pasivamente en productos financieros que se pueden negociar, valorar y gestionar en términos de riesgo.
Por ejemplo, si un PT que puede canjearse al vencimiento por un activo subyacente de 1 dólar se compra por 0,95 dólares, mantenerlo hasta el vencimiento y cumplir los requisitos de canje supondría un rendimiento nominal de aproximadamente el 5,26 %, sin tener en cuenta otros riesgos y costes.
Este es solo un cálculo ilustrativo; no significa que actualmente exista necesariamente un rendimiento equivalente en el mercado ni que todos los PT estén libres de riesgo.
El potencial a largo plazo de Pendle reside en que podría convertirse en una infraestructura de negociación importante para el mercado de rendimientos DeFi.
Segundo: modelo de negocio de PENDLE; ¿quién paga?
Los principales ingresos de Pendle provienen de las comisiones relacionadas con la negociación de rendimientos y de las actividades de negociación de PT y YT.
Cuando los usuarios quieren fijar rendimientos futuros, operar con los cambios en los rendimientos o gestionar los riesgos de distintos activos que generan rendimiento, pueden utilizar los productos de Pendle.
Por lo tanto, el valor comercial de Pendle está estrechamente relacionado con los siguientes factores:
Primero, si siguen aumentando los activos que generan rendimiento en la plataforma.
Segundo, si los mercados de PT y YT cuentan con suficiente liquidez.
Tercero, si los usuarios siguen operando, en lugar de participar solo durante períodos breves de incentivos.
Cuarto, si el protocolo puede convertir la actividad de negociación en ingresos sostenibles.
Hay que tener en cuenta que el TVL no equivale a ingresos, y mucho menos a beneficios.
Aunque el protocolo tenga una gran cantidad de activos bloqueados, si la actividad de negociación es insuficiente, los ingresos por comisiones son bajos o los usuarios permanecen en la plataforma principalmente por las recompensas en tokens, el modelo de negocio podría seguir siendo poco sólido.
Lo realmente importante es la calidad de los ingresos, no perseguir únicamente una cifra elevada de TVL.
Tercero: fundamentos y valoración; ¿está PENDLE realmente barato?
Tomando como referencia datos públicos de octubre de 2026, Pendle llegó a presentar un TVL de alrededor de 1.100 millones de dólares y una capitalización de mercado circulante de varios cientos de millones de dólares.
Los datos públicos también muestran que los ingresos del protocolo en los últimos 30 días fueron de aproximadamente 510.000 dólares.
Estas cifras corresponden a un momento específico y pueden cambiar según los precios, los flujos de capital y los ingresos; no deben considerarse cotizaciones en tiempo real.
Suponiendo que los ingresos del protocolo en los últimos 30 días sean de 510.000 dólares, la cifra anualizada simple sería de aproximadamente 6,12 millones de dólares.
Si se utilizan definiciones de ingresos diferentes de las de otras plataformas de datos, el resultado anualizado puede variar. Por eso, al valorar el proyecto, primero hay que confirmar si se están usando los ingresos del protocolo, los ingresos de los tenedores o el total de las comisiones de transacción.
La fórmula básica es:
Capitalización de mercado / ingresos anualizados del protocolo = múltiplo de valoración de ingresos.
Si la capitalización de mercado es de 380 millones de dólares y los ingresos anualizados del protocolo son de 14,7 millones de dólares, el múltiplo de valoración de ingresos es de aproximadamente 25,9 veces.
Esto significa que el mercado está pagando una prima por el crecimiento futuro de Pendle.
Este múltiplo no significa necesariamente que esté caro ni que esté barato.
Si los ingresos siguen creciendo y el mecanismo de recompra es eficaz, la valoración podría ser razonable; si los ingresos se estancan y el TVL sigue disminuyendo, el mercado podría reducir el múltiplo de valoración.
Por lo tanto, no se puede concluir que PENDLE esté infravalorado solo porque su precio haya caído desde su máximo histórico.
Cuarto: principal argumento alcista de PENDLE: recompra y captura de valor del token
Uno de los aspectos más importantes que conviene seguir de PENDLE es la relación entre los ingresos del protocolo y la recompra de tokens.
El mecanismo de distribución de comisiones descrito en la documentación oficial de Pendle incluye destinar una parte de los ingresos que cumplan ciertos requisitos a la recompra de PENDLE.
Esto significa que la actividad comercial del protocolo podría convertirse en demanda de compra del token en el mercado.
Pero hay que distinguir tres conceptos:
Una recompra no equivale a una quema.
Si, tras recomprar tokens, el protocolo los conserva en una cartera, no se puede considerar directamente que la oferta circulante se haya reducido de forma permanente.
Una recompra no equivale a un dividendo en efectivo.
Tener PENDLE no significa que todos reciban directamente ingresos en dólares en proporción a sus tokens.
Una recompra tampoco garantiza que el precio suba.
Si hay presión vendedora en el mercado, aumenta la oferta o caen los ingresos del protocolo, la demanda derivada de las recompras podría no bastar para contrarrestar los demás factores.
Por lo tanto, al analizar PENDLE, conviene seguir de forma continua el importe real de las recompras, los registros de transacciones en cadena, el destino de los tokens y la proporción entre el importe recomprado y la capitalización de mercado circulante.
La captura de valor del token resulta más convincente cuando crecen los ingresos, las recompras se mantienen y la presión de la oferta está bajo control.
Quinto: economía del token; no hay que pasar por alto la oferta
El calendario de adjudicación de los tokens del equipo y los inversores de Pendle se encuentra en una etapa distinta a la de los proyectos iniciales.
Sin embargo, que se haya completado la adjudicación de los tokens del equipo y los inversores no significa que la oferta de tokens haya dejado de aumentar.
Aún hay que observar las emisiones de incentivos, los cambios en la oferta circulante y el origen de las recompensas por staking.
Si las recompensas por staking provienen principalmente de la emisión de nuevos tokens y no de los ingresos reales del protocolo, el rendimiento nominal podría ser alto, pero el poder adquisitivo real no necesariamente aumentaría.
Los inversores deberían preguntarse:
¿Cuánto aumenta la nueva oferta cada año?
¿Cuántos tokens pueden absorber las recompras del protocolo?
¿Qué proporción de los ingresos de los tenedores proviene de la actividad comercial real?
¿El precio del token sube únicamente por el sentimiento del mercado a corto plazo?
Una economía de token realmente valiosa no consiste en presentar cifras de recompensas atractivas, sino en alinear progresivamente los ingresos del protocolo con los intereses a largo plazo de quienes poseen el token.
Sexto: oportunidades de crecimiento a largo plazo de PENDLE
Creo que lo interesante de Pendle no es solo el comercio actual de rendimientos DeFi, sino también los mercados financieros a los que podría expandirse en el futuro.
1. Finanzas de renta fija
Las finanzas tradicionales cuentan con bonos, swaps de tipos de interés y herramientas de gestión de rendimientos.
Pendle divide los activos que generan rendimiento en principal y derechos sobre los rendimientos, lo que permite a los usuarios operar con rendimientos futuros.
Si el mercado de renta fija en cadena sigue madurando, Pendle podría beneficiarse de una demanda más amplia de gestión de rendimientos.
2. Activos tokenizados del mundo real (RWA)
Si en el futuro sigue desarrollándose la tokenización de bonos del Tesoro estadounidense, fondos y otros activos que generan rendimiento, estos podrían dar lugar a nuevos mercados de PT y YT.
Pero el crecimiento del mercado de RWA no significa que todos los activos se vayan a negociar a través de Pendle.
Lo que realmente hay que observar son los activos efectivamente listados, el volumen de negociación, el TVL, los ingresos del protocolo y la retención de usuarios.
3. Operaciones con tipos de interés y tasas de financiación
Pendle también está explorando productos relacionados con las tasas de financiación y otros mercados de rendimientos.
Si los nuevos productos generan una demanda de negociación sostenida, podrían ampliar las fuentes de ingresos.
Pero lanzar un producto nuevo no equivale a tener éxito; hay que comprobarlo con los ingresos y la actividad de negociación reales.
Séptimo: principales riesgos de PENDLE
Primero, el TVL podría disminuir.
Si los usuarios trasladan sus fondos a otros protocolos de rendimiento, la actividad de negociación y los ingresos de Pendle podrían verse afectados.
Segundo, la demanda de operaciones con rendimientos es cíclica.
Cuando bajan los rendimientos del mercado, disminuyen las recompensas por puntos o pierden atractivo otros activos que generan rendimiento, la demanda de YT podría caer también.
Tercero, la valoración podría estar anticipando el crecimiento.
Si el mercado ya fija el precio en función del crecimiento de los ingresos de los próximos años, incluso si el protocolo sigue funcionando, un crecimiento de los ingresos menor de lo esperado podría provocar una corrección de la valoración.
Cuarto, riesgos de los contratos inteligentes y de los activos subyacentes.
Pendle no puede eliminar los riesgos de crédito, de desvinculación, de liquidez ni de los contratos inteligentes de los activos subyacentes.
Quinto, las recompras no necesariamente pueden compensar la presión de la oferta.
Si caen los ingresos del protocolo o la nueva oferta genera una presión vendedora constante, el mecanismo de recompra podría no ser suficiente para sostener el precio del token.
Octavo: estimación de un precio razonable para PENDLE; el crecimiento de los ingresos es clave
Podemos utilizar el mismo modelo para probar escenarios de precios con distintos niveles de crecimiento de los ingresos y múltiplos de valoración.
Fórmulas:
Capitalización de mercado razonable = ingresos anualizados del protocolo × múltiplo de valoración.
Precio del modelo = capitalización de mercado razonable ÷ cantidad de tokens en circulación.
Supongamos que los ingresos anualizados del protocolo son de 14,7 millones de dólares y que la oferta circulante no cambia:
Si los ingresos se mantienen en el nivel actual, una valoración de 10 veces los ingresos correspondería a un precio de aproximadamente 0,85 dólares.
Si los ingresos se multiplican por 2, una valoración de 20 veces los ingresos correspondería a un precio de aproximadamente 3,38 dólares.
Si los ingresos se multiplican por 5, una valoración de 20 veces los ingresos correspondería a un precio de aproximadamente 8,46 dólares.
Si los ingresos se multiplican por 10, una valoración de 20 veces los ingresos correspondería a un precio de aproximadamente 16,92 dólares.
Estos son escenarios de un modelo, no predicciones de precios, y no significan que los ingresos vayan a alcanzar necesariamente esos niveles.
Este modelo ilustra una cosa:
El potencial alcista futuro de PENDLE depende de tres variables: el crecimiento de los ingresos, el múltiplo de valoración y la oferta del token.
Incluso si los ingresos se multiplican por 5, el precio podría no alcanzar lo esperado si el mercado reduce al mismo tiempo el múltiplo de valoración.
A la inversa, si los ingresos siguen creciendo, las recompras son eficaces y el mercado está dispuesto a asignar una prima de crecimiento razonable, PENDLE podría volver a alcanzar una valoración más alta.
Noveno: mi conclusión final
Creo que PENDLE merece ser incluido entre los proyectos candidatos a estar infravalorados en DeFi en 2026.
Entre sus ventajas se encuentran:
Tiene un modelo de negocio claro basado en el comercio de rendimientos.
Cuenta con ingresos del protocolo que se pueden verificar.
El mecanismo oficial de distribución de comisiones incluye la recompra de tokens.
Podría beneficiarse del desarrollo de los mercados de renta fija en cadena y de RWA.
Sin embargo, sigue expuesto a riesgos como los cambios en el TVL, la naturaleza cíclica de los ingresos, la emisión de tokens y la compresión de los múltiplos de valoración.
Por lo tanto, no concluiría que PENDLE está barato simplemente porque su precio haya caído desde su máximo histórico.
Lo realmente importante es si los ingresos futuros pueden seguir creciendo, si las recompras se llevan a cabo de verdad y si mejora la capacidad del token para capturar valor.
Si se cumplen estas tres condiciones a la vez, la tesis de inversión a largo plazo de PENDLE será más convincente.
Si los ingresos siguen cayendo, las recompras se debilitan y persiste la presión de la oferta, una fuerte caída del precio no significa que el activo esté infravalorado.
Lo más importante al invertir no es buscar la moneda que más ha caído, sino encontrar activos cuyo precio de mercado difiera de su valor real futuro.
#PENDLE #DeFi #Criptomonedas #RWA #EconomíaDelToken #AnálisisFundamental #InversiónEnCriptomonedas
