

La última encuesta de economistas de Reuters muestra un giro importante en las expectativas del mercado sobre los tipos de interés de la Reserva Federal: se enfrían las previsiones de una subida en octubre, mientras que una nueva subida en diciembre se convierte en el consenso unánime de todos los economistas encuestados. El principal dilema es la combinación de una economía sólida y resiliente con una inflación persistente, que deja a la política monetaria en una encrucijada.
En esta encuesta, realizada del 16 al 20 de octubre, 94 economistas prevén que el Comité Federal de Mercado Abierto (FOMC) mantenga sin cambios el tipo de los fondos federales, en el 3,75%-4,00%, en su reunión del 27 y 28 de octubre, en línea con las expectativas del mercado. En comparación con la encuesta del mes pasado, cuando menos de la mitad esperaba una subida en diciembre, los 100 encuestados prevén esta vez que los tipos volverán a subir en diciembre. La Reserva Federal ya había subido los tipos 25 puntos básicos en septiembre. Su presidente, Kevin Warsh, insiste en no ofrecer orientaciones futuras, y la política sigue siendo prudente.
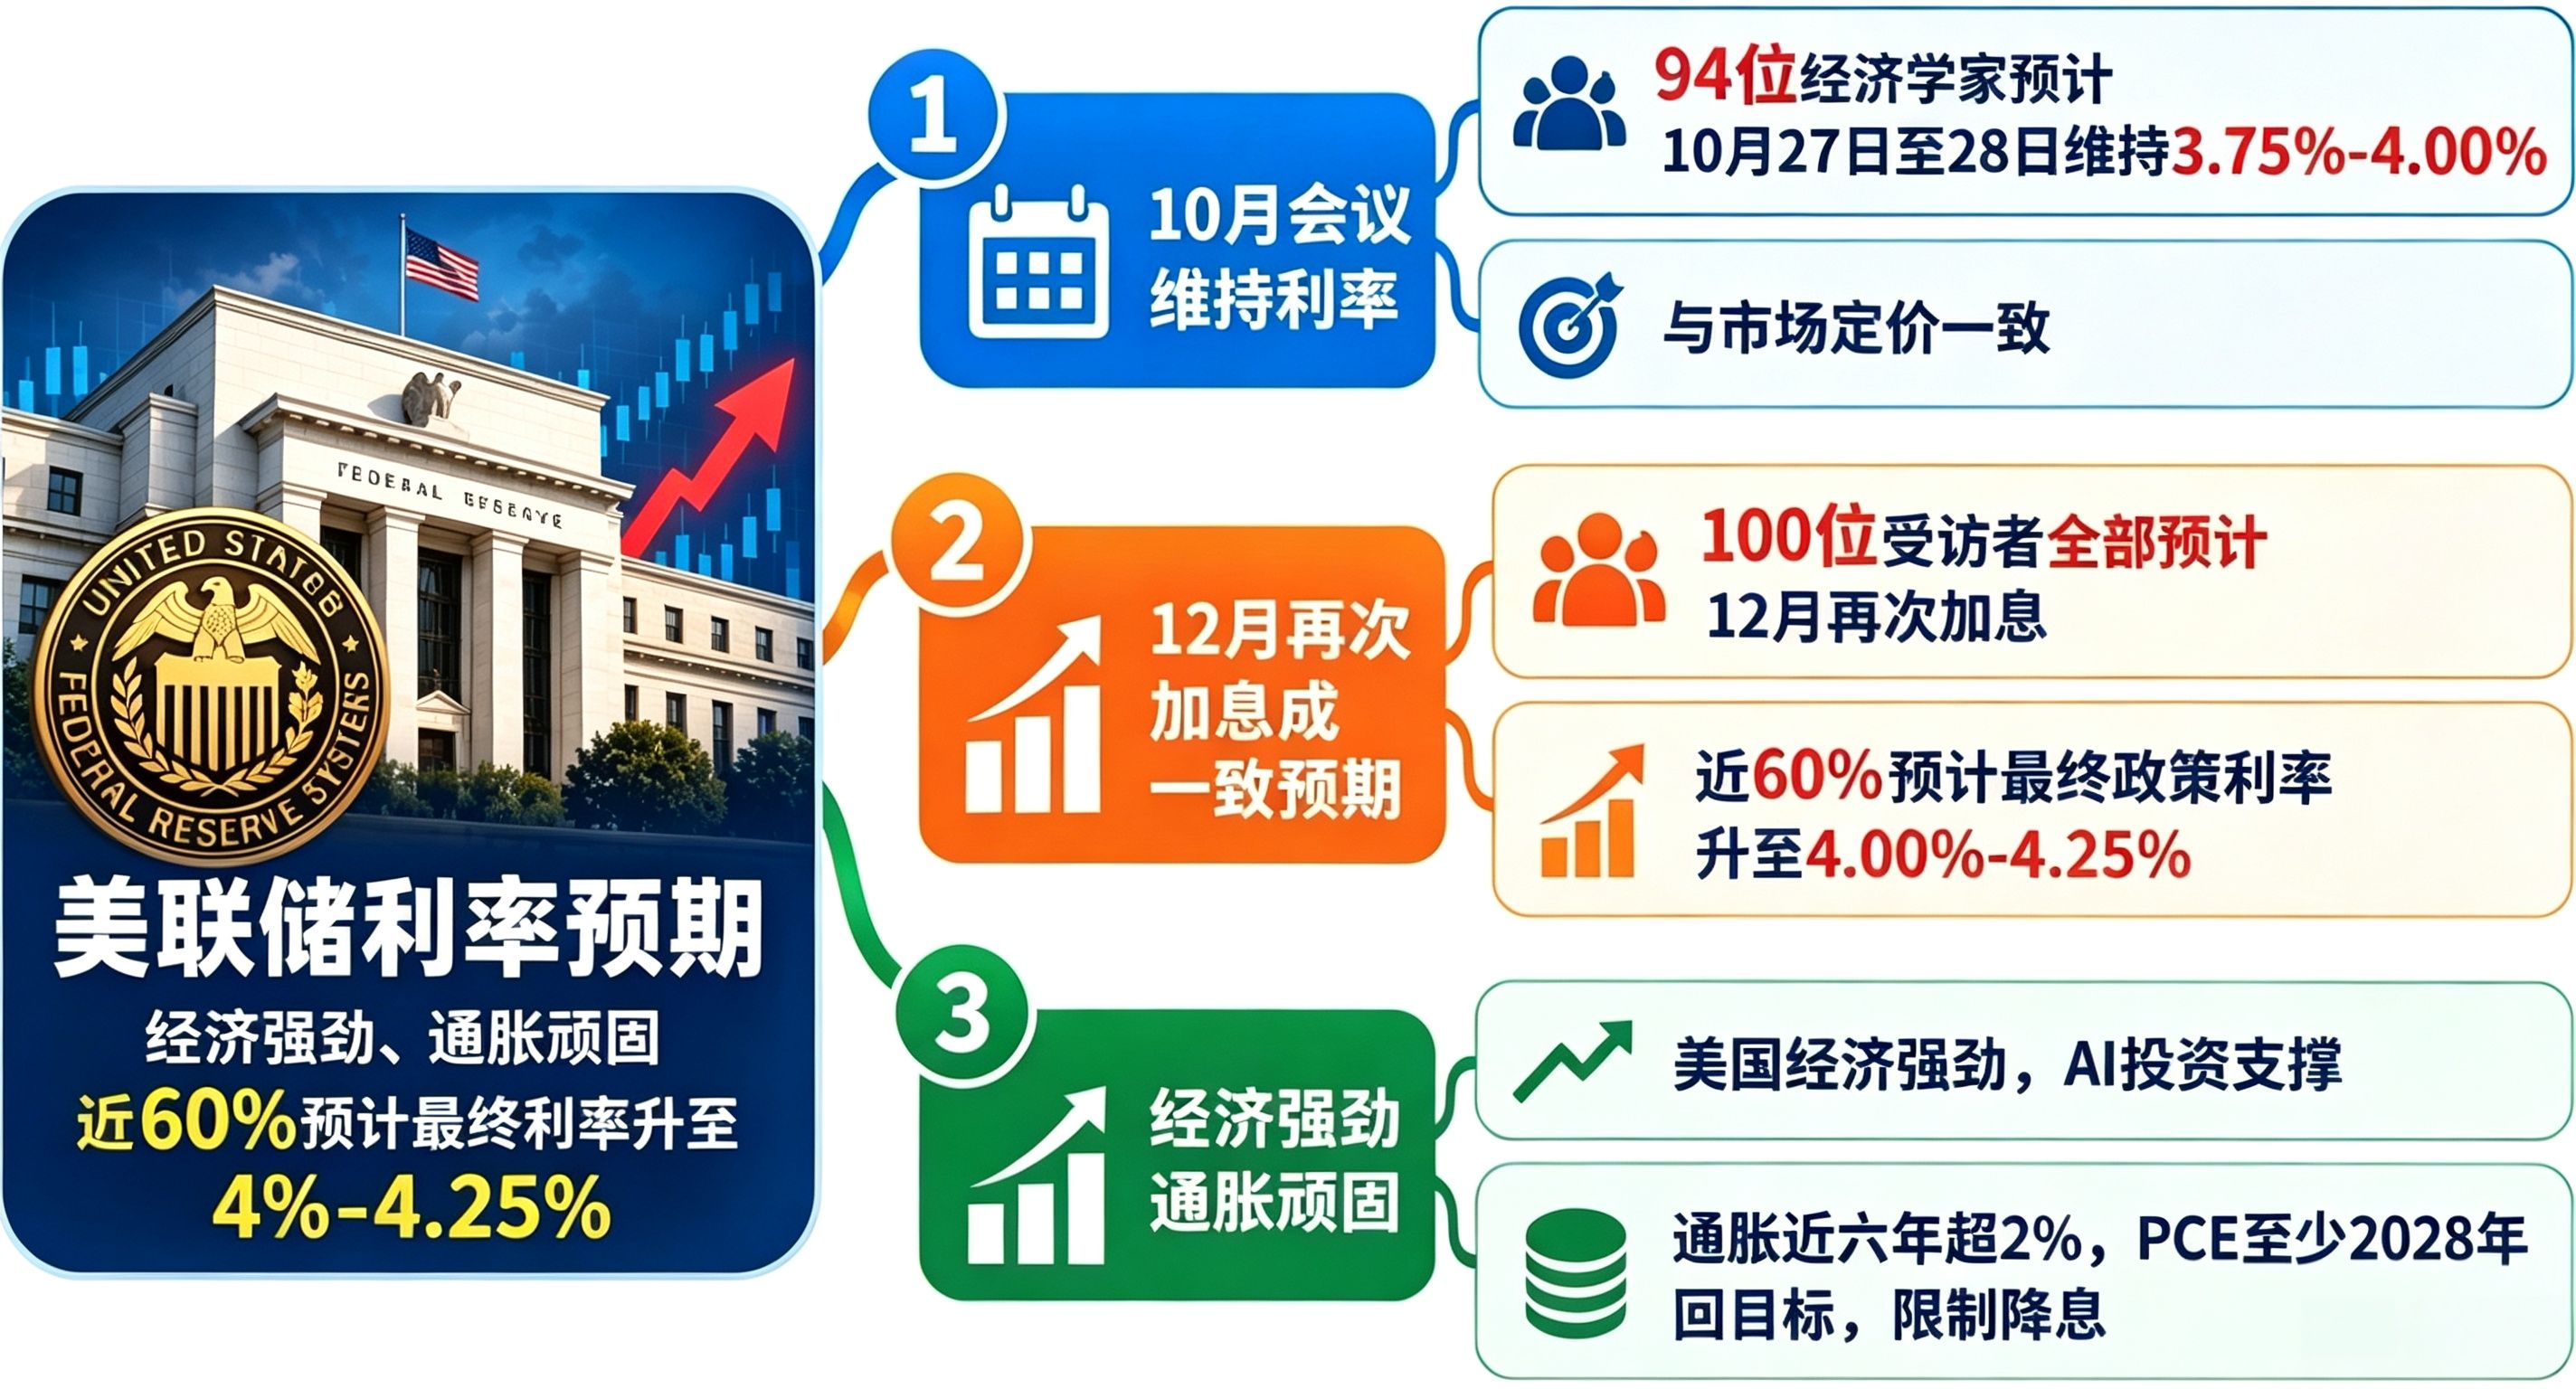
Las expectativas de una política monetaria más restrictiva siguen aumentando: cerca del 60 % de los economistas cree que la tasa terminal subirá hasta el 4 %-4,25 %; además, 38 economistas prevén que habrá al menos dos subidas más de las tasas, una proporción que aumentó considerablemente respecto a septiembre. Varias instituciones consideran que los fundamentos económicos actuales ya justifican nuevas subidas y que la Reserva Federal corre el riesgo de ir por detrás de la inflación. En diciembre no solo existe la posibilidad de una subida de 25 puntos básicos, sino que tampoco se descarta una de 50 puntos básicos.
En cuanto a la inflación, la inflación PCE de Estados Unidos se ha mantenido durante mucho tiempo por encima del objetivo del 2 % de la Reserva Federal. Las previsiones indican que seguirá superando el objetivo en más de 100 puntos básicos durante los próximos trimestres, y que probablemente no volverá a alcanzarlo hasta 2028. Esto significa que, a corto plazo, es prácticamente imposible que bajen las tasas y que habrá que mantenerlas altas durante más tiempo.
La inversión en infraestructura de IA es el principal motor de la resiliencia económica, junto con el sólido consumo de los hogares de ingresos altos. La economía creció un 2,2 % en el segundo trimestre y se prevé que crezca un 3,2 % en el tercero; además, las previsiones de crecimiento anual también superan la tasa potencial. Al mismo tiempo, los precios del petróleo se mantienen elevados y los aranceles encarecen los costos, lo que intensifica aún más las presiones inflacionarias. A esto se suma la proximidad de las elecciones de mitad de mandato, que complica aún más las negociaciones sobre las políticas.
El mercado de bonos del Tesoro de Estados Unidos ya ha incorporado estas expectativas: los rendimientos de los bonos a largo plazo y de los bonos a 2 años han registrado fuertes fluctuaciones ante los cambios en las expectativas de subidas de tasas. De cara al futuro, habrá que seguir de cerca los datos económicos, los precios de la energía y la evolución de la inflación PCE, pues estos factores determinarán la decisión final de diciembre. La volatilidad de las expectativas sobre las tasas también seguirá afectando a distintas clases de activos, como la renta variable, la renta fija y las criptomonedas.
