



Autor | @agintender
Compilado por | WuBlockchain
Enlace original: https://x.com/agintender/status/2047556448562073604
El 12 de marzo de 2020, Arthur Hayes, de BitMEX, tomó una decisión que iba en contra de todo lo que habían hecho sus predecesores, pero que, en última instancia, salvó al mundo: desconectó sus propios servidores de internet o, en otras palabras, apagó el interruptor. El comunicado oficial afirmaba que BitMEX había «sufrido un ataque DDoS». Pero ¿cuál era la verdad?
La verdad era esta: solo quedaban órdenes de compra por valor de 20 millones de dólares en el libro de órdenes, mientras que había órdenes de venta por liquidación por valor de 200 millones de dólares a la espera de ejecutarse. Si BitMEX no se hubiera desconectado, el motor de liquidación habría hecho caer el precio del contrato de BTC hasta cero.
En ese momento, todo el mercado de futuros perpetuos de criptomonedas estaba a solo unos minutos de un colapso sistémico.
Todos los sofisticados mecanismos de los futuros perpetuos que hoy parecen «obvios» —incluidos los precios de marca, las liquidaciones escalonadas, los contratos con margen en USDT y el margen de cartera— se reescribieron por necesidad después de aquel momento.
Introducción: una idea que permaneció dormida durante veinte años
En 1993, Robert J. Shiller propuso un tipo de derivado inusual: no tendría fecha de vencimiento, no requeriría entrega física, anclaría su precio a una fuente de datos externa y exigiría que las posiciones largas y cortas se hicieran pagos entre sí a una tasa determinada. Lo concibió como una forma de cubrir el riesgo de liquidez en el mercado inmobiliario. En aquel momento, era un ejemplo clásico de algo «elegante en teoría, pero imposible de diseñar»: la infraestructura tradicional de compensación financiera estaba demasiado anticuada, los marcos regulatorios eran demasiado rígidos y ningún exchange estaba dispuesto a tocar un contrato que «nunca vencía».
La idea permaneció dormida en el ámbito académico durante exactamente veintitrés años.
El 13 de mayo de 2016, BitMEX lo sacó del archivo, lo roció con combustible de Bitcoin y le prendió fuego.
Cuando ese día se lanzó el contrato perpetuo XBTUSD, nadie imaginó que diez años después representaría el 93 % de toda la actividad de negociación de derivados del mercado cripto. En aquel momento parecía más bien un experimento técnico: un juguete con apalancamiento 100x para un grupo de fanáticos sin miedo a la muerte. Sin embargo, a lo largo de la década siguiente, ese juguete atravesó cientos de crisis, liquidaciones masivas, intentos de manipulación y rondas en las que se utilizaron las reglas como armas para luego modificarlas. Al final, evolucionó hasta convertirse en una máquina global de formación de precios que procesa casi 200.000 millones de dólares en volumen de operaciones cada día.
Este artículo busca responder una pregunta concreta: ¿cómo llegó a existir cada engranaje de esta máquina?
La respuesta no la idearon ingenieros ante una pizarra. Detrás de cada engranaje había un desastre concreto.
1. Génesis: la tríada de precios y el pecado original de los contratos con margen en criptomonedas (2016–2018)
Convertir en realidad el concepto de Shiller
Los futuros perpetuos se enfrentaban a un desafío fundamental: sin fecha de vencimiento, no había un «punto de convergencia obligatorio». Los futuros tradicionales convergen inevitablemente con los precios al contado en la fecha de liquidación. Sin un mecanismo de anclaje diseñado específicamente, sin embargo, el precio de un contrato perpetuo se convertiría en un instrumento puramente especulativo a la deriva.
La solución de BitMEX constaba de tres componentes interconectados:
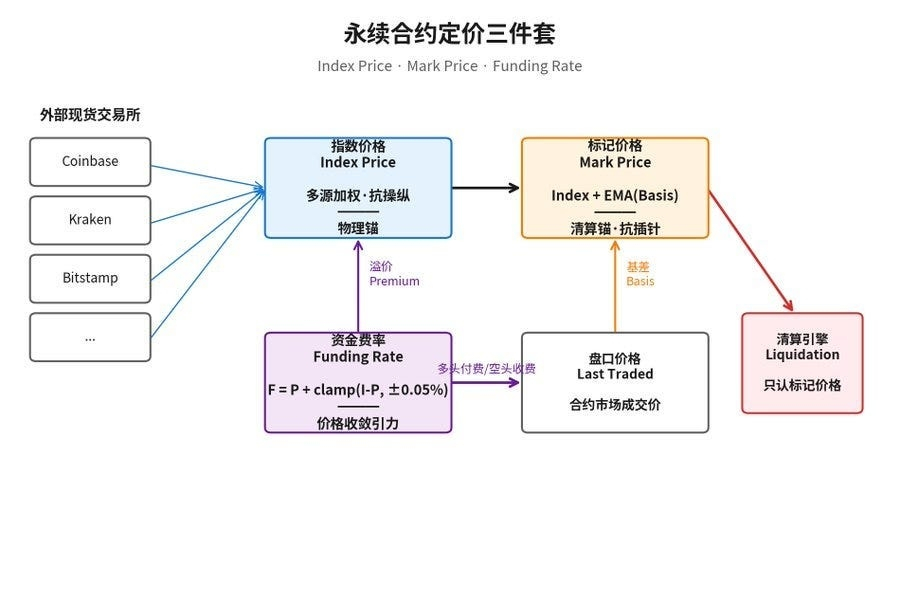
El precio del índice se calcula como un promedio ponderado de los precios de negociación recopilados de varios exchanges externos al contado. Sirve como «ancla física» de todo el sistema. Su diseño parte de la premisa de que, aunque un actor malicioso tenga suficiente capital para corromper una sola fuente de datos, sería difícil que corrompiera todas simultáneamente.
Mientras tanto, el precio de marca sirve como «ancla de liquidación». Se basa en el precio del índice y suaviza la base entre el contado y los futuros mediante una media móvil exponencial, o EMA:
Precio de marca = precio del índice + EMA (base)
El motor de liquidación solo reconoce el precio de marca. La EMA suaviza las «mechas» repentinas del libro de órdenes, que no afectan a las decisiones de liquidación. Este es el mecanismo fundamental diseñado para evitar la «caza de stops mediante mechas de precio».
La tasa de financiación actúa como la «gravedad» que atrae el precio del contrato de vuelta hacia el precio del índice:
F = P + clamp(I — P, -0.05 %, +0.05 %)
Aquí, P es el índice de prima, mientras que I es el componente fijo de la tasa de interés, establecido en 0,01 %. Cuando el contrato cotiza con prima, F es positivo y las posiciones largas pagan a las cortas, lo que aumenta el costo de mantener una posición larga. Cuando cotiza con descuento, ocurre lo contrario. Al principio, BitMEX liquidaba la financiación cada ocho horas, con cada pago limitado a +/-0,75 %.
Este sistema de tres partes parece sencillo y elegante, pero cada parámetro contiene una suposición implícita. La tasa de interés fija del 0,01 % refleja el juicio económico de que «mantener stablecoins ofrece una ligera ventaja en cuanto a tasas de interés frente a mantener criptoactivos». Esto se convirtió más adelante en la base del conocido efecto de «ancla estructural», o «el ancla», analizado por BitMEX Research. El intervalo de liquidación de ocho horas representaba un compromiso entre la liquidez del mercado y la capacidad de procesamiento de los servidores. El límite de +/-0,75 % era una estimación relativamente conservadora de lo que constituía una «desviación extrema».
Todas estas suposiciones se cumplían en condiciones de mercado estables. Pero los mercados nunca permanecen estables durante mucho tiempo.
La espada de doble filo de los contratos inversos con margen en criptomonedas
Los primeros futuros perpetuos se enfrentaban a una limitación práctica: el ecosistema de las stablecoins aún no estaba maduro. La oferta circulante de USDT no superó los 2.000 millones de dólares hasta principios de 2018, muy por debajo de lo necesario para cubrir los requisitos de margen del mercado de derivados. Los traders tenían BTC, así que era el único activo que podían usar como garantía.
Esto dio origen al «contrato inverso con margen en criptomonedas»: el contrato estaba denominado en USD, pero tanto el margen como las ganancias y pérdidas se liquidaban en BTC. Su fórmula de reembolso era no lineal:
PNL (BTC) = contratos x (1 / entrada — 1 / salida)
En un mercado alcista, los traders con posiciones largas se beneficiaban tanto de las ganancias del contrato, que aumentaban la cantidad de BTC que tenían, como de la apreciación del propio BTC. Esto creaba un doble multiplicador e impulsó innumerables historias tempranas de riqueza alcanzada de la noche a la mañana. Pero las ganancias y las pérdidas provenían del mismo mecanismo. Durante un desplome, las pérdidas del contrato y la caída del valor de la garantía se reforzaban mutuamente, creando una «espiral de la muerte». Para un trader con una posición larga apalancada 10x, una caída del 10 % en BTC no solo produciría una pérdida no realizada del 100 % sobre el margen asignado al contrato, sino que también reduciría en un 10 % el valor fiduciario de la garantía. Al acumularse estos dos golpes, el motor de liquidación se activaría mucho antes de lo que sugerían los modelos teóricos.
Con margen en criptomonedas frente a margen en USDT: cómo una misma posición acaba de forma distinta (posición larga en BTC con apalancamiento 10x, el precio cae un 10 %)
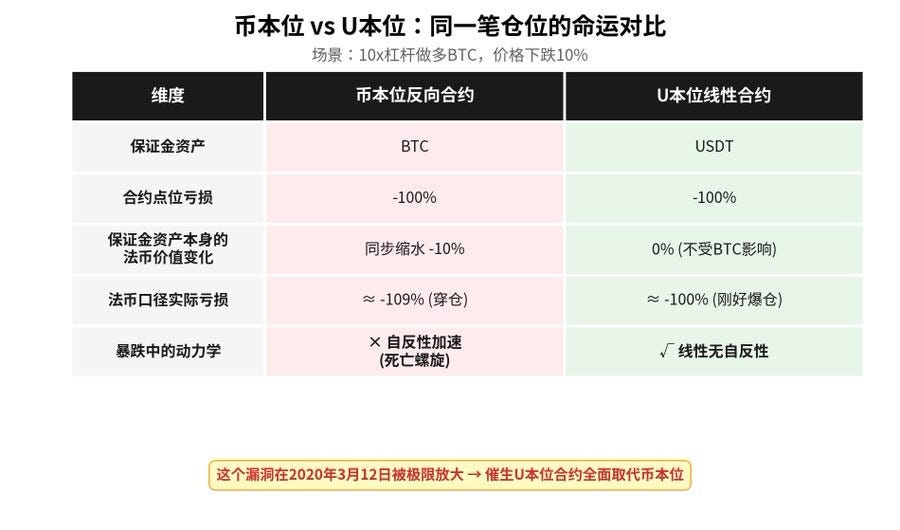
Esta vulnerabilidad se vería amplificada al extremo en 2020, pero la primera vez que realmente alarmó al mercado fue en agosto de 2018.
La primera lección: la posición de 50.000 BTC de OKEx y la «recuperación socializada de pérdidas»
El 3 de agosto de 2018, apareció una enorme posición larga con un valor nocional de aproximadamente 50.000 BTC —unos 360 millones de dólares en aquel momento— en el mercado de futuros trimestrales de BTC de OKEx, ahora OKX. El trader detrás de la posición había juzgado claramente mal la dirección del mercado. A medida que el precio de BTC siguió cayendo, la posición acabó alcanzando su umbral de liquidación.
(https://www.okx.com/zh-hans/help/announcement-on-the-investigation-and-handling-of-btc-contract-abnormality-warehouse-crossing-receipt)
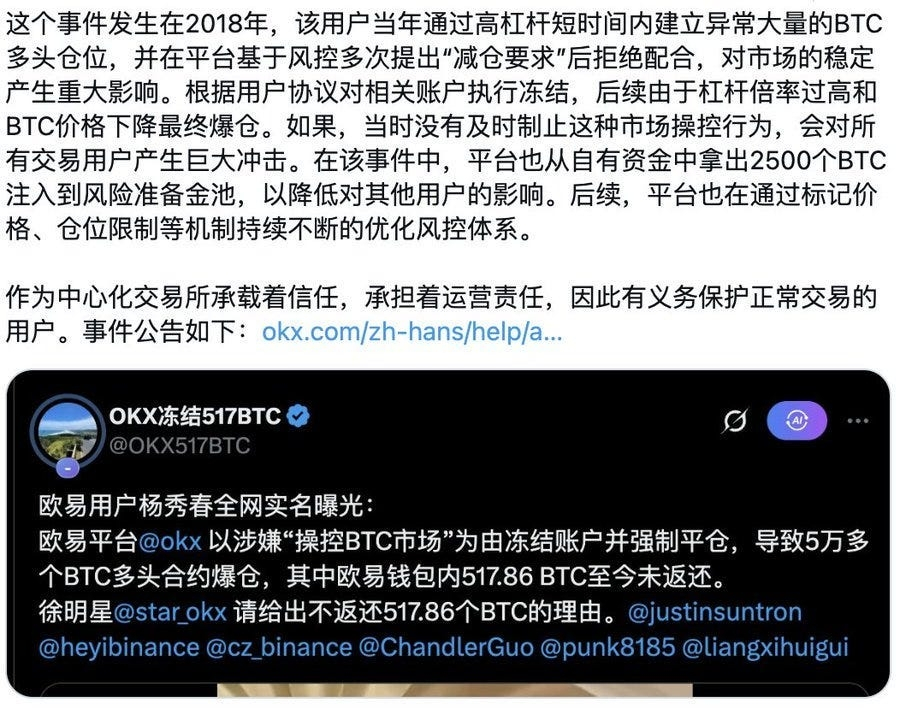
En ese momento, el sistema de gestión de riesgos de OKEx se enfrentó a un dilema:
Liquidar la posición al precio de mercado supondría lanzar órdenes de venta por valor de 50.000 BTC a un libro de órdenes cuya profundidad diaria promedio era de apenas unos cientos de millones de dólares. Esto desbordaría de inmediato el libro de órdenes y provocaría un precio de liquidación muy inferior al precio de quiebra. El exchange tendría que absorber el déficit resultante, mientras que el efecto en cascada desencadenaría una oleada tras otra de liquidaciones de posiciones pequeñas y medianas.
No liquidar la posición significaría infringir las reglas y socavar la confianza en el sistema.
Al final, OKEx optó por la que entonces era la «herramienta estándar» del sector: la recuperación socializada de pérdidas. La pérdida de todo el sistema provocada por esta posición en quiebra de gran tamaño se distribuyó proporcionalmente entre todos los traders que habían obtenido ganancias esa semana. Muchos vendedores en corto ganaron dinero esa semana, solo para ver cómo el exchange les descontaba una parte de sus beneficios de forma proporcional.
La comunidad reaccionó con indignación.
El problema de este mecanismo era que transfería el riesgo de quien lo asumía a quien no tenía culpa. A un trader que hubiera obtenido ganancias al vender en corto ETHBTC se le podía descontar parte de esas ganancias por la liquidación de una posición larga en BTC que no tenía absolutamente nada que ver con él. Esto violaba uno de los principios más básicos del trading: solo debes ser responsable de tus propias decisiones.
El incidente impulsó directamente tres grandes reformas en todo el sector:
En primer lugar, los exchanges introdujeron límites de posición. La posición de un solo usuario ya no podía superar una proporción determinada de lo que el libro de órdenes podía absorber, eliminando desde su origen el riesgo de que algo fuera «demasiado grande para quebrar».
En segundo lugar, los exchanges establecieron fondos de seguro suficientemente grandes para absorber las pérdidas de posiciones en quiebra, en vez de traspasárselas a los usuarios.
En tercer lugar —y aquí es donde la historia se vuelve realmente interesante—, OKEx se vio obligada a abandonar la recuperación socializada de pérdidas y adoptar una solución que Huobi había inventado y validado varios años antes: el sistema de desapalancamiento automático, o ADL.
Hay un detalle histórico que suele pasarse por alto: el ADL no lo inventó BitMEX, sino Huobi. Ya en 2014–2015, Huobi, junto con OKCoin en aquel entonces, dominaba el mercado de futuros con vencimiento de criptomonedas. Durante ese periodo, Huobi desarrolló un algoritmo de desapalancamiento automático que clasificaba las posiciones según «porcentaje de ganancias x apalancamiento efectivo» para distribuir de forma más equitativa las pérdidas de las posiciones en quiebra. Cuando BitMEX lanzó el contrato perpetuo XBTUSD en 2016, copió directamente el diseño de ADL de Huobi e hizo unos pocos ajustes menores. BitMEX lo reconoció explícitamente en una publicación de su blog de 2025, «Adapt or Die»:
«Copiamos el mecanismo ADL de Huobi, pero le hicimos algunos ajustes».
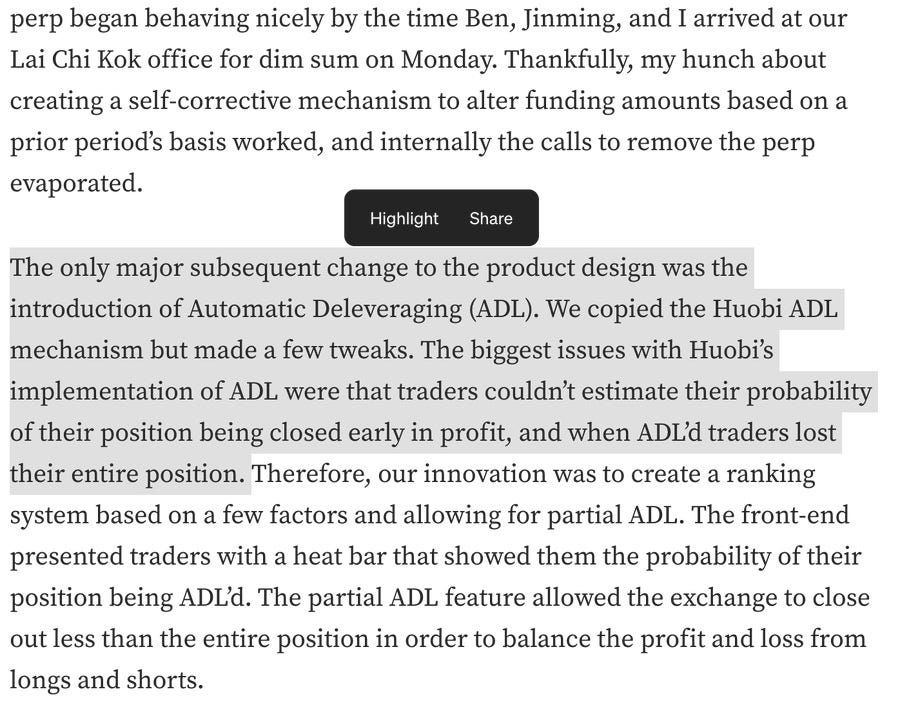
La diferencia fundamental entre el ADL y la recuperación socializada de pérdidas radica en la precisión con que se asignan las pérdidas. La recuperación socializada distribuye la carga entre todos, y exige que todas las personas que obtuvieron ganancias compartan la pérdida. El ADL, en cambio, utiliza un algoritmo de clasificación de precisión:
Puntuación de clasificación = PNL % / apalancamiento efectivo %
Solo se cierran por la fuerza las posiciones de las contrapartes que «utilizan el mayor apalancamiento y tienen las mayores ganancias no realizadas». Sus posiciones rentables se usan para absorber las posiciones en quiebra de los traders liquidados. Los traders comunes con poco apalancamiento y ganancias limitadas no se ven afectados.
Recuperación socializada de pérdidas frente a ADL: dos filosofías para asignar pérdidas durante una misma crisis de quiebra
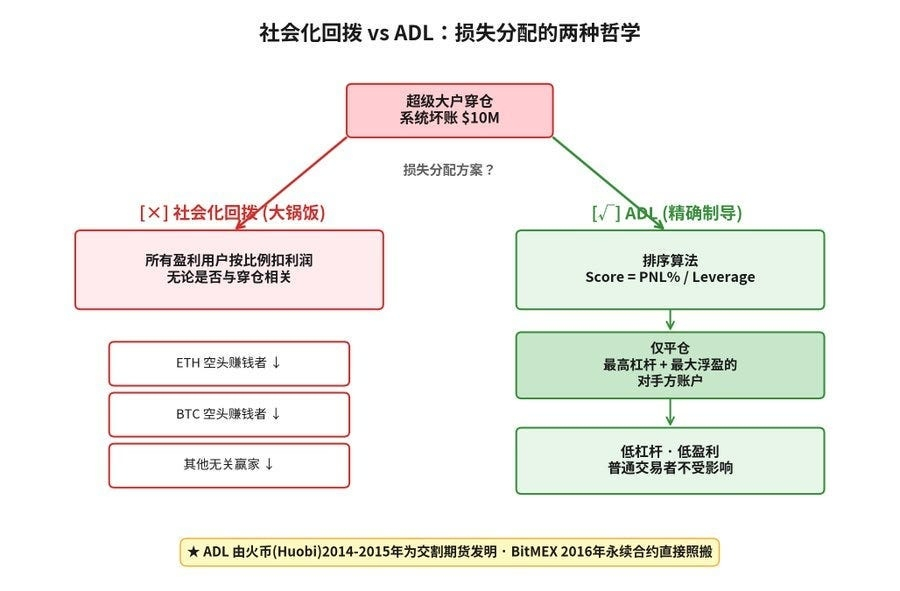
Antes de 2018, tanto BitMEX como Huobi ya habían adoptado el ADL. Solo OKEx seguía usando la alternativa más sencilla y contundente: la recuperación socializada de pérdidas. No fue hasta que la posición de 50.000 BTC llevó a todo el sistema al borde del colapso que OKEx se vio obligada a pasarse al ADL. A partir de entonces, la recuperación socializada de pérdidas quedó relegada a la historia.
Este episodio deja una lección instructiva: una de las innovaciones más importantes en la evolución de los sistemas de liquidación de derivados de criptomonedas fue desarrollada por un exchange chino antes de que BitMEX inventara los contratos perpetuos. BitMEX ocupa un lugar importante en la historia como inventor de los contratos perpetuos, pero Huobi fue el verdadero inventor de uno de los mecanismos críticos de gestión de riesgos que les ha permitido sobrevivir hasta hoy.
Fondos de seguro: la primera línea de defensa frente a las pérdidas por quiebra
Pero el ADL no es, ni debería ser, el primer mecanismo para asignar pérdidas. En esencia, el ADL implica «cerrar por la fuerza las posiciones de traders con ganancias» en circunstancias extremas. Para un trader que mantiene una posición rentable a largo plazo, sigue siendo una intervención no solicitada. Un sistema sólido de gestión de riesgos debería contar con un colchón capaz de absorber pérdidas antes de activar el ADL.
Ese colchón es el fondo de seguro.
La lógica fundamental de un fondo de seguro es extraordinariamente sencilla. Captura un «excedente» estructural que se genera durante el proceso de liquidación. Cuando se liquida la posición de un usuario, el motor de liquidación debe cerrarla en el mercado al precio vigente. Sin embargo, el precio de liquidación del exchange no es el mismo que el precio de quiebra, es decir, el precio al que el capital de la cuenta del usuario cae a cero. La diferencia entre ambos genera un excedente:
Entrada al fondo de seguro = precio de liquidación — precio de quiebra
Veamos un ejemplo concreto. Un trader abre una posición larga en BTC con apalancamiento 100x a 50.000 $. Cuando BTC cae a 49.500 $, un descenso de aproximadamente el 1 %, se agota el margen de mantenimiento de la cuenta. Sin embargo, el motor de liquidación ya ha tomado el control de la posición a 49.600 $. El precio de quiebra de la cuenta es de 49.500 $, mientras que el precio de ejecución de la liquidación es de 49.600 $. La diferencia de 100 $ no se devuelve al usuario, cuya posición ya se liquidó y cuyo capital en la cuenta cayó a cero, ni se registra como ingreso del exchange. En cambio, el importe íntegro se transfiere al fondo de seguro.
Cómo funciona el fondo de seguro:
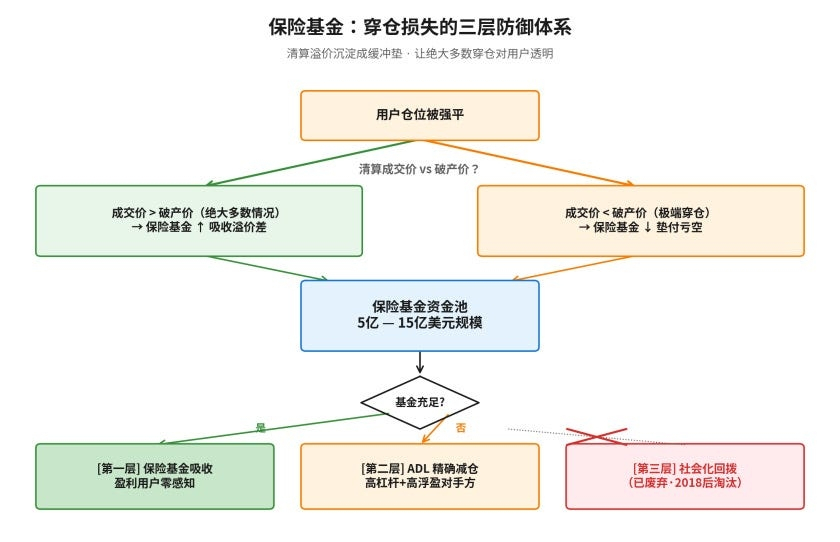
Este mecanismo crea un equilibrio estructural sutil. En la mayoría de las condiciones normales del mercado, una liquidez suficiente permite ejecutar las posiciones liquidadas a precios mejores que sus precios de quiebra, lo que genera un flujo continuo de entradas al fondo. Así, el fondo crece de forma acumulativa con el tiempo. Cuando las condiciones extremas del mercado provocan pérdidas por quiebra, el fondo las absorbe primero, y los traders con ganancias no se ven afectados en absoluto. El ADL solo se activa cuando el fondo se ha agotado por completo y aún no puede cubrir el déficit restante.
Este es el sistema de defensa de tres niveles que utilizan los exchanges modernos de derivados de criptomonedas:
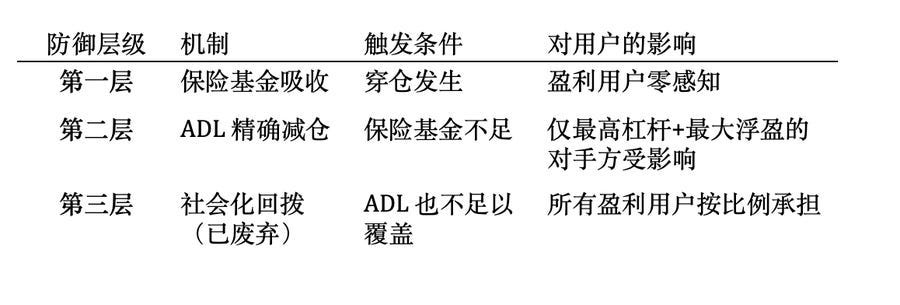
Si la primera capa tiene suficiente capacidad, rara vez se llega a la segunda. Si la segunda es lo bastante precisa, los demás están a salvo. En los principales exchanges centralizados modernos, como Binance, OKX, Bybit y Bitget, los fondos de seguro suelen oscilar entre varios cientos de millones de dólares y más de 1.000 millones, suficiente para absorber las pérdidas generadas por la mayoría de las posiciones en quiebra. Según datos públicos, los fondos de seguro de futuros de Binance se mantuvieron entre 500 y 800 millones de dólares durante un periodo prolongado a principios de 2026, mientras que el fondo de seguro de perpetuos en USDT de Bybit se mantuvo por encima de los 400 millones de dólares.
El fondo de seguro también cumple otra función: la transparencia. Como los cambios en el saldo de un fondo reflejan directamente la frecuencia de los «eventos de liquidación extrema», grandes exchanges como Binance, OKX y Bybit publican gráficos históricos de los saldos de sus fondos de seguro. En cierta medida, los cambios en el saldo del fondo sirven como barómetro de la salud del motor de liquidación de un exchange. Un saldo que aumenta de manera constante indica que las liquidaciones se ejecutan sin problemas y que las posiciones en quiebra son poco frecuentes. En cambio, una caída repentina y pronunciada revela que el motor de liquidación se topó con un déficit de liquidez durante un evento de mercado extremo.
Hitos históricos:
2015–2017: Los primeros exchanges, como BitMEX, OKCoin y Huobi, ya habían introducido formas rudimentarias de fondos de seguro, aunque seguían siendo relativamente pequeños.
El incidente de los 50.000 BTC de OKEx en 2018: Fue la primera vez que los fondos de seguro se convirtieron en tema de debate sistemático en todo el sector. Si OKEx hubiera establecido entonces un fondo de seguro suficientemente grande, este podría haber absorbido el déficit de 400 millones de dólares, eliminando por completo la necesidad de una recuperación socializada de pérdidas. Tras el incidente, los fondos de seguro pasaron a considerarse ampliamente una infraestructura esencial en todo el sector.
2019–2020: Los principales exchanges empezaron a divulgar públicamente los datos de sus fondos de seguro como muestra de transparencia en la gestión de riesgos.
12 de marzo de 2020, o «3/12»: Los fondos de seguro se enfrentaron a su prueba de resistencia definitiva. Ese día, los fondos de seguro de Binance y Bybit registraron salidas netas de decenas de millones de dólares. Sin embargo, como eran lo bastante grandes, absorbieron con éxito la mayoría de las pérdidas por quiebra y evitaron que el ADL se activara a gran escala. Fue uno de los desastres más importantes que no llegaron a ocurrir durante el desplome del 12 de marzo.
El colapso de FTX en 2022: Fue un contraejemplo. Durante mucho tiempo se sospechó que el «fondo de seguro» de FTX era una cifra inventada, y su tamaño real era demasiado pequeño para cubrir la exposición del exchange a los derivados. Cuando FTX acabó colapsando, el fondo no proporcionó ninguna protección significativa.
2024–2026: El tamaño de los fondos de seguro se convirtió en una dimensión de la competencia por el «poder duro» entre los principales exchanges. Algunos incluso empezaron a publicar las direcciones de sus fondos para que los saldos pudieran verificarse en la cadena en tiempo real.
Un fondo de seguro puede parecer un elemento menor de ingeniería financiera, pero ocupa un lugar excepcionalmente importante en el sistema de gestión de riesgos de los futuros perpetuos. Es el engranaje que transforma la «liquidación» de un desastre para un usuario individual en un evento rutinario que puede absorberse a nivel del sistema. Sin un fondo de seguro, cada liquidación corre el riesgo de convertirse en un caso de ADL. Con un fondo de seguro, la gran mayoría de las liquidaciones son completamente imperceptibles para los demás usuarios.
Esto también explica un fenómeno que parece desconcertante: los futuros perpetuos de criptomonedas registran constantemente cientos de millones de dólares en liquidaciones cada día, y los traders minoristas se quejan a diario de que los liquidan y sufren pérdidas, pero el mercado en general nunca ha experimentado un colapso en cascada significativo como consecuencia. La respuesta está en este colchón del que rara vez se habla.
2. El sistema de liquidación alcanza la madurez: el desplome del 12 de marzo y el nacimiento de los contratos con margen en USDT (2019–2020)
De la liquidación total a la cirugía por etapas
Antes de 2018, la lógica de liquidación que utilizaban casi todos los exchanges era extremadamente rudimentaria. En cuanto una cuenta alcanzaba el umbral de margen de mantenimiento, se cerraban por la fuerza todas sus posiciones al precio de mercado.
Esto generaba dos problemas sistémicos. El primero era la liquidación excesiva. Un gran trader con una posición de 10 millones de dólares quizá solo necesitara cerrar 2 millones para volver a un nivel de margen seguro, pero el sistema liquidaba indiscriminadamente los 10 millones completos. Los 8 millones restantes de «liquidación excesiva» no solo eran injustos para el usuario, sino que también ejercían una enorme presión sobre el libro de órdenes. El segundo problema era el efecto en cascada. Las órdenes de venta a mercado generadas por la liquidación de una posición grande podían desbordar el libro de órdenes, hacer que las posiciones pequeñas y medianas superaran sus umbrales de liquidación y provocar un colapso en cascada.
La liquidación parcial fue la solución de ingeniería a este problema. Su principio fundamental consistía en dividir las posiciones en niveles según su valor nocional y asignar a cada nivel una tasa distinta de margen de mantenimiento:
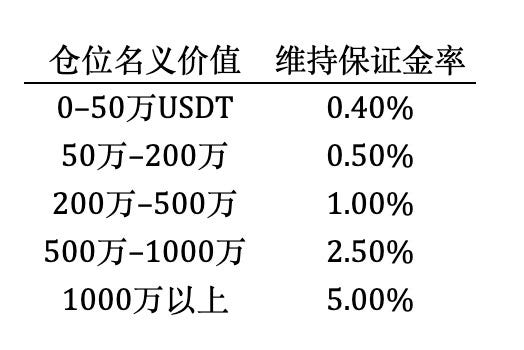
(Cifras ilustrativas únicamente. Los parámetros reales varían según el exchange.)
Cuando se activa la liquidación, el sistema cierra primero una parte de la posición, reduciendo el valor nocional restante de la cuenta a un nivel inferior y, por tanto, disminuyendo su requisito de margen de mantenimiento. Si, tras pasar a un nivel inferior, la cuenta vuelve a un nivel de margen seguro, la liquidación se detiene y el usuario conserva la posición restante. Este modelo de liquidación reduce sustancialmente la probabilidad de una liquidación excesiva y de un colapso en cascada.
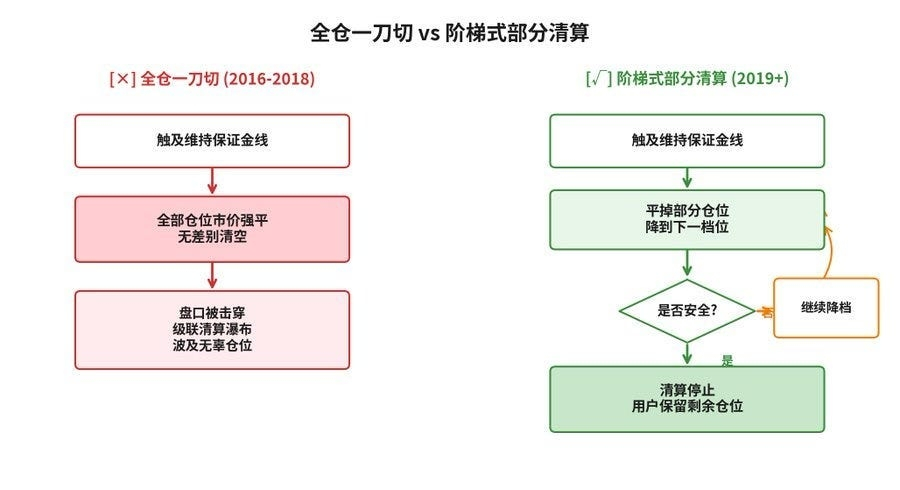
Cuando se activa la liquidación, el sistema cierra primero una parte de la posición, reduciendo el valor nocional restante de la cuenta a un nivel inferior y, por tanto, disminuyendo su requisito de margen de mantenimiento. Si, tras pasar a un nivel inferior, la cuenta vuelve a un nivel de margen seguro, la liquidación se detiene y el usuario conserva la posición restante. Este modelo de liquidación reduce sustancialmente la probabilidad de una liquidación excesiva y de un colapso en cascada.
Bybit y Binance estuvieron entre los primeros exchanges en adoptar plenamente este mecanismo, alrededor de 2019. Pero no quedó claro si resistiría condiciones de mercado realmente extremas hasta el 12 de marzo de 2020.
«3/12»: la llegada a la madurez de los futuros perpetuos: el paso de los contratos con margen en criptomonedas a los contratos con margen en USDT
El 12 de marzo de 2020, la propagación descontrolada de la COVID-19, combinada con una guerra de precios del petróleo, desencadenó ventas por pánico en los mercados mundiales. Bitcoin cayó de aproximadamente 7.800 $ a 3.800 $ en poco más de una docena de horas, registrando su mayor caída en un solo día hasta entonces.
La crisis dejó al descubierto tres fallas sistémicas del mercado de derivados.
La primera fue el colapso autorreforzado de los contratos con margen en criptomonedas. Los traders minoristas usaban BTC como garantía para abrir posiciones largas en contratos sobre BTC. Cuando el precio de BTC se desplomaba, las pérdidas de los contratos y la caída del valor de la garantía se reforzaban mutuamente, acelerando la activación del motor de liquidación. No era un problema limitado a un puñado de traders, sino un problema estructural que afectaba a todo el mercado. En periodos de caídas extremas, los contratos con margen en criptomonedas poseen de manera inherente una dinámica que acelera su propio colapso.
La segunda fue la liquidación en cascada y la retirada de los creadores de mercado por el pánico. Después de que el sistema tomara el control de cientos de millones de dólares en posiciones largas, una avalancha de órdenes de venta a mercado inundó el libro de órdenes. Ante una demanda de liquidez unilateral e irresistible, los creadores de mercado simplemente se retiraron. No fue un fallo técnico, sino una decisión comercial racional: ofrecer cotizaciones de compra y venta en un mercado en caída libre equivalía al suicidio. Una vez agotada la liquidez, el precio del contrato de BitMEX llegó a cotizar brevemente 500 $ por debajo del precio al contado de Coinbase. Esto demostró que incluso la relación de anclaje entre el precio de marca y el precio del índice podía romperse en condiciones extremas.
La tercera fue la incapacidad de las redes blockchain subyacentes para permitir una recuperación impulsada por el arbitraje. En circunstancias normales, los arbitrajistas deberían haber eliminado en cuestión de minutos una diferencia de 500 $ entre el contado y los futuros, transfiriendo BTC en la cadena a BitMEX y abriendo una posición larga mientras, simultáneamente, abrían una posición corta en Coinbase, con lo que asegurarían una ganancia sin riesgo. Pero ese día, las comisiones de gas de Ethereum se dispararon a cientos de Gwei, mientras que la red Bitcoin sufrió una congestión grave. Los arbitrajistas veían la discrepancia de precios, pero no podían trasladar el capital a donde hacía falta. Los cuellos de botella en la capa de red física inutilizaron la capacidad del sistema financiero para repararse por sí mismo.
La espiral de la muerte en tres partes del desplome del 12 de marzo:
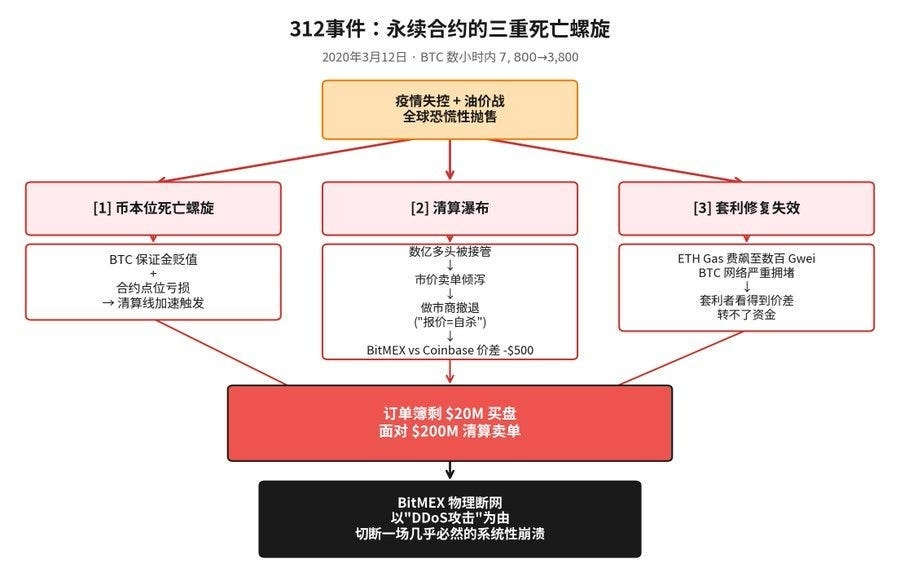
En el momento de mayor desesperación, en el libro de órdenes de BitMEX solo quedaban ofertas de compra por unos 20 millones de dólares, mientras que había más de 200 millones de dólares en órdenes de venta por liquidación a la espera de ejecutarse. Sin intervención, el precio del contrato habría caído hasta cero.
BitMEX optó por desconectarse físicamente de internet y dejó la plataforma fuera de línea alegando que estaba «sufriendo un ataque DDoS»; en otras palabras, desconectó el sistema. La interrupción evitó un colapso sistémico casi seguro. También marcó el final de la época en la que BitMEX fue el exchange líder del sector.
El legado institucional: los contratos con margen en stablecoins toman el relevo
Tras el desplome del 12 de marzo, el sector tomó una decisión decisiva: abandonar los contratos inversos con margen en criptomonedas como producto principal.
Los contratos lineales con margen en stablecoins, que usan USDT o USDC tanto como garantía como activo de liquidación, ganaron protagonismo rápidamente. Su reembolso sigue una relación lineal sencilla:
PNL (USDT) = contratos x (entrada — salida)
El activo de garantía, USDT, está completamente desvinculado del activo subyacente del contrato. Cuando BTC se desploma, el valor de tu garantía en USDT no cae con él, lo que elimina de raíz la doble espiral de la muerte.
A finales de 2021, los contratos con margen en stablecoins representaban más del 85 % del volumen de operaciones de futuros perpetuos en todo el mercado. Mientras tanto, los contratos con margen en criptomonedas quedaron relegados a la categoría de «producto especializado», destinado principalmente a quienes mantenían grandes posiciones de BTC al contado a largo plazo y querían cubrirse mediante contratos con margen en criptomonedas.
El desplome del 12 de marzo no solo reconfiguró el mercado de los distintos tipos de contratos. Su impacto más profundo fue establecer por primera vez la «ingeniería de riesgos» como disciplina central en el diseño de productos de derivados de los CEX. La liquidación parcial, el ADL, los precios de índice de múltiples fuentes, las ventanas EMA optimizadas y el margen de cartera fueron algunos de los mecanismos que se convirtieron en estándares del sector; casi todos se implementaron rápidamente durante los dos o tres años posteriores al desplome.
Esta fue la llegada a la madurez de los derivados de criptomonedas.
3. Participación institucional y revolución de la eficiencia del capital (2020–2023)
De «casino» a «máquina de arbitraje»
El ciclo alcista que siguió al desplome del 12 de marzo, durante 2020 y 2021, provocó un cambio estructural: el capital institucional comenzó a tratar el mercado de derivados de criptomonedas como una clase de activos legítima que merecía una asignación seria.
Este cambio empezó con los creadores de mercado. Creadores de mercado líderes nativos del sector cripto, como Wintermute, Jump Crypto y GSR, junto con empresas de trading de alta frecuencia procedentes de las finanzas tradicionales, entraron a gran escala en los mercados de futuros perpetuos de los CEX. En lugar de hacer apuestas direccionales, se centraron en dos actividades: proporcionar liquidez de compra y venta a los libros de órdenes y ganar el diferencial, y realizar arbitraje de contado y carry, abriendo posiciones largas en el mercado al contado y cortas en el mercado perpetuo para cobrar pagos de financiación.
La entrada a gran escala de creadores de mercado y fondos de arbitraje generó tres efectos cuantificables:
Los tres efectos cuantificables de la participación institucional (2020–2023):
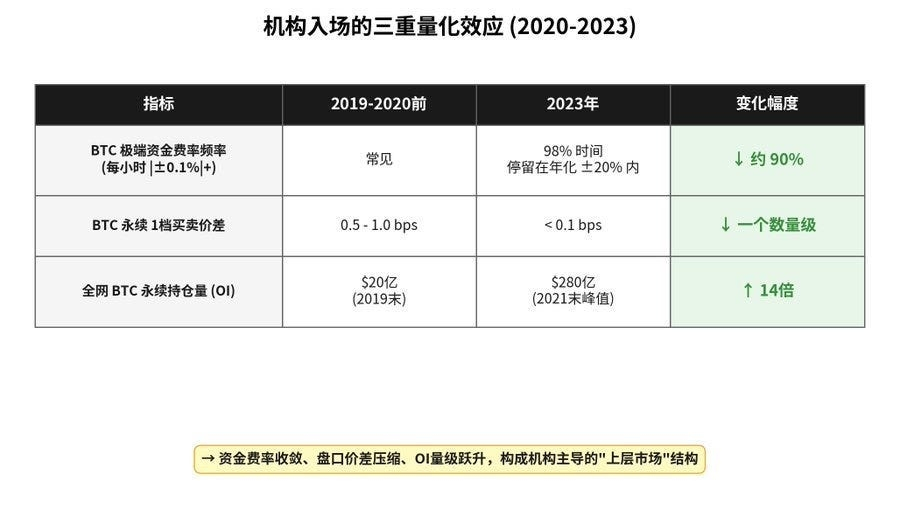
Primer efecto: las tasas de financiación quedaron «ancladas». Antes de 2020, las tasas de financiación de BTC alcanzaban con frecuencia niveles extremos de más de +/-0,1 % por hora, equivalentes a tasas anualizadas de cientos o incluso miles por ciento. Después de 2022, las tasas de financiación de BTC se mantuvieron dentro de un rango anualizado de +/-20 % durante el 98 % del tiempo. No fue porque el mercado se hubiera vuelto más «racional», sino porque los bots de arbitraje eliminaban al instante cualquier desviación significativa. Según BitMEX Research, la frecuencia de las tasas de financiación extremas disminuyó aproximadamente un 90 % entre 2016 y 2023.
Segundo efecto: se redujeron los diferenciales del libro de órdenes. En 2019, el diferencial entre compra y venta en el mejor nivel del libro de órdenes de los futuros perpetuos de BTC solía oscilar entre 0,5 y 1 punto básico (pb). Para 2023, se había reducido a menos de 0,1 pb. Para los grandes inversores, el costo de fricción de abrir y cerrar posiciones cayó un orden de magnitud.
Tercer efecto: el interés abierto aumentó drásticamente en términos absolutos. El interés abierto agregado de los futuros perpetuos de BTC pasó de aproximadamente 2.000 millones de dólares a finales de 2019 a unos 9.000 millones a finales de 2020, antes de superar los 28.000 millones en su máximo a finales de 2021. En solo dos años, el interés abierto aumentó un orden de magnitud.
Margen de cartera: el último paso hacia los estándares de Wall Street y cómo Bybit tomó la delantera
La disposición del capital institucional a entrar en el mercado dependía en gran medida de la eficiencia del capital. Los primeros sistemas de margen aislado separaban físicamente los fondos asignados a cada posición, lo que daba lugar a una eficiencia del capital extremadamente baja. El margen cruzado agrupaba los fondos de una cuenta, pero seguía calculando los riesgos de distintas posiciones mediante una simple suma. En carteras cubiertas, como las de arbitraje de contado y carry, el sistema no podía «entender» que las posiciones largas y cortas formaban una cartera neutral en delta, por lo que seguía exigiendo margen para ambas posiciones.
Tres generaciones de sistemas de margen: el salto en eficiencia del capital
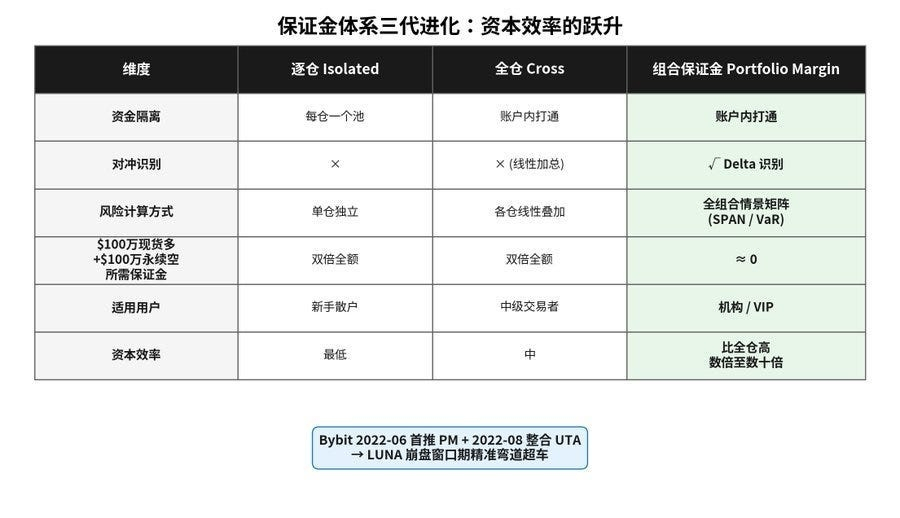
El margen de cartera, o PM, es la solución definitiva a este problema. Introduce una metodología integral de evaluación de riesgos similar a SPAN (Standard Portfolio Analysis of Risk), que utilizan exchanges tradicionales como CME, o al VaR (Value at Risk). En vez de sumar simplemente los requisitos de margen de cada posición, el sistema construye una matriz multidimensional de escenarios que incluye variaciones de precio de +/-5 %, +/-10 % y +/-15 %, cambios de volatilidad de +/-25 % y otros escenarios. Luego calcula la pérdida neta de toda la cartera en cada escenario y usa el peor resultado para determinar el requisito de margen.
Consideremos una posición de arbitraje de contado y carry que mantiene 1 millón de BTC en el mercado al contado y, al mismo tiempo, vende en corto una cantidad equivalente de 1 millón de BTC mediante futuros perpetuos:
Margen cruzado: margen de la posición larga + margen de la posición corta = el doble de costo de capital
Margen de cartera: el sistema reconoce la cartera como una cobertura neutral en delta, con una exposición neta al riesgo de aproximadamente cero, y reduce el requisito de margen a casi cero
La diferencia puede ir de varias veces a decenas de veces.
Llegados a este punto, es necesario contar una historia de cómo Bybit adelantó a la competencia: el PM fue un factor crucial en su ascenso de exchange de segundo nivel a la élite del sector.
Cómo Bybit tomó la delantera: cronología (2022–2026)
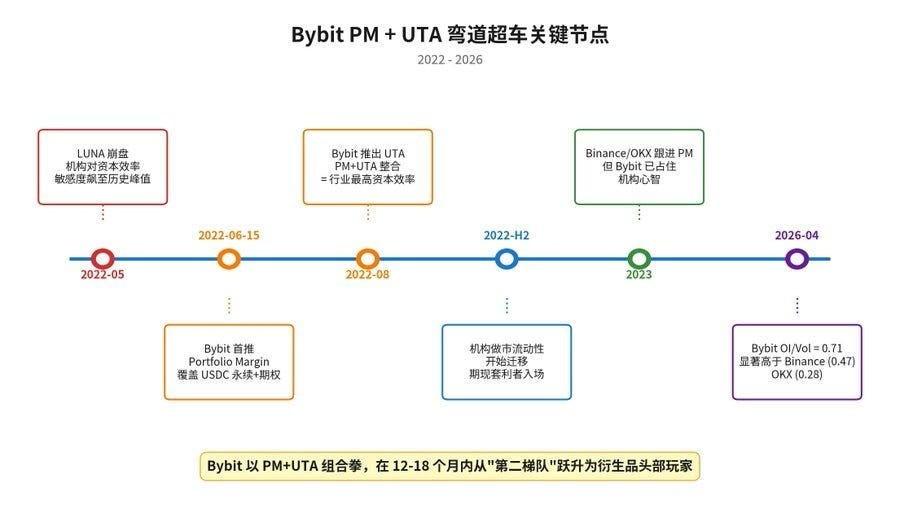
El 15 de junio de 2022, Bybit lanzó su modo de margen de cartera, aunque FTX ya había desarrollado el concepto en su forma más completa. El lanzamiento inicial abarcó futuros perpetuos y opciones liquidados en USDC. Dos meses después, en agosto, Bybit lanzó su Cuenta de Trading Unificada, o UTA. Esta integró en un solo fondo de capital las cuentas antes separadas de contado, margen en stablecoins, margen en criptomonedas y opciones, y calculó los requisitos de margen de todas las posiciones mediante una única matriz de riesgo global.
Esto ocurrió durante el profundo mercado bajista que siguió al colapso de LUNA, cuando los creadores de mercado institucionales y los fondos cuantitativos eran más sensibles que nunca a la eficiencia del capital. Un exchange capaz de reducir casi a cero el requisito de margen para el arbitraje de contado y carry permitía a los traders ejecutar estrategias a una escala varias veces mayor que la posible en plataformas de la competencia. Al combinar el PM con la UTA, Bybit dejó atrás a OKX y pasó del «segundo nivel» a la primera línea en solo un año, y atrajo una importante liquidez institucional de creación de mercado que antes pertenecía a otras plataformas. Los datos actuales de Coinglass muestran que la proporción entre interés abierto y volumen de operaciones de Bybit, de 0,71, es significativamente superior a la de Binance, 0,47, y OKX, 0,28. Esta diferencia estructural refleja la ventaja de ser pionero de Bybit en el PM: la plataforma acumuló más posiciones profesionales de arbitraje, en lugar de depender únicamente de la rotación de los traders minoristas.
Después, Binance y OKX introdujeron sus propias versiones de margen de cartera y cuentas unificadas, pero Bybit ya se había consolidado en la mente de los usuarios institucionales durante esa ventana de oportunidad. Para 2023, el margen de cartera se había implementado plenamente en los principales exchanges centralizados y se había convertido en una función estándar para usuarios VIP e institucionales.
Esto significaba que la eficiencia de margen de los exchanges centralizados de criptomonedas había alcanzado oficialmente la de los intermediarios principales tradicionales de Wall Street y, en algunos aspectos, incluso la había superado. Era la última pieza de infraestructura que hacía falta para que el capital institucional entrara a gran escala en el mercado. Bybit captó la mayor parte de los beneficios generados por ese avance.
El nacimiento de un mercado de dos niveles
Curiosamente, el dominio institucional no expulsó del mercado a los traders minoristas. En cambio, dividió el mercado en niveles diferenciados.
Después de 2023, surgió una estructura de mercado estable de dos niveles:
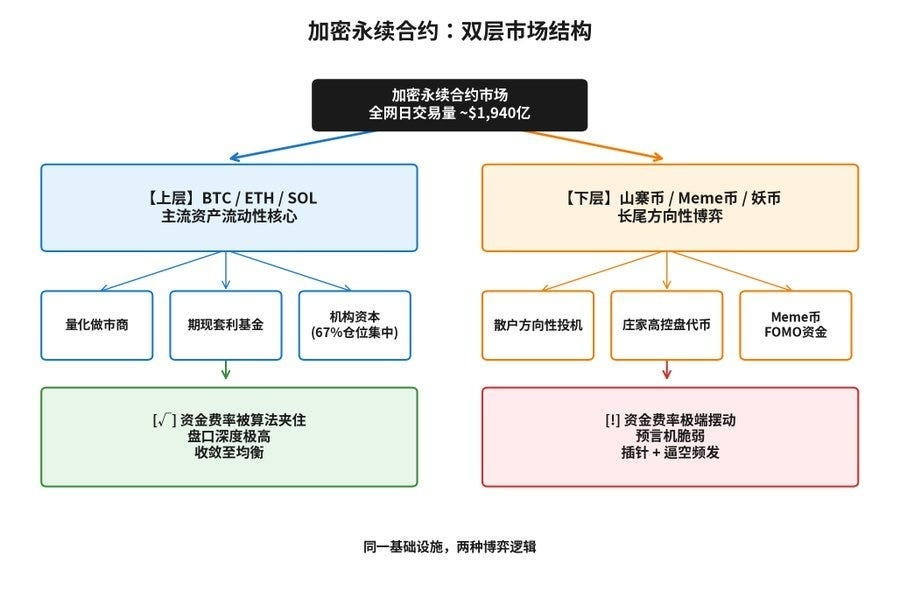
Nivel superior: activos principales como BTC y ETH. La liquidez está dominada por el arbitraje institucional de bases y la creación de mercado cuantitativa. Los algoritmos mantienen las tasas de financiación firmemente dentro de un rango normal. Los traders minoristas que hacen apuestas direccionales tienen pocas posibilidades de generar ganancias constantes a largo plazo porque no pueden competir con los bots que operan en este mercado. Según un informe sectorial de Wintermute, los inversores institucionales concentran el 67 % de sus posiciones en futuros perpetuos de BTC y ETH.
Nivel inferior: altcoins, memecoins y tokens altamente especulativos. Este es el principal campo de batalla de los traders minoristas. El capital institucional de arbitraje se muestra reacio a participar porque la liquidez es demasiado escasa, los sistemas de oráculos son demasiado frágiles y la relación riesgo-recompensa no resulta atractiva. Como resultado, este mercado se ha convertido en un enfrentamiento directo entre manipuladores del mercado y traders minoristas. Las tasas de financiación extremas, la volatilidad violenta y las liquidaciones frecuentes se concentran en este nivel.
Esta estructura por niveles ha persistido hasta hoy y sigue profundizándose.
4. La era de la instrumentalización de las tasas de financiación (2023–2025)
TRB: un caso de libro de texto de short squeeze
A finales de 2023, TRB, el token del proyecto de oráculos Tellor Tributes, protagonizó un short squeeze en el mercado de futuros perpetuos de Binance tan espectacular que se convirtió en un caso de estudio.
La secuencia se desarrolló así:
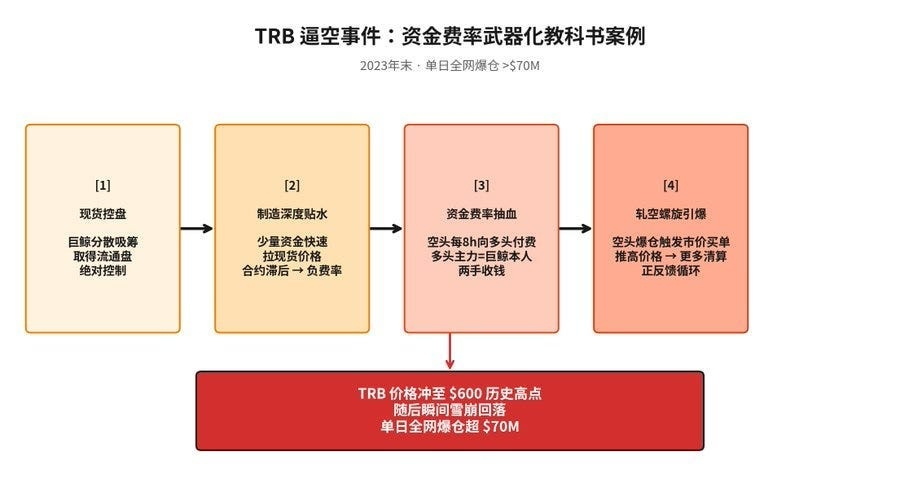
Paso uno: controlar la oferta al contado. Una ballena acumuló TRB discretamente en el mercado al contado hasta obtener el control efectivo de la oferta circulante del token. En el mercado público no parecía ocurrir nada inusual, porque cada compra se distribuía y ejecutaba gradualmente.
Paso dos: crear un gran descuento en el mercado perpetuo. La ballena empezó a usar una cantidad de capital relativamente pequeña para elevar rápidamente el precio al contado de TRB. Como los traders minoristas del mercado perpetuo seguían desconfiando de los fundamentos de TRB —el proyecto no tenía entonces ningún catalizador positivo evidente—, se apresuraron a vender el contrato en corto para intentar «adivinar el máximo». Como resultado, el precio perpetuo quedó muy por debajo del precio al contado, creando un gran descuento y provocando tasas de financiación extremadamente negativas.
Paso tres: extraer pagos de financiación. Según las reglas vigentes entonces, los vendedores en corto debían realizar pagos cuantiosos a los traders con posiciones largas cada ocho horas. La propia ballena mantenía la posición larga dominante. Mientras impulsaba al alza el precio al contado y generaba ganancias no realizadas, también cobraba pagos de financiación directamente de los vendedores en corto cada ocho horas.
Paso cuatro: desencadenar la espiral del short squeeze. A medida que el precio seguía subiendo, los vendedores en corto acabaron agotando su margen. Las órdenes de compra a mercado del motor de liquidación inundaron el libro de órdenes, empujaron el precio aún más arriba y desencadenaron otra ronda de liquidaciones de posiciones cortas. Esto creó un clásico ciclo de retroalimentación positiva. En Nochevieja, TRB se disparó hasta alcanzar un máximo histórico de aproximadamente 600 $ antes de desplomarse casi al instante. Ese día, las liquidaciones totales en el mercado superaron los 70 millones de dólares.
El problema central que reveló el incidente de TRB fue que, en un mercado con una oferta muy concentrada y poca liquidez, el mecanismo de tasa de financiación podía transformarse de una «herramienta para la convergencia de precios» en un «canal de extracción selectiva». Estaba diseñado para penalizar al lado que se desviara del equilibrio de mercado. Pero, bajo un «equilibrio artificial» creado por un manipulador, acabó penalizando a los traders cuya evaluación de los fundamentos del proyecto era correcta.
Binance respondió cambiando sus reglas. Acortó de ocho a cuatro horas, o incluso a una hora, los intervalos de liquidación de la financiación para activos de cola larga, y amplió el límite de cada pago de financiación de +/-0,75 % a +/-2 % o incluso +/-3 %. La intención era elevar lo suficiente el costo de mantener una posición para obligar a que las desviaciones extremas de precios convergieran con mayor rapidez.
Esta respuesta limitó eficazmente la escala de estrategias similares en casos posteriores, pero también se convirtió en un arma de doble filo.
ALPACA: cuando las propias reglas se convirtieron en un arma
En abril de 2025, Binance anunció que retiraría de la lista los pares de trading al contado y perpetuos de ALPACA Finance. La lógica convencional sugería que la exclusión drenaría la liquidez, relegaría el proyecto a los márgenes y haría desplomarse su precio. Basándose en este «consenso», numerosos traders abrieron posiciones cortas agresivas en los futuros perpetuos de ALPACA. (https://x.com/agintender/status/1954160744678699396?s=20)
En cambio, el precio subió más de diez veces.
Así ocurrió:
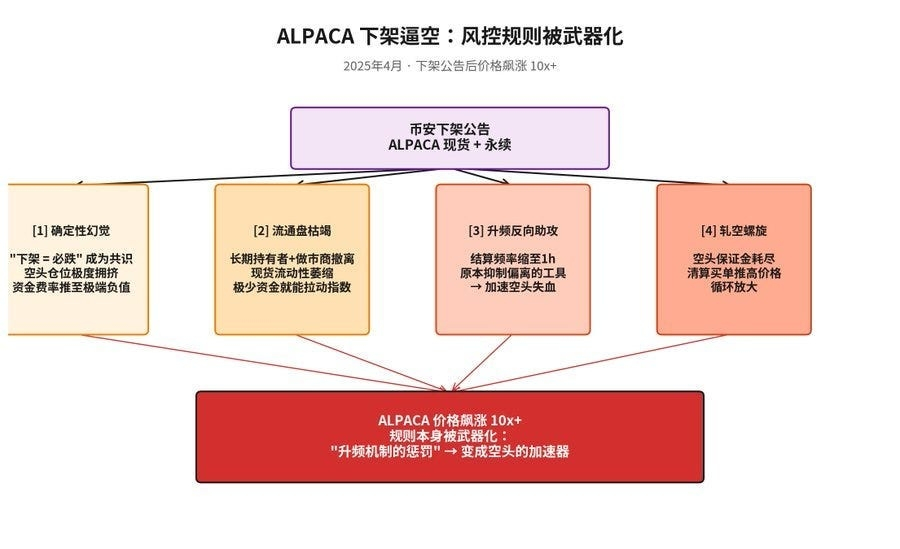
Capa uno: la «ilusión de certeza» creada por el anuncio de exclusión de la lista. Cuando todo el mundo creyó que el precio «sin duda caería», las posiciones cortas se amontonaron en el mercado perpetuo, creando un grave desequilibrio entre posiciones largas y cortas. El gran descuento empujó las tasas de financiación a niveles extremadamente negativos.
Capa dos: la evaporación fatal de la liquidez circulante. Tras el anuncio de exclusión, los tenedores racionales a largo plazo y los creadores de mercado comenzaron a retirarse, provocando una fuerte contracción de la liquidez al contado. En ese momento, bastaba una pequeña cantidad de capital para hacer subir considerablemente el precio del índice al contado. El capital coordinado aprovechó con precisión este vacío de liquidez.
Capa tres: el mecanismo de mayor frecuencia ofreció «ayuda en sentido contrario». Como respuesta a la volatilidad anormal, Binance activó su mecanismo dinámico de frecuencia de financiación conforme a las reglas introducidas tras el incidente de TRB. Los pagos de financiación de varios puntos porcentuales por hora estaban concebidos para forzar una rápida convergencia de las desviaciones extremas. Sin embargo, en el caso de ALPACA, se convirtieron en combustible que aceleró el agotamiento del capital de los vendedores en corto. Estos se vieron presionados desde dos frentes: las pérdidas no realizadas causadas por el alza del precio y el drenaje continuo de unos pagos de financiación más frecuentes.
Capa cuatro: se desencadenó la espiral del short squeeze. Cuando los vendedores en corto agotaron su margen, comenzaron las liquidaciones. Las órdenes de compra del motor de liquidación empujaron el precio aún más alto, repitiendo el mismo patrón observado con TRB.
La importancia más amplia del incidente de ALPACA fue que dejó al descubierto una paradoja mecánica que antes se había pasado por alto: las propias reglas de gestión de riesgos de un exchange podían convertirse en un vector de ataque. El mecanismo de mayor frecuencia partía de la suposición de que «los participantes del mercado responderían racionalmente a unos costos más altos y cerrarían sus posiciones». Pero, ante el consenso abrumador creado por el anuncio de exclusión, los vendedores en corto no creían tener motivos para salir. Interpretaron la exclusión como una premisa de precios que garantizaba una caída, mientras que el «castigo» de las reglas no hizo más que empujarlos a profundizar sus posiciones.
Tras el incidente, el sector introdujo una gestión más refinada de los periodos de transición para las exclusiones de cotización. Después de un anuncio de exclusión, los exchanges reducirían primero de forma sustancial el apalancamiento máximo —por ejemplo, de 20x a 5x— y luego bajarían progresivamente los límites de posición. También desactivarían las liquidaciones aceleradas de financiación y restablecerían el intervalo estándar de ocho horas antes de cerrar por la fuerza las posiciones restantes al precio de marca previo a la exclusión definitiva. El principio fundamental de esta combinación de medidas era endurecer todos los parámetros de riesgo a medida que desaparecía gradualmente la liquidez, sin dejar margen para que ninguno de los dos lados especulara en el vacío de liquidez final.
MYX, COAI y AIA: vulnerabilidades estructurales del ecosistema de tokens altamente especulativos
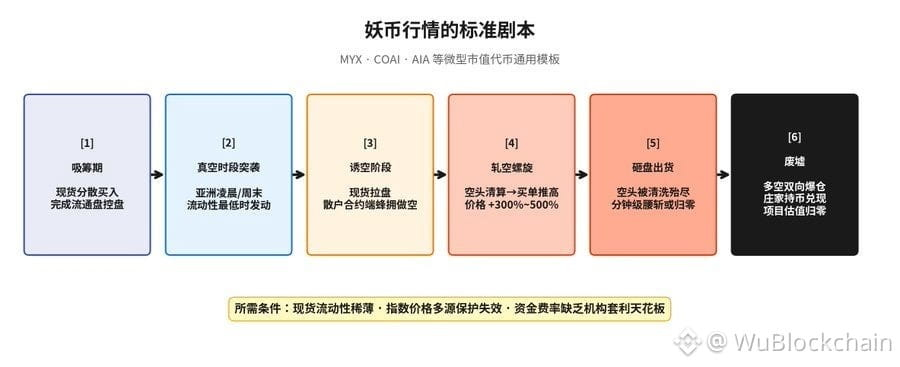
TRB y ALPACA fueron incidentes aislados y sensacionales. Pero los riesgos que se volvieron persistentes durante 2024–2025 provinieron de un grupo de tokens de microcapitalización, cuyas capitalizaciones de mercado iban de unos pocos millones a decenas de millones de dólares, entre ellos MYX, COAI y AIA. Las características compartidas por estos tokens altamente especulativos formaban un repertorio de vulnerabilidades estructurales digno de un manual.
Asimetría extrema de liquidez. El volumen diario de operaciones al contado podía ser de apenas unos cientos de miles de dólares, mientras que el apalancamiento podía elevar el interés abierto nocional de los futuros perpetuos a varias veces, o incluso más de diez veces, la capitalización de mercado al contado del token. La cola del mercado de derivados empezó a mover al perro del mercado al contado. Un evento de liquidación moderado en el mercado perpetuo podía bastar para mover el precio al contado varios puntos porcentuales.
Precios de índice frágiles. La negociación al contado de estos tokens podía concentrarse en apenas uno o dos exchanges. Esto volvía ineficaz la protección que ofrecía un índice ponderado de múltiples fuentes. Un manipulador solo tenía que desplegar una pequeña cantidad de capital en uno o dos libros de órdenes al contado para mover directamente el precio del índice.
Oscilaciones extremas de las tasas de financiación. Como el capital institucional de arbitraje no estaba dispuesto a operar con estos activos ilíquidos y de alto riesgo, las tasas de financiación perdieron su «techo» natural. Podían dispararse hasta alcanzar decenas de veces sus niveles normales en poco tiempo.
El guion típico de estos tokens altamente especulativos casi siempre era el mismo:
El manipulador acumula tokens discretamente en el mercado al contado y toma el control de la oferta circulante -> lanza un repunte sorpresa en el mercado al contado durante las horas de menor liquidez, como la madrugada en Asia o los fines de semana -> los traders minoristas se apresuran a vender en corto el contrato perpetuo -> el precio sigue subiendo y desencadena liquidaciones de posiciones cortas -> las órdenes de compra por liquidación impulsan aún más el precio y crean una espiral de short squeeze -> el precio se dispara un 300 %-500 % en cuestión de horas -> una vez eliminadas las posiciones cortas, el manipulador cambia de rumbo, vende sus tenencias y sale del mercado -> el precio cae a la mitad o se desploma a cero en cuestión de minutos -> los traders largos y cortos quedan entre los escombros de las liquidaciones masivas.
El manual estándar para tokens altamente especulativos, como se vio con MYX, COAI, AIA y activos similares:
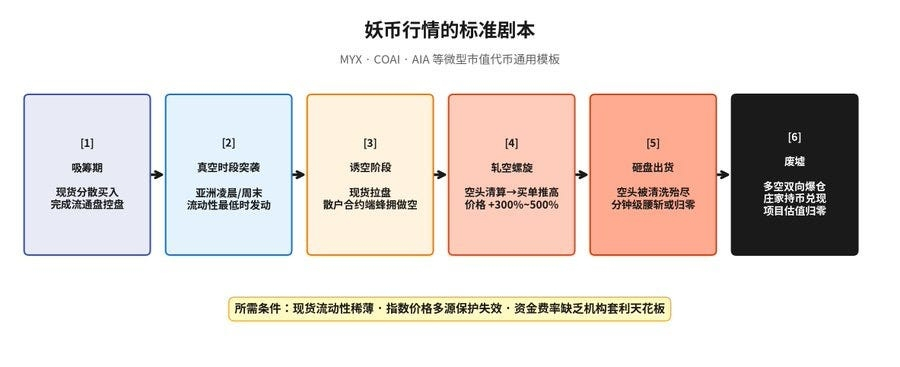
Los exchanges han respondido endureciendo continuamente los parámetros de riesgo de los activos de cola larga, entre otras cosas mediante la reducción del apalancamiento máximo, el aumento de las tasas de margen de mantenimiento y la introducción de límites de posición. Pero mientras persista la brecha de liquidez entre los mercados al contado y de derivados, estos repuntes de tokens altamente especulativos no desaparecerán. Son un «impuesto» estructural sobre el mercado de derivados de criptomonedas. Mientras se ofrezcan futuros perpetuos sobre activos de cola larga, estos eventos seguirán repitiéndose periódicamente.
La forma más reciente: las «jugadas con datos», manipulación sistemática de tokens con alta FDV y baja oferta circulante
Si TRB fue un brote aislado y MYX, COAI y AIA representaron campañas oportunistas con tokens altamente especulativos, el fenómeno emergente de las «jugadas con datos» marca una evolución estructural de este modelo de manipulación. Su origen no está en el diseño de producto de ningún exchange concreto, sino en la estructura económica de la última generación de tokens recién listados: altas valoraciones totalmente diluidas, poca oferta circulante y una propiedad muy concentrada.
En conjunto, estas tres características crean un modelo de token que parece «diseñado para la manipulación»:
Una FDV alta implica una valoración inflada sobre el papel. Los equipos de los proyectos y los creadores de mercado pueden usar una oferta circulante muy pequeña para sostener valoraciones teóricas de varios miles de millones de dólares, elevando directamente el ancla psicológica en torno a la narrativa del mercado. Quizá no venderías en corto un proyecto valorado en 1 millón de dólares, pero sí uno valorado en 19.000 millones.
Una baja oferta circulante implica poca liquidez real. Los tokens que pueden negociarse libremente en el mercado quizá representen solo el 5 %-15 % de la oferta total, mientras que el resto está bloqueado en asignaciones a equipos e inversores o sujeto a futuros calendarios de desbloqueo. En cualquier mercado sin suficiente liquidez, basta una pequeña cantidad de capital para mover una oferta circulante tan limitada.
La propiedad muy concentrada facilita el control del mercado. Esto se puede verificar directamente con datos en la cadena. Las 20 principales direcciones —incluidas las asociadas con equipos de proyectos, inversores iniciales, bots de sniping y creadores de mercado afiliados— pueden poseer en conjunto más del 60 % de la oferta circulante. Además, estas direcciones suelen transferirse fondos entre sí, lo que sugiere que, en la práctica, pertenecen al mismo grupo coordinado.
Cuando estas tres características se combinan en un token que además tiene un par de futuros perpetuos en un exchange centralizado, el camino hacia la manipulación se vuelve mecánico:
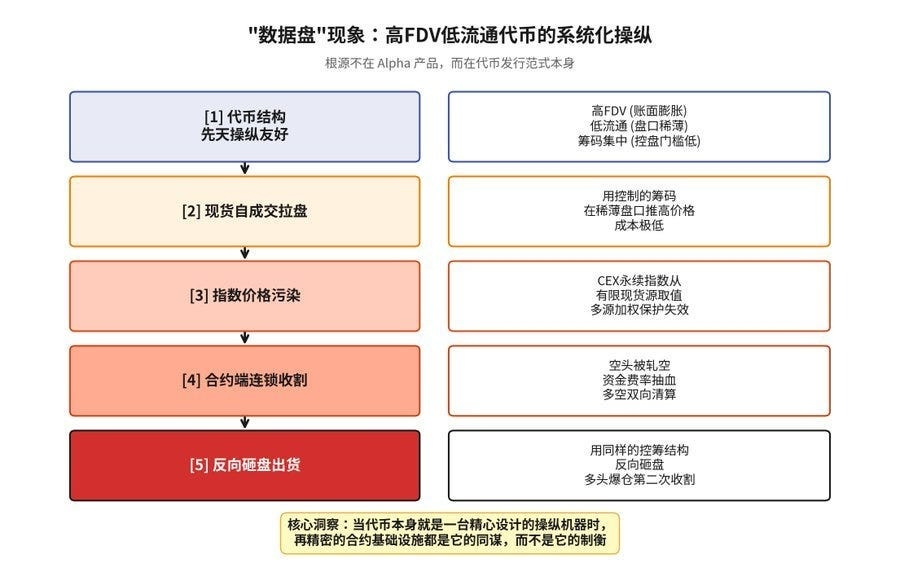
El núcleo de esta estrategia, que a su vez es producto de una FDV alta y una oferta circulante baja, es que todos los mecanismos de gestión de riesgos de los futuros perpetuos —incluidos el precio de marca, la tasa de financiación y el motor de liquidación— parten, en última instancia, del precio del índice. Este, a su vez, se deriva de los precios de las transacciones en el mercado al contado. Cuando la estructura económica de un token hace que su mercado al contado sea inherentemente vulnerable a la manipulación con una pequeña cantidad de capital, toda la sofisticada ingeniería del lado de los derivados se convierte en un amplificador. En lugar de suprimir la manipulación, magnifica sus efectos para todos los participantes del mercado de derivados.
Esta forma de manipulación está más «estructurada» que en la época de TRB en tres aspectos:
En primer lugar, es sistemática. TRB fue un incidente aislado y los exchanges cambiaron sus reglas después. Pero mientras los nuevos tokens sigan ajustándose al modelo dominante de «FDV alta, poca oferta circulante y propiedad concentrada», seguirán apareciendo numerosos objetivos potenciales, cada uno de los cuales ofrecerá una posible oportunidad de manipulación. Un exchange puede aplicar una solución, pero la siguiente oleada de tokens con la misma estructura encontrará rápidamente otra vía de ataque.
En segundo lugar, opera en distintos exchanges. Los manipuladores ya no se limitan al libro de órdenes de futuros perpetuos de un solo exchange. Solo necesitan controlar la oferta al contado en los pocos exchanges donde se negocia un token. La consiguiente corrupción del precio del índice afecta simultáneamente a todos los CEX que ofrecen futuros perpetuos sobre ese token, incluidos Binance, OKX, Bybit, Bitget y Gate. Una sola manipulación del mercado al contado puede extraer ganancias de varios mercados de derivados. Este efecto entre exchanges produce una rentabilidad por unidad de manipulación mucho mayor que las estrategias que antes se dirigían a un solo exchange.
En tercer lugar, es más difícil de detectar. Los manipuladores pueden mantener un perfil relativamente bajo en el mercado de derivados. A diferencia del caso de TRB, no necesitan mantener posiciones largas llamativamente grandes en el libro de órdenes perpetuas. Todo el «trabajo sucio» ocurre en el mercado al contado en la cadena, donde los límites legales en torno a la manipulación del mercado al contado siguen siendo muy ambiguos en los marcos regulatorios actuales. Esta actividad puede presentarse como «trading orgánico», «creación de mercado» o «promoción comunitaria». Las liquidaciones del mercado de derivados parecen entonces el resultado de la «volatilidad natural del mercado», sin una contraparte evidente y con pocas posibilidades de rastrear la actividad.
Aquí conviene aclarar un malentendido habitual: este fenómeno no se debe al diseño de producto de las «zonas Alpha», «zonas de innovación» o «zonas de monitoreo» de ningún CEX. Es cierto que estos productos son algunos de los espacios donde se concentran dichos tokens, pero cerrar una zona Alpha simplemente haría que aparecieran tokens con la misma estructura por otros canales de listado. Mientras «FDV alta, poca oferta circulante y propiedad concentrada» siga siendo el modelo de emisión dominante del sector, y los exchanges centralizados sigan dispuestos a ofrecer futuros perpetuos sobre estos tokens, la manipulación simplemente se trasladará a otro lugar. El verdadero problema no radica en el formato del producto del exchange, sino en la estructura de emisión del token.
Para los exchanges centralizados, esto supone un desafío sin precedentes. Las herramientas tradicionales de gestión de riesgos —incluidos los límites de precio, los ajustes dinámicos de la frecuencia de financiación, los topes a las tasas de financiación, los límites de apalancamiento y los límites de posición— operan todas en el lado de los derivados. Pero el vector de ataque de esta nueva forma de manipulación no se encuentra en el mercado de derivados, sino en la capa de entrada del precio del índice. Por sofisticados que sean los controles de riesgo de los derivados, se distorsionarán si se enfrentan a un precio del índice sistemáticamente corrompido.
El ajuste que Binance hizo en septiembre de 2025 a su algoritmo de precio de marca abordó parcialmente este difícil problema. Pero si las «múltiples fuentes» que sustentan un índice ponderado de múltiples fuentes se reducen a apenas unas pocas, o incluso a una sola, para estos tokens, la vulnerabilidad a nivel del índice no tiene una solución clara. Esto pone de manifiesto una contradicción estructural más profunda en el sistema de futuros perpetuos de los CEX: sus sofisticados mecanismos dependen de la premisa de que el propio mercado al contado es sólido y está dominado por un número suficientemente grande de participantes independientes. El modelo de emisión detrás de la generación actual de tokens con alta FDV y poca oferta circulante viola directamente esa premisa.
Las «jugadas con datos» son la cicatriz más reciente en la evolución de los futuros perpetuos durante la última década. La solución definitiva no vendrá de pequeños ajustes a los controles de riesgo de los derivados. Tendrá que provenir de uno de estos tres ámbitos: un cambio en los modelos de emisión de tokens, que incluya distribuciones iniciales más equitativas, una mayor oferta circulante real y requisitos de desbloqueo más estrictos; un endurecimiento fundamental de los estándares de listado, que incluya la negativa a ofrecer futuros perpetuos sobre tokens estructuralmente vulnerables; o la migración a la cadena de los mecanismos de venta en corto de derivados, para que las posiciones cortas actúen directamente contra fondos reales de liquidez al contado, en vez de depender de oráculos e índices centralizados.
Ninguna de estas soluciones ha alcanzado un consenso generalizado. Pero ya hay algo claro: cuando un token es en sí mismo una máquina de manipulación cuidadosamente diseñada, incluso la infraestructura de derivados más sofisticada se convierte en su cómplice, en vez de limitarlo.
La revisión de Binance de septiembre de 2025 a las fórmulas subyacentes
La combinación de «mayor frecuencia y límites ampliados» introducida tras el caso de TRB fue una mejora provisional. Los incidentes de ALPACA y MYX demostraron que los parches ya no bastaban. Había que reconsiderar las propias fórmulas.
El 16 de septiembre de 2025, Binance publicó un anuncio titulado «Actualizaciones importantes de la fórmula de la tasa de financiación y el cálculo del precio de marca de los contratos de futuros», cuyos cambios entraron en vigor el 18 de septiembre de 2025. Desde el lanzamiento de los futuros perpetuos de Binance, esta fue la primera vez que se modificaron simultáneamente, a nivel de sus fórmulas subyacentes, tanto la fórmula de la tasa de financiación como el algoritmo del precio de marca.
Tres generaciones de mecanismos de tasas de financiación:
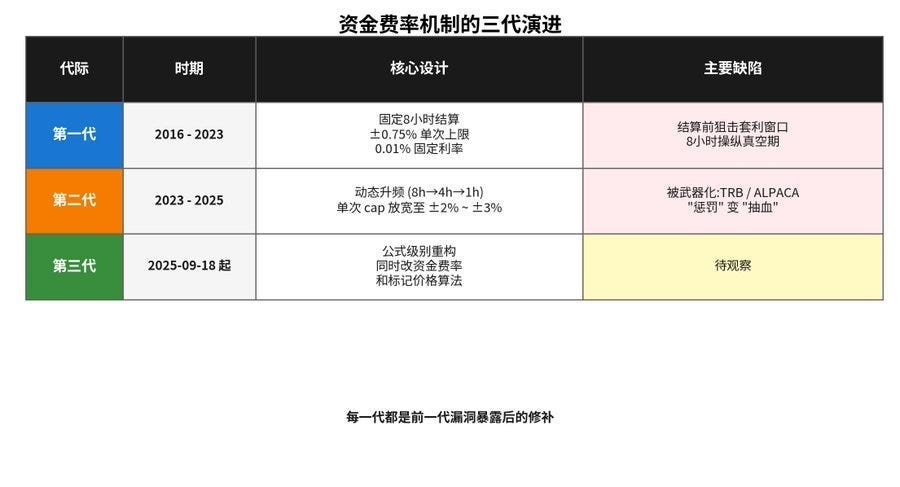
A diferencia de los ajustes anteriores, que modificaban los umbrales, los límites o las frecuencias de liquidación, esta reforma cambió la propia lógica de cálculo. Su motivación central fue una reevaluación sistemática de las limitaciones de las dos primeras generaciones de mecanismos de tasas de financiación:
La primera generación, con liquidaciones fijas cada ocho horas y un límite de +/-0,75 %, creaba una ventana de arbitraje para que los traders apuntaran a las posiciones justo antes de la liquidación, y al mismo tiempo dejaba abiertas ventanas de manipulación durante periodos prolongados.
La segunda generación, con frecuencia de liquidación dinámica y límites ampliados, acortó eficazmente la duración de las desviaciones extremas, pero a su vez se convirtió en un «mecanismo punitivo» susceptible de ser utilizado como arma. En el caso de TRB, el manipulador instrumentalizó activamente la tasa de financiación. En el caso de ALPACA, utilizó las propias reglas de mayor frecuencia como fuente adicional de presión.
La raíz del problema no era la severidad de la penalización, sino el comportamiento de la propia fórmula de la tasa de financiación ante estructuras de mercado extremas. Esta era la cuestión que la tercera generación de reformas intentó abordar.
Como el mayor exchange centralizado del mundo por volumen de operaciones, los cambios de fórmula de Binance tienen, en la práctica, el poder de fijar los estándares del sector. Las reformas de mecanismos lideradas anteriormente por Binance —incluida la adopción generalizada de contratos con margen en stablecoins, la ampliación de la liquidación parcial y la estandarización de los ajustes dinámicos de frecuencia de financiación— fueron adoptadas por la competencia en cuestión de meses. Se espera que esta doble revisión de las fórmulas subyacentes desencadene una reacción en cadena similar en todo el sector.
5. Perpetuos para todo y reconstrucción del paradigma de precios (2024–2026)
Expansión de categorías: de BTC a los activos globales
La evolución de los activos listados en los mercados de futuros perpetuos es, en sí misma, una crónica de las narrativas cambiantes del sector cripto.
La expansión de categorías de los futuros perpetuos durante diez años:
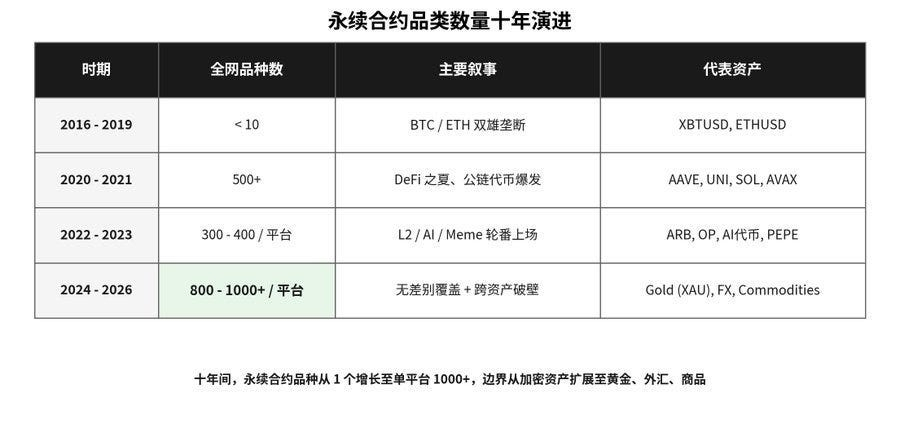
2016–2019: el duopolio de BTC y ETH. El número total de mercados de futuros perpetuos en todo el sector se mantuvo por debajo de diez. Los exchanges eran sumamente cautelosos a la hora de ofrecer derivados sobre activos de cola larga, porque los contratos basados en activos con poca profundidad en el mercado al contado eran muy vulnerables a la manipulación.
2020–2021: la explosión impulsada por DeFi. A medida que la emisión de USDT se expandió considerablemente y se generalizaron los contratos con margen en stablecoins, la fijación de precios estandarizada en USD redujo notablemente las barreras para negociar distintos activos. Los tokens de gobernanza de DeFi, como AAVE, UNI y SUSHI, junto con tokens de blockchains emergentes como SOL, AVAX y MATIC, se listaron rápidamente en los mercados de futuros perpetuos. El número total de mercados del sector superó los 500.
2022–2023: expansión de productos durante el mercado bajista. Aunque el mercado atravesaba un ciclo de desapalancamiento, la intensa competencia entre exchanges aceleró el ritmo de nuevos listados. Los tokens de capa 2, como ARB y OP, varios tokens relacionados con la inteligencia artificial y numerosos memecoins se listaron uno tras otro. Los principales exchanges empezaron a ofrecer entre 300 y 400 mercados de futuros perpetuos cada uno.
2024–2026: cobertura indiscriminada. Binance amplió su oferta de futuros perpetuos a más de 500 mercados, mientras que plataformas como Gate y Bybit avanzaron aún más agresivamente, elevando su oferta a 800 o incluso más de 1.000. Al mismo tiempo, el lanzamiento de futuros perpetuos cotizados en stablecoins sobre el oro —como XAUUSDT—, así como sobre la plata y pares de divisas, marcó el momento en que la expansión de productos trascendió formalmente los límites de los criptoactivos.
Esta expansión entre mercados tiene implicaciones de gran alcance. Al aprovechar su capacidad ininterrumpida de compensación las 24 horas del día, los siete días de la semana, los exchanges centralizados de criptomonedas han empezado a satisfacer la demanda de precios para activos macroeconómicos globales durante los fines de semana y los días festivos. Cuando los mercados de valores y divisas de Estados Unidos están cerrados, cualquier acontecimiento macroeconómico mundial inesperado puede reflejarse primero en los libros de órdenes de los exchanges centralizados de criptomonedas. Una herramienta que antes se creó para que los aficionados especularan se ha convertido en un mecanismo fundamental para cubrir las brechas temporales de liquidez de los activos macroeconómicos globales.
El panorama de los exchanges: tres reconfiguraciones y la estructura actual del mercado
Durante la última década, el panorama competitivo del mercado de futuros perpetuos ha experimentado tres reconfiguraciones completas.
2016–2019: dominio de BitMEX. Como inventor de los futuros perpetuos, BitMEX controlaba más del 80 % del mercado de derivados durante este periodo. Su contrato XBTUSD llegó a registrar más de 10.000 millones de dólares de volumen diario de operaciones.
2020–2022: ascenso de Binance y declive de BitMEX. El desplome del 12 de marzo dañó gravemente la confianza en BitMEX, mientras que el caso de la CFTC de Estados Unidos contra su fundador, Arthur Hayes, supuso otro golpe decisivo. Binance ascendió rápidamente a la cima gracias a su ventaja de ser pionero en contratos con margen en stablecoins, sus comisiones más bajas y su mayor liquidez. OKX y Bybit conformaron el segundo nivel. FTX llegó brevemente a situarse entre los tres primeros, pero su colapso en 2022 lo eliminó por completo del mercado.
2023–2026: se consolida una estructura competitiva multipolar. Según los datos en tiempo real de Coinglass de abril de 2026:
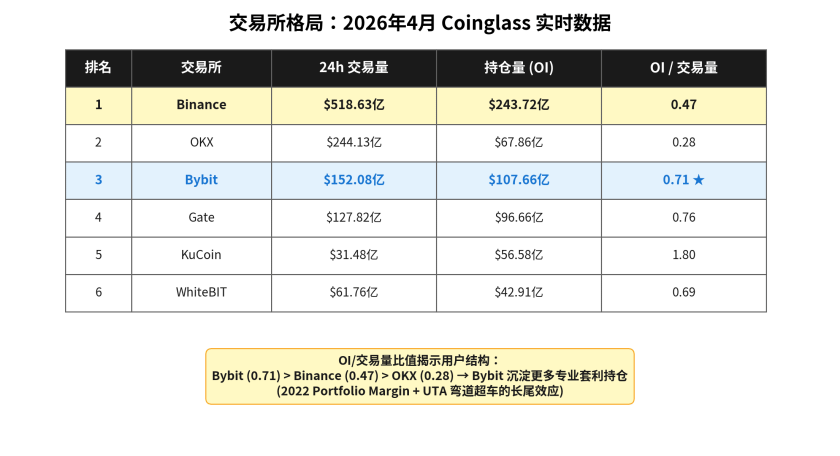
Binance se mantiene firmemente en el primer lugar, con una ventaja considerable. Sin embargo, también merece la pena analizar la proporción entre interés abierto y volumen de operaciones, ya que refleja los periodos de tenencia habituales y las preferencias de trading de los usuarios. Binance y OKX tienen proporciones relativamente bajas, de 0,47 y 0,28, respectivamente, lo que sugiere que sus usuarios prefieren el trading de alta frecuencia y a corto plazo. Bybit y Gate tienen proporciones más altas, de 0,71 y 0,76, lo que indica una mayor presencia de arbitrajistas de medio y largo plazo y de posiciones institucionales. Por su parte, la proporción de 1,80 de KuCoin presenta las características clásicas de «poca rotación y alta retención de posiciones». Incluso dentro del mismo mercado de futuros perpetuos, distintos exchanges atraen a usuarios con mentalidades y estilos de trading completamente diferentes. (Datos: https://x.com/agintender/status/2040411675967553711?s=20)
La vía alternativa de Bitget: abrirse un espacio en el mercado mediante el copy trading
Mientras Bybit usó el margen de cartera para atraer a traders institucionales, otro exchange adoptó el enfoque opuesto y atendió a los usuarios minoristas que menos comprendían las estrategias institucionales.
En 2020, Bitget se convirtió en el primer exchange centralizado de la historia del sector cripto en lanzar el copy trading. La lógica del producto era extraordinariamente sencilla: con solo hacer clic en un botón, un usuario novato podía replicar proporcionalmente en su propia cuenta cada posición abierta, cerrada o liquidada por un «trader maestro» seleccionado. Los traders maestros recibían una parte de las ganancias de sus seguidores, estos obtenían la experiencia de «ganar sin complicaciones» y la plataforma cobraba comisiones de trading a ambas partes.
No fue una innovación en gestión de riesgos, sino una innovación en captación de usuarios. Abordaba un problema central de los futuros perpetuos: los traders minoristas comunes no entendían el complejo sistema de precios del índice, precios de marca, tasas de financiación y liquidación parcial, pero aun así querían acceder a este mercado de alta rentabilidad. El copy trading convirtió un producto muy complejo en un producto de consumo que ofrecía «invertir con un solo clic».
Corea del Sur se convirtió en el mercado de mayor éxito para este producto. Es uno de los mercados más orientados al inversor minorista del mundo y uno de los más receptivos a los productos de copy trading. Históricamente, los inversores surcoreanos en bolsa han sido aficionados a seguir en tiempo real las operaciones de los «gurús» del mercado, por lo que su cultura encajaba de forma natural con el copy trading. Bitget invirtió mucho en Corea del Sur mediante operaciones localizadas, estrechas colaboraciones con líderes de opinión locales y clasificaciones de copy trading en coreano cuidadosamente gestionadas. Como resultado, Corea del Sur se convirtió en un mercado central que representaba casi el 6 % del tráfico global de Bitget. Los datos públicos de agosto de 2025 mostraban que el número de nuevos usuarios de copy trading en la región había superado los 100.000. Esta cifra es muy inusual para un exchange global, porque un solo país rara vez representa una proporción tan grande de sus usuarios. Sin embargo, para Bitget, Corea del Sur llegó a tener esa importancia.
La trayectoria de Bitget ofrece otro modelo. Mientras Binance, OKX y Bybit dominaban la parte alta del mercado con infraestructura y estrategias centradas en instituciones, un exchange podía abrirse su propio espacio «traduciendo productos complejos para quienes no los entendían». Desde el copy trading en 2020 hasta el lanzamiento de «CFD Copy Trading» sobre divisas, oro y materias primas en 2025–2026, Bitget extendió esta lógica de producto a una gama mucho más amplia de clases de activos.
La competencia en el mercado de futuros perpetuos nunca se ha centrado exclusivamente en «quién tiene el motor de liquidación más rápido». También consiste en «quién puede explicar este complejo producto a un nuevo usuario». Bitget apostó por lo segundo y se aseguró su propia cuota de mercado.
La larga trayectoria del interés abierto: cuatro órdenes de magnitud en diez años
El interés abierto, o OI, es un indicador fundamental del capital comprometido en el mercado de futuros perpetuos. Representa el valor nocional total de todos los contratos pendientes y refleja directamente cuánto capital real está «bloqueado» en el mercado.
El seguimiento de la trayectoria del OI agregado durante diez años permite apreciar con claridad cómo se ha desarrollado el mercado de derivados de criptomonedas:
Interés abierto agregado de futuros perpetuos: trayectoria de diez años (escala logarítmica ilustrativa)
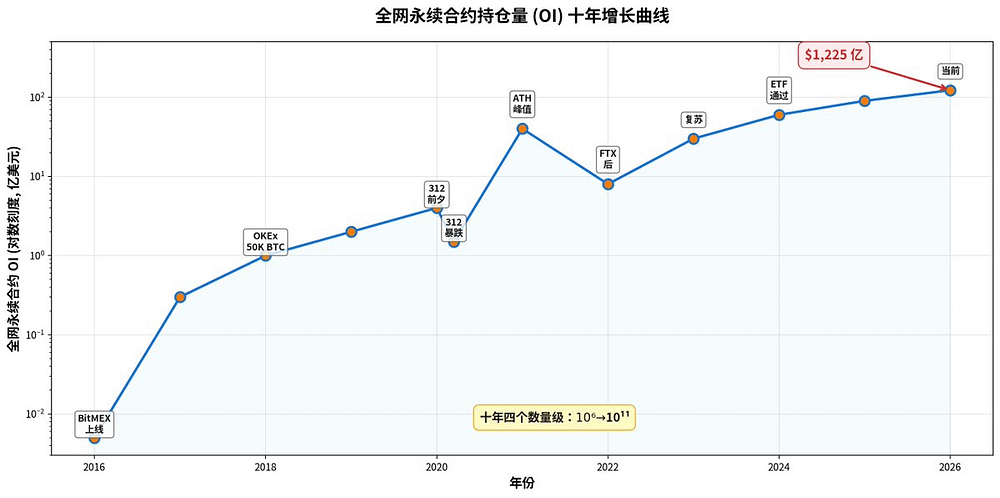
Un crecimiento de cuatro órdenes de magnitud en diez años. Esto va más allá de un cambio numérico. Un interés abierto de 120.000 millones de dólares significa que el capital comprometido en el mercado de futuros perpetuos se ha vuelto comparable al de algunos productos de derivados fundamentales de las finanzas tradicionales.
La curva de crecimiento del volumen diario de operaciones ha sido aún más pronunciada. Actualmente, el mercado de derivados de criptomonedas registra aproximadamente 194.000 millones de dólares en volumen de operaciones durante 24 horas, y los futuros perpetuos representan alrededor del 93 % del total. Las liquidaciones diarias ascienden a unos 360 millones de dólares, mientras que la proporción entre posiciones largas y cortas es de 49,3 %/50,7 %. Este equilibrio casi perfecto respalda la existencia del «techo» creado por el arbitraje institucional de bases en los activos principales: grandes cantidades de capital de cobertura ayudan a mantener relativamente equilibradas las posiciones largas y cortas en los principales mercados.
Distribución estructural del interés abierto: un mercado de dos niveles con distribución de ley potencial
Los cambios en la distribución del interés abierto entre distintos activos ofrecen uno de los barómetros más precisos de la madurez del mercado.
Cambio en la distribución estructural del interés abierto durante diez años (participaciones estimadas):
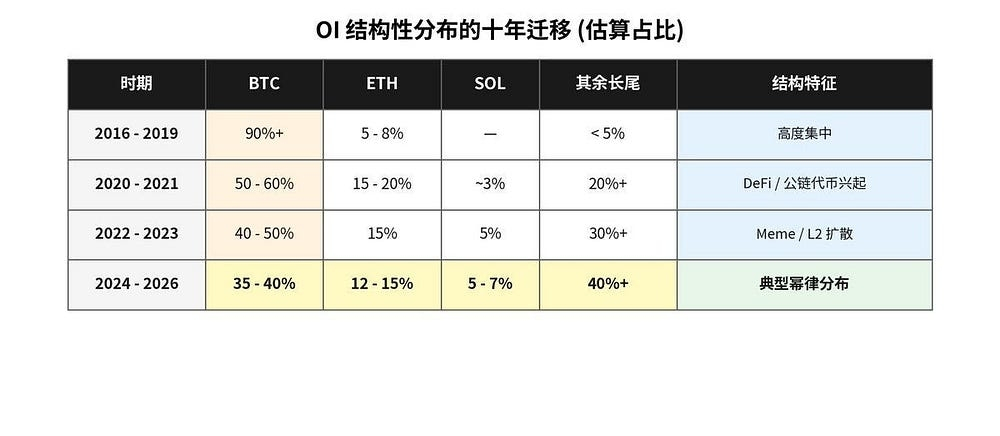
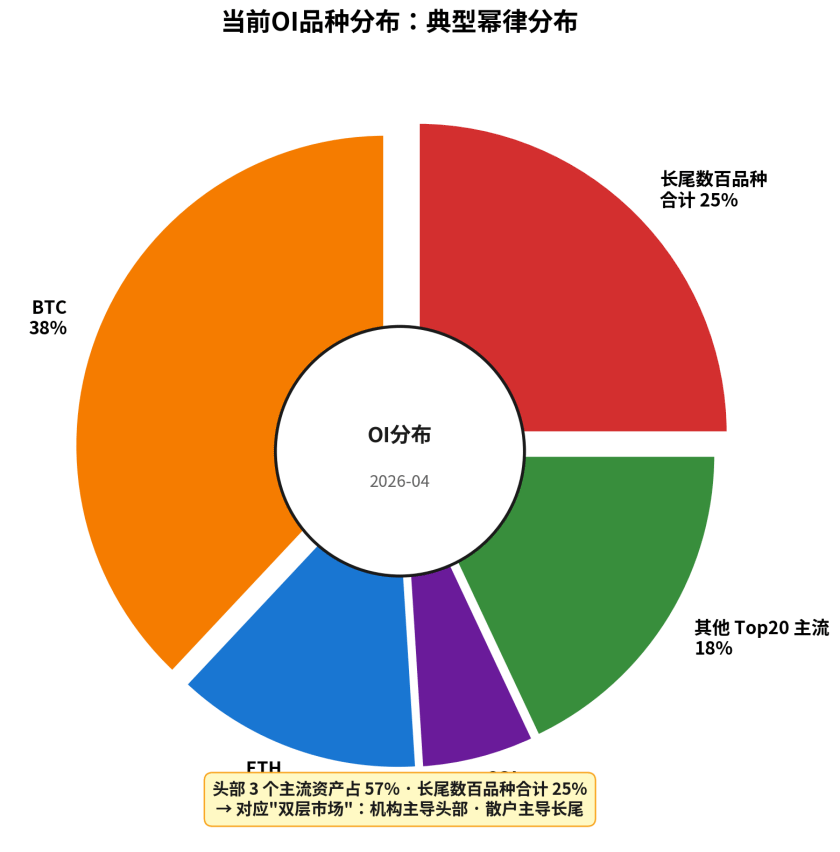
Esta distribución sigue un patrón clásico de ley potencial. Un pequeño número de activos principales representa la mayor parte del interés abierto, mientras que cada uno de los cientos de activos de cola larga supone solo una pequeña fracción. En conjunto, sin embargo, su contribución sigue siendo significativa.
Esta estructura encaja a la perfección con el «mercado de dos niveles». El capital institucional se concentra en activos principales como BTC y ETH, donde la alta liquidez facilita el arbitraje de bases y de tasas de financiación. El capital minorista se dispersa entre activos de cola larga para la especulación direccional. Estos dos mundos operan sobre la misma infraestructura de futuros perpetuos, pero siguen reglas de juego completamente distintas.
Conclusión: detrás de cada parámetro hay un desastre
Al repasar la evolución de los futuros perpetuos durante la última década, surge un patrón claro: cada engranaje de esta máquina es una cicatriz que un desastre concreto dejó en el mercado.
Diez años de acontecimientos clave y evolución de mecanismos: visión completa
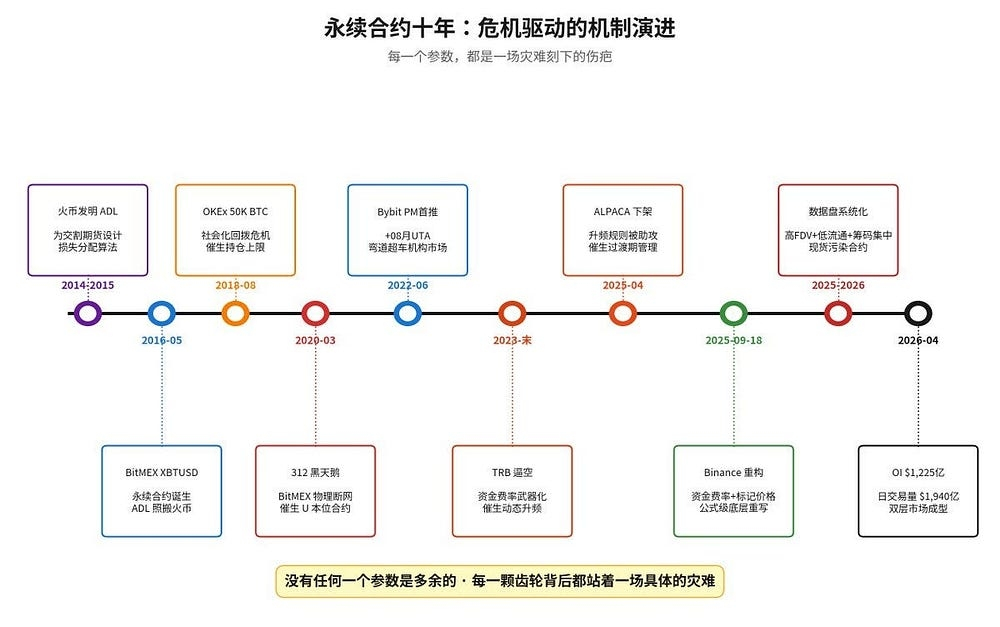
Ponderación de múltiples fuentes para los precios del índice: anteriormente se habían manipulado índices de una sola fuente.
Suavizado EMA de los precios de marca: anteriormente se habían usado mechas de precio para cazar a traders inocentes.
Liquidación parcial: anteriormente, las liquidaciones de cuenta de todo o nada habían provocado colapsos en cascada.
ADL en sustitución de la recuperación socializada de pérdidas: Huobi inventó el mecanismo antes que BitMEX, mientras que el incidente de los 50.000 BTC de OKEx puso de manifiesto la vulnerabilidad de distribuir indiscriminadamente las pérdidas entre todos los traders con ganancias.
Contratos con margen en stablecoins en sustitución de los contratos con margen en criptomonedas: la espiral de la muerte durante el desplome del 12 de marzo estuvo a punto de devorar todo el mercado.
Margen de cartera: sumar simplemente los requisitos de margen desperdiciaba demasiado capital e impedía que las instituciones entraran en el mercado.
Límites de posición: la posición de 50.000 BTC de un trader estuvo a punto de destruir un exchange.
Aumento dinámico de la frecuencia de liquidación de la financiación: la extracción de pagos de financiación por parte de TRB reveló los peligros de unos intervalos de liquidación demasiado largos.
Revisión fundamental de la fórmula de la tasa de financiación en septiembre de 2025: ALPACA demostró que el propio mecanismo de mayor frecuencia podía utilizarse como arma.
Gestión refinada de los periodos de transición de exclusión de cotización: anteriormente, los anuncios de exclusión se habían convertido en señales precisas para lanzar ataques.
La forma más reciente de «jugadas con datos» sirve de advertencia adicional: por sofisticados que sean los controles de riesgo del lado de los derivados, no pueden defenderse de un índice al contado sistemáticamente corrompido cuando el origen de esa corrupción está en el propio modelo de emisión del token.
Ninguno de estos parámetros es redundante, porque detrás de cada uno hay un desastre que realmente ocurrió.
En diez años, los futuros perpetuos evolucionaron de un juguete para aficionados a una máquina global de formación de precios que procesa casi 200.000 millones de dólares en volumen diario. Sus usuarios pasaron de ser fanáticos de las criptomonedas a incluir fondos cuantitativos de Wall Street, mientras que los activos que abarcan se extendieron desde BTC hasta los memecoins y desde los criptoactivos nativos hasta el oro y las divisas. Cada mejora vino acompañada de liquidaciones enormes y usuarios furiosos, pero cada reparación posterior a una crisis dejó otro pilar fundamental.
Esta es una evolución de la ingeniería financiera cripto escrita con dinero real y las pérdidas por liquidación de innumerables traders.
Aún no ha terminado.
Que siempre nos acerquemos al mercado con humildad y respeto.
Síguenos
Twitter: https://twitter.com/WuBlockchain
Telegram: https://t.me/wublockchainenglish