


El uso de las stablecoins se duplica mientras Bitcoin se estanca
Hola a todos y bienvenidos al Mercado Semanal .
Hace tres semanas terminamos con tres instrucciones: no perseguir los 87.000 $, dejar que los 82.000 $ demostraran que podían ser un suelo y dimensionar la exposición pensando en un titular sobre el petróleo, no en un dato aislado. Las tres se pusieron a prueba. Bitcoin no volvió a tocar los 87.000 $. Pasó la semana estancado en el rango de 82.500 $ a 82.800 $, lo perdió brevemente, lo recuperó y cerró la semana justo por debajo, con una caída del 1,99 %. El titular sobre el petróleo llegó el viernes, cuando el Brent tocó los 110 $ por primera vez desde mayo.
Bitcoin cotiza actualmente a 83.300 dólares y Ether a 2.454,85 dólares. Ambos están moderadamente al alza, impulsados por un repunte en Asia después de que China informara un crecimiento del 4,5 % en el tercer trimestre, por encima del 4,3 % anterior. Bitcoin sigue alrededor de un 35 % por debajo de su máximo de octubre de 2025, de 126.198 dólares.
La semana en torno a estos datos fue aún peor. La inflación IPC de septiembre se situó en el 3,7 %. El Nasdaq tuvo su peor semana desde junio. El índice de semiconductores de Filadelfia perdió terreno durante ocho sesiones consecutivas, su racha más larga desde 2006. Las altcoins cayeron más de un 5 % solo durante el fin de semana, que, según Glassnode, iba camino de ser el peor desde abril. En ese contexto, que Bitcoin se mantuviera en 82.500 dólares y superara al Nasdaq por 3,5 puntos es lo mejor que se puede decir de su desempeño.
Hay dos factores subyacentes al precio que importan más que el precio.
Primero, los dólares dentro del ecosistema cripto están trabajando el doble que hace un año. La oferta de stablecoins no se ha movido en doce meses. El dinero que contienen cambia de manos al doble de velocidad. A eso dedicamos la sección de esta semana.
Segundo, el mayor robo de la semana no tocó una cadena de bloques. Los delincuentes compraron carteras físicas auténticas, las abrieron, instalaron una radio en su interior y las revendieron. Han desaparecido unos 90 millones de dólares. El punto débil de las criptomonedas ya no es el código, sino todo lo que lo rodea.
En este número, analizaré qué impulsó realmente el movimiento, cómo los catalizadores macroeconómicos se concentran en una ventana de gran impacto, qué revelan los flujos en cadena sobre el comportamiento de los titulares y dónde podría surgir el próximo impulso estructural.
Vamos al grano.
1. Desempeño del sector y novedades clave
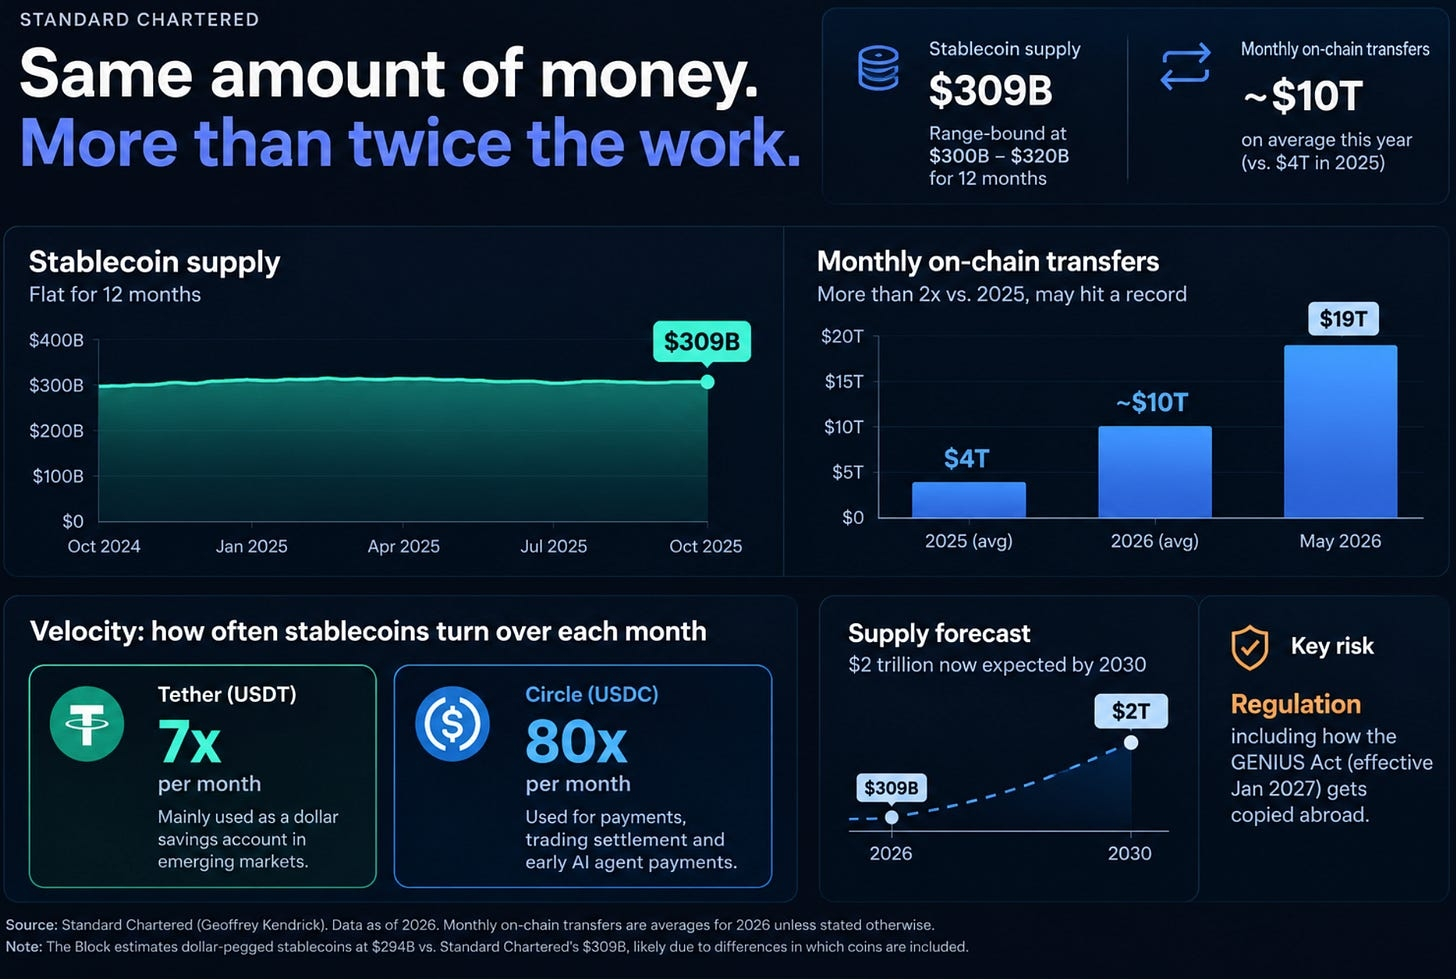
Standard Chartered afirma que la oferta de stablecoins se ha mantenido entre 300.000 y 320.000 millones de dólares durante doce meses y ahora ronda los 309.000 millones. Las transferencias mensuales en cadena han promediado algo menos de 10 billones de dólares este año, frente a los 4 billones de 2025. La sección 2 está dedicada a este tema.
La Autoridad Bancaria Europea clasificó a USDC como el primer token de dinero electrónico «significativo» entre los 45 notificados conforme al reglamento MiCA. A partir del 12 de noviembre, la propia ABE supervisará las reservas, la liquidez, el capital y los planes de reembolso de USDC. La segunda stablecoin vinculada al dólar más grande ahora responde a Bruselas y Nueva York al mismo tiempo.
Bloomberg informó que JPMorgan llevará JPM Coin, un token que representa depósitos en dólares en el banco, a Ethereum para clientes institucionales. Se lanzó en Base en noviembre de 2025 y también está previsto llevarlo a Canton. Al momento de la publicación, había pocos detalles. Tómese como información publicada, no confirmada.
BNY completó una operación de recompra tripartita con Citadel Securities utilizando como garantía un bono del Tesoro tokenizado a dos años. Se trata del mercado de financiación a un día que mantiene en marcha Wall Street, con un token en el lugar de la garantía.
Morgan Stanley ahora espera admitir acciones tokenizadas en su plataforma privada durante el primer trimestre de 2027, más tarde de lo previsto inicialmente. Amy Oldenburg, responsable de estrategia de activos digitales, dijo que el producto debe existir antes de que pueda haber demanda de los clientes y que «hay mucho FOMO en el ámbito institucional». El servicio de tokenización de DTCC está previsto para finales de este mes.
El servicio de Visa Direct para financiar pagos con USDC pasó de la fase piloto a la producción comercial junto con Inyo Global, un procesador que presta servicios a transmisores de dinero, empresas fintech y bancos. A principios de mes, Visa liquidó 750.000 dólares con Lloyds en una prueba de siete días con USDC; los fondos llegaron en menos de una hora, incluso durante el fin de semana.
Cointelegraph informó que Coinbase tiene préstamos respaldados por criptomonedas pendientes por valor de 2.300 millones de dólares y que 17 bancos están desarrollando sus propios depósitos tokenizados.
Financial Times, citando a Blockworks, informa que ahora hay más de 10.000 millones de dólares depositados en bóvedas de préstamos cripto, frente a los 4.000 millones de principios del año pasado. TRM Labs calcula que se robaron 972 millones de dólares de las finanzas descentralizadas durante el primer semestre de este año. Más información sobre ambos temas a continuación.
Ledger afirma que los delincuentes compraron dispositivos Ledger auténticos, les instalaron componentes ocultos para capturar la frase de recuperación durante la configuración y los revendieron a través de CryptoBilis, un distribuidor con sede en Malasia. Las estimaciones de las pérdidas oscilan entre 86 y 103,4 millones de dólares. Ledger no ha confirmado una cifra total. La sección 3 trata el tema.
Glassnode calcula que 6,04 millones de BTC, el 30,2 % de la oferta emitida, están en direcciones cuyas claves públicas ya son visibles en la cadena. Coinbase, que posee alrededor del 5 % de todos los bitcoins, publicó sus prioridades poscuánticas. El 15 de octubre, nueve empresas lanzaron una Quantum Alliance. Una competición de StarkWare redujo el costo estimado de una transacción de Bitcoin resistente a la computación cuántica de unos 320 dólares a 59. Sigue siendo una simulación, no una transacción.
ZKsync afirma que su demostrador Airbender Prime verificó el 99 % de 7.200 bloques consecutivos de Ethereum en menos de diez segundos cada uno, utilizando una sola tarjeta gráfica Nvidia. Ethereum produce un bloque aproximadamente cada doce segundos. Vitalik Buterin respondió que la carrera por la velocidad está ganada y que ahora la prioridad es demostrar que estos sistemas cumplen exactamente las reglas de Ethereum.
El 15 de octubre, MSCI adoptó unas normas que excluyen de sus índices a las «empresas sin actividad operativa». La simulación de mayo señaló a Strategy, Metaplanet y Yellow Cake, tenedora de uranio, para su exclusión, y puso a SharpLink en una lista de vigilancia. La lista definitiva se publicará con la revisión de noviembre.
Strategy posee 848.250 BTC a un costo promedio de 75.444 dólares, tras añadir unos 250 más a cerca de 86.194 dólares. Saylor confirmó que la empresa vendió Bitcoin en junio, cerca de los 73.000 dólares, y la describió como una firma de financiación estructurada que puede comprar o vender según le convenga.
Strive compró 3.311 BTC a unos 84.500 dólares, su mayor adquisición desde enero, con lo que elevó sus tenencias a 32.773 BTC.
Metaplanet posee 44.000 BTC. Su deuda respaldada por Bitcoin equivale al 17,7 % del valor de sus bitcoins, frente a un límite interno del 10 %. Está recaudando ¥52.000 millones (329 millones de dólares) mediante bonos convertibles sin cupón, en parte para reembolsar 149 millones de dólares de esa deuda, y ha autorizado una recompra de acciones por ¥60.000 millones. Sus acciones han caído casi un 90 % desde su máximo de junio de 2025. El director ejecutivo aceptó prestar hasta 55 millones de sus propias acciones a los inversores en bonos para que puedan cubrir sus posiciones.
BitMine añadió 12.535 ETH y posee 6.028.946 ETH, el 4,9 % de la oferta. Tom Lee ha dicho que se detendrá en el 5 %. Según mis cálculos, le faltan unos 76.000 ETH para llegar a esa cifra, menos de los «unos 100.000» que se están reportando, o alrededor de seis semanas al ritmo de la semana pasada.
VanEck retiró su plan de lanzar un ETF de Ether en staking. BlackRock presentó una solicitud para un ETF de Bitcoin con potencial de subida limitado y protección frente a las caídas.
Patrick Witt dejó su cargo de director ejecutivo del Consejo de Asesores del Presidente para Activos Digitales; es el tercer alto cargo del sector cripto que se va, después de David Sacks en marzo y Harry Jung en julio. The Wall Street Journal informó que, mientras Bo Hines lideraba desde la Casa Blanca el impulso a la Ley GENIUS, Tether canalizó 6,3 millones de dólares a una consultora que él cofundó. Hines había presionado para duplicar a 36 meses el período de cumplimiento de la ley, un cambio que beneficiaba especialmente a Tether, que luego lo contrató. Un representante de Nxum afirma que Hines no estaba al tanto y que durante ese período no recibió fondos procedentes de Tether. Son acusaciones publicadas por un periódico, no hechos probados.
La CFTC, bajo la presidencia de Michael Selig, propone un marco federal para las operaciones apalancadas con criptomonedas para inversores minoristas. Caroline Pham, expresidenta interina de la agencia y ahora en MoonPay, sostiene que las facultades actuales de la CFTC ya cubren casi todo.
La presidenta del BCE, Christine Lagarde, dijo que el euro digital llegará para «complementar el efectivo». Europa regula la moneda digital vinculada al dólar con la que también intenta competir.
El jueves, el director ejecutivo de Nvidia salió a respaldar públicamente a CoreWeave después de que el rendimiento de sus bonos subiera a niveles que indican un mayor riesgo de impago. Cuando el mayor proveedor tranquiliza a los inversores sobre un cliente, uno aprende cómo se está financiando la expansión.
El martes, el KOSPI cayó un 5,46 % hasta los 6.035 puntos, mientras se desplomaban las acciones de Samsung y SK Hynix y los inversores extranjeros vendían un saldo neto de 4,5 billones de wones, unos 3.400 millones de dólares, en una sola jornada.
2. La paradoja de las stablecoins: oferta estable, uso duplicado
La cifra más importante de esta semana no fue un precio. Fue una velocidad.
Standard Chartered afirma que la oferta de stablecoins se ha mantenido entre 300.000 y 320.000 millones de dólares durante doce meses y ahora ronda los 309.000 millones. Durante el mismo período, las transferencias mensuales en cadena promediaron algo menos de 10 billones de dólares este año, frente a los 4 billones de 2025. Mayo marcó un récord de 19 billones.
La misma cantidad de dinero. Más del doble de actividad.
Qué es la velocidad
Una stablecoin es un dólar digital respaldado uno a uno por efectivo real. Se acuñan tokens cuando entra dinero nuevo y se queman cuando los inversores retiran su dinero, así que la oferta indica cuánto dinero está aparcado en las criptomonedas. La velocidad indica cuánto se está usando ese dinero. Un billete de 10 £ puede quedarse todo el mes en una cartera o servir para comprar 30 cafés. El mismo billete, pero una economía muy distinta a su alrededor. Ahora se acuñan menos tokens nuevos, así que las reservas existentes simplemente circulan más rápido para satisfacer la demanda.
Geoffrey Kendrick, de Standard Chartered, calcula que la velocidad media rondará 30 veces al mes este año, el doble que en 2025. La diferencia entre ambas stablecoins es reveladora:
USDT, de Tether, cambia de manos unas 7 veces al mes. Se utiliza principalmente como cuenta de ahorro en dólares en los mercados emergentes. Dinero que permanece quieto.
USDC, de Circle, cambia de manos unas 80 veces al mes, frente a 45 anteriormente. Se utiliza para pagos, liquidaciones de operaciones y, señala Kendrick, los primeros pagos entre agentes de IA. Dinero que se mueve.
El banco ha aplazado dos años su previsión de una oferta de 2 billones de dólares, hasta 2030, y considera que el estancamiento es cíclico, no estructural: los períodos anteriores de estabilidad terminaron cuando se recuperaron los mercados cripto. Esa es la opinión del banco, no la nuestra. El principal riesgo que señala es la regulación, incluida la forma en que otros países replicarán la Ley GENIUS, que entra en vigor en enero de 2027.
Una nota sobre las fuentes. The Block calcula que las stablecoins vinculadas al dólar suman 294.000 millones de dólares, frente a los 309.000 millones de Standard Chartered. Lo más probable es que la diferencia se deba a qué monedas incluye cada cálculo. La tendencia —estabilidad— no está en discusión
Europa toma las riendas de USDC
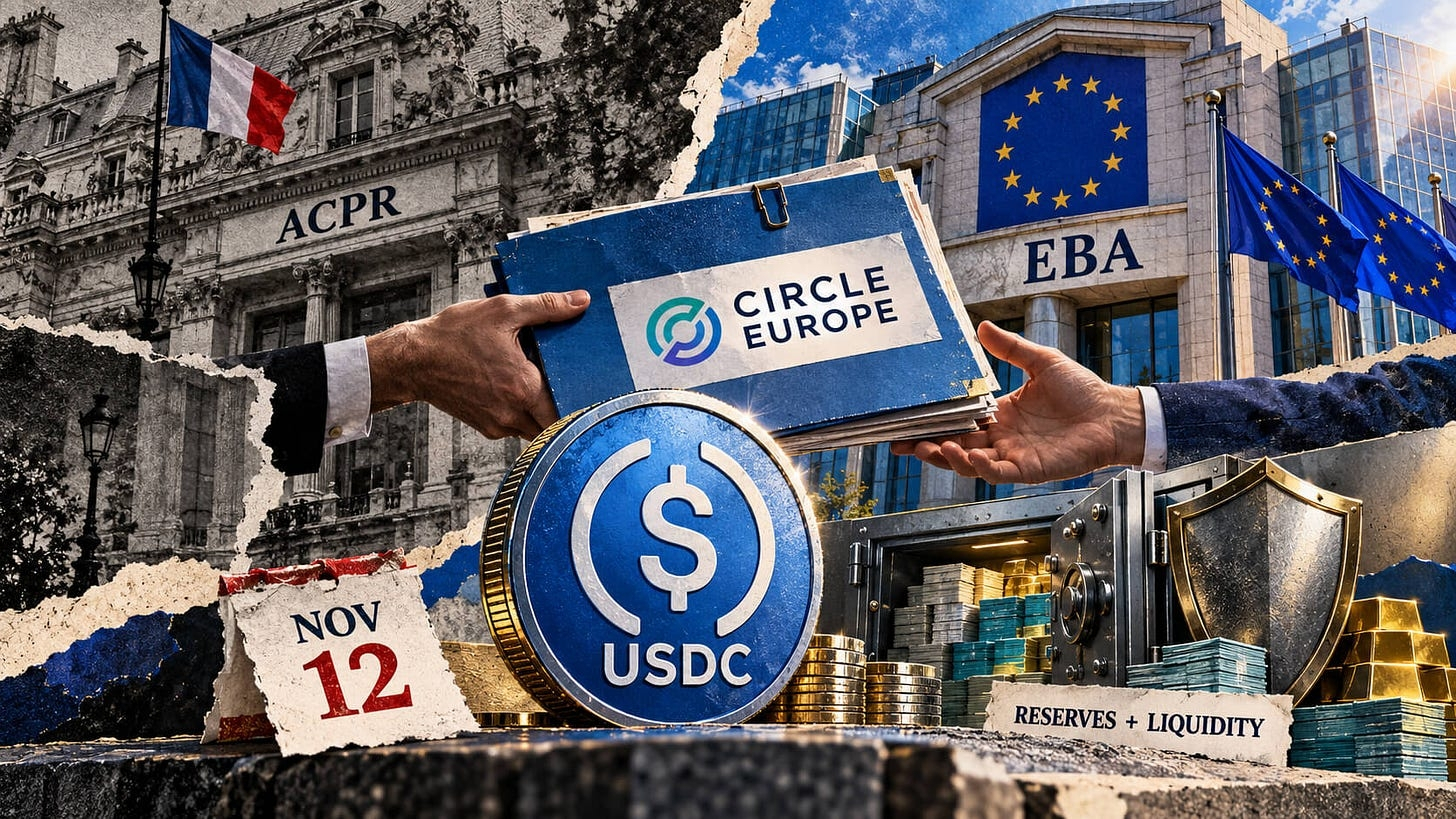
La Autoridad Bancaria Europea ha clasificado a USDC como el primer token de dinero electrónico «significativo» entre los 45 notificados conforme al reglamento MiCA. A partir del 12 de noviembre, la propia ABE supervisará las reservas, la liquidez, el capital y los planes de reembolso de USDC, mientras que la ACPR francesa mantendrá las competencias sobre gobernanza y los controles de idoneidad. La ABE también firmó un acuerdo de cooperación con el regulador financiero de Nueva York, que supervisa a Circle en Estados Unidos. Ahora, una stablecoin vinculada al dólar responde ante supervisores a ambos lados del Atlántico.
La ironía es deliberada. Esta semana, Lagarde dijo que el euro digital llegará para «complementar el efectivo», mientras Europa intenta frenar las stablecoins privadas. Bruselas regula la moneda digital vinculada al dólar a la que también intenta superar.
La infraestructura entra en producción
El servicio de Visa Direct para financiar pagos con USDC ha dejado atrás la fase piloto. A través de Inyo Global, las empresas ya pueden financiar pagos transfronterizos durante la noche y los fines de semana, cuando las ventanas de financiación bancaria están cerradas. En una prueba de siete días con Lloyds, Visa liquidó 750.000 dólares en USDC y los fondos llegaron en menos de una hora, incluso durante el fin de semana.
Borderless.xyz, que tiene interés en el resultado, calcula que una transferencia de 200 dólares a través de la infraestructura de stablecoins cuesta una mediana de 2 dólares, frente a 12,72 dólares por las vías tradicionales. Es una estimación indicativa, no auditada.
Los bancos crean su propia versión
Bloomberg informó que JPMorgan llevará JPM Coin a Ethereum para clientes institucionales. Cointelegraph informó que 17 bancos están desarrollando sus propios depósitos tokenizados.
La diferencia importa. Una stablecoin es un vale de efectivo que cualquiera puede pasarle a otra persona. Un depósito tokenizado es un cheque librado contra un banco concreto que se compensa en segundos en lugar de días. Ambos funcionan en una cadena de bloques. Uno lo emite una empresa cripto. El otro es dinero bancario corriente con un nuevo formato, protegido por la red de seguridad del sistema bancario.
¿Por qué preferirían los bancos la segunda opción? Esta semana, Caroline Pham dio la respuesta más clara. Liquidar al instante, operación por operación, un solo día de operaciones mayoristas requeriría unos 15 billones de dólares en efectivo. «No hay 15 billones de dólares que puedan cambiar de manos en un día», dijo. Hoy los bancos evitan esa necesidad mediante la compensación neta: compensan las deudas entre las partes y solo transfieren la diferencia. Los depósitos tokenizados permiten mantener ese sistema. La opinión de Pham —un argumento razonado, no un hecho establecido— es que las stablecoins ganarán cuando operen desconocidos y los tokens de depósito cuando operen bancos.
Un detalle más sobre quién está comprando realmente deuda pública tokenizada de Estados Unidos. Datos atribuidos a Chainalysis sitúan a Italia, Portugal y Singapur en el 66,9 % del valor de los bonos del Tesoro tokenizados identificados geográficamente, frente al 10,5 % de Estados Unidos. Japón representa el 16,4 % de los titulares identificados, pero solo el 0,4 % del valor: muchos pequeños inversores, poco capital. Estas cifras solo abarcan las tenencias que se pueden localizar, no todo el mercado.
Adónde se ha trasladado la búsqueda de rendimiento
Si la oferta se mantiene estable y los titulares siguen queriendo obtener rentabilidad, el dinero tiene que ir a alguna parte. Esta semana, la respuesta fueron las bóvedas. Financial Times, citando a Blockworks, informa que hay más de 10.000 millones de dólares depositados en bóvedas de préstamos cripto, frente a los 4.000 millones de principios del año pasado.
Una bóveda es un fondo común de tokens, normalmente stablecoins, que se prestan a operadores mediante código automatizado. Cada una tiene un «curador» que actúa como gestor de fondos sin llegar a tener tu dinero: define la estrategia y las reglas de riesgo, y cobra una comisión. Los rendimientos habituales oscilan entre el 3 % y el 10 %. Las estrategias más arriesgadas ofrecen un 20 % o más. Según Steakhouse Financial, el mayor curador, los principales depositantes son empresas fintech con stablecoins inactivas, empresas de tesorería cripto y fondos de cobertura.
Los riesgos son concretos. En momentos de tensión, las bóvedas liquidan automáticamente, lo que agrava las ventas. Y el código puede contener errores que nadie detecta hasta que es demasiado tarde. En marzo, un hackeo al protocolo Resolv desplomó su token USR. Algunas bóvedas tenían su precio fijado por código en 1 dólar. El token se había desplomado. Las bóvedas seguían creyendo que valía un dólar.
Léopold Wenger, de Kaiko, describe la paradoja: todas las reglas son públicas, están escritas en el contrato, y «ninguno de los inversores lee ni entiende los coeficientes». Se fijan en la tasa anunciada. En julio, la SEC dijo que estaba estudiando si algunas bóvedas están sujetas a la legislación de valores. En septiembre, ESMA propuso normas para los «guardianes» que median entre los clientes y las finanzas descentralizadas, y dijo al FT que se aplican aquí.
La tesis alcista es real. A diferencia de Celsius, Voyager y Genesis en 2022, las bóvedas son transparentes y los depositantes eligen sus garantías. La tesis bajista también es real. Los colapsos de 2022 empezaron igual: gente corriente persiguiendo un rendimiento que no entendía.
Nuestra lectura: la historia de las stablecoins se ha dividido en dos. La oferta mide cuánto dinero especulativo está aparcado en las criptomonedas, y se mantiene estable. La velocidad mide si se está usando la infraestructura, y se ha duplicado. Los actores establecidos se han dado cuenta de ambas cosas. JPMorgan, BNY, Morgan Stanley y Visa están conectando esta infraestructura a sus propios sistemas, en sus propios términos y, cada vez más, con dinero bancario en lugar de tokens de empresas cripto. Las criptomonedas nacieron para prescindir de los bancos.
4. El modelo de tesorería se somete a examen
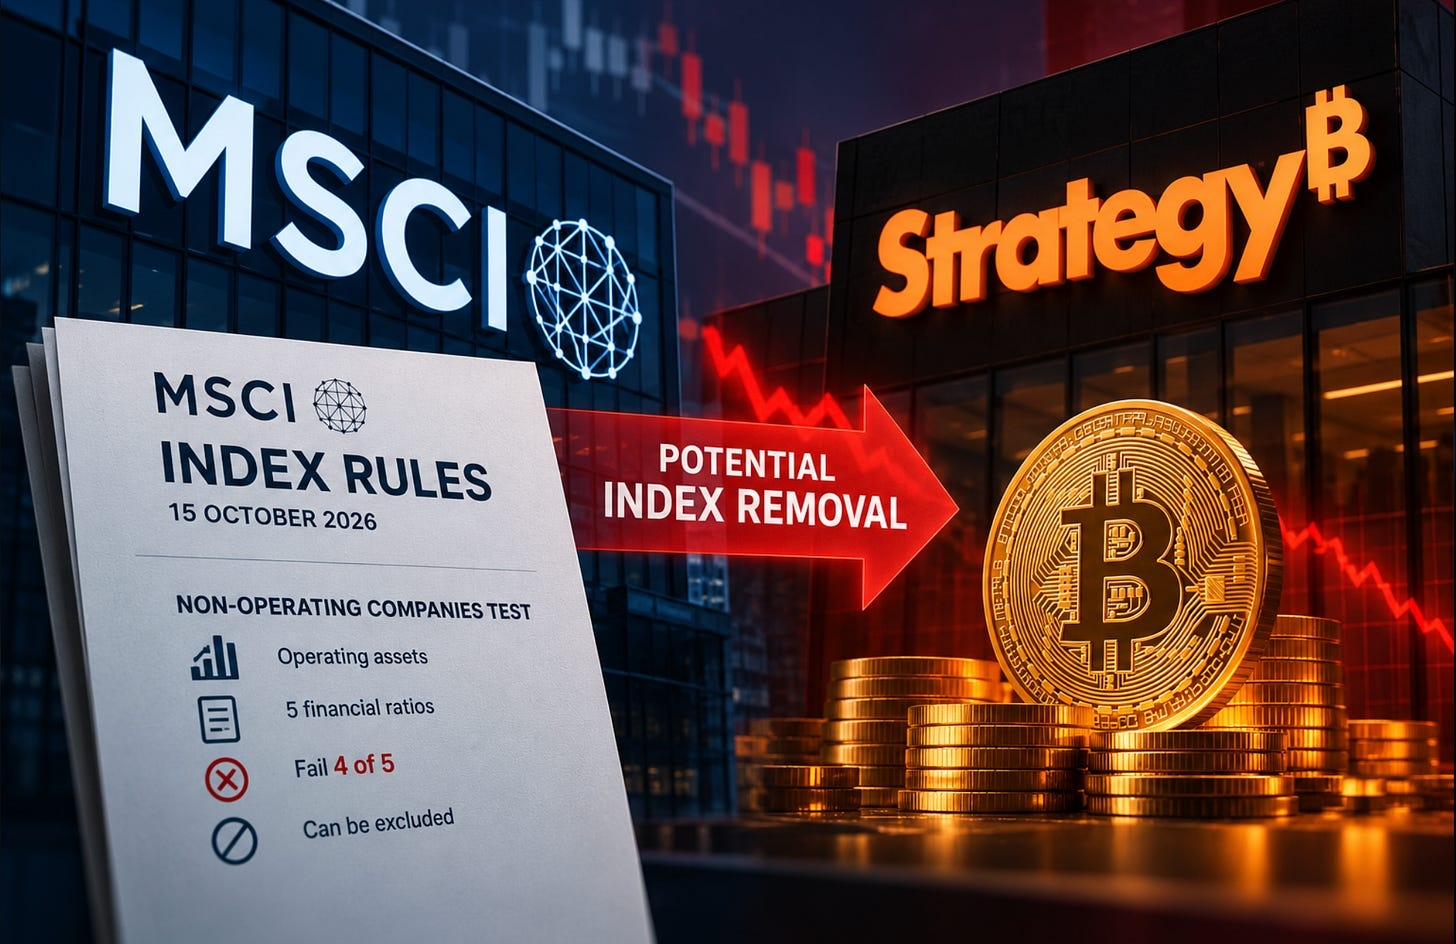
MSCI, cuyos índices guían billones de dólares en inversiones pasivas, adoptó el 15 de octubre unas normas que podrían excluir a Strategy de sus índices globales.
Los fondos indexados compran todo lo que forma parte del índice. Si una empresa queda excluida, esos fondos deben vender sus acciones, sin importar qué opinen de ella. La nueva prueba de MSCI excluye a las «empresas sin actividad operativa», firmas que se parecen más a vehículos de inversión que a negocios, y utiliza activos operativos y cinco ratios financieros. Si no se superan cuatro de las cinco pruebas, la empresa puede quedar excluida. Los miembros actuales solo se eliminan tras suspender durante dos períodos consecutivos de información anual. La simulación de mayo señaló a Strategy, Metaplanet y Yellow Cake para su exclusión, y puso a SharpLink en una lista de vigilancia. La lista definitiva se publicará con la revisión de noviembre.
En su día, los analistas de JPMorgan estimaron que la exclusión podría provocar ventas de unos 2.800 millones de dólares en Strategy, aunque ese cálculo correspondía a la propuesta anterior de MSCI. En septiembre, Strategy argumentó que la norma «perjudicaría profundamente la reputación de MSCI como proveedor de índices fiable y neutral».
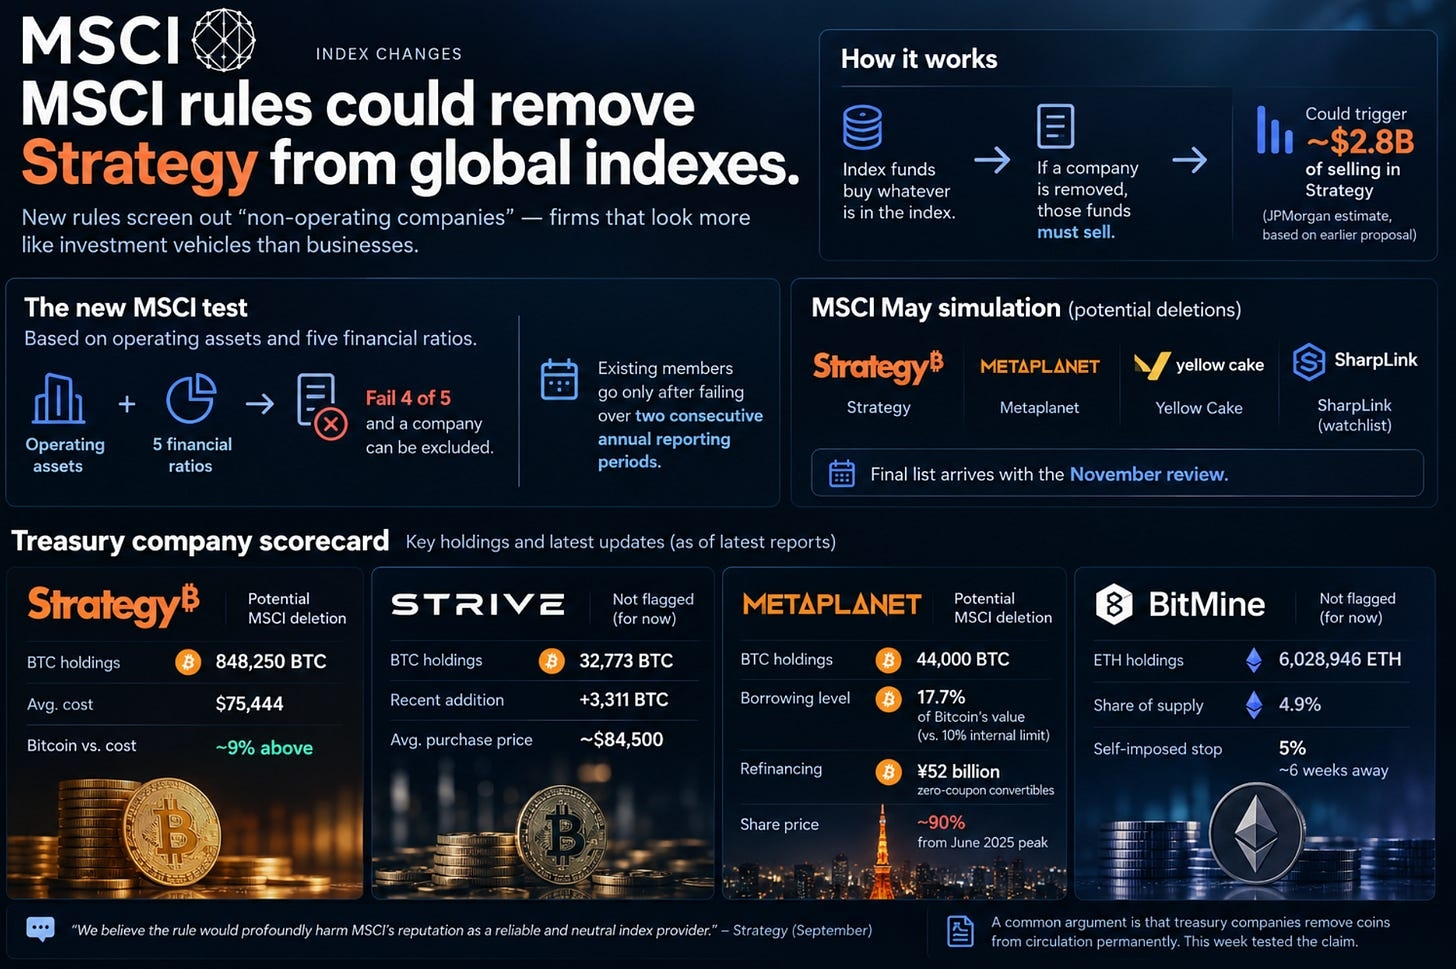
El balance, al lunes:
Strategy: 848.250 BTC a un costo promedio de 75.444 dólares. Bitcoin está aproximadamente un 9 % por encima de ese precio.
Strive: 32.773 BTC, tras añadir 3.311 a unos 84.500 dólares.
Metaplanet: 44.000 BTC; su deuda equivale al 17,7 % del valor de sus bitcoins, frente a un límite interno del 10 %. Está refinanciándola mediante bonos convertibles sin cupón por ¥52.000 millones. Sus acciones han caído casi un 90 % desde el máximo de junio de 2025.
BitMine: 6.028.946 ETH, el 4,9 % de la oferta, a unas seis semanas de alcanzar el límite autoimpuesto del 5 %.
Un argumento alcista habitual es que las empresas de tesorería retiran monedas de la circulación de forma permanente. Esta semana puso a prueba esa afirmación. Saylor confirmó que Strategy vendió Bitcoin en junio, cerca de los 73.000 dólares. El director ejecutivo de Metaplanet prestará hasta 55 millones de sus acciones a inversores en bonos para que puedan cubrir sus posiciones, lo que puede añadir presión vendedora incluso mientras la empresa recompra sus propias acciones.
Resulta que «permanente» es una política, no una propiedad. Las empresas de tesorería más sólidas siguen comprando. Las más débiles refinancian su deuda. Y los proveedores de índices están decidiendo si alguna de ellas cuenta siquiera como empresa.
5. Contexto macroeconómico
1. IPC: la energía ya está afectando la inflación subyacente
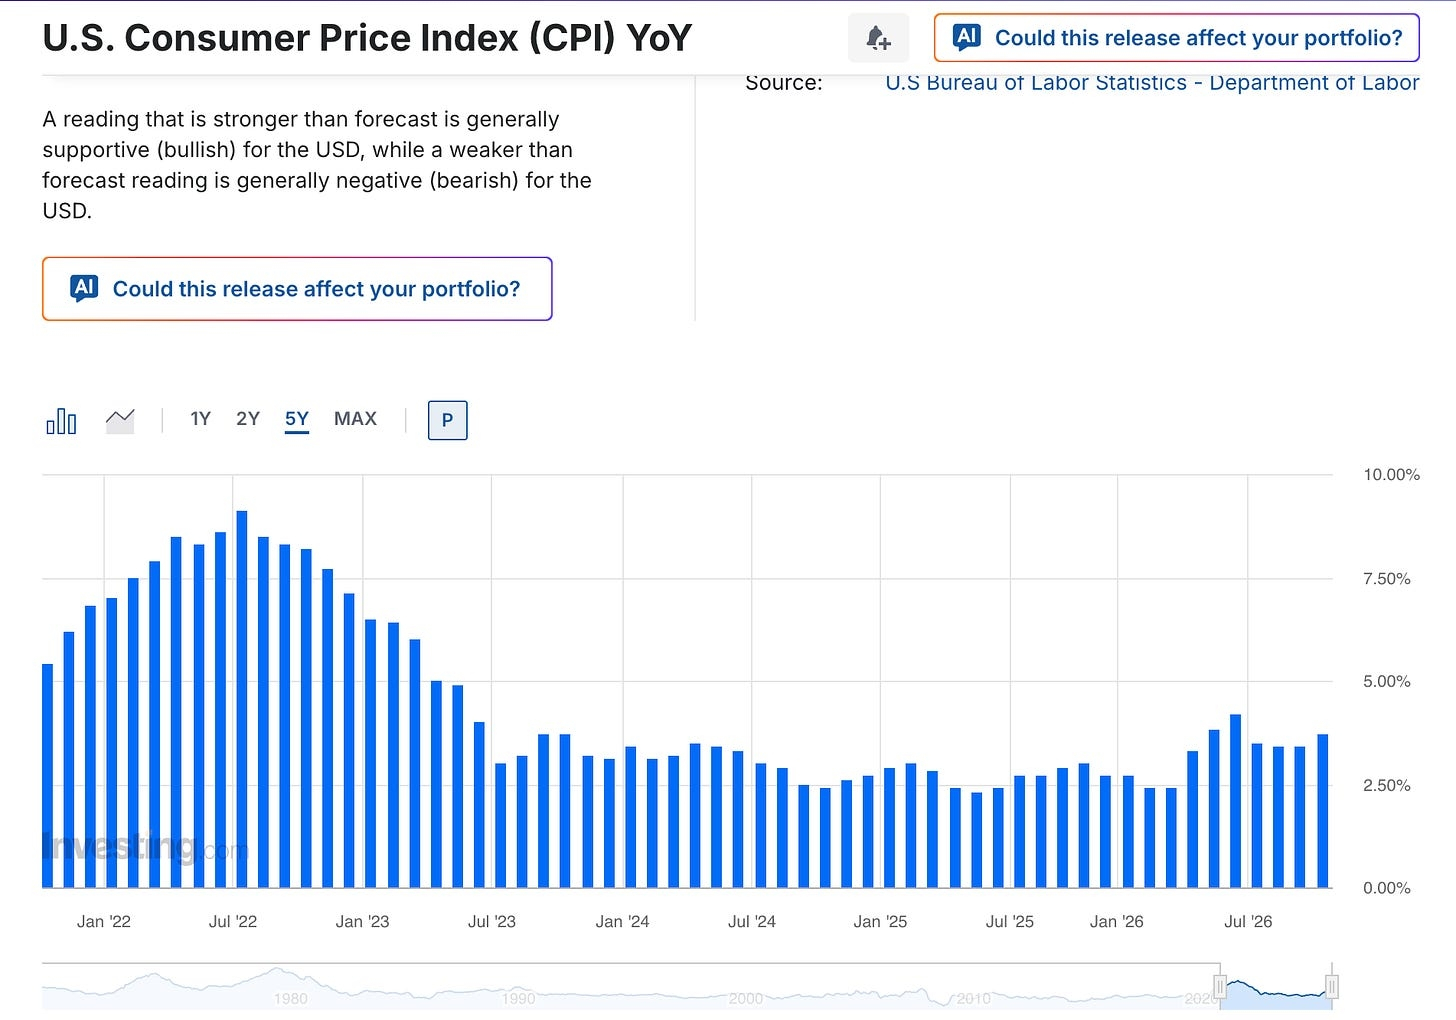
El IPC de septiembre, publicado el miércoles, subió un 0,6 % mensual y un 3,7 % interanual, frente al 3,4 % de agosto y por encima del consenso del 3,6 %. Solo la gasolina se disparó un 9,1 % en el mes. La energía subió un 20,4 % interanual.
La cifra importante fue la inflación subyacente. Se aceleró al 2,6 % desde el 2,4 %, que apenas un mes antes había sido su nivel más bajo en cinco años, y quedó por encima de la previsión del 2,5 %. La inflación subyacente mensual fue del 0,3 %, frente al 0,2 % esperado. Los precios de producción también sorprendieron al alza.
Hace tres semanas dijimos que el shock energético se reflejaría en los datos de septiembre, no en los de agosto, y que cambiar la vara de medir no abarata la gasolina. Así fue. Ahora la preocupación no es que la energía esté cara, sino que su encarecimiento se esté extendiendo a todo lo demás.
Tras las declaraciones de Warsh, la probabilidad implícita en el mercado de una subida de tipos en la reunión del 27 y 28 de octubre cayó de cerca del 27 % a alrededor del 15 %. Polymarket asigna un 87 % de probabilidad a que los tipos se mantengan sin cambios.
La subida de tipos se ha trasladado a diciembre. Según la plataforma que se consulte, las probabilidades implícitas oscilan entre el 77 % y el 89 %.
Esas probabilidades presuponen que la Fed esperará a que pasen las elecciones de medio mandato del 3 de noviembre y después actuará. Con la inflación subyacente acelerándose y la energía encareciéndose, parece demasiado conveniente. Una pausa de tono restrictivo el 28 de octubre adelantaría la decisión.
2. El mercado de la IA ha descubierto su costo de capital
El viernes, el índice de semiconductores de Filadelfia cayó un 3,8 %; fue su octava sesión consecutiva a la baja, igualando su racha más larga desde 2006. Perdió un 11,4 % en la semana y cerca de un 16 % en ocho días. Desapareció más de 1 billón de dólares de valor de mercado entre las empresas de IA y chips. Los chips representan aproximadamente una quinta parte del valor del S&P 500, así que esto es un riesgo para el índice, no un simple comentario sobre el sector.
El Nasdaq cayó un 4,5 % hasta los 26.140,03 puntos, su peor semana desde junio. El S&P 500 perdió un 2,0 % y cerró en 7.659,44. El Dow subió un 0,7 % mientras el dinero rotaba hacia empresas de la vieja economía. El lunes llegó un alivio parcial: el Nasdaq subió un 1,1 % y el índice de semiconductores puso fin a su racha bajista.
Fijémonos en el detonante. No fue el temor a una caída de la demanda. Analistas citados por CNN dijeron que la demanda de IA es real y sigue creciendo. La ansiedad se centra en las neoclouds, empresas como CoreWeave que alquilan capacidad de computación y acumulan decenas de miles de millones de dólares en deuda. El rendimiento de los bonos de CoreWeave subió a niveles que indican un mayor riesgo de impago. El jueves, el director ejecutivo de Nvidia intervino para respaldarla públicamente.
La evolución del mercado el viernes muestra quién sale mejor parado. Nvidia cayó alrededor de un 1,4 %. AMD perdió casi un 6 %, Micron cerca del 5,6 % y Broadcom alrededor del 4,5 %. El mercado no está descontando menos IA. Está descontando quién la paga.
Aquí hay un círculo vicioso. En Bangkok, Warsh dijo que la IA está impulsando el gasto ahora, antes de que lleguen las mejoras de productividad. Economistas citados por CNBC señalaron la construcción de centros de datos como uno de los factores que empujan los precios al alza. El auge de la IA contribuye a la inflación que combate la Fed, y la respuesta de la Fed encarece la financiación de ese auge.
Corea es el canario en la mina. El martes, el KOSPI cayó un 5,46 % mientras se desplomaban Samsung y SK Hynix, tras informes de que CXMT, un fabricante chino de memoria, presentó nuevos módulos DRAM para servidores. Ese día, los inversores extranjeros vendieron un saldo neto de 3.400 millones de dólares. Según los informes, el índice volvió a caer cerca de un 7 % el jueves. La memoria es el segmento más cíclico del sector de la IA.
Nuestra lectura es que se trata de un reajuste de precios, no de un desplome. El índice de semiconductores sigue subiendo más del 50 % este año. Pero el régimen ha cambiado. Cuando el dinero era barato, el crecimiento era la única variable. Con el bono a 10 años al 5 %, los balances vuelven a importar y las empresas que financian su gasto con recursos propios merecen una prima frente a las que dependen de la deuda. La correlación de las criptomonedas con el Nasdaq lleva semanas aumentando, lo que significa que esto repercute directamente en la evolución de Bitcoin. La ventaja de 3,5 puntos de Bitcoin frente al Nasdaq la semana pasada es la única cifra alentadora del conjunto.
3. Warsh se niega a orientar al mercado, pero los bonos suben de todos modos
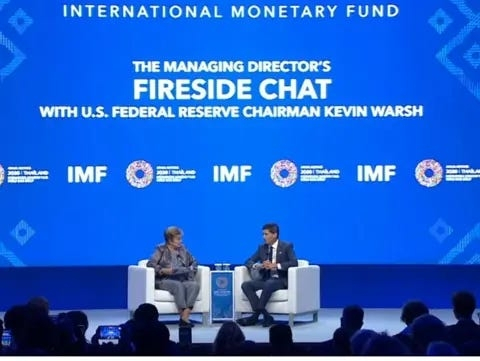
En las reuniones del FMI en Bangkok, Warsh dijo que no prejuzga las reuniones, que la Fed ya no se dedica a orientar al mercado sobre sus decisiones futuras y que los datos de inflación más altos no habían alterado su evaluación de la economía. Goldman interpretó sus palabras como confirmación de una pausa en octubre y una subida en diciembre. CNBC advirtió que los mercados podrían estar demasiado tranquilos ante un presidente de la Fed que no dará señales por adelantado. Una probabilidad del 15 % no es cero.
El bono a 10 años cayó unos 14 puntos básicos en la semana, hasta cerca del 5,09 %, y el de 2 años bajó a alrededor del 4,72 %. Los bonos del Tesoro y el crudo Brent fueron los únicos activos que subieron durante la semana.
Ese repunte se debió a una rotación, no a un cambio en las perspectivas de inflación. Los inversores salieron de las acciones y se refugiaron en los bonos. Si las acciones se estabilizan, esa demanda desaparecerá. Con el petróleo cerca de los 110 dólares y la inflación subyacente acelerándose, los rendimientos volverán a subir, y la válvula que alivió la tensión financiera esta semana solo seguirá abierta mientras persista esa tensión. El problema sigue siendo la prima por plazo, no la Fed, y una semana de miedo en el mercado bursátil no cambia eso.
Bajo la superficie del índice, el jueves el 43 % de las acciones del S&P 500 cotizaba por encima de su promedio de 50 días, el doble que a principios de mes. Según un cálculo muy difundido, el S&P 500 equiponderado tuvo su mejor semana frente al sector tecnológico desde 2009. Habrá que ver si la rotación resiste un repunte de los rendimientos.
4. Análisis de los ETF
El Índice de Prima de Coinbase de CryptoQuant cayó a -0,141 el 18 de octubre, su nivel más bajo desde el 30 de junio, lo que señala una menor demanda estadounidense en Coinbase en comparación con Binance. Los ETF al contado confirmaron el retroceso: los fondos de BTC registraron salidas de 228,6 millones de dólares y los de ETH, de 320 millones (la primera vez en esta racha que las salidas de Ether superaron a las de Bitcoin), además de salidas en Solana y XRP.
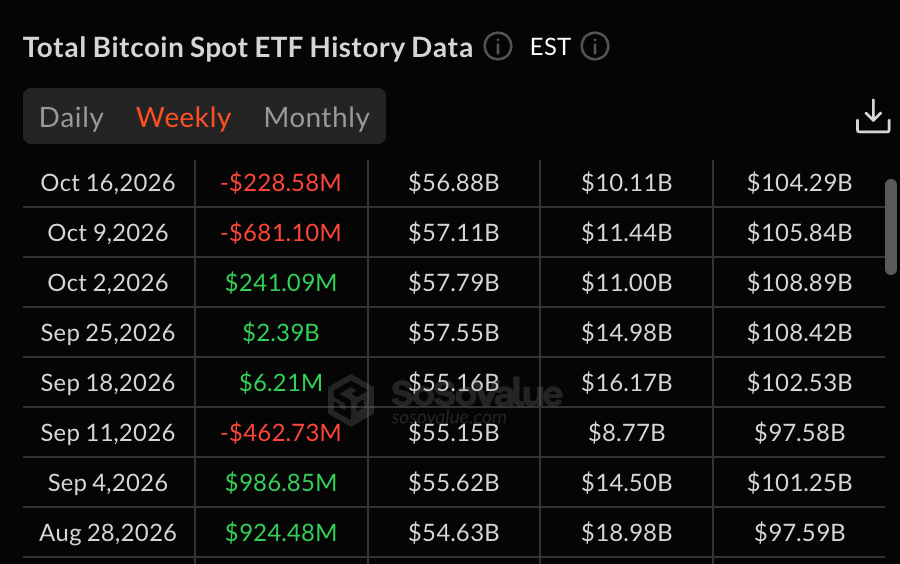
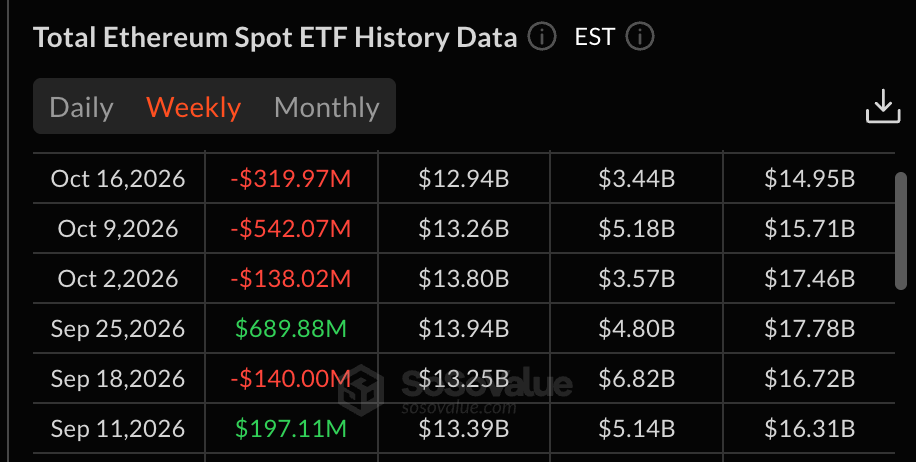
Esto parece más una ausencia de compradores que ventas por pánico: la semana pasada, solo el 4,4 % de los BTC transferidos que tenían entre 6 y 12 meses de antigüedad se envió a exchanges, frente al 40,4 % de junio. El capital se está reciclando desde BTC y ETH hacia salidas de altcoins; el conjunto más amplio de altcoins cayó un 5,69 % en la semana tras alcanzar su máximo hace unos 14 días. Las monedas de alta beta y microcapitalización soportan la mayor presión, mientras algunos activos de mayor calidad y gran capitalización atraen a compradores a largo plazo.
BlackRock presentó una solicitud para un ETF de Bitcoin con potencial de subida limitado y protección frente a las caídas, dirigido a inversores más defensivos. Sin una recuperación de la demanda estadounidense, BTC y ETH seguirán siendo las señales clave. Las altcoins podrían moverse lateralmente si Bitcoin sube y caer aún más en una venta generalizada. Bitcoin debe liderar antes de que pueda reanudarse un repunte sostenido de las altcoins.
5. La semana que viene
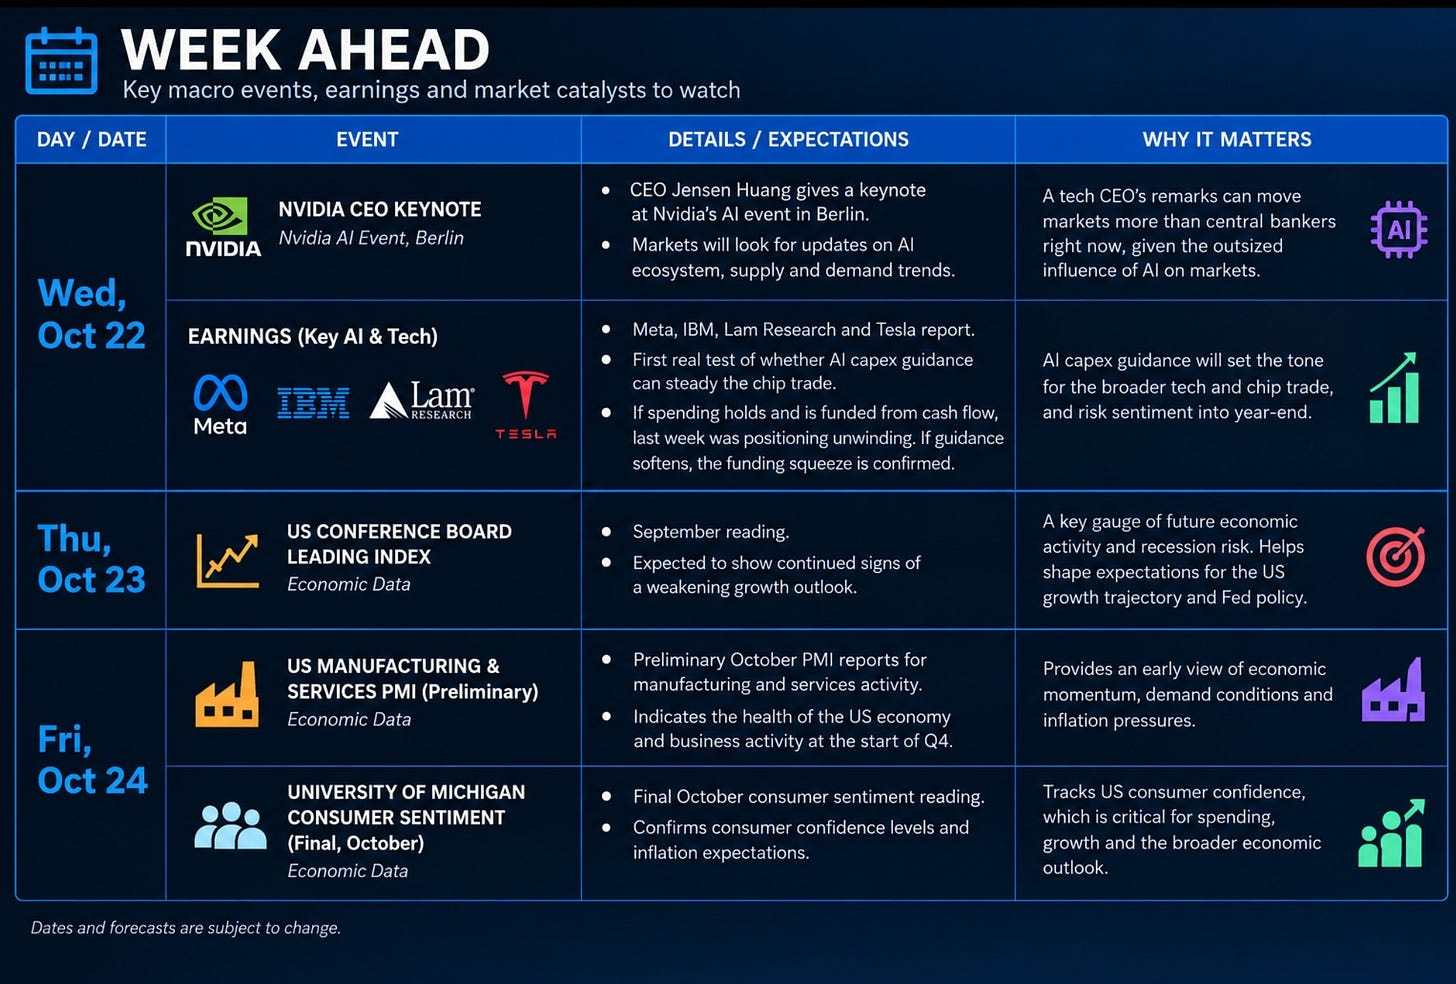
Esta semana, las ganancias de las empresas de IA y las previsiones de gasto de capital ocuparán el centro de atención. La presentación del director ejecutivo de Nvidia, Jensen Huang, junto con los resultados de Meta, IBM, Lam Research y Tesla, pondrá a prueba si el gasto en IA puede sostener el mercado de chips. Una inversión sólida financiada con flujo de caja podría confirmar que las ventas de la semana pasada fueron solo un ajuste de posiciones; unas previsiones más débiles reforzarían la preocupación por las dificultades de financiación de la IA. Los datos de Estados Unidos sobre el índice de indicadores adelantados, el PMI y la confianza de los consumidores ofrecerán el contexto macroeconómico.
6. Conclusión
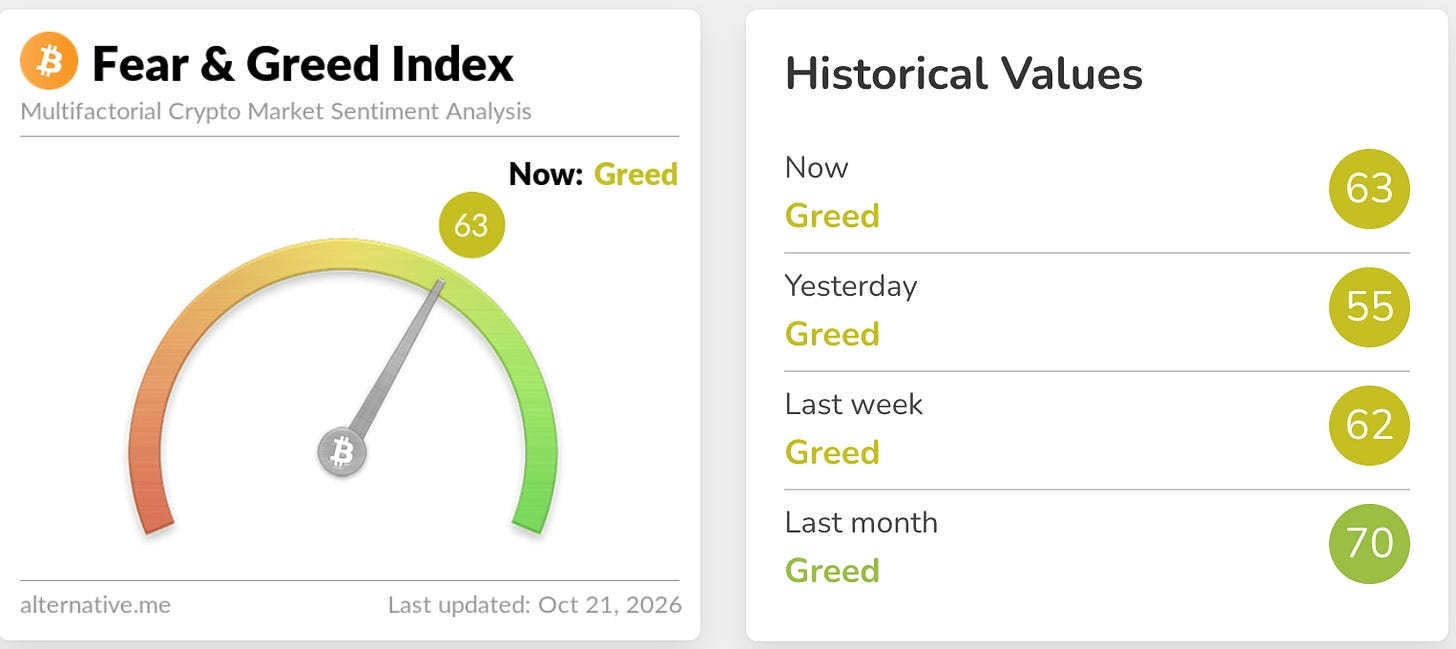
Esta es la descripción honesta de dónde estamos. Hace tres semanas, Bitcoin había superado los 82.000 dólares y dijimos que tendría que demostrar que ese nivel era un suelo, probablemente más de una vez. Ya lo puso a prueba, lo perdió brevemente y lo recuperó, mientras el IPC alcanzaba el 3,7 %, el Brent llegaba a 110 dólares, el Nasdaq registraba su peor semana desde junio y los compradores estadounidenses de ETF se retiraban. Se mantiene, apenas, y lo hace mejor de lo que indican los datos macroeconómicos.
Entonces, ¿a qué señal debemos prestar atención: al precio estancado o a la intensa actividad de la infraestructura? Ambas dicen la verdad, porque miden cosas distintas. El precio mide el apetito especulativo, que es escaso con los tipos estadounidenses entre el 3,75 % y el 4,00 % y una subida prevista para diciembre. El uso mide si se está poniendo la tecnología a trabajar. Que los dólares de stablecoins circulen el doble de rápido con una oferta estable es la prueba más clara de este año de que sí se está usando.
Las instituciones se comportan como constructoras, no como operadoras. JPMorgan, BNY, Morgan Stanley y Visa están conectando la infraestructura cripto a sus propios sistemas, en sus propios términos y, a menudo, con dinero bancario en lugar de tokens de empresas cripto. Los gobiernos actúan al mismo tiempo como supervisores y competidores: Bruselas regula USDC mientras promueve un euro digital; Washington demora la legislación mientras sus organismos redactan normas y su equipo de expertos en criptomonedas se reduce.
El punto débil ha cambiado. Ya no es si el código funciona, sino todo lo que lo rodea: la caja en la que llega una cartera, la clave que se deja a la vista, el curador que fija las reglas de una bóveda, el funcionario que redacta la ley y el agente de IA que decide qué cuenta como autorización.
Los niveles que lo decidirán:
La franja clave está entre 82.500 y 82.800 dólares. Fue resistencia durante la subida y soporte durante la caída. Hay que recuperarla al cierre semanal.
Los 80.000 dólares serán la primera prueba si la franja se convierte en techo.
Los 70.000 dólares bajos entran en juego si se pierde claramente el nivel de 82.500. El nivel estructural que señalamos en 74.900 dólares, donde Bitcoin tocó fondo el día que fracasó CLARITY, se encuentra dentro de esa zona.
Los 87.000 dólares son el nivel de ruptura alcista.
Las señales sobre el ciclo están divididas. Los titulares a medio plazo no están vendiendo y se mantuvieron los mínimos del verano, lo que parece acumulación. La caída de la demanda estadounidense, el endurecimiento de las condiciones monetarias y un mercado de chips que empieza a descubrir su costo de capital parecen indicar que al mercado todavía le falta combustible. Los inversores razonables pueden interpretarlo de ambas maneras; no afirmamos tener certeza.
La conclusión es sencilla: la Fed decidirá cómo se resuelve el rango, pero desde aquí no se puede predecir la dirección. Ajusta el tamaño de tus posiciones pensando en la ventana del 28 de octubre, no en una opinión; mantén la exposición en los principales activos, no en las altcoins, hasta que Bitcoin se mueva primero; y comprueba de dónde procede tu cartera física antes de preocuparte por hacia dónde va el precio.