



Tesla (TSLA) y Meta Platforms (META) presentarán sus resultados del tercer trimestre de 2026 después del cierre del mercado estadounidense el 21 de octubre.
Ambas se enfrentan a un desafío similar: sus ambiciones en materia de IA crecen, y los inversores quieren saber cuándo esas inversiones se traducirán en beneficios y flujo de caja.
En el caso de Tesla, la atención se centra en si su negocio automotriz principal puede respaldar sus apuestas a más largo plazo por la conducción autónoma, los robotaxis y la robótica. En el caso de Meta, la cuestión es si la IA puede aumentar lo suficiente la rentabilidad de su negocio publicitario como para justificar un enorme incremento del gasto en infraestructura.
Estas son las preguntas clave a las que prestar atención.
Tesla: las entregas superan las expectativas, pero ¿qué pasa con los márgenes?
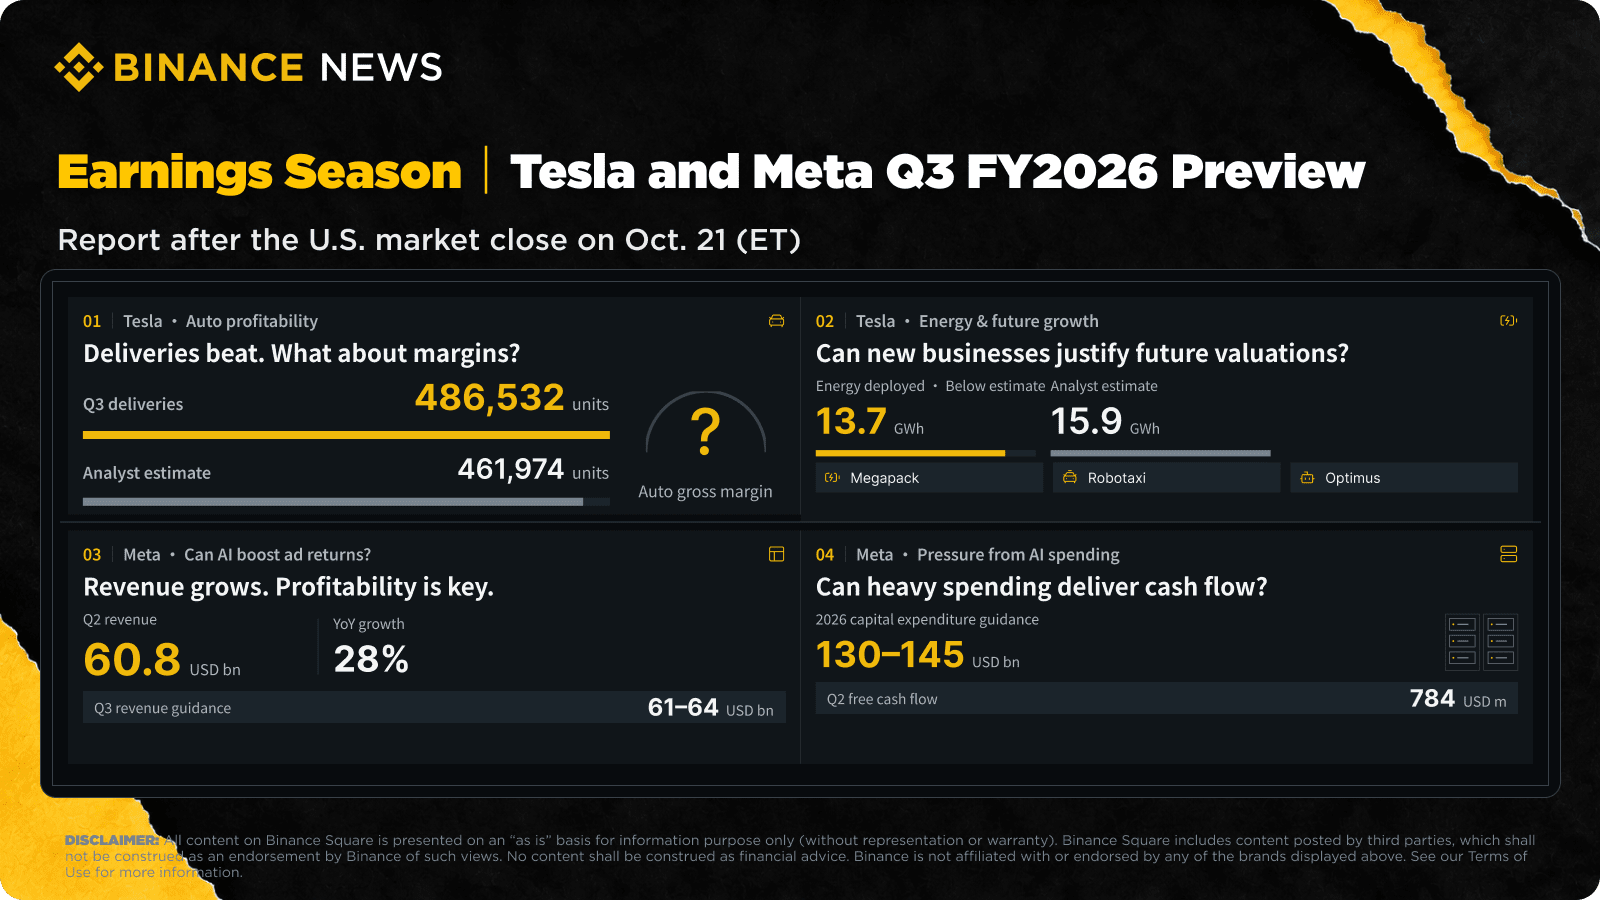
Tesla entregó 486,532 vehículos en el tercer trimestre, por encima del consenso de los analistas, de 461,974. Sin embargo, un mayor número de entregas no se traduce automáticamente en mayores beneficios.
Los analistas esperan ingresos de entre 27,8 y 27,9 mil millones de dólares, ligeramente por debajo del nivel de hace un año, y un BPA de entre 0,43 y 0,44 dólares, un descenso interanual del 12 % al 13 %.
La pregunta clave es si Tesla puede aumentar las ventas sin sacrificar la rentabilidad. Si los mayores volúmenes dependen de rebajas de precios o incentivos, los márgenes podrían resentirse. Los inversores estarán muy atentos al margen bruto automotriz excluidos los créditos regulatorios para detectar indicios de presión sobre los precios y de control de costes.
¿Puede el almacenamiento de energía convertirse en un motor de crecimiento más importante?
Tesla desplegó 13,7 GWh de productos de almacenamiento de energía en el tercer trimestre, por debajo del consenso de los analistas, de 15,9 GWh. El calendario de los proyectos, la capacidad de fabricación y los plazos de los clientes podrían explicar la diferencia, pero la dirección deberá aportar contexto.
Productos como Megapack permiten a Tesla aprovechar la creciente demanda de baterías a escala de red, impulsada en parte por la expansión de los centros de datos y las mejoras de la red eléctrica. La clave es si el crecimiento de los despliegues puede traducirse en mayores ingresos, márgenes saludables y un flujo de caja más sólido.
Robotaxis y robótica: ¿cuánto está ya descontado en el precio?
La valoración de Tesla depende cada vez más de oportunidades que van más allá de los vehículos eléctricos. Elon Musk ha destacado la conducción autónoma total (FSD), los robotaxis y el robot humanoide Optimus, pero su potencial comercial depende del progreso técnico, la aprobación regulatoria y la adopción por parte de los clientes.
Los inversores buscarán novedades concretas sobre la conducción autónoma y la hoja de ruta de Tesla en materia de IA. También importan los gastos de capital y el flujo de caja: Tesla debe financiar sus ambiciones sin perder flexibilidad financiera.
La prueba de resultados de Tesla: ¿puede estabilizar la rentabilidad de sus negocios actuales y, a la vez, demostrar avances creíbles hacia el crecimiento futuro?
Meta: ¿puede la inversión en IA generar beneficios suficientes para amortizarse?
Meta llega al tercer trimestre con un potente negocio publicitario que impulsa el crecimiento. En el segundo trimestre, los ingresos aumentaron un 28 % interanual, hasta 60,8 mil millones de dólares. Las impresiones publicitarias subieron un 14 %, mientras que los precios medios de los anuncios aumentaron un 12 %.
La dirección prevé ingresos de entre 61 y 64 mil millones de dólares en el tercer trimestre. Sin embargo, los ingresos operativos cayeron un 8 % y los ingresos netos disminuyeron un 14 % en el segundo trimestre, debido al aumento de los gastos.
La pregunta clave es si la IA puede mejorar la rentabilidad, y no solo los ingresos.
La IA podría hacer más eficaz la publicidad
Las recomendaciones basadas en IA pueden aumentar la interacción, mientras que una mejor segmentación de los anuncios y las herramientas automatizadas para campañas podrían mejorar los resultados de los anunciantes.
Si estas herramientas generan mejoras cuantificables, los anunciantes podrían invertir más en las plataformas de Meta. Los inversores deberían seguir de cerca los ingresos publicitarios, las impresiones y los precios, así como las pruebas de que la IA está mejorando el rendimiento de la publicidad.
La adopción de la IA, por sí sola, no genera ingresos. La tesis de inversión se fortalece cuando las mejoras tecnológicas se traducen en mayores ingresos y beneficios.
El mayor riesgo: una factura de gastos de entre 130 y 145 mil millones de dólares
Meta prevé gastos de capital de entre 130 y 145 mil millones de dólares en 2026, incluidos los pagos de principal de los arrendamientos financieros. Se estima que los gastos de todo el año serán de entre 165 y 169 mil millones de dólares.
El flujo de caja pone de relieve el equilibrio entre inversión y liquidez. En el segundo trimestre, Meta generó 31,86 mil millones de dólares en flujo de caja operativo y destinó 31,08 mil millones a gastos de capital, con lo que apenas quedaron 784 millones de dólares de flujo de caja libre, frente a los 8,55 mil millones del año anterior.
La inversión en IA podría dar frutos si fortalece la publicidad y permite crear productos valiosos. Pero si los costes siguen creciendo más rápido que los rendimientos, los inversores podrían cuestionar la magnitud de la inversión.
El informe del tercer trimestre debería mostrar si Meta puede mantener el crecimiento y gestionar los costes. Los gastos legales y regulatorios añaden incertidumbre, por lo que será importante distinguir los cargos excepcionales de los costes recurrentes.
La prueba de resultados de Meta: ¿puede la publicidad generar suficientes beneficios y flujo de caja adicionales para justificar su enorme inversión en infraestructura de IA?
Qué observar el 21 de octubre
Antes de sacar conclusiones a partir de las cifras principales de resultados, los inversores deberían centrarse en cinco áreas de cada empresa.
Tesla
Margen bruto automotriz excluidos los créditos regulatorios
Despliegues, ingresos y márgenes del almacenamiento de energía
Novedades sobre FSD, los robotaxis y Optimus
Gastos de capital y flujo de caja libre
Previsiones sobre entregas de vehículos, precios y prioridades de inversión
Meta
Crecimiento de los ingresos y la publicidad frente a las previsiones
Cambios en las impresiones publicitarias y los precios medios de los anuncios
Crecimiento de los ingresos operativos y los gastos
Previsión de gastos de capital para todo el año
Flujo de caja libre y perspectivas de la dirección para el cuarto trimestre