¡Los resultados de SpaceX son una bomba! Los ingresos de IA se disparan un 830%, pero lo más rentable no es la IA
Los resultados del tercer trimestre de $SPCX publicados anoche son realmente sorprendentes.
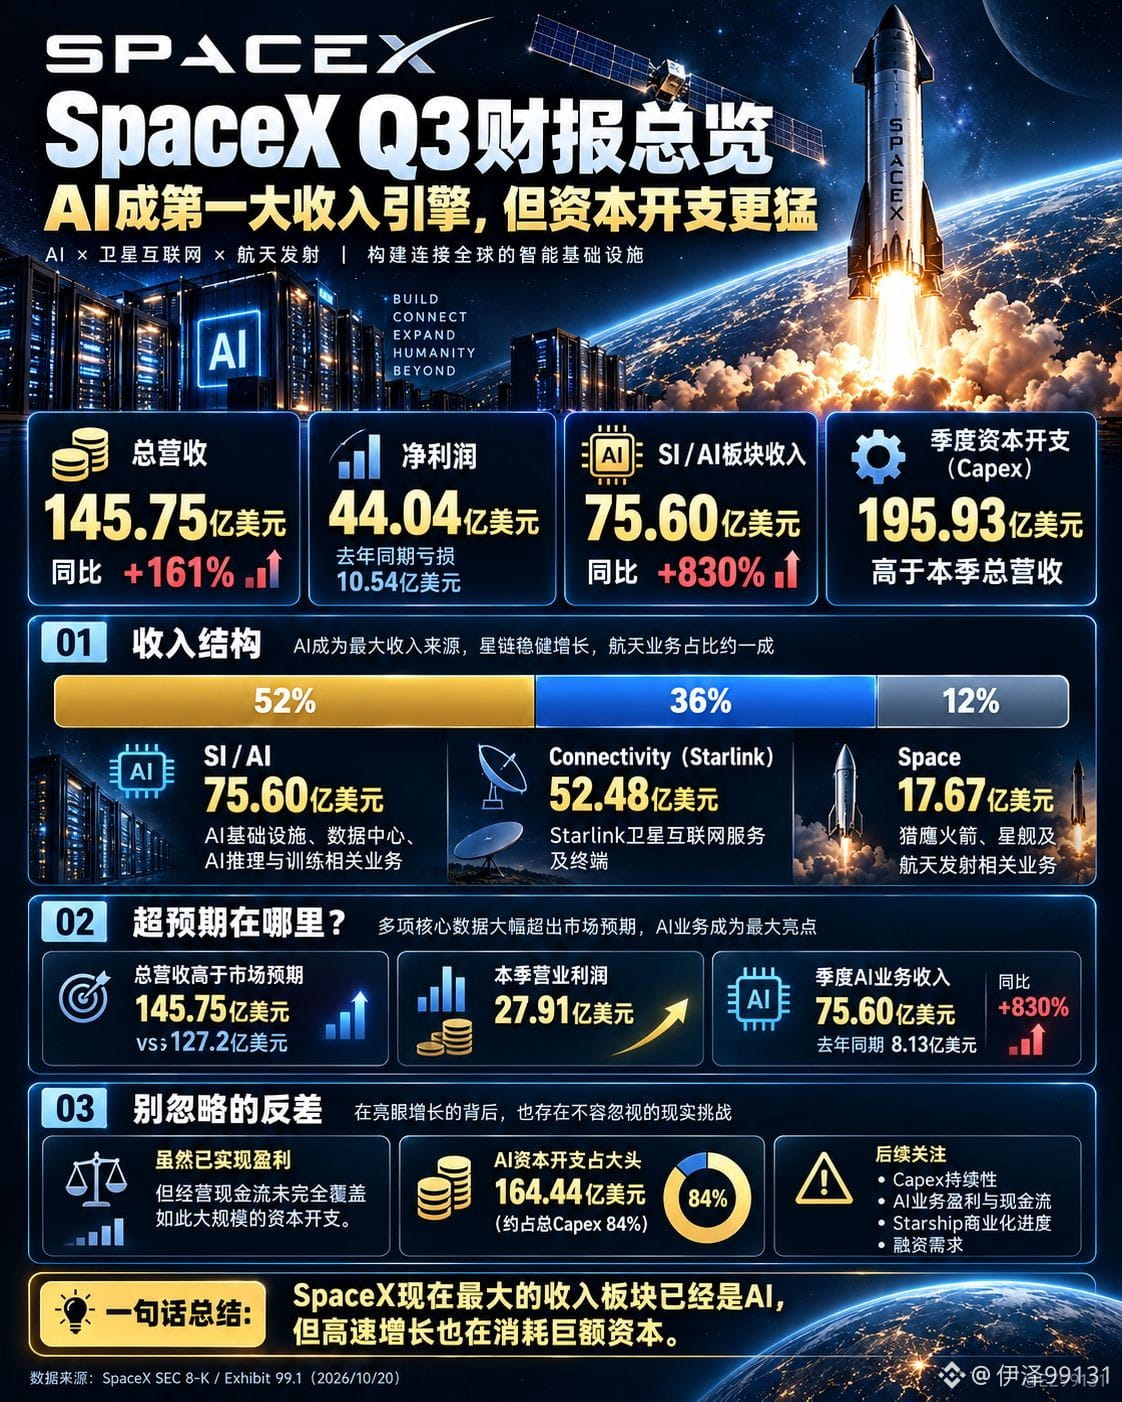
Los ingresos totales fueron de 14.575 millones de dólares, un 161% más que el año anterior.
El beneficio neto fue de 4.404 millones de dólares; en el mismo periodo del año pasado había registrado pérdidas de 1.054 millones.
Lo más impresionante fue el negocio de IA: sus ingresos trimestrales alcanzaron los 7.560 millones de dólares, un 830% más que el año anterior, y ya representan el 52% de los ingresos totales de SpaceX.
Es decir, SpaceX, a la que todos asociábamos con la fabricación de cohetes y el lanzamiento de satélites, ahora obtiene la mayor parte de sus ingresos de la IA.
Pero, después de leer detenidamente los resultados, creo que hay otras dos cifras que merecen aún más atención.
La primera tiene que ver con los beneficios.
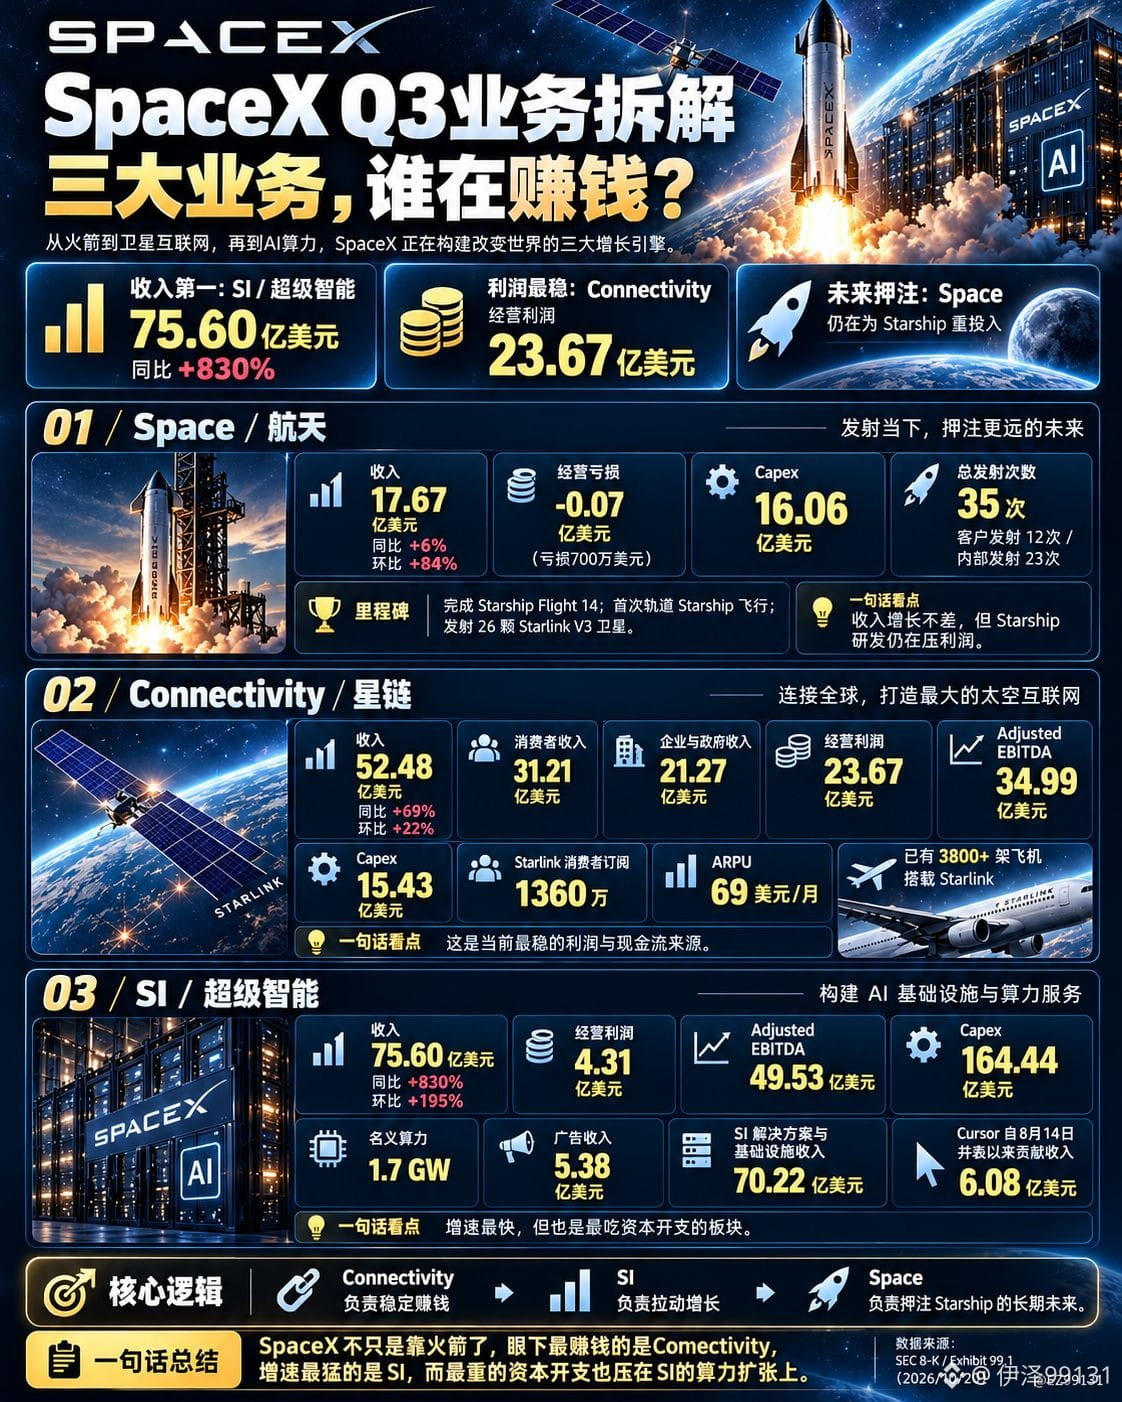
El negocio de IA generó 7.560 millones de dólares en ingresos, pero solo 431 millones de dólares de beneficio operativo.
En cambio, el negocio de conectividad, donde se encuentra Starlink, obtuvo 5.248 millones de dólares en ingresos y generó 2.367 millones de dólares de beneficio operativo.
El negocio de SpaceX que más rápido crece actualmente es la IA, pero Starlink sigue siendo la fuente estable de beneficios.
La segunda cifra tiene que ver con las inversiones de capital.
En este trimestre, SpaceX destinó un total de 19.593 millones de dólares a inversiones de capital, de los cuales 16.444 millones se invirtieron en IA, cerca del 84% del total.
¡En un solo trimestre!
El dinero destinado a la IA ya supera los ingresos trimestrales de toda la compañía.
Aunque SpaceX ya obtuvo 4.400 millones de dólares de beneficio neto, el beneficio contable no es lo mismo que el flujo de caja libre. Habrá que seguir observando cuánto efectivo podrán generar estas enormes inversiones en centros de datos y capacidad de computación.
Este es el desafío al que se enfrenta toda la cadena de valor de la IA en la bolsa estadounidense.
Desde $NVDA, $AVGO y $MRVL hasta $MSFT, $META, $AMZN y $GOOGL, todas están realizando enormes inversiones de capital en IA.
Los pedidos de chips no dejan de crecer, la demanda de capacidad de computación es cada vez mayor y los ingresos también están aumentando.
La estructura del negocio de SpaceX es cada vez más clara.
Sigo siendo optimista sobre las perspectivas de crecimiento de la infraestructura de IA durante los próximos años, pero no creo que cuanto más rápido crezcan los ingresos, más valga necesariamente la pena perseguir la acción.
Lo que realmente determina la rentabilidad a largo plazo son los márgenes, la eficiencia del capital y el flujo de caja.
Estos resultados muestran justo uno de los aspectos más interesantes del superciclo de la IA:
El crecimiento es real, la demanda también, pero el gasto descomunal también lo es.
Quizá lo más interesante de analizar en el futuro ya no sea quién registra el crecimiento más rápido de los ingresos de IA, sino quién logra convertir la capacidad de computación en un flujo de caja libre sostenido y considerable.
#SpaceX #SPCX #NVDA #BolsaEstadounidense #InteligenciaArtificial
Los resultados del tercer trimestre de $SPCX publicados anoche son realmente sorprendentes.
Los ingresos totales fueron de 14.575 millones de dólares, un 161% más que el año anterior.
El beneficio neto fue de 4.404 millones de dólares; en el mismo periodo del año pasado había registrado pérdidas de 1.054 millones.
Lo más impresionante fue el negocio de IA: sus ingresos trimestrales alcanzaron los 7.560 millones de dólares, un 830% más que el año anterior, y ya representan el 52% de los ingresos totales de SpaceX.
Es decir, SpaceX, a la que todos asociábamos con la fabricación de cohetes y el lanzamiento de satélites, ahora obtiene la mayor parte de sus ingresos de la IA.
Pero, después de leer detenidamente los resultados, creo que hay otras dos cifras que merecen aún más atención.
La primera tiene que ver con los beneficios.
El negocio de IA generó 7.560 millones de dólares en ingresos, pero solo 431 millones de dólares de beneficio operativo.
En cambio, el negocio de conectividad, donde se encuentra Starlink, obtuvo 5.248 millones de dólares en ingresos y generó 2.367 millones de dólares de beneficio operativo.
El negocio de SpaceX que más rápido crece actualmente es la IA, pero Starlink sigue siendo la fuente estable de beneficios.
La segunda cifra tiene que ver con las inversiones de capital.
En este trimestre, SpaceX destinó un total de 19.593 millones de dólares a inversiones de capital, de los cuales 16.444 millones se invirtieron en IA, cerca del 84% del total.
¡En un solo trimestre!
El dinero destinado a la IA ya supera los ingresos trimestrales de toda la compañía.
Aunque SpaceX ya obtuvo 4.400 millones de dólares de beneficio neto, el beneficio contable no es lo mismo que el flujo de caja libre. Habrá que seguir observando cuánto efectivo podrán generar estas enormes inversiones en centros de datos y capacidad de computación.
Este es el desafío al que se enfrenta toda la cadena de valor de la IA en la bolsa estadounidense.
Desde $NVDA, $AVGO y $MRVL hasta $MSFT, $META, $AMZN y $GOOGL, todas están realizando enormes inversiones de capital en IA.
Los pedidos de chips no dejan de crecer, la demanda de capacidad de computación es cada vez mayor y los ingresos también están aumentando.
La estructura del negocio de SpaceX es cada vez más clara.
Sigo siendo optimista sobre las perspectivas de crecimiento de la infraestructura de IA durante los próximos años, pero no creo que cuanto más rápido crezcan los ingresos, más valga necesariamente la pena perseguir la acción.
Lo que realmente determina la rentabilidad a largo plazo son los márgenes, la eficiencia del capital y el flujo de caja.
Estos resultados muestran justo uno de los aspectos más interesantes del superciclo de la IA:
El crecimiento es real, la demanda también, pero el gasto descomunal también lo es.
Quizá lo más interesante de analizar en el futuro ya no sea quién registra el crecimiento más rápido de los ingresos de IA, sino quién logra convertir la capacidad de computación en un flujo de caja libre sostenido y considerable.
#SpaceX #SPCX #NVDA #BolsaEstadounidense #InteligenciaArtificial