


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 21 de octubre de 2026
Dos gigantes, una prueba decisiva: crecimiento vs. rentabilidad
Tesla y Meta Platforms se acercan a una crucial prueba de resultados del tercer trimestre de 2026. Ambas empresas están invirtiendo fuertemente en inteligencia artificial, pero sus modelos de negocio afrontan desafíos distintos. Tesla debe demostrar que la demanda de vehículos puede traducirse en márgenes más saludables, mientras que Meta debe probar que su enorme gasto en IA puede generar un crecimiento sostenible de la publicidad y rentabilidad a largo plazo.
La pregunta central para los inversores ya no es simplemente si estas empresas pueden crecer. Es si su crecimiento puede justificar el coste cada vez mayor de construir el futuro.
🚗 Tesla: Entregas sólidas, pero ¿pueden recuperarse los márgenes?
Expectativas de los analistas:
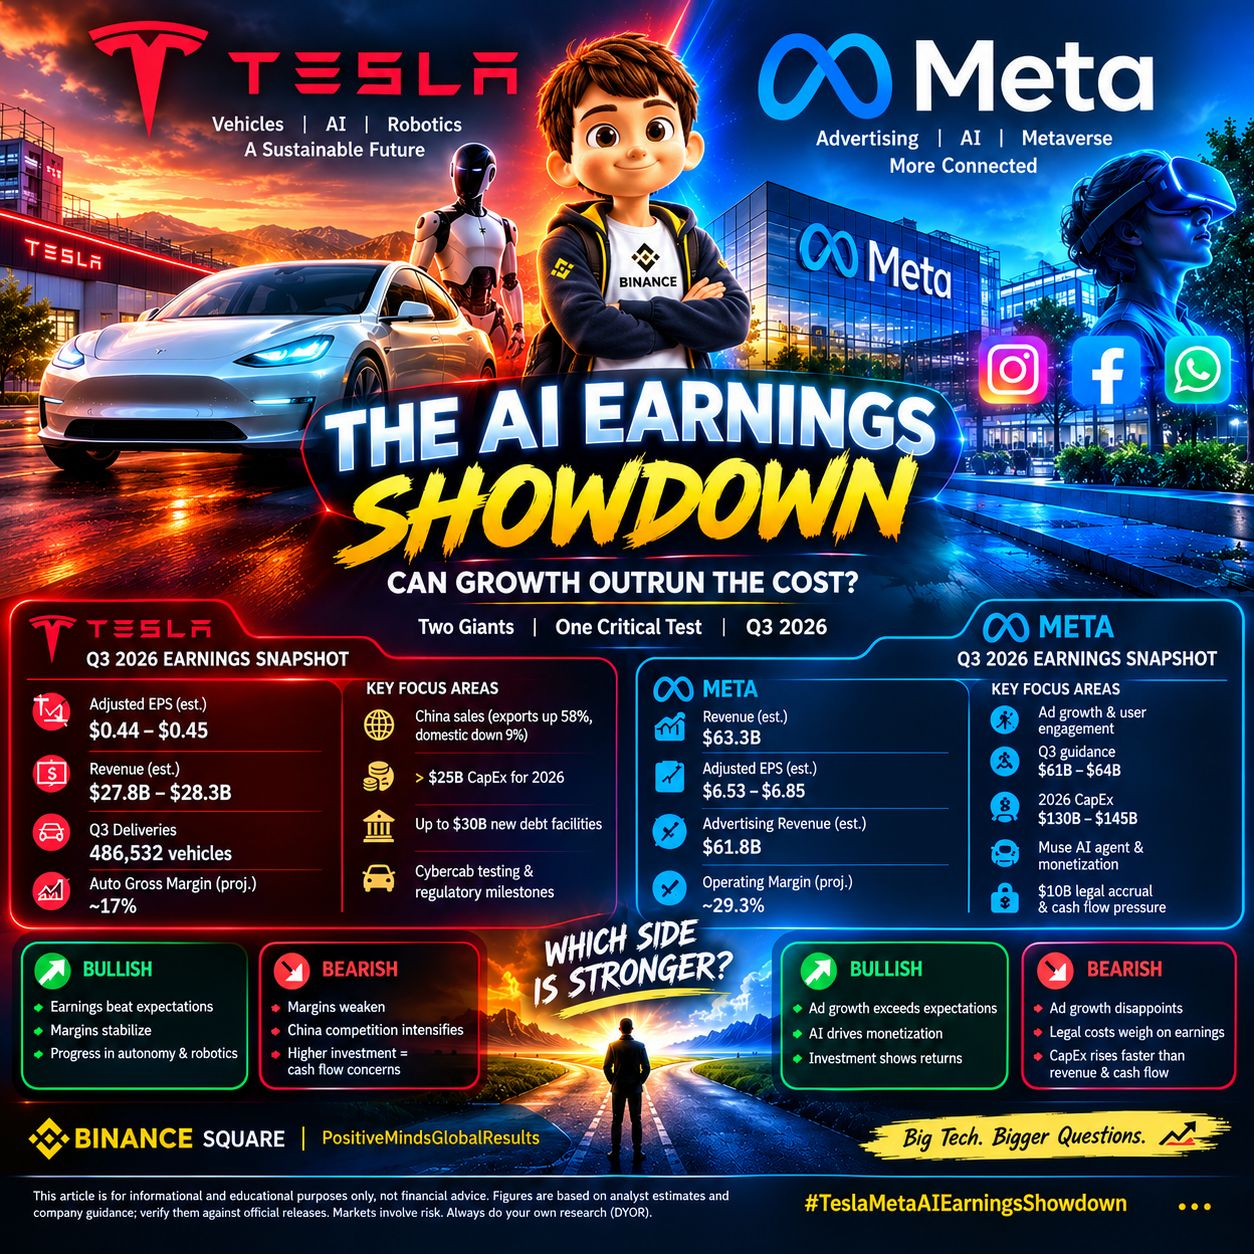
BPA ajustado: aproximadamente 0,44–0,45 dólares
Ingresos: aproximadamente entre 27.800 y 28.300 millones de dólares
Margen bruto automotriz previsto: alrededor del 17 %
Entregas del tercer trimestre declaradas en la información proporcionada: 486.532 vehículos
El desempeño de las entregas de Tesla, según lo informado, apunta a una demanda resiliente, pero las entregas por sí solas no garantizan mejores resultados. La presión sobre los precios, los gastos de fabricación, los incentivos y la competencia podrían limitar la rentabilidad incluso si el volumen de vehículos supera las expectativas.
China sigue siendo un campo de batalla importante. Según las cifras proporcionadas, el sólido desempeño de la producción en septiembre se debió en gran medida a un aumento del 58 % en las exportaciones internacionales, mientras que las ventas minoristas nacionales cayeron un 9 %. Esta divergencia pone de relieve la importancia de distinguir el crecimiento de la producción y las exportaciones de la demanda local subyacente.
Los inversores también estarán atentos a los gastos de capital previstos por Tesla, superiores a 25.000 millones de dólares para 2026, y a la información sobre líneas de crédito de hasta 30.000 millones de dólares. Estas cifras plantean interrogantes sobre la gestión de la liquidez, las prioridades de inversión y el tiempo que tardarán los proyectos de IA y robótica en generar rendimientos.
El próximo posible catalizador: las pruebas de Cybercab, las aprobaciones regulatorias y los hitos operativos podrían influir en las expectativas sobre las ambiciones de Tesla en conducción autónoma. Sin embargo, el progreso regulatorio y la viabilidad de su comercialización a gran escala siguen siendo incertidumbres importantes.
Escenario alcista: Los resultados superan las expectativas, los márgenes automotrices se estabilizan y la dirección aporta pruebas creíbles de avances en conducción autónoma y robótica.
Escenario bajista: Los márgenes se debilitan, la competencia en China se intensifica o el aumento de los compromisos de inversión genera dudas sobre la futura generación de efectivo.
🤖 Meta: La fortaleza publicitaria se enfrenta a la prueba del gasto en IA
Expectativas de los analistas:
Ingresos del tercer trimestre: aproximadamente 63.300 millones de dólares
BPA ajustado: aproximadamente entre 6,53 y 6,85 dólares
Ingresos publicitarios: aproximadamente 61.800 millones de dólares
Previsión de ingresos del tercer trimestre comunicada anteriormente: entre 61.000 y 64.000 millones de dólares
Previsión de gastos de capital para 2026: entre 130.000 y 145.000 millones de dólares
El negocio publicitario principal de Meta sigue siendo el motor clave de sus resultados. Una mayor interacción en Facebook, Instagram y sus otras plataformas, junto con una mejor segmentación de anuncios y recomendaciones basadas en IA, podría impulsar el crecimiento de los ingresos.
Sin embargo, la factura de inversión es enorme. Los gastos de capital previstos por Meta, de entre 130.000 y 145.000 millones de dólares, reflejan su ambición de construir infraestructura de IA y ampliar su capacidad informática. La oportunidad estratégica es considerable, pero el gasto en infraestructura puede presionar el flujo de caja libre antes de que los productos resultantes generen ingresos significativos.
Según se informa, el lanzamiento del agente de IA Muse ha fortalecido el sentimiento de los inversores; los datos proporcionados citan un repunte del 27 % en el precio de las acciones en septiembre. Sin embargo, el entusiasmo del mercado no demuestra automáticamente el éxito comercial. Los inversores querrán pruebas de adopción, monetización y rendimientos medibles de la inversión en IA.
Otra preocupación es la rentabilidad. La información proporcionada apunta a un margen operativo previsto de aproximadamente el 29,3 %, junto con una provisión legal de 10.000 millones de dólares, según se informó, vinculada a un acuerdo entre varios estados. El tratamiento contable y el impacto en los resultados declarados deben examinarse con cuidado. El elevado gasto en infraestructura y los costes legales podrían complicar las perspectivas de flujo de caja.
Escenario alcista: El crecimiento de la publicidad supera las expectativas, la IA mejora la monetización y la dirección demuestra que la inversión se está traduciendo en un mejor desempeño empresarial.
Escenario bajista: El crecimiento de la publicidad decepciona, los costes legales afectan a los beneficios o los gastos de capital aumentan más rápido que los ingresos y la generación de efectivo.
📊 Tesla frente a Meta: ¿Qué es lo más importante?
El principal reto de Tesla es convertir las ventas de vehículos en una rentabilidad sostenible, al tiempo que financia sus ambiciones en IA y robótica. El reto de Meta es mantener el crecimiento de la publicidad y demostrar que el enorme gasto en infraestructura de IA puede generar rendimientos atractivos.
En el caso de Tesla, hay que prestar atención al margen bruto automotriz, las entregas, la demanda en China, el flujo de caja y los hitos de Cybercab.
En el caso de Meta, hay que prestar atención a los ingresos publicitarios, el margen operativo, los gastos de capital, el flujo de caja libre y las pruebas de monetización de la IA.
🔮 Perspectivas finales del mercado: ¿alcistas o bajistas?
Tesla: Alto riesgo de ejecución. Una sorpresa positiva en los resultados podría impulsar la acción, pero unos márgenes débiles o unas previsiones cautelosas podrían contrarrestar unas entregas sólidas.
Meta: Gran potencial en su negocio principal, con un riesgo de inversión creciente. La resiliencia de la publicidad y la monetización impulsada por la IA podrían respaldar el escenario alcista, mientras que la presión sobre el flujo de caja y los gastos legales podrían limitar el potencial de subida.
Ninguna de las dos acciones es automáticamente alcista solo porque los analistas esperen un crecimiento de los ingresos. La reacción del mercado dependerá de los resultados reales frente a las expectativas, las previsiones futuras, la valoración y la capacidad de la dirección para explicar cómo el gasto actual generará beneficios mañana.
La conclusión clave: Tesla está siendo puesta a prueba en cuanto a márgenes y ejecución; Meta, en cuanto a monetización y eficiencia del capital. En esta temporada de resultados, las empresas que demuestren un crecimiento rentable —y no solo inversiones ambiciosas— podrían ganarse la mayor confianza de los inversores.
💬 Tu opinión: ¿Qué empresa presenta mejores perspectivas de resultados: el futuro de la IA y la robótica de Tesla o el ecosistema publicitario y de IA de Meta? ¿Eres alcista o bajista respecto a alguna de estas acciones tras la publicación de resultados?
⚠️ Aviso legal: Este artículo tiene fines exclusivamente informativos y educativos; no constituye asesoramiento financiero. Las cifras se basan en la información proporcionada y en estimaciones de analistas; verifícalas en los comunicados oficiales de resultados y los documentos presentados por las empresas. Los mercados conllevan riesgos. Investiga siempre por tu cuenta (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #EarningsSeason2026 #AIProfitabilityTest #BigTechEarnings #TeslaQ3Earnings #MetaQ3Earnings #AIInvestmentReturns #CapExVsCashFlow #WallStreetOutlook #BinanceSqaure