


¿Puede el Roadster contribuir de forma sustancial a los resultados? No, y el propio Musk lo dijo primero. Estas fueron sus palabras en una transmisión en directo: «Este coche no supondrá un impulso significativo para los ingresos totales de Tesla, pero representa el límite de la capacidad de ingeniería de Tesla». Hagamos las cuentas: la estimación optimista de la firma independiente Battle Road Research prevé vender 7.000 unidades durante los primeros 12 meses de producción, a un precio medio de 280.000 dólares, lo que generaría unos 2.000 millones de dólares de ingresos anualizados y elevaría en apenas un 2% la previsión de ingresos de 2027.
Añadamos tres realidades más: el objetivo para el inicio de la producción en serie es 2028 —cuando este coche se presentó por primera vez en 2017, prometieron entregarlo en 2020; lleva ya ocho años de retraso (Rajat Gupta, de JPMorgan Chase)—; el callejón sin salida regulatorio es que «el que puede volar no se puede comprar, y el que se puede comprar no puede volar»: la versión Rocket está limitada a recintos cerrados y la versión Performance no incluye el kit de vuelo. EASA ha dejado claro que las aeronaves deben cumplir los requisitos de seguridad aérea; y hasta el propio Musk remató diciendo: «No es un coche diseñado principalmente para optimizar la seguridad».
En términos sencillos: el Roadster es un activo narrativo, no un activo rentable: sus KPI son los titulares y el ánimo en las conferencias telefónicas, no las entregas.
Segunda pregunta: ¿alcista o bajista después de los resultados? Mi respuesta: bajista a corto plazo, pero sin una caída pronunciada. Primero, los datos conocidos del mercado: se entregaron 486.532 vehículos, un 5% por encima de las expectativas de Wall Street, pero un 2,1% menos interanual; el almacenamiento de energía alcanzó 13,7 GWh, por debajo de los 15,9 GWh previstos; el consenso de Bloomberg estima unos ingresos de 27.730 millones de dólares (un 1% menos interanual) y un beneficio neto ajustado de 1.550 millones de dólares (un 13% menos interanual).
Los tres riesgos están a la vista: ① El margen bruto automotriz del Q2, del 16,3%, se vio inflado por unos «230 millones de dólares en beneficios extraordinarios por garantías y aranceles». En el Q3 no contará con ese colchón: la gran incógnita es si el margen bruto logrará estabilizarse; ② El gasto de capital se dispara (se esperan unos 7.500 millones de dólares en el Q3, frente a 2.300 millones en el mismo periodo del año pasado). El flujo de caja libre del Q2 ya fue negativo, con 1.100 millones de dólares, y a finales de septiembre la empresa solicitó líneas de crédito por 30.000 millones de dólares a Citi y Wells Fargo. El FCF es la señal más clara; ③ El PER dinámico supera las 200 veces. La valoración descuenta expectativas sobre el software de conducción autónoma y el almacenamiento de energía, no los márgenes de beneficio automotriz. Un entorno macroeconómico con un IPC del 3,7% y un IPP del 6,3% es muy desfavorable para un PER de 200 veces.
Pero las razones para pensar que «la caída no será pronunciada» también son contundentes: Polymarket asigna un
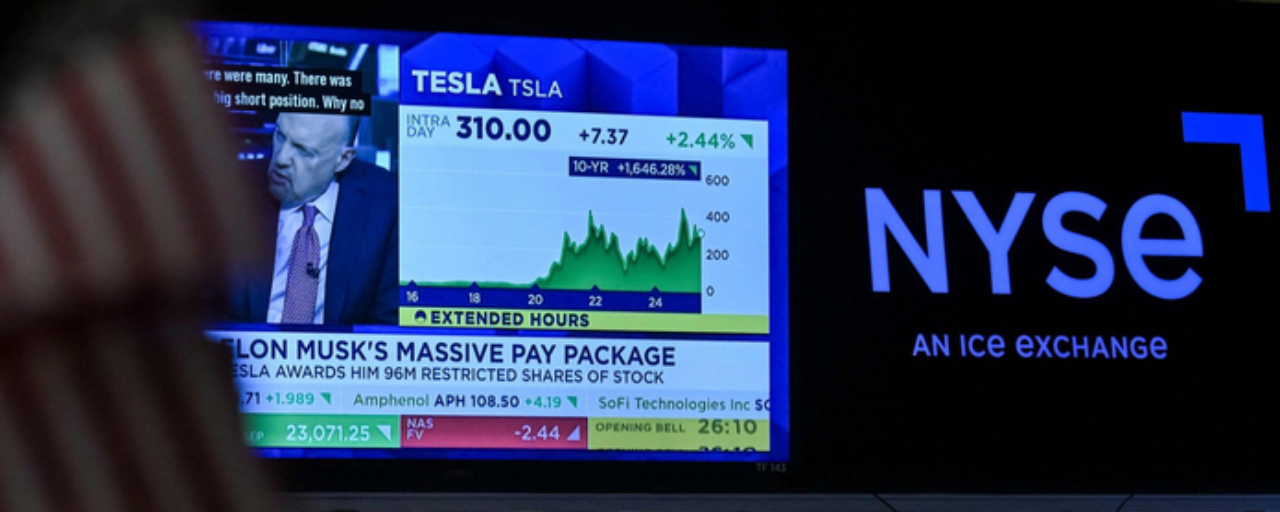
64% de probabilidad a una fusión entre Tesla y SpaceX antes de fin de año. Según los cálculos de analistas, tras la fusión la empresa superaría una valoración de 3,5 billones de dólares, y la junta de accionistas del 3 de diciembre podría dar pistas; la flota de Cybercab en Austin se multiplicó por ocho en 30 días y ya supera los 300 vehículos en servicio de transporte de pasajeros; las suscripciones a FSD ya alcanzan los 1,48 millones: hay mucha munición narrativa. El mercado ya había anticipado su actitud: tras la demostración, la acción subió un 5% antes de la apertura, luego cayó durante la sesión y terminó la semana con un descenso del 7%, su peor resultado en casi un trimestre; después recuperó parte de la caída: «no se lo creen, pero tampoco quieren marcharse».
Dos escenarios: ① Si la noche de los resultados se estabilizan los márgenes y mejora el FCF, las malas noticias quedarán atrás y habrá un rebote; el objetivo sería volver al máximo previo a la demostración. ② Si los márgenes vuelven a caer y el FCF empeora, el PER de 200 veces sufrirá primero una contracción de valoración; la acción podría caer hacia el precio objetivo de 360 dólares de Goldman Sachs, con recomendación neutral, y luego esperar a que la narrativa de la fusión la sostenga. Tres puntos clave que vigilar: la conferencia telefónica del jueves a las 5:30 de la madrugada, hora de Pekín; en el Q4, las cifras de Cybercab y las respuestas sobre regulación; y la junta de accionistas del 3 de diciembre, próximo posible detonante narrativo.
Aviso de riesgos: el consenso de EPS presenta diferencias entre los criterios GAAP y no GAAP (Bloomberg: 0,23 frente a Zacks: 0,43-0,45); prevalece lo que divulgue la empresa; la estimación de 2.000 millones de dólares de Battle Road se basa en supuestos optimistas de ventas; las probabilidades de Polymarket no son valoraciones profesionales; este artículo es un análisis informativo y no constituye una recomendación de inversión.
#股票财报季