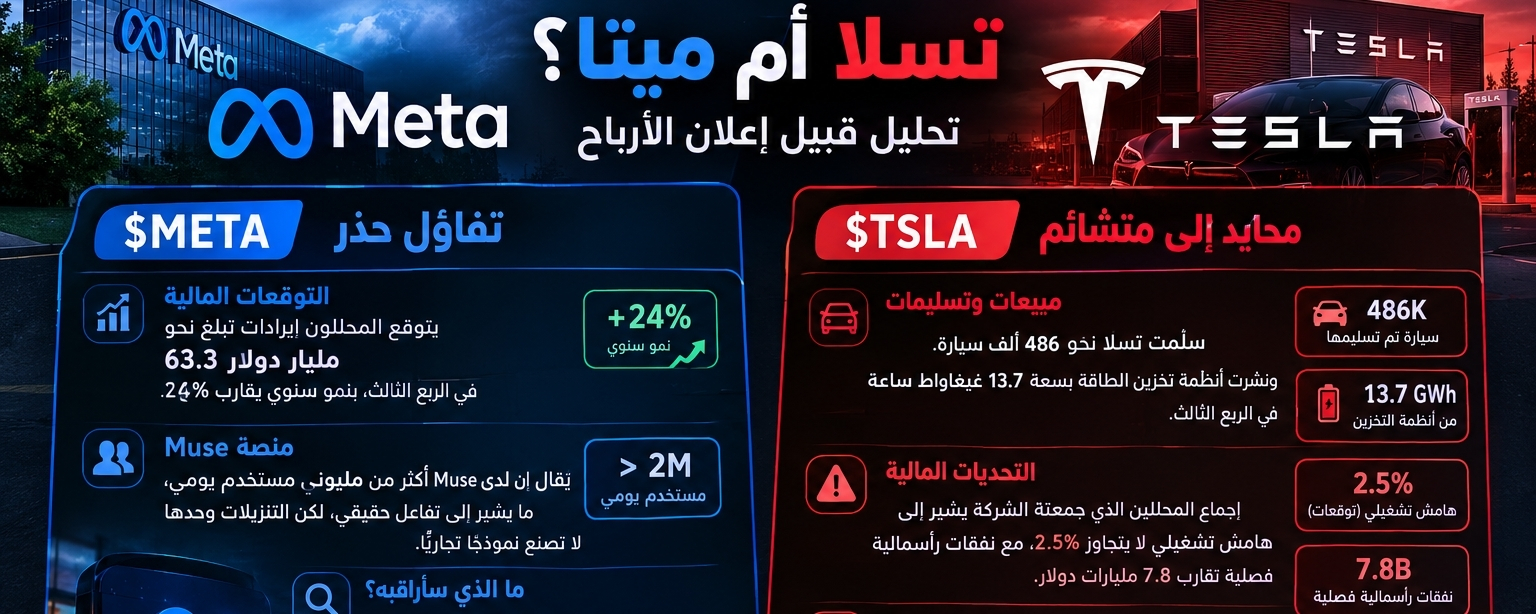
¿Tesla o Meta? Me inclino por un optimismo cauteloso respecto a la acción de $META, mientras que mantengo una postura neutral con tendencia pesimista respecto a $TSLA, a medida que se acerca la publicación de los resultados financieros.
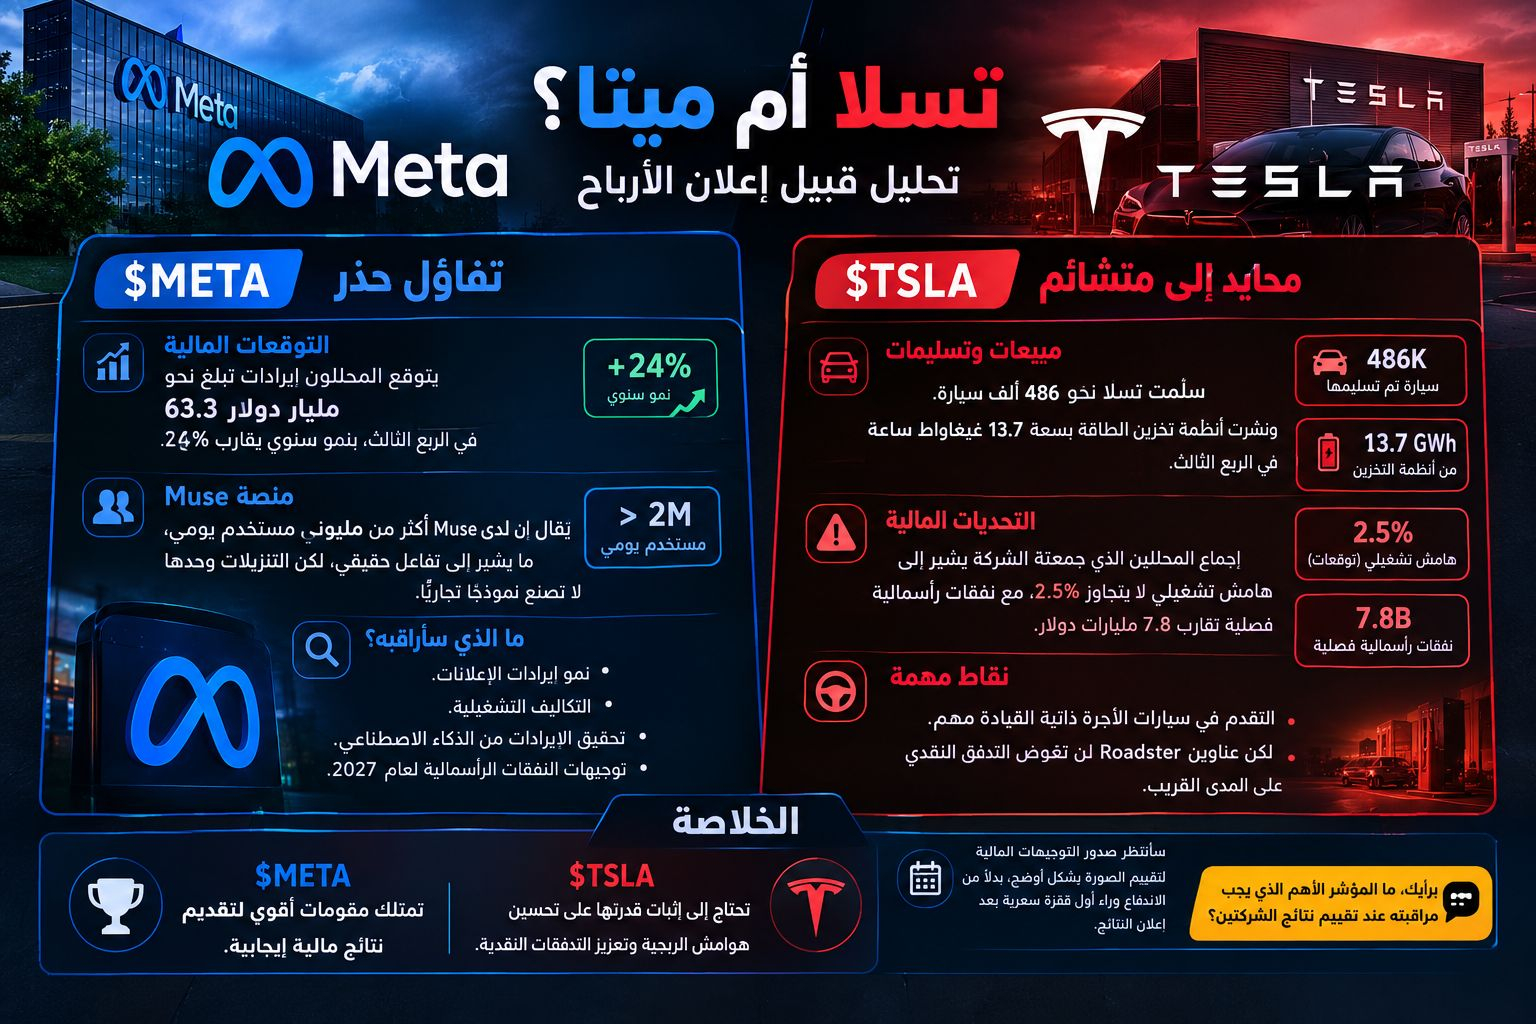
Meta ($META): el panorama parece más claro, ya que los analistas prevén unos ingresos cercanos a los 63.300 millones de dólares en el tercer trimestre, un aumento interanual de alrededor del 24%.
Se dice que la plataforma Muse superó los dos millones de usuarios diarios, lo que refleja un nivel notable de interacción. Sin embargo, el crecimiento de usuarios por sí solo no basta para garantizar el éxito comercial. Por eso, me centraré en el crecimiento de los ingresos publicitarios, los costos operativos y la capacidad de la empresa para convertir la inteligencia artificial en una fuente de ingresos, además de sus planes de inversión de capital para 2027.
Tesla ($TSLA): entregó alrededor de 486.000 vehículos y desplegó sistemas de almacenamiento de energía con una capacidad total de 13,7 gigavatios-hora durante el tercer trimestre. Sin embargo, las estimaciones de los analistas recopiladas por la empresa apuntan a un margen operativo de apenas el 2,5%, junto con unos gastos de capital trimestrales estimados en unos 7.800 millones de dólares.
Estas cifras dejan poco margen para errores de ejecución. Aunque los avances en el proyecto de robotaxis son importantes, las promesas sobre el Roadster no bastarán para compensar la debilidad de los flujos de caja a corto plazo.
En resumen:
$META cuenta con mejores condiciones para presentar resultados financieros positivos, mientras que $TSLA debe demostrar su capacidad para mejorar los márgenes de rentabilidad y reforzar los flujos de caja.
Esperaré a que se publiquen las previsiones financieras para evaluar mejor la situación, en lugar de dejarme llevar por la primera subida del precio tras la publicación de los resultados.