
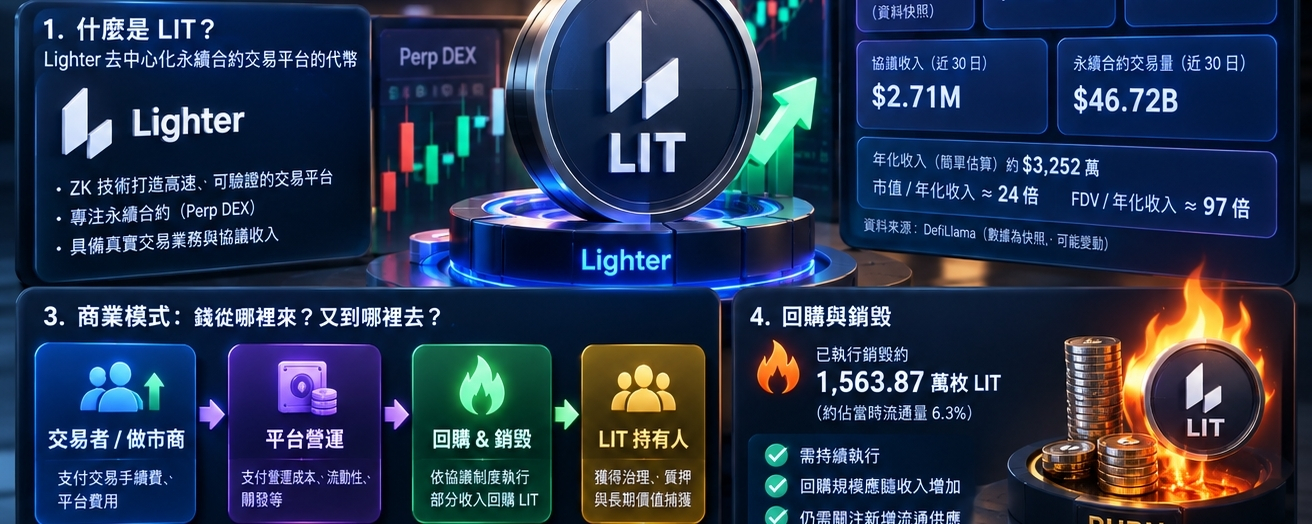

Primero: ¿qué es LIT y por qué merece atención?
LIT es el token de la plataforma descentralizada de negociación de contratos perpetuos Lighter. Lighter se centra en la negociación de derivados en cadena de alta velocidad y verificable y utiliza tecnología de pruebas de conocimiento cero (ZK) para intentar ofrecer ventajas en velocidad de negociación, transparencia y costos de transacción.
LIT merece ser estudiado no solo por la narrativa del mercado, sino también porque detrás hay una actividad comercial real, ingresos del protocolo y un mecanismo de recompras y quema financiado con esos ingresos.
Pero primero hay que aclarar algo fundamental: que la plataforma genere ingresos no significa que los titulares del token vayan a obtener beneficios necesariamente.
Lo que realmente hay que analizar es cuánto del dinero que gana la plataforma puede convertirse en valor para los titulares de LIT y si ese valor puede compensar la presión de oferta provocada por los desbloqueos del token.
Segundo: el modelo de negocio de LIT; primero, quién paga y luego, adónde va el dinero
Primero, ¿quién paga?
Los ingresos proceden principalmente de los operadores que utilizan la plataforma para negociar contratos perpetuos y de otras actividades relacionadas. Cuanto mayor sea el volumen de operaciones, más ingresos podrá obtener la plataforma, siempre que las comisiones efectivas y la estructura de ingresos se mantengan estables.
Segundo, ¿adónde va el dinero?
Los ingresos se destinan a cubrir las operaciones de la plataforma, los costos relacionados y otros gastos; una parte de los fondos también puede utilizarse para recompras y quema de tokens, según las reglas del protocolo.
Tercero, ¿cuánto pueden obtener los titulares de LIT?
Este es el núcleo de toda la tesis de inversión.
Si los ingresos del protocolo siguen aumentando y las recompras y la quema se ejecutan de manera constante, LIT podría establecer un respaldo de valor más sólido que la mera especulación del mercado.
A la inversa, si el crecimiento de los ingresos de la plataforma se estanca o el importe de las recompras no basta para compensar el nuevo suministro, un gran volumen de operaciones no significa que el precio del token vaya a subir necesariamente.
Tercero: ingresos reales, ¿tiene LIT valor comercial?
Según una instantánea de datos públicos de DefiLlama citada anteriormente, los ingresos del protocolo de Lighter durante los últimos 30 días fueron de aproximadamente 2,71 millones de dólares, y el volumen de operaciones con contratos perpetuos durante ese periodo fue de unos 46.720 millones de dólares.
Si se multiplican directamente por 12 los ingresos del protocolo de los últimos 30 días, los ingresos anualizados serían de aproximadamente 32,52 millones de dólares.
Se trata únicamente de una proyección anualizada sencilla; no es un estado financiero anual auditado ni significa que los ingresos vayan a mantenerse necesariamente en ese nivel en el futuro.
Tomando como referencia la instantánea de datos citada anteriormente, con una capitalización de mercado circulante de unos 786,7 millones de dólares y una valoración totalmente diluida de aproximadamente 3.150 millones de dólares:
La capitalización de mercado circulante dividida por los ingresos anualizados es de aproximadamente 24 veces.
La valoración totalmente diluida dividida por los ingresos anualizados es de aproximadamente 97 veces.
¿Qué significa esto?
LIT no carece de fundamentos comerciales, pero es posible que la valoración del mercado ya incluya expectativas de crecimiento futuro.
Si los ingresos crecen sustancialmente en el futuro, la valoración actual podría volverse gradualmente más razonable; si los ingresos caen, el mercado también podría rebajar a la vez las expectativas de ingresos y los múltiplos de valoración.
Por lo tanto, no se puede concluir directamente que LIT esté infravalorado solo porque el volumen de operaciones sea elevado.
Cuarto: recompras y quema de tokens, una ventaja importante de LIT
Otro aspecto clave de LIT es el mecanismo de recompras y quema de tokens financiado con los ingresos del protocolo.
Según informes públicos anteriores, Lighter ejecutó una quema de aproximadamente 15,6387 millones de tokens LIT.
Un mecanismo que ya se ha ejecutado ofrece más información que un simple anuncio de futuras recompras.
Sin embargo, los inversores aún deben verificar tres cosas.
Primero, si las recompras son continuas y no se producen una sola vez.
Segundo, si el volumen de recompras aumenta junto con los ingresos del protocolo.
Tercero, si la cantidad de tokens recomprados y quemados basta para compensar el nuevo suministro circulante asignado al equipo, los inversores y otros grupos.
Si el protocolo recompra muchos tokens al año, pero durante el mismo periodo se incorpora aún más suministro circulante, el token podría seguir sometido a presión de oferta.
Por lo tanto, el indicador realmente valioso no es la magnitud de los anuncios de quema, sino la variación neta del suministro a largo plazo y el impacto real de las recompras en el valor del token.
Quinto: el mayor riesgo, los desbloqueos y la valoración totalmente diluida
Según los datos de asignación de tokens citados anteriormente, el suministro máximo de LIT es de 1.000 millones de tokens, de los cuales aproximadamente 500 millones están asignados en conjunto al equipo y a los inversores.
Un modelo de desbloqueo de terceros citado anteriormente estima que podrían liberarse unos 125,46 millones de tokens según el calendario previsto durante los próximos 12 meses.
Se trata de una estimación basada en el calendario; no significa que todos los tokens vayan a entrar inmediatamente al mercado, ni que sus titulares vayan a venderlos necesariamente.
Pero esto recuerda a los inversores que deben incluir el suministro futuro en la valoración.
Suponiendo un precio de 3,10 dólares por token, el valor nominal de 125,46 millones de tokens sería de aproximadamente 389 millones de dólares.
Esto es solo un cálculo del precio multiplicado por la cantidad: no representa una presión vendedora real ni permite deducir directamente cuánto bajará el precio.
Lo que realmente hay que observar es el volumen efectivamente circulante durante el periodo de desbloqueo, las entradas a los exchanges, el comportamiento de los titulares y la capacidad del mercado para absorber la oferta.
El riesgo fundamental de LIT reside en la pugna entre el crecimiento de los ingresos y la dilución del suministro.
Sexto: perspectivas para LIT, tres escenarios
Escenario uno: alcista; crecimiento sostenido del volumen de operaciones y los ingresos
Si Lighter logra seguir atrayendo operadores, mantener su competitividad en el mercado, aumentar los ingresos del protocolo y ejecutar de forma continuada recompras y quema de tokens, LIT podría alcanzar una valoración más alta.
En este caso, la subida del token no dependería únicamente del sentimiento del mercado, sino que también podría estar respaldada por el crecimiento del negocio.
Pero hay que confirmar que el crecimiento de los ingresos sea real y sostenible, y no un dato atípico provocado por un auge temporal de las operaciones.
Escenario dos: neutral; la plataforma sigue generando ingresos, pero la valoración ya refleja las expectativas de crecimiento
Si los ingresos de la plataforma se mantienen estables, pero no superan las expectativas del mercado, LIT podría entrar en una fase de fluctuación dentro de un rango.
Las recompras y la quema pueden ofrecer cierto respaldo, pero si la valoración ya es elevada, el mercado podría necesitar tiempo para asimilar las expectativas de crecimiento.
En este caso, en lugar de perseguir las subidas a corto plazo, conviene esperar a que la valoración, la estructura de precios y el volumen de operaciones presenten una combinación más favorable.
Escenario tres: bajista; caída de los ingresos y mayor presión por los desbloqueos
Si disminuye el volumen de operaciones, caen los ingresos del protocolo, se reducen las recompras y aumenta el suministro circulante, LIT podría afrontar al mismo tiempo un deterioro de sus fundamentales y una revisión a la baja de su valoración de mercado.
Este es el escenario que más hay que prevenir.
Esto se debe a que el mercado podría rebajar primero sus expectativas de ingresos futuros y, luego, exigir una valoración más baja debido al aumento del suministro.
Aunque el proyecto siga existiendo, eso no significa que el precio del token no pueda sufrir una fuerte corrección.
Séptimo: cuatro indicadores que realmente conviene seguir
Primero, si los ingresos del protocolo durante los últimos 30 días han crecido de manera sostenida, en lugar de fijarse solo en el volumen de operaciones de un día.
Segundo, si las recompras y la quema se ejecutan de forma continua, así como la proporción de las recompras respecto a los ingresos del protocolo.
Tercero, el calendario de desbloqueo de tokens para los próximos 3 a 12 meses y si el nuevo suministro circulante supera la capacidad del mercado para absorberlo.
Cuarto, si la capitalización de mercado circulante y la valoración totalmente diluida son razonables en relación con los ingresos anualizados del protocolo.
Estos cuatro indicadores tienen más valor para la inversión que limitarse a observar el entusiasmo de la comunidad o las recomendaciones de compra del mercado.
Octavo: conclusión final, ¿merece la pena invertir en LIT?
A mi juicio, LIT merece figurar en la lista de tokens DeFi generadores de ingresos que conviene seguir, pero no se puede concluir directamente que esté infravalorado solo porque la plataforma genere ingresos y cuente con un mecanismo de recompras.
La ventaja de LIT es que cuenta con una actividad comercial real, ingresos del protocolo y un historial de recompras y quema.
El riesgo de LIT es que el mercado quizá ya haya descontado el crecimiento futuro y que los desbloqueos del equipo y de los inversores puedan presionar el suministro circulante.
Por lo tanto, lo que realmente importa no es si LIT puede subir junto con el mercado, sino cuánto valor podrá generar para los titulares del token cada dólar de ingresos del protocolo en el futuro.
Si los ingresos siguen creciendo, las recompras se ejecutan de forma constante y el mercado absorbe eficazmente el nuevo suministro, la tesis de inversión de LIT a medio y largo plazo será más sólida.
Por el contrario, si los ingresos se estancan, la valoración es elevada y aumentan los desbloqueos, el precio podría corregirse aunque el proyecto mantenga su actividad comercial.
Clave para invertir: primero, quién paga; después, adónde va el dinero; y, por último, cuánto pueden obtener realmente los titulares de LIT.
No adoptes una postura alcista a ciegas solo porque haya ingresos, ni una bajista sin más por los desbloqueos del token. La respuesta real depende del crecimiento de los ingresos, la captura de valor, la dilución del suministro y el precio de mercado.
\u003cc-298/\u003e
\u003cm-301/\u003e
