


El sector tecnológico recuperó parte de sus pérdidas el lunes. No todas, y no en todos los valores. El Nasdaq Composite subió un 1,11%, hasta los 26.430,89 puntos, y el S&P 500 avanzó un 0,41%, hasta los 7.690,73. Sin embargo, el Dow Jones Industrial Average cayó un 0,07%, hasta los 51.966,03 puntos, y el Russell 2000 apenas logró subir un 0,3%, para cerrar en 2.729,09. Esa divergencia dice mucho. Si se mira más de cerca, la diferencia se acentúa: en el Nasdaq, 2.647 acciones bajaron frente a 2.258 que subieron, y la mayoría de los componentes del S&P 500 cerró a la baja.
¿Quiénes compraban, entonces? Principalmente, quienes buscaban oportunidades en las caídas, con la apuesta de que el auge de la inversión en IA seguirá respaldando unos sólidos resultados. Meta y Tesla presentan sus resultados más adelante esta semana, así que la próxima prueba llegará en cuestión de días, no de meses.
La semana pasada fue dura. El S&P 500 perdió casi un 2%, su peor semana desde finales de junio. El Nasdaq 100 cayó un 5,5%, su peor resultado desde abril de 2025, y el sector de tecnologías de la información perdió más del 6%, también su peor semana desde abril de 2025. Los inversores tenían un menú de preocupaciones y parecieron pedirlo todo: cómo se financiarán las inversiones en IA, la llegada de competidores y un posible exceso de chips dentro de unos años.
Los fondos de cobertura no se quedaron de brazos cruzados. La mesa de intermediación preferente de Goldman Sachs afirma que redujeron su exposición al sector tecnológico al ritmo más rápido en al menos una década durante las cinco sesiones hasta el 15 de octubre, vendiendo acciones en plena caída global. En ese mismo período, tecnología fue el sector con peor desempeño del índice MSCI World. Eso no significa que se hayan marchado del todo. La tecnología todavía representa el 23,5% de la cartera global de intermediación preferente de Goldman, una proporción situada en el decil superior de los últimos cinco años.
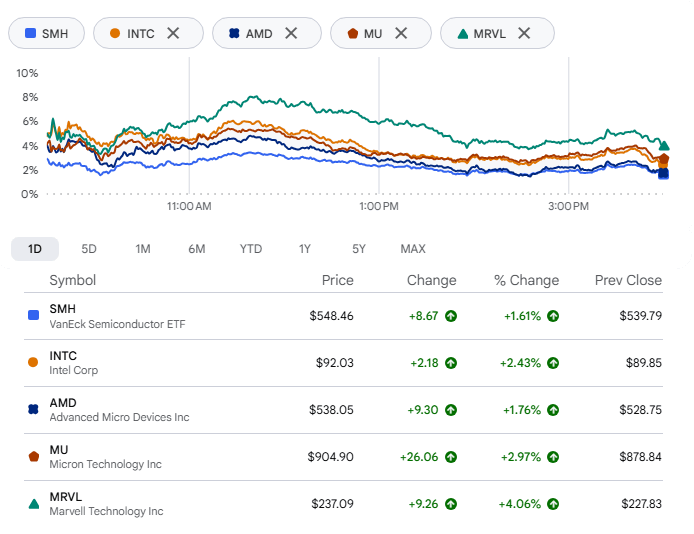
Los chips hicieron el trabajo pesado. El VanEck Semiconductor ETF subió un 1,6%, poniendo fin por fin a una caída que duraba más de una semana. Intel, todavía resentida por el desplome de más del 14% de la semana anterior, avanzó un 2% después de que JPMorgan elevara su calificación de infraponderar a neutral. AMD ganó un 1,8%, Micron cerca de un 3%, y SanDisk y Marvell un 4% o más cada una. Bien. Pero no exageremos. Las preocupaciones por el dinero no han desaparecido, y menos aún en torno a las empresas de neocloud.
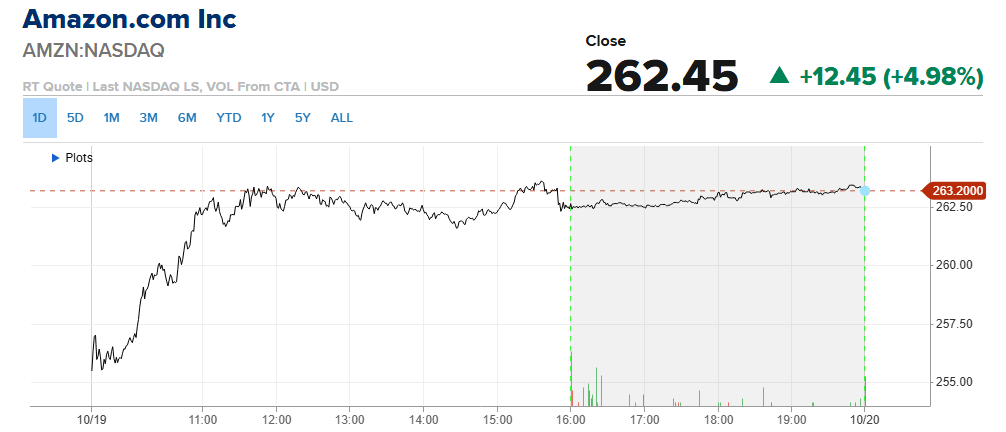
Amazon tuvo una jornada mejor. Llegó a subir un 5% después de que Morgan Stanley la nombrara una de sus principales opciones y elevara su precio objetivo de 335 a 350 dólares, señalando cinco catalizadores. Frente al cierre del viernes, de 250 dólares, eso supone un potencial alcista de alrededor del 40%. El banco fija un escenario bajista en 220 dólares y uno alcista en 410, y considera que las probabilidades favorecen al alza en una proporción de tres a uno. La mayor parte del argumento se basa en AWS. Morgan Stanley ahora prevé que los ingresos de la unidad crezcan un 47% en 2027 y un 42% en 2028, frente al 41% y el 37% anteriores, en parte porque Nvidia espera que AWS despliegue unos 2 millones de GPU durante esos dos años. También estima que Amazon gastará 355.000 millones de dólares en 2027 y 365.000 millones en 2028, y cree que el mercado sigue subestimando hasta dónde puede llegar AWS tanto en crecimiento como en beneficios. Los resultados del tercer trimestre se publican el 29 de octubre.
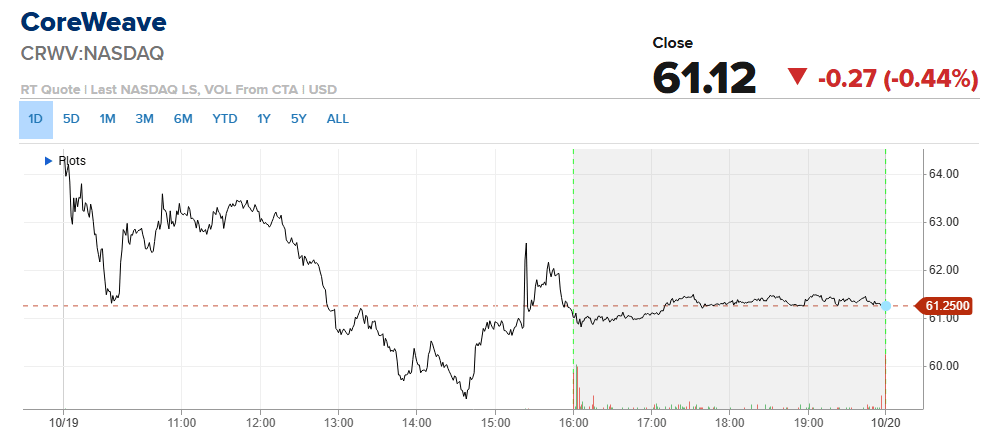
CoreWeave es la historia aleccionadora. Cedió las ganancias iniciales y cerró con una caída del 0,4%, pese a que Goldman Sachs elevó su recomendación de neutral a comprar. Al parecer, una recomendación de compra solo sirve hasta cierto punto después de una caída superior al 25% en una semana, la peor de la acción desde noviembre de 2025, impulsada por la preocupación por su deuda.
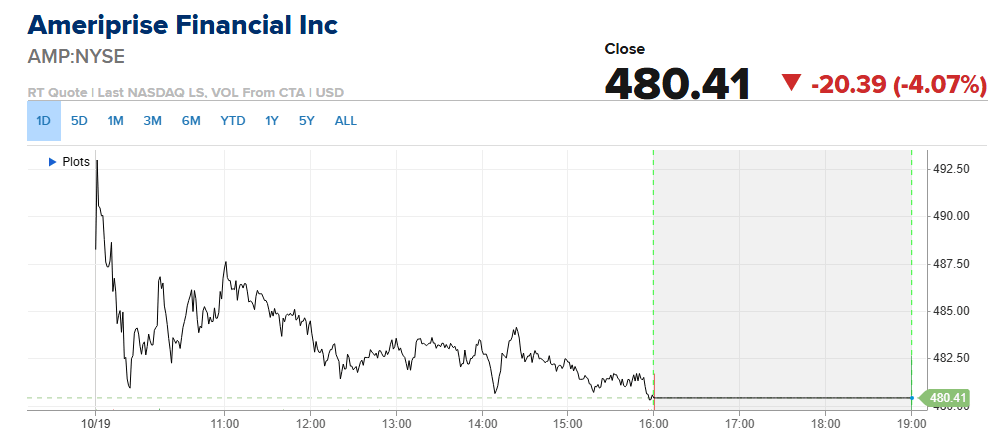
El sector financiero se llevó el golpe. Cayó casi un 1% durante la sesión de la tarde. Ameriprise perdió alrededor de un 4% después de que Bank of America rebajara su recomendación dos escalones, hasta bajo rendimiento, citando la salida de varios equipos grandes de asesores y una tasa de barrido de efectivo que, en palabras del banco, «lastra el crecimiento de los beneficios». Wells Fargo cayó más de un 2% y acumula una baja de más del 12% este año. Citigroup retrocedió alrededor de un 2%, mientras que JPMorgan y Bank of America cedieron cerca de un 2% cada una.\
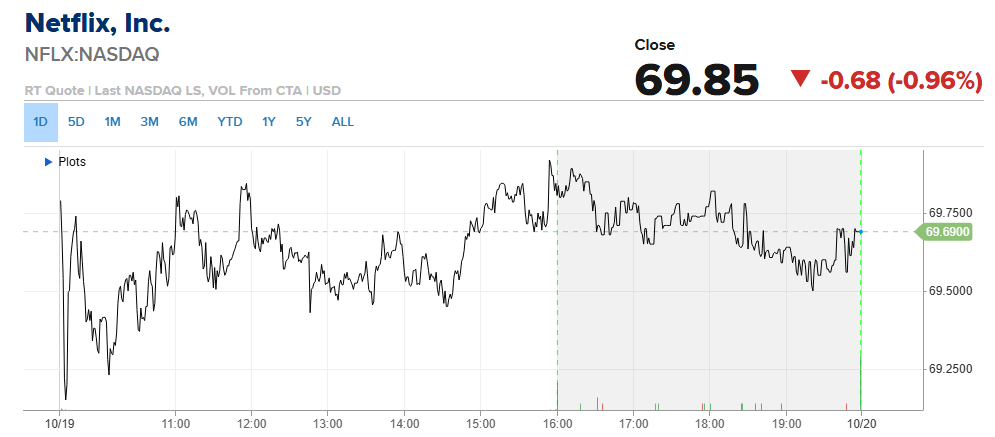
Luego está Netflix, que tiene un problema completamente distinto. La gente está viendo contenido en otros sitios, y nada se ha acercado al atractivo de Adolescence, de 2025. Nielsen calcula que su cuota de audiencia televisiva en EE. UU. fue del 7,8% en julio, frente al 8,8% de un año antes, mientras que YouTube alcanzó el 14,2%. Netflix está recortando alrededor del 6% de su plantilla, sustituye a la jefa de contenido Bela Bajaria por el exejecutivo de Disney Peter Rice y ve cómo el jefe de cine Dan Lin se marcha. Los resultados se publican después del cierre del martes. Los analistas esperan ingresos cercanos a los 12.870 millones de dólares, un aumento de aproximadamente el 12%, según datos de LSEG citados por Reuters; sería el crecimiento más lento del tercer trimestre en tres años. La acción ha caído alrededor de una cuarta parte este año.
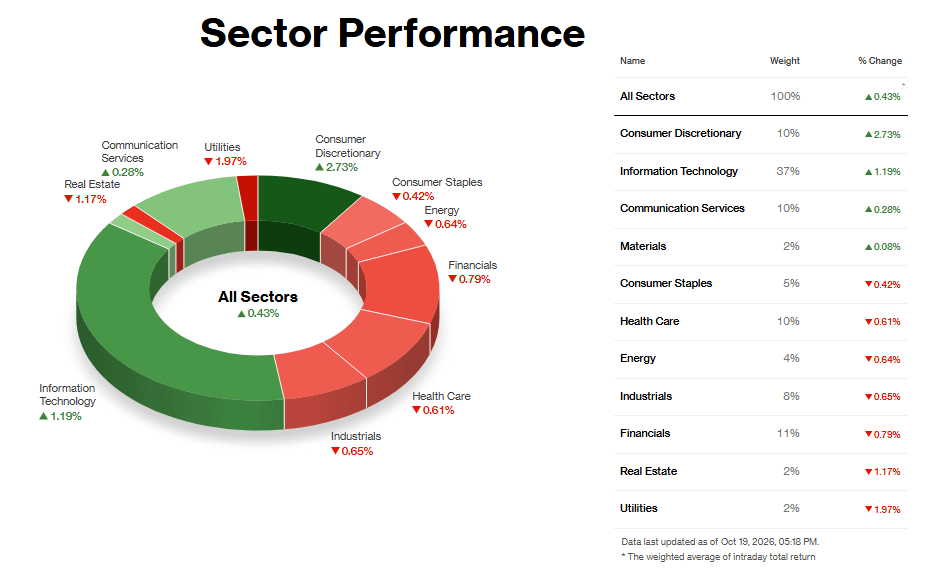
Análisis sectorial:
Sectores con mejor desempeño
Consumo discrecional lideró con una subida del 2,73%, y dos nombres hicieron la mayor parte del trabajo. Amazon saltó casi un 5% después de que Morgan Stanley la nombrara una de sus principales opciones y elevara su precio objetivo de 335 a 350 dólares, señalando un crecimiento más rápido de AWS, mejores márgenes y compras asistidas por IA. Tesla subió casi un 4% mientras los operadores se posicionaban de cara a los resultados del miércoles, con los rumores de una fusión con SpaceX todavía en el aire. Ambas tienen un peso considerable en el sector, lo que ayuda a explicar su repunte incluso cuando Whirlpool recibió una rebaja de recomendación y cayó la confianza de los constructores de viviendas.
Tecnologías de la información, el sector con mayor peso en el mercado, con un 37%, avanzó un 1,19% mientras los chips se recuperaban de una semana brutal. El índice de semiconductores de Filadelfia puso fin a una racha de ocho sesiones a la baja, la más larga desde 2008, y las acciones de memoria recibieron un impulso de una previsión de SemiAnalysis que apunta a 50 gigavatios de nueva capacidad de centros de datos en 2027. Micron, Nvidia y AMD subieron, y la mejora de recomendación de JPMorgan sobre Intel a neutral aportó apoyo. Aun así, el sector perdió más del 6% la semana pasada en medio de fuertes ventas de fondos de cobertura, así que esto parece un rebote de alivio más que un cambio de tendencia.
Servicios de comunicación avanzó un 0,28%, sin un catalizador dominante. Se movió al compás del rebote tecnológico mientras Meta retrocedía antes de publicar sus resultados.
Sectores con peor desempeño
Servicios públicos cayó un 1,97%, el grupo más débil de la sesión, mientras el rendimiento de los bonos del Tesoro a 10 años subía hasta alrededor del 5,14% y se deshacía la demanda de activos refugio de la semana pasada. A los sustitutos de los bonos les cuesta competir cuando los títulos del Tesoro ofrecen tanto rendimiento. El sector inmobiliario cayó un 1,17% por la misma presión de las tasas, agravada por un índice de confianza de los constructores de viviendas de 29, el nivel más bajo desde junio de 2012. Hudson Pacific se desplomó tras una rebaja de Piper Sandler que citó el alza de las tasas.
El sector financiero cayó un 0,79%, y la causa fue menos clara. El retroceso de JPMorgan arrastró al Dow a terreno negativo, y Bank of America rebajó dos niveles la recomendación de Ameriprise, hasta bajo rendimiento. No hubo un único catalizador que explicara el comportamiento del grupo, aunque los mayores rendimientos pesaron sobre él. La debilidad de los servicios públicos y del sector inmobiliario parece generalizada y motivada por las tasas; la de las finanzas parece más específica de ciertas acciones.
Un lunes bueno no borra una semana así. Unas 70 empresas del S&P 500 presentan resultados en los próximos días, con Meta y Tesla entre las principales, y lo que digan sobre el gasto en IA y cómo piensan financiarlo ayudará a determinar si este rebote tiene recorrido.