La pregunta que ya no se plantea en las salas de juntas de los grandes bancos es «¿Son las criptomonedas una burbuja a punto de estallar?», sino «¿Cómo nos sumamos antes de que sea demasiado tarde?».
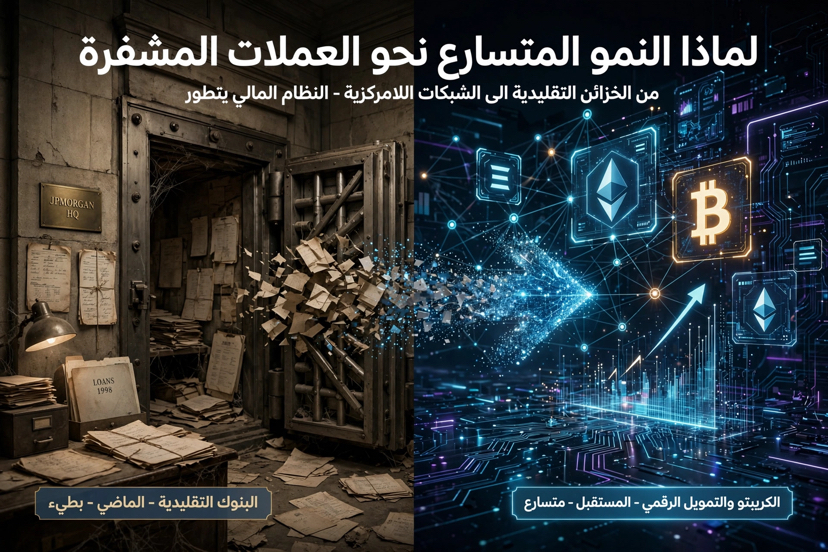
El anuncio de JPMorgan, el 19 de octubre de 2026, de lanzar JPM Coin en la red pública de Ethereum, tras haber estado confinada a su red privada, no es un hecho aislado. Es la culminación de una transformación estructural que comenzó en silencio y que hoy se acelera por cinco razones fundamentales.
Primero: de la amenaza a la reducción de costes
Durante más de una década, los bancos trataron la cadena de bloques como una competencia. Hoy la consideran una herramienta para ahorrar miles de millones.
El sistema bancario actual se basa en una compleja red de intermediarios: bancos corresponsales, cámaras de compensación y el sistema SWIFT. Cada intermediario se queda con una parte en comisiones y tiempo. Kinexys, la plataforma de JPMorgan, que procesa 7.000 millones de dólares al día, ha demostrado que la liquidación en la cadena de bloques reduce los costes operativos en más de un 70 % y convierte la liquidación de T+2 (dos días) en T+0 (segundos).
Los bancos no adoptan las criptomonedas porque crean en la descentralización, sino porque es rentable. JPM Coin es simplemente un dólar digital que permite al banco operar las 24 horas del día, los 7 días de la semana, sin festivos ni personal de compensación.
Segundo: el fin de la incertidumbre regulatoria
La verdadera razón por la que la adopción se retrasó durante años no fue técnica, sino legal.
Entre 2022 y 2024, el temor a la Comisión de Bolsa y Valores de Estados Unidos (SEC) paralizó a los bancos. Pero entre 2025 y 2026, el panorama cambió radicalmente: Estados Unidos aprobó un marco claro para las monedas estables, la Unión Europea empezó a aplicar la ley MiCA, y los Emiratos Árabes Unidos, Hong Kong y Singapur emitieron licencias de banca digital.
Esta claridad dio luz verde desde el punto de vista legal. JPMorgan no se habría atrevido a ofrecer un depósito que representa dólares reales en una red pública como Ethereum si no contara con una opinión jurídica clara que lo protegiera. La regulación no acabó con la innovación, sino que le abrió las puertas.
Tercero: la explosión del mercado de tokenización de activos (RWA)
Este es el motor más potente.
Hoy hay más de 25.000 millones de dólares en activos del mundo real tokenizados en Ethereum: bonos del Tesoro de Estados Unidos, fondos de inversión, acciones, préstamos e incluso bienes inmuebles. BlackRock, por sí sola, tiene el fondo BUIDL tokenizado, valorado en cientos de millones.
Pero hay un dilema: no puedes vender un activo tokenizado en un segundo y luego esperar dos días a que el dinero te llegue a través del sistema bancario tradicional. El mercado necesita «dinero tokenizado» que sea tan rápido como el activo tokenizado.
Aquí es donde entran en juego JPM Coin y otros tokens de depósito. Los bancos se ven obligados a emitir sus dólares en la cadena de bloques o perderán su papel como responsables de la liquidación. Las criptomonedas ya no son un activo aparte, sino que se han convertido en la capa de liquidación de los propios activos tradicionales.
Cuarto: la infraestructura antigua no logra seguir el ritmo de la nueva economía
La economía de la inteligencia artificial, el trabajo independiente y el comercio electrónico instantáneo funciona las 24 horas del día, los 7 días de la semana. El sistema bancario opera de lunes a viernes, de nueve a cinco, y se detiene durante los días festivos.
Una transferencia internacional tarda 3 días, cuesta 30 dólares y se detiene los sábados. En cambio, una transferencia en Ethereum tarda 12 segundos, cuesta menos de un dólar y puede hacerse un domingo a las tres de la madrugada.
La brecha entre la velocidad de la economía digital y la lentitud de los bancos se ha vuelto insoportable. El avance hacia las criptomonedas no es una moda, sino una corrección de una infraestructura obsoleta.
Quinto: el cambio generacional en los centros de decisión
Por último, hay un factor humano que no es menos importante.
Los gestores de carteras, los responsables de innovación y los directores de tesorería de los bancos de hoy pertenecen a la generación de los treinta y los cuarenta años. Esta generación no se enteró de la existencia de Bitcoin por las noticias: creció con él. Emma Landrioult, directora de los laboratorios Kinexys, que anunció la expansión a Ethereum, habla más como una desarrolladora de Web3 que como una banquera tradicional.
Cuando cambia la generación que tiene la llave de la bóveda, cambia la filosofía de inversión.
Conclusión: de la especulación a la infraestructura
Estamos viviendo el fin de la etapa de «¿son útiles las criptomonedas?» y el comienzo de la etapa de «¿en qué red construiremos?»
La elección de Ethereum por parte de JPMorgan, después de Base, es una declaración de que la batalla tecnológica se ha resuelto a favor de las redes públicas con alta liquidez. Otros bancos, como Deutsche Bank, que se prepara para lanzar un servicio de custodia digital, seguirán el mismo camino.
Este crecimiento acelerado no se debe a que los inversores minoristas estén comprando monedas meme, sino a que el banco más grande del mundo ha decidido que su futuro financiero no se construirá en servidores cerrados, sino en una cadena de bloques abierta que todos puedan ver.