


JPMorgan lanzó su token de depósito en dólares, JPM Coin, en Ethereum el 19 de octubre de 2026. El token ya se había lanzado en Base. Con este nuevo lanzamiento, los clientes institucionales tendrán otra opción para liquidar transacciones con dinero emitido por bancos. También ofrece a J.P. Morgan la oportunidad de comprobar si los tokens de depósito pueden competir con las stablecoins en los pagos institucionales.
Un token de depósito, no una stablecoin minorista
JPM Coin, que se negocia con el nombre de JPMD, representa fondos mantenidos como depósitos en dólares en JPMorgan. A diferencia de las stablecoins tradicionales, está amparado por el marco regulatorio bancario tradicional sobre depósitos y conlleva los riesgos inherentes a cualquier depósito bancario. Solo los clientes institucionales autorizados pueden mantenerlo y transferirlo.
JPMD comenzó oficialmente a operar en Base el 12 de noviembre de 2025, tras los periodos de prueba con B2C2, Coinbase y Mastercard. JPMorgan se expandió luego a Ethereum, atraído por la profunda liquidez de la plataforma y el floreciente mercado de productos tokenizados.
 Cronología de JPM Coin (JPMD): del lanzamiento en Base a la expansión a Ethereum, 2025–2026
Situación actual de los mercados del dólar en Ethereum
Ethereum ya alberga una cantidad considerable de actividad con dólares estadounidenses tokenizados. Según las cifras de RWA.xyz del 19 de octubre de 2026, la capitalización total del mercado de las monedas estables era de 147.620 millones de dólares, repartidos entre 26,91 millones de tenedores. De esa cifra, Tether representaba 78.800 millones de dólares y Circle, 45.900 millones. El segmento de activos del mundo real distribuidos en Ethereum sumaba 16.910 millones de dólares y contaba con 293.374 tenedores.
Estas son cifras del mercado, no saldos de JPMD.
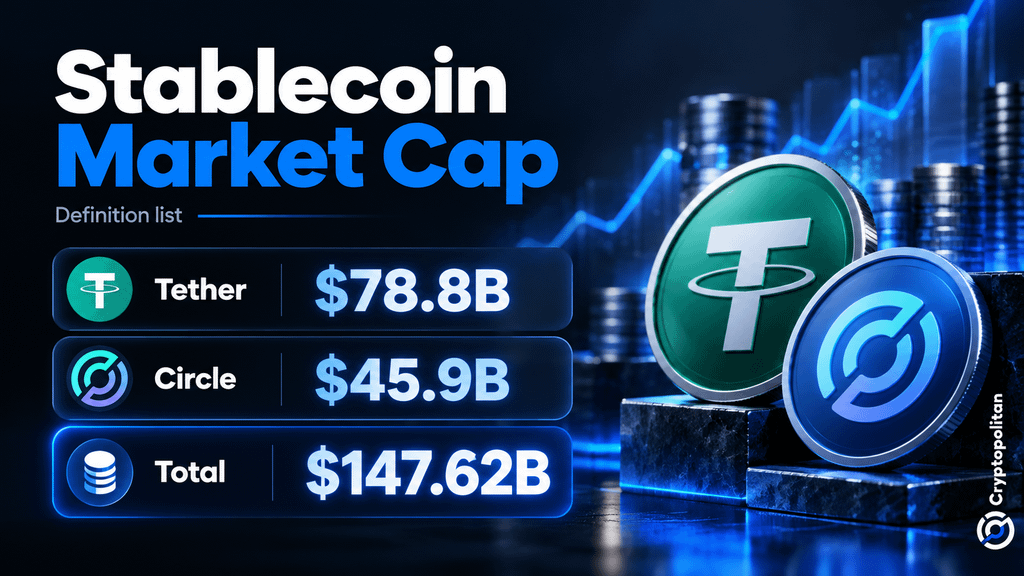 Capitalización del mercado de monedas estables en Ethereum: Tether, Circle y total
JPMorgan reveló que el volumen total de transacciones de Kinexys superó los 4 billones de dólares, con volúmenes diarios promedio de unos 7.000 millones de dólares. Sin embargo, esta cifra corresponde a todos sus servicios de cadena de bloques, no solo a JPMD.
Cabe señalar que, en el anuncio publicado el 19 de octubre, el banco no proporcionó cifras específicas de JPMD relacionadas con sus emisiones en Base o Ethereum, los saldos en circulación ni los volúmenes de transacciones. Por lo tanto, los datos de Kinexys no permiten sacar conclusiones sobre la adopción de JPMD.
Una prueba de adopción, no un catalizador del precio
JPMD ofrece a las instituciones una forma de mover dinero las 24 horas del día. Los pagos pueden liquidarse y se pueden aportar garantías sin tener que esperar al horario bancario. Las transferencias rápidas también podrían eliminar la necesidad de mantener dinero por adelantado.
La expansión a Ethereum forma parte de la apuesta más amplia de JPMorgan por la tokenización. Su fondo MONY se lanzó en diciembre de 2025 con un capital inicial de 100 millones de dólares. En mayo de 2026 se lanzó otro fondo. Ambos fondos son independientes de JPMD. No hay información que indique que alguno de ellos utilice JPMD para liquidar operaciones.
El cofundador de Ethereum Institutional, Matthew Dawson, calificó la expansión de JPMD a Ethereum como:
«una señal clara de que las finanzas institucionales están migrando a una infraestructura pública y verificable»
Sin embargo, el lanzamiento de productos adicionales no garantiza su adopción. Es importante que un número suficiente de instituciones autorizadas utilice JPMD de forma habitual. Sabremos más cuando J.P. Morgan proporcione los datos de transacciones del token.
Los reguladores sopesan la fragmentación y la liquidación
En un discurso pronunciado el 28 de agosto de 2026, Pablo Hernández de Cos, gerente general del BPI, comparó los depósitos tokenizados con las monedas estables y destacó la importancia de las salvaguardias monetarias y la interoperabilidad.
El FMI advirtió el 8 de octubre de 2026 que las redes fragmentadas y la falta de acceso a activos de liquidación seguros podrían obstaculizar la plena realización del potencial de la tokenización. Por ahora, JPMD ofrece a las instituciones una forma de utilizar dinero bancario en cadenas de bloques públicas sin perder la supervisión bancaria. La verdadera pregunta ahora es si le seguirá un volumen considerable de transacciones.
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Te apuntas? Únete a ellas.