
Un análisis on-chain de la posición de las ballenas, la demanda al contado, la oferta en los exchanges y lo que podría determinar el próximo gran movimiento de Bitcoin.
Bitcoin ha empezado a mostrar señales de recuperación, pero hay algo en los datos on-chain que me hace ser cauteloso a la hora de calificar esto como un verdadero cambio de tendencia.
No es que los compradores hayan desaparecido. No lo han hecho.
El problema es que las compras no provienen de suficientes sectores distintos del mercado.
He estado analizando los datos de acumulación de Bitcoin de los últimos 60 días y hay algo que destaca: algunos grandes tenedores siguen aumentando su exposición, mientras que otros la están reduciendo.
Para mí, esa diferencia importa más que unas cuantas velas diarias sólidas.
Un mercado puede recuperarse temporalmente con una participación de compra limitada. Mantener esa recuperación es otro desafío.
La actividad de las ballenas no es tan alcista como parece a primera vista
Lo más interesante del gráfico de acumulación es la diferencia entre los tamaños de las carteras.
Las direcciones que tienen entre 100 y 1.000 BTC siguen siendo acumuladoras netas, aunque su acumulación se ha ralentizado en comparación con finales de septiembre.
El grupo de 1.000–10.000 BTC se acerca a niveles neutrales tras reducir sus tenencias.
Pero las carteras que tienen más de 10.000 BTC siguen mostrando descensos netos.
Esto me indica que Bitcoin cuenta con compradores importantes, pero la acumulación aún no se ha generalizado.
Y aquí hay una distinción importante.
Si los tenedores medianos siguen comprando mientras los mayores distribuyen, el mercado aún puede subir. Pero esos compradores deben absorber suficiente oferta disponible para evitar que la presión vendedora domine la recuperación.
Lo que me preocupa no es simplemente que algunas ballenas estén reduciendo su exposición.
Es que la acumulación más sólida aún no se ha extendido a los grupos de tenedores más grandes.
Mi perspectiva sería más positiva si la cohorte de 1.000–10.000 BTC volviera a acumular en términos netos mientras el grupo de 100–1.000 BTC siguiera aumentando sus tenencias.
Eso sugeriría que la demanda se está fortaleciendo en más de un segmento del mercado.
Una limitación que conviene recordar: los cambios en los saldos de las carteras no siempre representan compras o ventas directas. Los movimientos de custodia y las transferencias entre direcciones pueden influir en estas lecturas.
Así que uso los datos de cohortes para entender el posicionamiento, no como una decisión de trading independiente.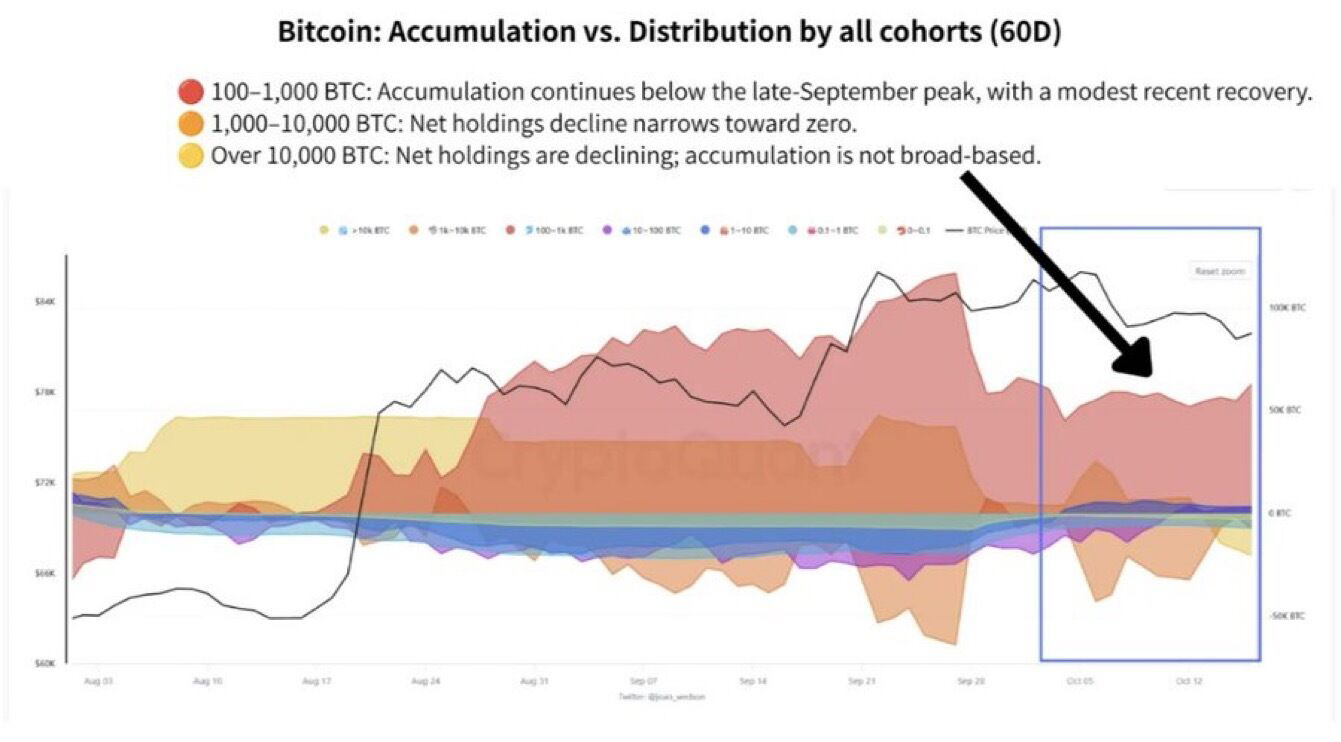
La oferta de Bitcoin en los exchanges merece más atención
Otro aspecto que he estado observando es el cambio en la cantidad de Bitcoin que se mantiene en exchanges centralizados.
Las estimaciones recientes de datos en la cadena sugieren que las reservas en los exchanges aumentaron ligeramente durante octubre, de aproximadamente 2,67 millones de BTC a 2,68 millones de BTC.
No es un aumento enorme en relación con el total de Bitcoin que mantienen los exchanges.
Pero el momento importa.
Cuando la demanda al contado ya es incierta, incluso un aumento modesto de la oferta disponible en los exchanges merece atención.
No interpreto automáticamente los depósitos en exchanges como ventas. Las monedas pueden moverse por motivos de custodia, garantía o gestión operativa interna.
Lo que importa es lo que ocurre después.
Si llega más Bitcoin a los exchanges y el precio se mantiene firme, eso puede indicar que los compradores están absorbiendo la oferta adicional.
Si los saldos en los exchanges aumentan mientras la demanda al contado se debilita y el precio tiene dificultades para mantener el soporte, la interpretación es menos alentadora.
Por eso prefiero observar la oferta en los exchanges junto con la demanda real, en lugar de tratar un solo indicador como una respuesta completa.
El mercado no necesita necesariamente que los saldos en los exchanges bajen todos los días.
Necesita suficientes compradores para absorber la oferta disponible.
El mercado al contado es donde veo la mayor incógnita sin resolver
Esta es probablemente la parte más importante de mi perspectiva actual sobre Bitcoin.
Un análisis reciente de CryptoQuant indica que su medida de la demanda al contado de 30 días mejoró brevemente hasta acercarse a niveles neutrales, antes de volver a debilitarse.
Al mismo tiempo, la demanda en los futuros perpetuos se mantuvo comparativamente más fuerte.
Esa diferencia puede explicar por qué Bitcoin a veces registra recuperaciones impresionantes sin una mejora convincente en los fundamentos del mercado.
El apalancamiento puede acelerar los movimientos de precios.
Cuando los operadores aumentan su exposición larga, la actividad en futuros puede impulsar los precios al alza, sobre todo si se ven obligados a cerrar posiciones cortas.
Pero esos movimientos no necesariamente nos dicen si los inversores están comprando y manteniendo Bitcoin en el mercado al contado.
Y esa es la diferencia que estoy observando.
Una recuperación impulsada por los futuros puede ser potente, pero también conlleva riesgos adicionales.
Los costos de financiación pueden aumentar. Las posiciones pueden saturarse. Una reversión relativamente pequeña del precio puede desencadenar liquidaciones que aceleren el movimiento en la dirección opuesta.
Las compras al contado no eliminan la volatilidad, pero la demanda sostenida de compradores que adquieren el activo subyacente puede ofrecer una base más sólida.
Para mí, una recuperación convincente implicaría algo más que precios al alza y una mayor actividad en futuros.
Quiero ver que la demanda al contado se vuelva positiva y se mantenga así.
Hasta que eso ocurra, soy prudente a la hora de interpretar cada ruptura como el comienzo de un movimiento alcista más amplio.
La participación institucional añade otra dimensión
Hay una razón por la que no describiría la estructura actual de Bitcoin como completamente bajista.
La demanda institucional ha mostrado señales de mejora en distintos momentos del ciclo reciente del mercado.
Coinbase Institutional informó de entradas de aproximadamente 2.600 millones de dólares en ETF estadounidenses de Bitcoin al contado durante septiembre, junto con una mejora en la profundidad de las órdenes de compra del libro de órdenes.
Por separado, los datos de CryptoQuant sobre las ballenas ajustados por entidad mostraron que las tenencias de ciertas entidades grandes alcanzaron aproximadamente los 3,03 millones de BTC en octubre.
Estas observaciones sugieren que se está produciendo una acumulación significativa en algunas partes del mercado.
Pero también plantean una pregunta.
Si algunos indicadores de instituciones y grandes tenedores están mejorando, ¿por qué el gráfico de cohortes de 60 días sigue mostrando distribución entre las carteras más grandes?
La respuesta podría estar en cómo se miden los datos.
Los distintos conjuntos de datos clasifican las carteras de maneras diferentes. Algunos excluyen los exchanges y los pools de minería. Otros agrupan las direcciones según sus saldos y calculan los cambios acumulados.
Una institución también puede mantener Bitcoin a través de múltiples direcciones o custodios, lo que dificulta interpretar la propiedad basándose únicamente en el tamaño de las carteras.
No considero que estas cifras sean necesariamente contradictorias.
Muestran por qué basarse en un único indicador de ballenas puede dar una visión incompleta del mercado.
Lo que me importa es si la participación institucional se traduce en compras al contado constantes, sobre todo durante las caídas.
Un mes sólido de entradas es alentador.
Varias semanas de demanda que absorba la oferta disponible me dirían mucho más.
Las condiciones macroeconómicas pueden impulsar Bitcoin, pero no pueden hacerlo todo
Bitcoin no cotiza al margen del sistema financiero general.
Las expectativas sobre los tipos de interés, los rendimientos de los bonos del Tesoro, la liquidez del dólar y el apetito de riesgo de los inversores pueden influir en la demanda.
Cuando parece probable que las condiciones financieras se vuelvan menos restrictivas, Bitcoin puede beneficiarse de un renovado interés por los activos de riesgo.
Pero diferencio ese tipo de recuperación de una respaldada por una acumulación más sólida en la cadena.
Una mejora del sentimiento macroeconómico puede atraer compradores rápidamente.
El problema es que el sentimiento puede cambiar con la misma rapidez.
Si Bitcoin sube porque los inversores esperan condiciones monetarias más laxas, pero la demanda al contado sigue débil, el mercado podría volverse vulnerable cuando cambien esas expectativas.
Una situación más saludable sería aquella en la que la mejora de las condiciones macroeconómicas fomente entradas de capital sostenidas, mientras los grandes tenedores absorben cada vez más oferta.
Es entonces cuando el apoyo externo empieza a traducirse en una estructura interna del mercado más sólida.
Tres acontecimientos que cambiarían mi perspectiva
Veo tres escenarios realistas a partir de la situación actual.
El primero es una recuperación más fuerte, respaldada por una acumulación más amplia.
En este escenario, el grupo de 100–1.000 BTC sigue aumentando sus tenencias, la cohorte de 1.000–10.000 BTC vuelve a acumular en términos netos y la distribución entre los mayores tenedores se ralentiza.
Al mismo tiempo, la demanda al contado se fortalece y las entradas a los exchanges se absorben sin un deterioro significativo del precio.
Eso me daría más confianza en que la recuperación cuenta con un respaldo genuino.
El segundo escenario es una consolidación prolongada.
Bitcoin podría mantenerse dentro de un rango mientras distintos grupos de tenedores siguen moviéndose en direcciones opuestas.
Los tenedores medianos podrían seguir acumulando, pero sus compras podrían verse compensadas por la distribución en otros segmentos.
La demanda al contado podría fluctuar alrededor de niveles neutrales e impedir que el mercado desarrolle una tendencia definida.
No consideraría necesariamente que eso fuera poco saludable.
La consolidación puede dar tiempo al mercado para absorber la oferta y reducir el apalancamiento excesivo.
Pero querría ver una mejora de la demanda subyacente antes de esperar una ruptura sostenida.
El tercero es una recuperación que no logra atraer suficientes compradores al contado.
Este es el riesgo que más me tomo en serio.
Si la oferta en los exchanges sigue aumentando, los mayores tenedores continúan siendo distribuidores netos y la demanda al contado se mantiene negativa, el mercado podría tener dificultades para defender precios más altos.
Una recuperación respaldada principalmente por posiciones apalancadas sería especialmente vulnerable si esas posiciones empezaran a deshacerse.
Eso no garantiza una corrección brusca.
Significa que la capacidad del mercado para absorber la presión vendedora sería menor de lo que sugería inicialmente el gráfico de precios.
Qué observo en vez de intentar predecir la próxima vela
No creo que lo mejor en este caso sea predecir un máximo o un mínimo exactos de Bitcoin basándose en un solo gráfico de datos en la cadena.
Prefiero seguir de cerca si las pruebas que respaldan la recuperación se están fortaleciendo o debilitando.
Me centro en la relación entre la demanda al contado y la oferta disponible en los exchanges.
También observo si la acumulación de las ballenas se extiende más allá de la cohorte de 100–1.000 BTC, si las entradas a los ETF se mantienen constantes y si la actividad de los derivados llega a dominar demasiado frente a las compras al contado.
Estos acontecimientos pueden ayudar a distinguir una recuperación impulsada por la demanda real de otra impulsada principalmente por el posicionamiento y el sentimiento a corto plazo.
Tampoco es necesario que todos los indicadores se vuelvan alcistas al mismo tiempo.
Los mercados rara vez ofrecen ese tipo de claridad.
Pero cuando varios indicadores independientes empiezan a moverse en la misma dirección, la tendencia subyacente resulta más convincente.
Mi perspectiva final
Sigo viendo motivos para mantener el interés en la recuperación de Bitcoin.
Algunos grandes tenedores están acumulando. La participación institucional no ha desaparecido. Y el mercado ha demostrado que puede recuperarse pese a los periodos de presión vendedora.
Pero tampoco ignoro lo que muestran los datos del otro lado.
La cohorte de las carteras más grandes sigue en distribución neta en el gráfico de 60 días. La demanda al contado ha tenido dificultades para mantener un impulso positivo y la oferta en los exchanges ha aumentado ligeramente hace poco.
No pasaría por alto esos detalles solo porque el precio haya empezado a subir.
Creo que Bitcoin puede seguir recuperándose desde aquí, pero distinguiría esa posibilidad de tener confirmación de una tendencia alcista sostenible.
La verdadera prueba no es si Bitcoin puede atraer compradores durante un repunte. Es si esos compradores siguen activos cuando entra oferta adicional en el mercado.
Eso es lo que estoy observando ahora.
Porque un precio más alto me dice qué ha hecho el mercado.
El comportamiento de compradores y vendedores me ayuda a juzgar si ese movimiento cuenta con suficiente respaldo para continuar.
#bitcoin #BTC #BitcoinSurpasses$83,000 #Write2Earn #Binance