


Los depósitos en bóvedas de criptomonedas han aumentado de 4.000 millones de dólares a principios del año pasado a más de 10.000 millones, según un informe del Financial Times. Los depositantes son instituciones —empresas fintech, gestores de tesorerías de activos digitales y fondos de cobertura— que colocan capital en estrategias de contratos inteligentes gestionadas por administradores que seleccionan modalidades de préstamo, establecen límites de riesgo y cobran comisiones. Los rendimientos suelen oscilar entre el 3 % y el 10 %, y las estrategias de mayor riesgo pueden alcanzar el 20 % o más.
El extremo inferior del rango ofrece menos que los bonos del Tesoro
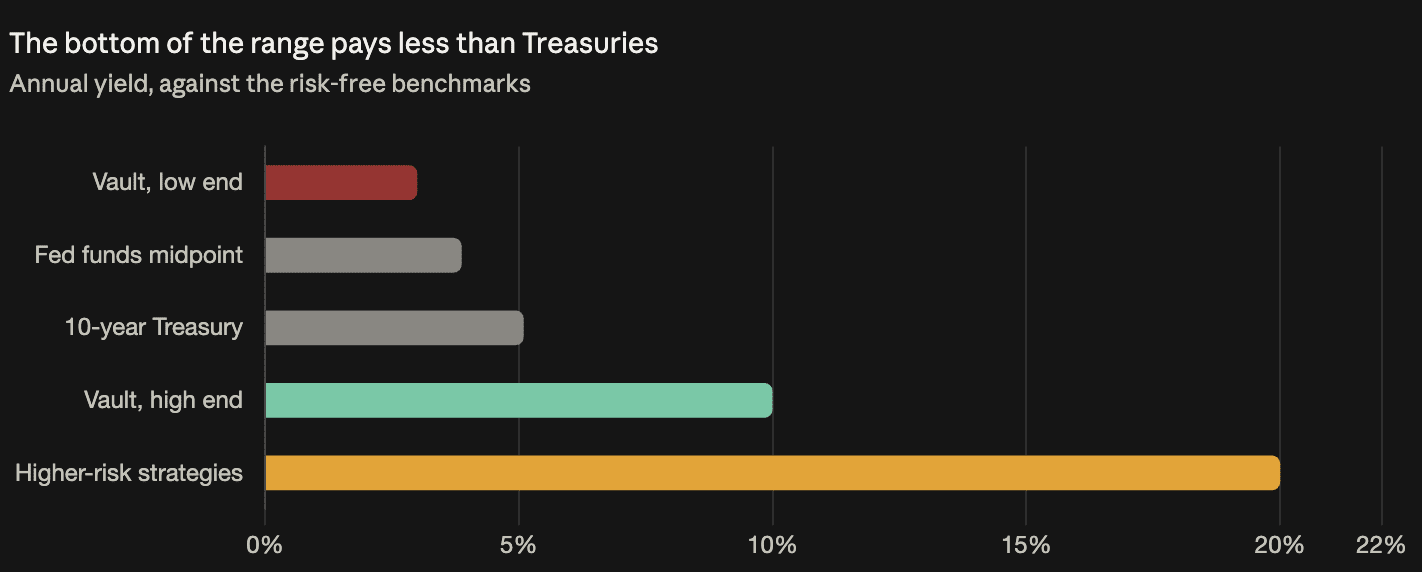
Una bóveda que ofrece un rendimiento anual del 3 % queda por debajo del punto medio del rango de la tasa de los fondos federales de la Reserva Federal, del 3,875 %, y muy por debajo del rendimiento del bono del Tesoro a 10 años, que cerró el viernes en el 5,097 %.
Un depositante en esa posición acepta tres riesgos —de garantía, de liquidez y de contrato inteligente— a cambio de una rentabilidad inferior a la que ofrece la deuda pública sin asumir ninguno de ellos. Es una prima de riesgo negativa.
El límite superior del rango habitual es más defendible, aunque no mucho. El 10 % está menos de cinco puntos porcentuales por encima del rendimiento del bono a 10 años, para un capital sin custodio, sin regulador y sin recurso legal.
Solo las estrategias que ofrecen más del 20 % brindan una compensación que parece proporcional al riesgo, y se describen explícitamente como de mayor riesgo, sin más precisiones.
Los depósitos aumentan mientras los rendimientos caen
El salto de 4.000 a 10.000 millones de dólares equivale a multiplicarse por dos y medio, alrededor de un 64 % anualizado.
Durante el mismo período, los rendimientos de DeFi se han comprimido. El sector pasó septiembre asimilando tanto el aplazamiento de la Ley Clarity como la reducción de los retornos, y se informó que los protocolos de restaking apenas eran rentables.
Que llegue más capital mientras cae la compensación es un patrón específico. Significa que las decisiones de asignación se están tomando en función de la disponibilidad de rendimiento, no de si este es suficiente, y esta es la secuencia que suele preceder a una reevaluación de precios, no la que viene después.
Los depositantes son los protagonistas
Esto no es yield farming minorista. Las fintechs, los gestores de tesorería de activos digitales y los fondos de cobertura son asignadores institucionales con comités de inversión y obligaciones de presentación de informes.
La categoría de tesorerías de activos digitales es la más destacada. Las empresas que mantienen criptomonedas en sus balances las prestan mediante estrategias con bóvedas para generar rendimiento sobre una posición que, de otro modo, estaría inactiva; así, convierten una tenencia de tesorería en una exposición crediticia.
Esto tiene un paralelismo en los productos de los exchanges. Los préstamos respaldados por garantías bStocks depositadas en Binance aumentaron al 46,2 % para el 10 de septiembre, frente al 5,5 % a finales de junio, cuando los titulares empezaron a usar acciones tokenizadas como margen. En ambos casos se observa el mismo impulso: poner garantías inactivas a trabajar para generar rendimiento.
El papel del gestor: un fondo sin toda la infraestructura
Cada bóveda tiene un gestor que elige estrategias de préstamo, fija parámetros de riesgo y cobra comisiones sobre el capital mancomunado de terceros.
Se trata de un mandato discrecional de gestión de activos. El Financial Times establece una comparación con un gestor de inversiones, y esta es acertada en cuanto a la función, pero incompleta en cuanto a la estructura: no hay un custodio que mantenga los activos por separado, ni un regulador que revise la estrategia, ni cuentas auditadas, ni una vía para recuperar los fondos si algo falla.
Qué significan los tres riesgos en la práctica
Riesgo de garantía. Los activos que respaldan los préstamos pueden perder valor más rápido de lo que se pueden liquidar, dejando las posiciones con garantías insuficientes. Este es el riesgo más importante durante una caída brusca, y las garantías en criptomonedas se mueven más rápido que la mayoría.
Riesgo de liquidez. El capital depositado se presta, por lo que no está disponible a demanda. Los retiros se vuelven difíciles justo cuando todo el mundo quiere retirar al mismo tiempo.
Riesgo de contrato inteligente. Se puede explotar el código y, una vez que los fondos salen, no hay ningún mecanismo para revertir la transacción.
Ponerlo en contexto antes de sacar demasiadas conclusiones
Diez mil millones de dólares equivalen aproximadamente al volumen de negociación al contado de un día en un solo exchange grande.
La tasa de crecimiento es real y la composición institucional es significativa. El tamaño absoluto es lo bastante pequeño como para que un fallo en este sector no tenga un gran efecto en cadena, lo cual es el aspecto tranquilizador de esta misma observación.
Una limitación que conviene señalar
El informe no menciona bóvedas, plataformas ni gestores concretos, por lo que no es posible atribuir ni verificar de forma independiente la cifra de 10.000 millones de dólares. Además, no se indica la fecha de «principios del año pasado».
En un sector cuyo riesgo principal depende de la contraparte —qué gestor, qué estrategia, qué contrato—, una cifra agregada sin desglosar la composición indica al lector que el mercado está creciendo, pero no dónde se concentra la exposición.