


Seis días después de señalar indicios de que Bitcoin tocó fondo en octubre —bajas reservas en exchanges, acumulación por parte de las ballenas y una demanda en mejora—, el panorama actualizado de CryptoQuant muestra que esos factores de apoyo siguen intactos, pero que la recuperación es desigual. De las tres condiciones necesarias para que el suelo sea duradero, actualmente no se cumplen dos. La demanda al contado se acercó a cero y volvió a terreno negativo, y la acumulación se concentra en el grupo más pequeño de ballenas, en lugar de extenderse.
La demanda al contado no superó la prueba
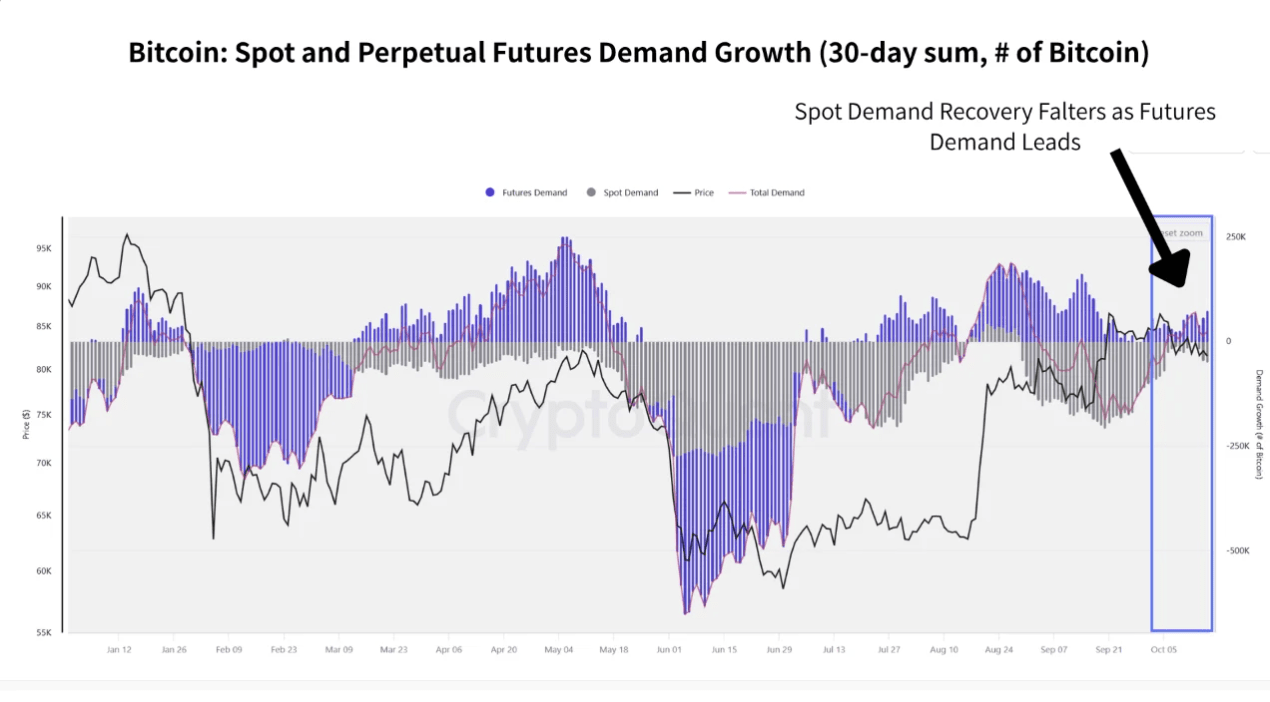
La medida de la demanda a 30 días se acercó a cero antes de volver a terreno negativo. Lo que sostiene la demanda total es la demanda positiva de futuros perpetuos.
Esa distinción es lo más importante de los datos. La demanda de futuros es posicionamiento apalancado; la demanda al contado es alguien que compra y mantiene una moneda. Un mercado en el que la segunda es negativa y la primera positiva está sostenido por contratos, no por la tenencia de activos.
Los datos de derivados del lunes dicen lo mismo, a partir de un conjunto de datos completamente distinto. El interés abierto nominal creció más rápido que los precios de Bitcoin, ether, solana y XRP, con tasas de financiación positivas en los cuatro activos, mientras que el delta de volumen acumulado se mantuvo plano o en negativo, lo que significa que las ventas agresivas igualaron o superaron, como mínimo, a las compras agresivas. Dos fuentes independientes, una misma conclusión.
Cabe señalar que este desglose de la demanda no corresponde a la métrica de Demanda Aparente utilizada en análisis anteriores, y que los valores de ambos conjuntos no son directamente comparables.
Las reservas aumentaron, pero apenas
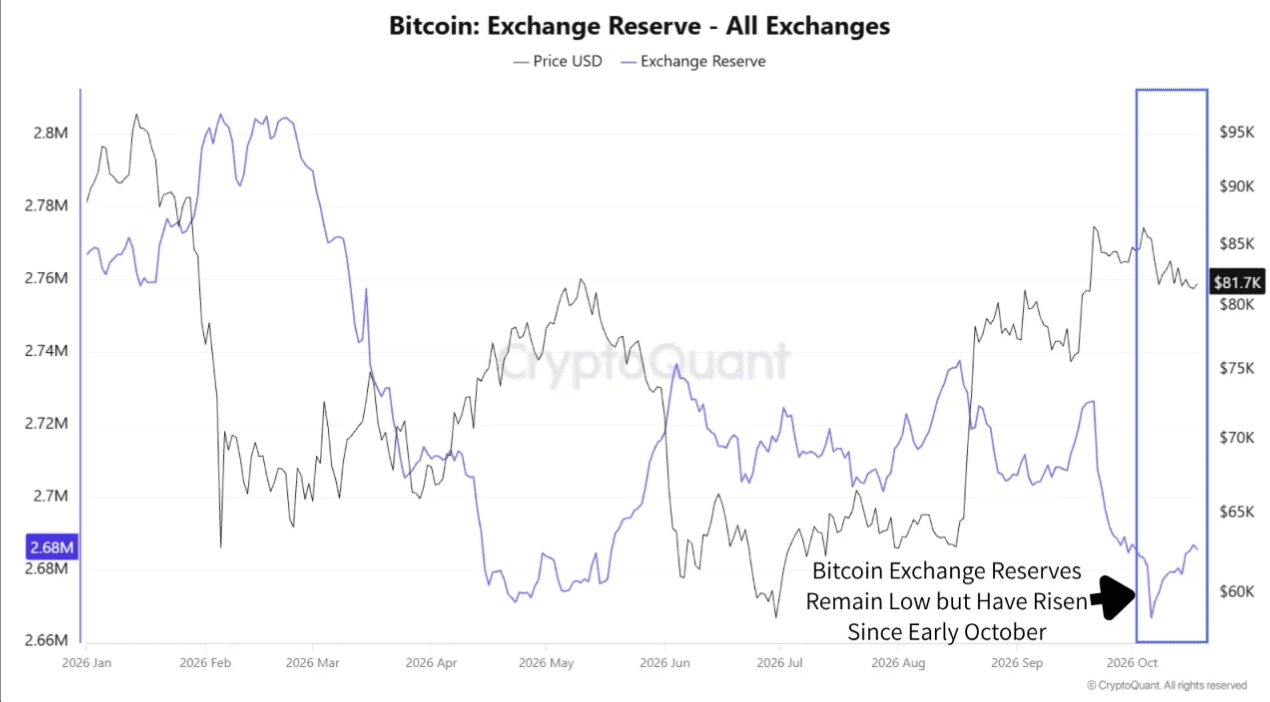
Las reservas en exchanges aumentaron de aproximadamente 2,67 millones de BTC a principios de octubre a unos 2,68 millones: alrededor de 10.000 monedas, o un 0,37 %.
En dólares, eso equivale a unos 825 millones, una cifra que parece considerable. Pero, como proporción de una base de 2,67 millones y a lo largo de unas tres semanas, es casi ruido. Las reservas siguen muy por debajo de los niveles de enero y representan aproximadamente el 13 % de la oferta circulante.
La cautela al interpretar estos datos importa más que la cifra. El aumento de las reservas no demuestra que haya ventas, porque las transferencias entre direcciones pueden reflejar cambios de custodia y no una intención de vender. El domingo, los 411 BTC transferidos desde una billetera inactiva desde 2013 se enviaron a una nueva dirección privada, no a un exchange; ese es el patrón que sigue la mayoría de estas transferencias.
Una aclaración para quienes siguen ambos conjuntos de datos: la atribución de la oferta de Galaxy Research publicada el 14 de octubre asignó a las plataformas de negociación el 17,9 % de la oferta, unos 3,6 millones de BTC. Esa cifra y los 2,68 millones de CryptoQuant abarcan conjuntos de entidades diferentes y no son comparables.
Las ballenas divergen según su tamaño
La acumulación varía en sentido inverso al tamaño de los tenedores, justo lo contrario de lo que suele sugerir la expresión «acumulación de ballenas».
El grupo de 100 a 1.000 BTC sigue siendo acumulador neto en un periodo de 60 días, aunque está por debajo del máximo de finales de septiembre, pese a un repunte moderado. El grupo de 1.000 a 10.000 BTC sigue en terreno neto negativo, aunque sus descensos se acercan a cero. El grupo de más de 10.000 BTC está claramente en negativo.
Así que las ballenas más pequeñas están comprando, las de tamaño medio casi han dejado de vender y los mayores tenedores siguen distribuyendo. La acumulación no es generalizada y se está concentrando, en lugar de ampliarse.
Estas cifras móviles de 60 días incluyen actividad anterior a octubre y pueden reflejar transferencias entre grupos de tenedores, en vez de compras nuevas. Si una billetera divide una posición de 15.000 BTC en direcciones más pequeñas, el grupo grande aparece reduciéndose y el pequeño creciendo, aunque ni una sola moneda haya cambiado de manos.
Dónde está realmente el dinero nuevo
Los tenedores a corto plazo han añadido 422.000 BTC desde el mínimo del 29 de julio, elevando sus tenencias a 4,08 millones, el nivel más alto desde mediados de junio. Esa sí es demanda nueva.
Dos salvedades. El ritmo semanal se ha reducido a más de la mitad, de unos 106.000 BTC a 48.000 en la semana más reciente. Además, el precio de coste medio del grupo, de 74.900 dólares, le deja un margen de alrededor del 10 % frente a un Bitcoin que ronda los 82.500 dólares: una caída del 8,8 % dejaría a todo el grupo en pérdidas.
Los tenedores a largo plazo tienen un precio medio de 48.600 dólares y un margen del 72 %. El contraste muestra quién puede soportar una caída y quién no, y explica por qué la oferta nueva cambia de manos mientras la antigua permanece inmóvil.
El balance
Se establecieron tres condiciones para una recuperación duradera. Su estado actual:
Condición | Estado |
|---|---|
Demanda al contado positiva y sostenida | No cumplida: ha vuelto a terreno negativo |
Compradores absorbiendo las monedas que regresan a los exchanges | Probablemente cumplida: llegaron 10.000 BTC y el precio se mantuvo por encima de los 82.000 dólares |
Acumulación extendida a distintos grupos de tenedores | No cumplida: se concentra en el grupo más pequeño |
Una de tres. Las condiciones que siguen sin cumplirse son las dos que distinguen una base de una pausa.
El catalizador ya está en marcha
La columna anterior presentaba las elecciones de mitad de mandato de EE. UU. como un catalizador inminente. La votación anticipada ya ha comenzado, así que ha pasado de pendiente a activa.
La política monetaria es la otra variable. El rango objetivo de la Reserva Federal se sitúa entre el 3,75 % y el 4,00 %, con una probabilidad aproximada del 15 % de una subida en la reunión del 28 de octubre y cercana al 90 % en diciembre.
Ambas son expectativas. La pregunta que plantean los datos es si se traducen en compras y, en concreto, en compras al contado, ya que esa es la pieza que falta actualmente. Los repuntes respaldados por el posicionamiento en futuros se deshacen mediante el mismo mecanismo que los impulsó.