

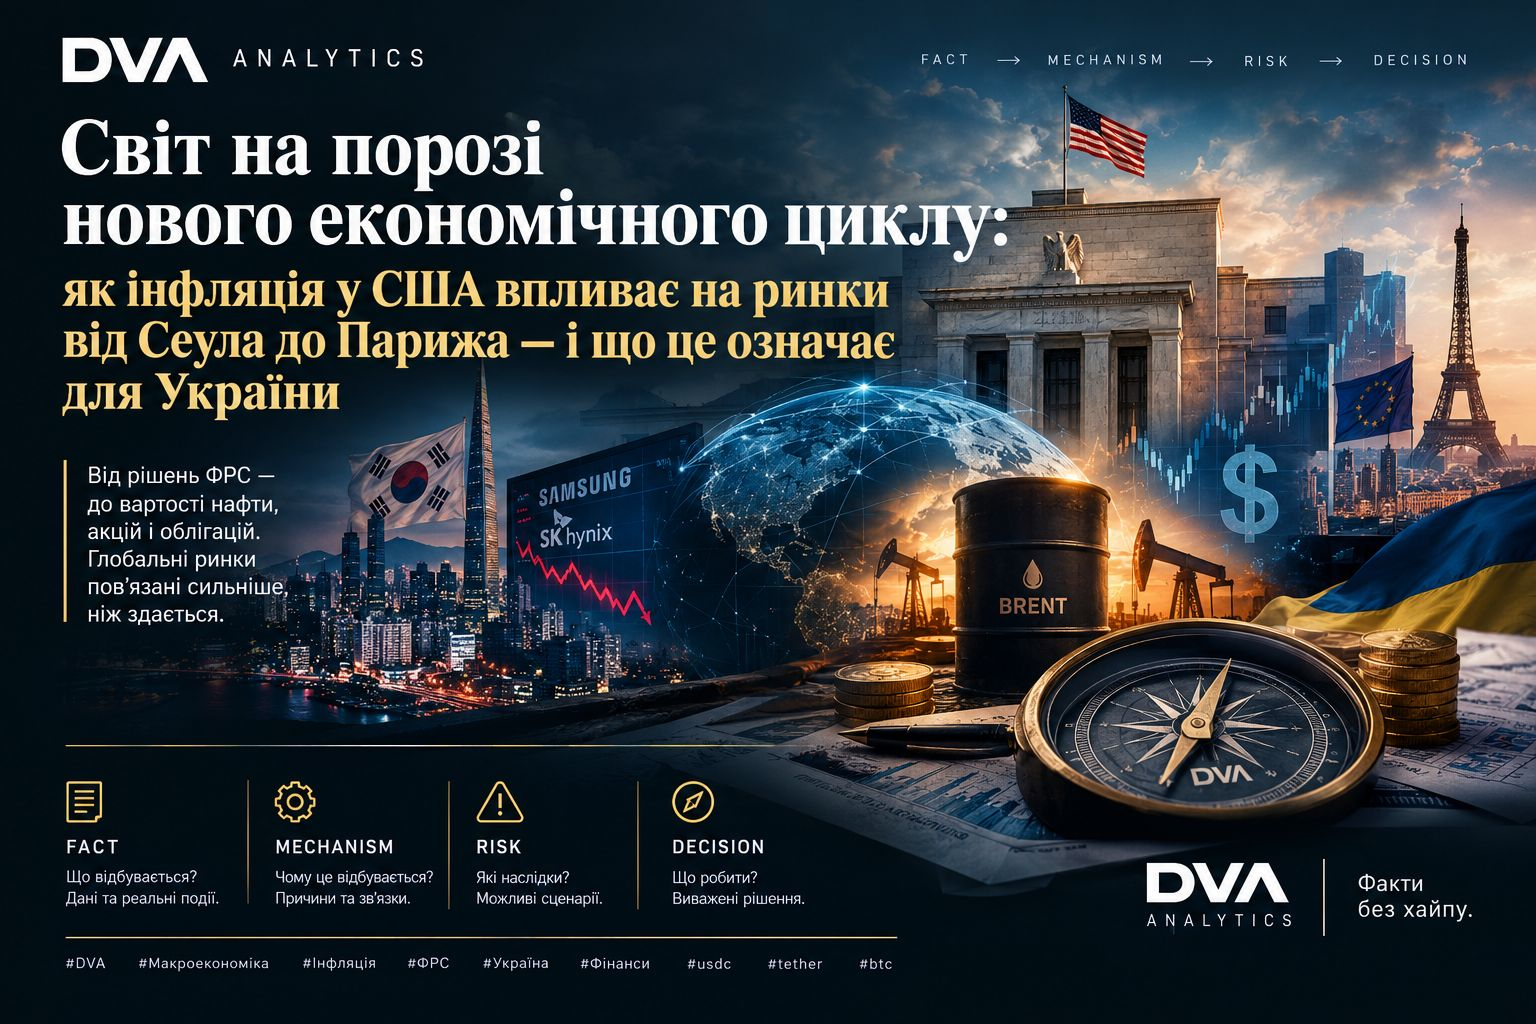
El mundo está al borde de un nuevo ciclo económico: cómo afecta la inflación en EE. UU. a los mercados desde Seúl hasta París y qué significa esto para Ucrania
DVA ANALYTICS • HECHO -> MECANISMO -> RIESGO -> DECISIÓN
Cuando una economía cambia las reglas para todo el mundo
Los mercados financieros globales están más estrechamente conectados de lo que parece. Las decisiones de la Reserva Federal de Estados Unidos afectan no solo al crédito y a los índices bursátiles estadounidenses. También cambian el costo de la financiación en dólares, los flujos internacionales de capital, el atractivo de los bonos y la valoración de los activos de riesgo en distintos países.
Por eso, la aceleración de la inflación en Estados Unidos se traduce en caídas de las acciones tecnológicas en Corea del Sur, un aumento del costo de los préstamos en Europa y una mayor presión sobre los mercados emergentes. Y para Ucrania, que lucha al mismo tiempo contra su propia inflación, mantiene el tipo de cambio de la hryvnia y depende del financiamiento externo, la trayectoria monetaria estadounidense tiene consecuencias muy concretas.
Pero es importante entender que esto no significa necesariamente el comienzo de una nueva crisis mundial. Es una señal de que están cambiando las condiciones financieras, a las que los inversores, las empresas y los Estados tendrán que adaptarse.
1. FACT — por qué la inflación sigue siendo el principal problema
La inflación no es simplemente el aumento de los precios en las tiendas. Para un banco central, es importante entender por qué suben los precios, cuán persistente es esta tendencia y si se extiende a la mayoría de los sectores de la economía.
Los datos de Estados Unidos de septiembre de 2026 mostraron un panorama dispar. El IPC general subió un 0,6% en el mes y un 3,7% interanual, ligeramente por encima del 3,6% previsto. Más de la mitad del aumento mensual se debió al encarecimiento de la gasolina, del 9,1%, mientras que los precios de la energía en conjunto aumentaron un 5,2% en el mes y un 20,4% en el año. Al mismo tiempo, el IPC subyacente, que excluye los alimentos y la energía, subió un 0,3% en el mes y un 2,6% en el año, por encima del 2,4% previsto. Esto significa que las presiones sobre los precios no se limitan únicamente al choque energético.
Un contexto importante: el mercado laboral estadounidense muestra señales de enfriamiento. En septiembre, el empleo no agrícola aumentó apenas en 29.000 puestos, frente a los 90.000 previstos, y la tasa de desempleo llegó al 4,2%. Esto plantea un difícil equilibrio para la Reserva Federal: la inflación supera el objetivo, pero el mercado laboral ya da señales de debilidad.
La conclusión principal: para la Reserva Federal, lo importante no es un solo informe, sino confirmar que la inflación vuelve a ser persistente. Por ahora, los datos apuntan a una señal moderada, pero no decisiva.
1. MECHANISM — cómo las decisiones de la Reserva Federal afectan al mundo entero
La Reserva Federal establece el rango objetivo de la tasa de los fondos federales. En septiembre de 2026, el regulador subió la tasa 25 puntos básicos, hasta el 3,75–4,00%, por primera vez desde 2023. Los 19 miembros del FOMC respaldaron la decisión, y la mayoría previó otra subida antes de fin de año.
El mecanismo de transmisión consta de varias etapas.
Primera: cambia el costo del dinero. Las tasas más altas encarecen los préstamos y hacen que los instrumentos denominados en dólares resulten más atractivos frente a los activos de riesgo.
Segunda: se redistribuye el capital. Los inversores reducen sus inversiones en activos de riesgo y aumentan la proporción de instrumentos denominados en dólares. Esto ejerce presión sobre las divisas, los mercados bursátiles y los instrumentos de deuda de otros países.
Tercera: se encarece el servicio de la deuda. Las empresas y los Estados que dependen del financiamiento en dólares se enfrentan a mayores costos.
Cuarta: cambia la valoración de los beneficios futuros. Cuanto mayor es la tasa de descuento, menor es la valoración actual de los flujos de efectivo futuros. Esto afecta especialmente a las empresas tecnológicas, cuyo valor depende en gran medida de los beneficios que obtendrán en un futuro lejano.
Al mismo tiempo, las expectativas del mercado sobre la Reserva Federal pueden cambiar más rápido que las decisiones reales. Tras la intervención del presidente de la Reserva Federal en Manila el 16 de octubre, la probabilidad de una subida de tasas en la reunión del 27 y 28 de octubre cayó por debajo del 15%, desde aproximadamente el 27% antes de su discurso. Goldman Sachs espera que la próxima subida se produzca en diciembre.
1. Corea del Sur: por qué el auge tecnológico no protege de una venta masiva
Corea del Sur ocupa un lugar importante en las cadenas mundiales de suministro de semiconductores. Su mercado bursátil es sensible tanto a la demanda mundial de tecnología como a las expectativas sobre la inteligencia artificial y al costo del capital.
Aquí operan dos mecanismos distintos. El primero es macroeconómico: un mayor costo del capital cambia la valoración de los beneficios futuros. El segundo es sectorial: el mercado revisa sus expectativas sobre la demanda, los márgenes y la duración del ciclo tecnológico.
No hay que confundirlos. La caída de las acciones tecnológicas no demuestra que el desarrollo de la inteligencia artificial se esté deteniendo. Puede significar que las expectativas anteriores eran demasiado optimistas o que los inversores exigen pagar menos por las mismas perspectivas. Los movimientos bruscos del índice también pueden verse amplificados por estrategias de negociación automatizadas y el cierre de posiciones apalancadas.
El riesgo para el inversor: que un sector prometedor no sea necesariamente una inversión prometedora a cualquier precio.
1. Petróleo: el puente entre la geopolítica y la inflación
El petróleo tiene un doble papel. Es un recurso energético importante y, a la vez, uno de los canales de transmisión de las presiones inflacionarias. En octubre de 2026, el Brent cotizaba cerca de los 106–107 dólares por barril, su nivel más alto desde mediados de septiembre, en medio del agravamiento de la situación en Oriente Medio.
Este canal es especialmente sensible para Ucrania. Según el Banco Nacional de Ucrania, en septiembre de 2026 la inflación de los combustibles en Ucrania alcanzó el 46,2% interanual debido a las fuertes fluctuaciones de los precios externos de los productos petrolíferos y a las consecuencias de los ataques rusos contra la infraestructura. Un petróleo más caro significa combustible más caro, logística más cara y, en última instancia, productos más caros para el consumidor.
Si el encarecimiento de la energía sostiene la inflación, los bancos centrales tienen menos margen para reducir las tasas. Si, al mismo tiempo, los consumidores recortan otros gastos, el crecimiento económico se desacelera. Es aquí donde surge el riesgo de presiones estanflacionarias. Sin embargo, no se puede hablar de estanflación basándose únicamente en los altos precios del petróleo: hay que evaluar la evolución del PIB, el empleo y los indicadores de inflación más amplios.
1. Francia: cuando el riesgo de deuda se vuelve político
El mercado europeo de deuda tiene su propia lógica. El costo del endeudamiento soberano depende no solo de las decisiones de la Reserva Federal, sino también de las expectativas sobre la política del BCE, el ritmo de crecimiento económico, el déficit presupuestario y la estabilidad política.
Uno de los indicadores importantes es la diferencia entre el rendimiento de los bonos franceses y alemanes a diez años. Los bonos alemanes se utilizan tradicionalmente como referencia básica de la eurozona. Cuando los bonos franceses ofrecen un rendimiento notablemente mayor, esto puede indicar que los inversores exigen una compensación adicional por los riesgos de Francia: una deuda pública elevada, un déficit persistente, incertidumbre sobre las reformas y conflictos políticos.
Es importante distinguir entre el nivel de rendimiento y el riesgo crediticio. Un rendimiento más alto no significa un impago automático. Significa que el mercado valora esos bonos de manera diferente que antes. Si el Gobierno tiene que obtener fondos a tasas más altas, el costo de refinanciar la deuda aumenta gradualmente y reduce el margen presupuestario.
1. RISK — ¿está entrando realmente el mundo en un nuevo ciclo económico?
El concepto de «nuevo ciclo económico» suena convincente, pero debe usarse con cautela. Un repunte de la inflación o una caída del índice bursátil no significan por sí solos un cambio fundamental en la economía mundial.
Escenario 1. Desaceleración controlada. La inflación disminuye gradualmente, el crecimiento sigue siendo positivo y los bancos centrales mantienen las tasas sin que el empleo se deteriore significativamente. Los mercados se recuperan tras la corrección.
Escenario 2. Política restrictiva prolongada. La inflación es más persistente de lo esperado y las tasas se mantienen altas durante más tiempo. Las empresas se enfrentan a un financiamiento más costoso y los inversores reevalúan los activos.
Escenario 3. Choque estanflacionario. Los precios de la energía siguen altos, la inflación se desacelera lentamente y la actividad económica se debilita. Los bancos centrales se enfrentan a una difícil decisión.
El principal riesgo para los mercados no reside necesariamente en la subida de las tasas en sí, sino en la brecha entre las expectativas de los inversores y las acciones reales de los bancos centrales. En octubre de 2026, esa brecha se hizo evidente: el mercado redujo a menos del 15% la probabilidad de una subida en octubre, mientras que la mayoría de los miembros del FOMC había previsto en septiembre otra subida antes de fin de año.
1. Ucrania: doble presión externa e interna
Para Ucrania, la trayectoria monetaria estadounidense se suma a sus propios desafíos. En septiembre de 2026, la inflación en Ucrania se aceleró hasta el 10,0% interanual, y la inflación subyacente alcanzó el 8,8%. El Banco Nacional de Ucrania vincula esto directamente con la intensificación de los ataques rusos contra la infraestructura de producción, almacenamiento y logística, así como con el encarecimiento del combustible.
La hryvnia sigue bajo presión. El tipo de cambio oficial al 19 de octubre de 2026 es de 44,86 UAH por dólar. En el proyecto de presupuesto estatal para 2026, el Gobierno había fijado un tipo de cambio promedio anual de 45,6 UAH/$. Un dólar fuerte en los mercados mundiales dificulta mantener el tipo de cambio y encarece las importaciones, lo que repercute directamente en la inflación.
Al mismo tiempo, Ucrania depende del financiamiento externo. El mayor costo de los préstamos en dólares en los mercados mundiales encarece cualquier refinanciamiento. Esto refuerza la importancia de la disciplina fiscal interna y de la cooperación con los socios internacionales.
1. DECISION — tres consejos para tres países
Para Estados Unidos: no precipitarse en las conclusiones, pero preparar el terreno.
La Reserva Federal se encuentra entre una inflación superior a su objetivo y un mercado laboral que se enfría. El consejo no es abstenerse de subir las tasas a cualquier precio, sino comunicar claramente su función de reacción. El mercado ya ha demostrado lo sensible que es incluso a las señales más pequeñas: un discurso del presidente de la Reserva Federal redujo a más de la mitad la probabilidad de una subida en octubre. Si la Reserva Federal actúa con decisión y claridad, disminuirá el riesgo de reevaluaciones bruscas. Si el regulador muestra indecisión, las expectativas de inflación podrían afianzarse y, a la larga, exigir medidas más restrictivas.
Para Francia: separar el problema de la deuda del político.
El riesgo de deuda de Francia no es simplemente una cuestión de cifras presupuestarias. Es la interacción entre las restricciones financieras y la capacidad del Estado para tomar decisiones. El consejo es encontrar una vía de reducción del déficit que sea políticamente aceptable y económicamente convincente. Los mercados exigen una prima de riesgo más alta, y esta seguirá aumentando mientras no haya una trayectoria clara de consolidación fiscal. Al mismo tiempo, es importante no convertir el debate sobre la deuda en un instrumento de lucha política, ya que esto solo aumenta la incertidumbre.
Para Ucrania: aprovechar el momento para fortalecer la resiliencia.
Ucrania no puede influir en las decisiones de la Reserva Federal, pero sí puede reducir su propia vulnerabilidad a ellas. Primero, mantener la cooperación con el FMI y otros socios para tener acceso a financiamiento en condiciones aceptables incluso durante períodos de turbulencia mundial. Segundo, continuar con una política orientada a reducir las expectativas de inflación, aunque algunas medidas sean impopulares. Tercero, desarrollar el mercado de deuda interna para reducir la dependencia del endeudamiento externo. Por último, es importante recordar que una parte significativa de la inflación ucraniana tiene causas no monetarias: las consecuencias de los ataques rusos. Esto significa que la política monetaria por sí sola no resolverá el problema, pero puede evitar que la situación empeore.
Conclusión. La era del dinero barato no volverá según las reglas de antes
La economía mundial no funciona como un conjunto de sistemas nacionales aislados. La inflación en Estados Unidos influye en las expectativas sobre las tasas; las tasas cambian los flujos de capital, y esos flujos repercuten en las acciones, las divisas, los bonos soberanos y los activos digitales.
Corea del Sur muestra la vulnerabilidad del sector tecnológico ante una reevaluación de los beneficios futuros. Francia, la dificultad de gestionar la deuda pública en un contexto de incertidumbre política. El mercado energético recuerda que los acontecimientos geopolíticos pueden complicar la lucha contra la inflación. Ucrania, por su parte, se encuentra en la intersección de todos estos procesos: con su propia inflación, su propio tipo de cambio y sus propios desafíos de seguridad.
Pero la principal lección no es que una crisis mundial sea inevitable. Es que las decisiones financieras deben tomarse teniendo en cuenta varios escenarios posibles, y no una sola previsión deseada. Para los Estados, esto significa controlar los riesgos de deuda. Para las empresas, planificar el financiamiento con más cautela. Para los inversores, evaluar los activos no solo por su potencial de crecimiento, sino también por su comportamiento en condiciones de liquidez costosa.
DVA ANALYTICS — FACT -> MECHANISM -> RISK -> DECISION
Los hechos muestran qué está ocurriendo. Los mecanismos explican por qué ocurre. La evaluación de riesgos ayuda a comprender las posibles consecuencias. Y las decisiones deben basarse no en el miedo ni en la euforia, sino en datos verificados y en las propias posibilidades financieras.
DVA — hechos sin sensacionalismo.
No es asesoramiento financiero. Preservamos el valor y el tiempo.
#DVAnews #Macroeconomía #Inflación #ReservaFederal #Ucrania #Finanzas #USDC #tetherUsdt #BTC