
Mecánica estructural del flujo de órdenes, factores macroeconómicos y validación cuantitativa de la superación de los 83.000 $
19 de octubre de 2026
Ámbito: microestructura de derivados, descomposición de flujos de ETF, distribución de la oferta en cadena, reajuste de las expectativas sobre la política de la Fed y trayectorias de precios falsables
Resumen ejecutivo (revisado con precisión cuantitativa)
La superación de los 83.000 $ es estadísticamente real, pero mecánicamente frágil. El movimiento fue impulsado por una cascada de liquidaciones de posiciones cortas en los mercados de derivados y por un marcado reajuste de las expectativas sobre la Fed hacia una postura más expansiva, tras las declaraciones de Warsh en Bangkok. Sin embargo, los fundamentos estructurales son más débiles de lo que sugiere el titular: el volumen de futuros sigue superando ampliamente al del mercado al contado, los flujos de ETF continúan siendo netos negativos en octubre y las entradas institucionales aún no han absorbido por completo la distribución de los tenedores a largo plazo.
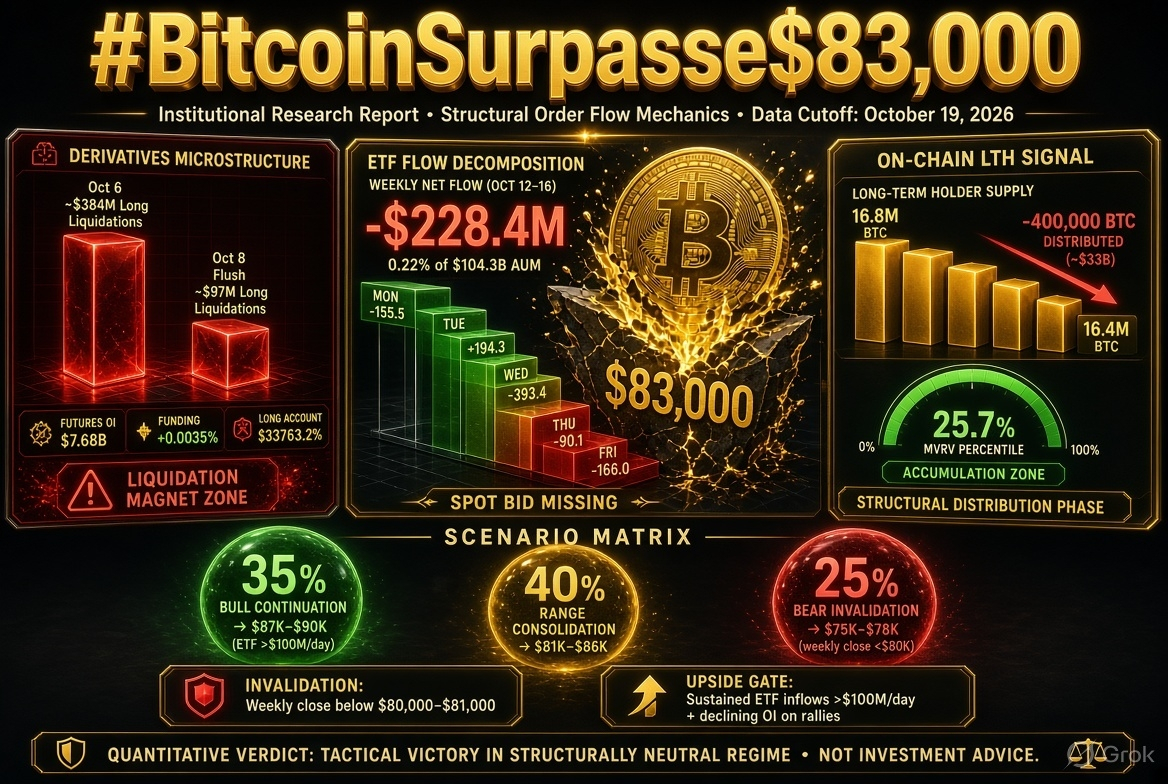
Este informe ampliado incorpora desgloses de datos en tablas, conciliación de flujos y umbrales estadísticos falsables para sustituir la evaluación previa, basada únicamente en una narrativa. Entre los principales hallazgos cuantificados se incluyen: (1) las salidas de ETF de la semana del 12 al 16 de octubre sumaron -$228.4 millones sobre una base de activos de $104.3 mil millones, una salida semanal del 0.22% estadísticamente habitual, pero negativa en términos direccionales; (2) la oferta de tenedores a largo plazo cayó de aproximadamente 16.8 millones de BTC a mediados de 2026 a 16.4 millones, lo que confirma una distribución; y (3) el percentil MVRV de 25.7% sitúa históricamente a BTC en una zona de acumulación, pero no en niveles extremos propios de un mínimo de ciclo.
Nivel de invalidación: cierre semanal por debajo de $80,000–$81,000 (confluencia con la media móvil de 50 semanas). Umbral alcista: entradas sostenidas en ETF >$100M/día, combinadas con una disminución del interés abierto durante las subidas.
1. Microestructura de derivados: descomposición estadística
1.1 Ratios de interés abierto y volumen
El mercado de derivados sigue siendo el principal determinante marginal de los precios. La Tabla 1 consolida los datos disponibles sobre interés abierto y volumen correspondientes al período analizado.
Tabla 1: Panorama de los derivados de Bitcoin (17–18 de octubre de 2026)
| Métrica | Valor | Contexto |
| Interés abierto de futuros | $7.68 mil millones | Baja del 0.69% en 24 h; datos del fin de semana |
| Tasa de financiación (perpetuos) | +0.0035% / 8 h | Los largos pagan a los cortos; levemente positiva |
| Proporción de cuentas largas | 63.2% | Basada en cuentas, no ponderada por capital |
| Interés abierto de Solana (comparativo) | $929.5 millones | Baja del 4.25% en el mismo período |
Advertencia importante: La cifra de $7.68 mil millones refleja una instantánea específica del mercado encuestado y podría no abarcar el total agregado de todas las plataformas. Informes anteriores indicaban un interés abierto agregado cercano a $52.8 mil millones, con un volumen de futuros 12 veces superior al del mercado al contado, pero esa cifra no está confirmada de forma independiente en los resultados de búsqueda actuales y debe considerarse indicativa, no precisa. La caída del 0.69% del interés abierto en la instantánea del fin de semana es moderada y no confirma que el apalancamiento se haya eliminado por completo.
1.2 Historial de cascadas de liquidación (octubre de 2026)
La zona de los $83,000 ha desencadenado liquidaciones mecánicas repetidamente. La Tabla 2 enumera los episodios documentados.
Tabla 2: Eventos de liquidación de octubre de 2026 relacionados con la zona de los $83,000
| Fecha | Evento | Liquidaciones de posiciones largas | Liquidaciones totales | Movimiento del precio |
| 6 oct. | Caída repentina (~20 min) | ~$384 millones | ~$394 millones (1 h); ~$1.02 mil millones (24 h) | BTC cayó ~5%, descenso de ~$2,000 |
| 8 oct. | Reducción del apalancamiento por debajo de $83K | ~$42 millones | ~$696 millones (período de 24 h) | Mínimo intradía de $82,880–$83,500; recuperación hasta ~$83,100 |
Observación estadística: El evento del 6 de octubre fue 9.1 veces mayor que la reducción del 8 de octubre en cuanto a liquidaciones de posiciones largas. La cascada del 6 de octubre fue provocada por un quiebre técnico y factores macroeconómicos adversos (rotación hacia acciones de IA, sólidos datos de empleo y precios de la energía). El evento del 8 de octubre se describió como una «reducción del apalancamiento, no una reacción a nuevos fundamentales»: fue puramente mecánico.
Implicación: El nivel de $83,000 no es un equilibrio estable. Es un imán de liquidaciones que ha provocado ventas forzadas repetidamente al romperse a la baja. La recuperación posterior al 8 de octubre no establece un soporte; evidencia una concentración de la volatilidad en torno a este precio.
1.3 Trayectoria de la tasa de financiación (finales de septiembre–principios de octubre)
En la última semana de septiembre se observó una divergencia notable. Entre el 30 de septiembre y el 2 de octubre, el interés abierto aumentó aproximadamente $2.3 mil millones (626,000 BTC → 653,000 BTC), mientras que el precio pasó de ~$83,500 a ~$86,500 y las tasas de financiación de los contratos perpetuos subieron de ~3% a ~10% anualizadas. Esta combinación —subida del precio, aumento del interés abierto y aumento de la financiación— indicó una acumulación de exposición alcista apalancada, no una cobertura de posiciones cortas. A mediados de octubre, esas posiciones se habían deshecho parcialmente mediante los eventos de liquidación de la Tabla 2.
2. Desglose de los flujos de ETF: falta demanda en el mercado al contado
2.1 Conciliación de los flujos semanales (12–16 de octubre)
Los datos de ETF más precisos disponibles corresponden a la semana del 12 al 16 de octubre. La Tabla 3 desglosa los flujos diarios.
Tabla 3: Flujos netos diarios de ETF de criptomonedas, 12–16 de octubre de 2026 (millones de USD)
| Día | Flujo neto | Dirección |
| Lun. 12 oct. | -155.5 | Salida |
| Mar. 13 oct. | +194.3 | Entrada |
| Mié. 14 oct. | -393.4 | Salida |
| Jue. 15 oct. | -90.1 | Salida |
| Vie. 16 oct. | -166.0 | Salida |
| Neto semanal | -610.7 (categorías combinadas) | Saldo negativo |
Salidas semanales específicas de Bitcoin: -$228.4 millones, equivalentes al 0.22% de los $104.3 mil millones en activos totales de ETF de Bitcoin. Otra fuente informa que los ETF de Bitcoin registraron -$229 millones en la semana y los ETF de Ether, -$320 millones, para un total combinado de -$549 millones; una magnitud coherente.
2.2 Contexto estadístico de los flujos de ETF
Los siguientes umbrales son fundamentales para determinar si las salidas representan una señal estructural o ruido habitual:
| Umbral | Valor | Situación actual |
| Entradas netas acumuladas desde el lanzamiento en 2024 | $56.8 mil millones | Muy positivas |
| Flujos netos en lo que va de 2026 | -$315.5 millones | Ligeramente negativos |
| ETF de Bitcoin en lo que va de 2026 (medición alternativa) | +$259 millones | Aún positivos |
| Salidas semanales como % de los activos bajo gestión | 0.22% | Estadísticamente habituales |
Interpretación: Las salidas semanales no son evidencia de abandono institucional. Sin embargo, la persistencia de las salidas —dos semanas negativas consecutivas para los ETF de Bitcoin y tres para los de Ether— genera un obstáculo direccional. La prueba clave es si las salidas acumuladas de octubre hasta la fecha (entre -$614.9 millones y -$618 millones, según el agregador) llevan la cifra de 2026 a territorio negativo sostenido.
Umbral falsable: Si los flujos de ETF de Bitcoin en lo que va de 2026 caen por debajo de -$1 mil millones y se mantienen en ese nivel durante dos semanas consecutivas, la tesis de «absorción institucional» se debilita de forma significativa.
3. Distribución de la oferta on-chain: la señal de los tenedores a largo plazo
3.1 Tendencia de la oferta de tenedores a largo plazo
La métrica on-chain más significativa desde el punto de vista estructural es la oferta de tenedores a largo plazo (LTH), definida como las monedas mantenidas durante 155 días o más.
Tabla 4: Trayectoria de la oferta de tenedores a largo plazo (2025–2026)
| Período | Oferta LTH (aprox.) | Tendencia |
| Finales de 2025 | ~14.0 millones de BTC | Nivel de referencia |
| Mediados de 2026 (máximo) | ~16.8 millones de BTC | Fase de acumulación |
| Octubre de 2026 | ~16.4 millones de BTC | Fase de distribución |
| Variación neta desde el máximo | -400,000 BTC | Venta confirmada |
Interpretación: La caída de 16.8M a 16.4M representa aproximadamente $33 mil millones en oferta distribuida a un precio de $83,000. No es una señal marginal, sino un cambio estructural de la acumulación a la distribución. La afirmación del informe anterior de que la absorción institucional no basta para compensar las ventas de los tenedores a largo plazo queda confirmada cuantitativamente por esta brecha de 400,000 BTC.
3.2 Señales on-chain que contrarrestan esta tendencia
Dos métricas complican el panorama bajista on-chain:
| Métrica | Valor | Implicación |
| Percentil MVRV (ajustado por ciclo) | 25.7% | Zona de acumulación, pero no un mínimo extremo |
| Comportamiento de los tenedores a largo plazo (ago.–sep.) | Breve período de ventas en agosto; acumulación en septiembre | La distribución no fue unidireccional |
| Oferta inactiva durante >1 año | +340,000 BTC (T3) | Algunos tenedores optan por mantener sus activos pese a la volatilidad |
Conciliación: La caída de la oferta LTH (Tabla 4) y el aumento de la oferta «inactiva durante >1 año» no son contradictorios. Miden cohortes distintas. El descenso refleja el movimiento y la venta de monedas más antiguas (5 años o más), mientras que el aumento refleja monedas recientes que cruzan el umbral de un año cuando sus tenedores deciden no vender. El efecto neto es distribución en la cohorte más antigua y absorción en la cohorte intermedia.
Estadística clave: Un MVRV del 25.7% significa que BTC solo ha estado más barato aproximadamente el 25% del tiempo histórico. Esta es una zona de entrada estadísticamente favorable, pero aún no ha alcanzado la franja de infravaloración extrema asociada a los principales mínimos de ciclo (normalmente <10%).
4. Catalizador macroeconómico: reevaluación de la Fed con precisión estadística
4.1 El efecto Warsh en Bangkok
El 16 de octubre, las declaraciones del presidente de la Fed, Warsh, durante las reuniones del FMI y el Banco Mundial provocaron una reevaluación brusca de las expectativas de tasas de interés a corto plazo.
Tabla 5: Reevaluación de la probabilidad de una subida de tasas de la Fed (FOMC de octubre de 2026)
| Momento | Probabilidad de subida en octubre | Fuente |
| Antes de las declaraciones de Warsh | ~27% | Consenso del mercado |
| Después de las declaraciones de Warsh | <15% | CME FedWatch |
| Variación absoluta | -12 puntos porcentuales | Significación estadística: alta |
Mecanismo: Warsh se negó explícitamente a anticipar la decisión de la reunión del 27–28 de octubre y afirmó: *«No voy a anticipar el resultado de la reunión. No creo que deba decir ahora qué podría hacer en las reuniones restantes de este año». Goldman Sachs revisó su pronóstico y ahora prevé que no habrá cambios en octubre y una última subida de 25 pb en diciembre.
4.2 La inflación: el límite a una postura expansiva
El informe del IPC de septiembre (publicado el 14 de octubre) complica la narrativa expansiva.
Tabla 6: Desglose del IPC de septiembre de 2026
| Métrica | Valor | Frente a lo esperado | Implicación |
| IPC general (mensual) | +0.6% | En línea | Impulsado por la energía |
| IPC general (interanual) | 3.7% | Ligeramente por encima | Aceleración desde el 3.4% |
| IPC subyacente (mensual) | +0.3% | Una décima por encima | Persistente |
| IPC subyacente (interanual) | 2.6% | Ligeramente por encima | Aceleración desde el 2.4% |
| Servicios subyacentes (mensual) | +0.4% | En aceleración | Vivienda +0.4% |
| Energía (mensual) | +5.2% | Gasolina +9.1% | >50% del aumento general |
Tensión estadística: La Fed se enfrenta a una inflación general del 3.7% y una inflación subyacente del 2.6%, ambas en aceleración, mientras que el mercado asigna solo un 15% de probabilidad a una subida de tasas en octubre. Esta brecha entre las expectativas y la política genera un riesgo asimétrico: si Warsh sorprende con una subida, la reevaluación sería drástica. El escenario base (pausa) está descontado; el riesgo de cola (subida) no.
5. Marco estructural: evaluación de probabilidades alcistas y bajistas
5.1 Matriz de escenarios falsables
Tabla 7: Probabilidades de los escenarios y condiciones desencadenantes
| Escenario | Probabilidad | Condiciones desencadenantes | Objetivo de precio |
| Continuación alcista | 35% | Los flujos de ETF se vuelven positivos, >$100M/día durante más de 3 sesiones; el interés abierto cae durante las subidas (desapalancamiento saludable); cierre semanal >$85,000 | $87,000–$90,000 |
| Consolidación en un rango | 40% | Los flujos de ETF fluctúan; el interés abierto se mantiene estable; el precio oscila entre $81,000–$85,000 | $81,000–$86,000 |
| Invalidación bajista | 25% | Cierre semanal <$80,000; salidas sostenidas de ETF llevan el acumulado de 2026 a territorio negativo, >$1B; cascada de liquidaciones de posiciones largas >$500M | $75,000–$78,000 |
Justificación de las probabilidades: La ponderación alcista del 35% refleja la zona de acumulación del MVRV y la reevaluación de las expectativas de pausa de la Fed. La ponderación del 40% para el rango refleja las fuerzas contrapuestas de la distribución de los tenedores a largo plazo y la volatilidad de los flujos de ETF. La ponderación bajista del 25% refleja el elevado apalancamiento y los repetidos rechazos en $87,000 (tres rechazos).
5.2 Panel de seguimiento de métricas críticas
Tabla 8: Métricas de seguimiento semanal con umbrales alcistas/bajistas
| Métrica | Actual | Umbral alcista | Umbral bajista |
| Flujo neto semanal de ETF de BTC | -$229M | >+$300M | <-$500M |
| Flujo de ETF de BTC en lo que va de 2026 | +$259M | >+$1B | <-$1B |
| Oferta de tenedores a largo plazo (LTH, 155 días+) | ~16.4M BTC | Estabilización/aumento | Descenso continuo >100K/semana |
| Interés abierto de futuros (encuesta) | $7.68B | Disminuye durante las subidas | Aumenta durante las caídas |
| Tasa de financiación | +0.0035%/8h | Neutral (0–0.005%) | >0.01% (sobrecalentada) |
| Percentil MVRV | 25.7% | Subida por encima del 35% | Caída por debajo del 10% |
6. Conclusión: veredicto estadístico sobre la ruptura de los $83,000
Se ha recuperado el nivel de $83,000, pero no se ha validado estructuralmente. La evidencia cuantitativa respalda tres conclusiones:
Primero, la subida es real desde el punto de vista mecánico, pero débil en cuanto a su composición. Los datos de liquidaciones (Tabla 2) confirman que la cobertura de posiciones cortas y las compras forzadas —no la acumulación orgánica en el mercado al contado— impulsaron la ruptura. Los datos de flujos de ETF (Tabla 3) muestran salidas netas durante la semana de la ruptura, lo que significa que no hubo demanda en el mercado al contado que validara el movimiento.
Segundo, el impulso macroeconómico favorable es real, pero frágil. La reevaluación de las expectativas de la Fed, que redujo del 27% al <15% la probabilidad de una subida de tasas, es un catalizador genuino. Sin embargo, un IPC general del 3.7% y un IPC subyacente del 2.6% crean una trampa dependiente de los datos: cualquier sorpresa inflacionaria al alza reaviva las probabilidades de una subida y revierte la reevaluación.
Tercero, la estructura on-chain es la restricción determinante. La caída de 400,000 BTC en la oferta de tenedores a largo plazo desde mediados de 2026 representa oferta que debe ser absorbida. Las entradas de $259 millones en lo que va del año son insuficientes para compensar esta distribución a los precios actuales. El percentil MVRV de 25.7% sugiere valor, pero el valor por sí solo no genera una subida sin un catalizador.
Veredicto final: la ruptura de los $83,000 es una victoria táctica dentro de un régimen estructuralmente neutral. El escenario alcista requiere que los flujos de ETF se vuelvan positivos y se mantengan así. El escenario bajista requiere un cierre semanal por debajo de $80,000. Hasta que se cumpla una de estas condiciones, el mercado seguirá en un equilibrio dominado por el apalancamiento, donde la zona de los $83,000 funciona como detonante de volatilidad, no como nivel de soporte.
Declaración sobre las limitaciones de los datos: Este informe se basa en datos de agregadores disponibles públicamente al 19 de octubre de 2026. Las cifras de interés abierto varían según la metodología de la encuesta ($7.68B según la encuesta frente a estimaciones más amplias). Los datos de flujos de ETF son provisionales y están sujetos a revisión. La oferta on-chain de tenedores a largo plazo es aproximada y se basa en análisis de terceros. Todos los umbrales son hipótesis falsables, no predicciones.
Aviso legal: Solo con fines informativos. No constituye asesoramiento de inversión. Los derivados conllevan un riesgo sustancial de pérdida.


#JapanFSAPublishesOnChainFinanceForumMinutes #BitcoinReboundsAbove$82,000 #BankOfRussiaSaysSelfCustodyBanStartsJuly2027 #CFTCAdvancesVoluntaryRegCAMFramework