


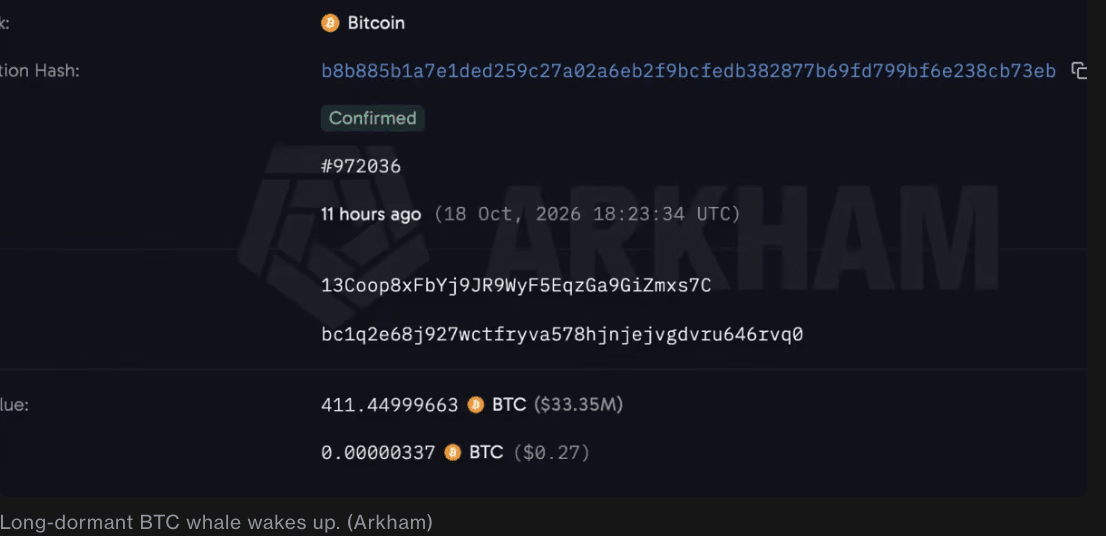
Una billetera de Bitcoin que no había realizado ninguna transacción desde septiembre de 2013 movió el domingo todo su saldo de 411,45 BTC, valorado en aproximadamente 34 millones de dólares al precio actual, cercano a los 82.600 dólares. Su propietario pagó unos 53.900 dólares por las monedas cuando Bitcoin cotizaba alrededor de 131 dólares: una revalorización de 630 veces. Los fondos se enviaron a una nueva dirección privada, no a un exchange.
Trece años sin una sola transacción
La billetera recibió la mayor parte de sus monedas el 11 de septiembre de 2013, y su propietario no compró, vendió ni movió nada durante los 13 años siguientes.
Ese periodo incluyó tres reducciones a la mitad —julio de 2016, mayo de 2020 y abril de 2024—, el auge minorista de 2017 y su colapso, la quiebra de FTX en 2022 y el lanzamiento de los ETF de Bitcoin al contado en EE. UU. en 2024.
A las 18:23 UTC del domingo, todo el saldo se transfirió en una sola transacción, con una comisión de 337 satoshis, es decir, unos 28 centavos.
El polvo fue un ataque, y fracasó
La cartera sí registró actividad a lo largo de los años, aunque no por parte de su propietario. Fueron llegando a cuentagotas decenas de depósitos de menos de un dólar cada uno; varios procedían de direcciones que Arkham Intelligence identifica como de phishing.
Eso es envenenamiento de direcciones. Los estafadores envían cantidades ínfimas de criptomonedas a carteras de gran valor para que su dirección aparezca en el historial de transacciones, con la esperanza de que el propietario la copie por error más adelante al hacer una transferencia.
Tras trece años de eso, las monedas se enviaron a una dirección correcta.
Por qué esta moneda no se movió durante 13 años
El coste de adquisición explica el comportamiento, y comparar grupos lo hace evidente.
Esta cartera pagó 131 dólares por moneda. Los titulares a largo plazo de toda la red tienen un promedio de 48.600 dólares y un margen no realizado del 72 %. Los titulares a corto plazo promedian 74.900 dólares y tienen cerca de un 10 %, lo que significa que una caída del 8,8 % dejaría a todo ese grupo en pérdidas.
Un titular cuyas monedas valen 630 veces lo que pagó no tiene ningún precio que lo obligue a actuar. En cambio, quien tiene un margen del 10 % está a un mal día de alcanzarlo. Esa asimetría explica por qué la oferta más antigua permanece inmóvil mientras que la reciente cambia de manos constantemente, y es la razón estructural por la que los despertares de carteras inactivas son lo bastante raros como para ser noticia.
La escala despeja la duda sobre una posible venta
Los movimientos de monedas inactivas durante mucho tiempo suelen desatar especulaciones sobre una venta inminente, pero aquí el destino apunta en sentido contrario: la dirección receptora solo ha recibido esta transferencia y no ha enviado nada, y tampoco ha habido ningún depósito en una plataforma de intercambio.
Las cifras dicen más. Con un valor de 34 millones de dólares, esta reserva equivale a cerca del 0,34 % del volumen al contado de un solo día en una de las principales plataformas de intercambio.
Incluso en conjunto, los recientes despertares son pequeños. Otras dos carteras inactivas durante más de una década movieron un total de 417 BTC el día anterior, y una ballena que no se había movido desde la caída de marzo de 2020 transfirió 378 millones de dólares la semana previa. Las tres suman aproximadamente 5.400 BTC, cerca del 0,027 % de la oferta en circulación.
Un mercado que absorbe 10.000 millones de dólares al día ni siquiera nota 34 millones, por llamativo que sea el valor del titular.
El patrón se repite; no es nuevo
En los últimos dos años, varias ballenas gigantes aisladas han despertado repetidamente tras largos periodos de inactividad, y el resultado ha sido constante: la mayoría de las monedas se transfieren a nuevas carteras privadas, no a plataformas de intercambio.
La explicación más prosaica, y por lo general la correcta, es una reorganización administrativa de la custodia. Se actualiza el software de las carteras, se consolidan las claves, se reorganizan los patrimonios y se reemplaza el hardware. Nada de eso requiere tener una opinión sobre el precio.
La señal que merece atención no es el movimiento en sí, sino el destino. Que una oferta inactiva llegue a una plataforma de intercambio es distinto de que llegue a una dirección nueva, y hasta ahora, este mes, todos los casos registrados han sido del segundo tipo.