


Según un documento de trabajo del Banco de Pagos Internacionales, un aumento de 1 punto básico en las tasas de los depósitos bancarios de EE. UU. reduce el crecimiento promedio de las stablecoins en 10 semanas de alrededor del 15 % al 12 %.
Un segundo método, diseñado para aislar la causa y el efecto, estima que el impacto es aproximadamente tres veces mayor, lo que deja el crecimiento en torno al 6 %.
La estimación de referencia implica una caída de unos 3 puntos porcentuales en el ritmo de crecimiento a 10 semanas por cada punto básico de reajuste de las tasas de los depósitos. El crecimiento se desaceleró, pero siguió siendo positivo.
USDC cae 4,8 puntos porcentuales, frente a los 1,9 de USDT
El documento de trabajo 1382 fue escrito por Iñaki Aldasoro, economista del BIS, y Rashad Ahmed, del Andersen Institute for Finance and Economics, y se publicó el 13 de octubre. El estudio utiliza datos semanales de Estados Unidos desde enero de 2019 hasta junio de 2025, periodo durante el cual el valor de mercado de las stablecoins pasó de menos de 5.000 millones de dólares a más de 220.000 millones.
En el caso de USDC, de Circle, la relación fue más fuerte que en el de USDT, de Tether. USDC perdió unos 4,8 puntos porcentuales de crecimiento en 10 semanas por cada punto básico, y USDT perdió 1,9 puntos porcentuales.
Los autores atribuyen esta diferencia a los vínculos más estrechos de USDC con los depositantes estadounidenses. El efecto se observó en las stablecoins suministradas a protocolos DeFi, pero no en los criptoactivos ajenos a la categoría de las stablecoins.
Los bancos trasladan muy poco a los ahorradores cualquier cambio de los tipos si el tipo de los fondos federales está por debajo de aproximadamente el 3 %. Pero, por encima de ese nivel, la competencia por remunerar los depósitos se intensifica, y los autores utilizaron ese punto de inflexión como instrumento para identificar la causalidad.
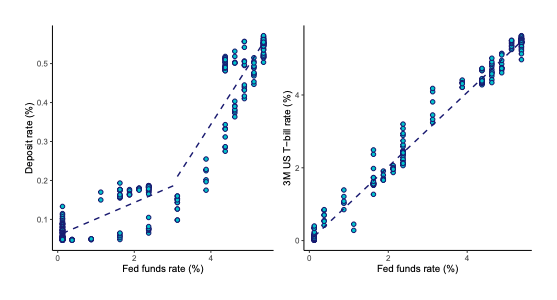 Tipo de los fondos federales comparado con los tipos de los depósitos estadounidenses, a la izquierda, y los tipos de las letras del Tesoro a 3 meses, a la derecha, de enero de 2019 a junio de 2025. Figura 2 del documento de trabajo del BIS.
Cuando los tipos de interés están cerca de cero, los ahorradores obtienen aproximadamente lo mismo de un depósito bancario que de un token que no paga nada. Cuando los tipos suben, el depósito empieza a ofrecer una mayor rentabilidad mientras que el token sigue sin pagar nada, por lo que la diferencia aumenta.
Las stablecoins respaldadas por reservas son sustitutos parciales de los depósitos, afirma el documento.
Los bancos «conservan cierta influencia sobre el ritmo de esa adopción mediante la remuneración de los depósitos», escribieron los autores.
Aldasoro y Ahmed instan a los reguladores a sopesar la rentabilidad para los emisores
El documento ofrece a los reguladores dos herramientas. Una es decidir si los emisores pueden pagar rendimientos a los titulares.
La otra es exigir a los emisores que mantengan parte de sus reservas como depósitos bancarios, una medida que, según los autores, tiene ventajas e inconvenientes.
La norma ya está siendo cuestionada en Europa. El BCE y los 27 bancos centrales nacionales de la UE han instado a Bruselas a eliminar el requisito de que los emisores mantengan al menos el 30 % de sus reservas en depósitos bancarios —o el 60 % en el caso de los tokens significativos— conforme a MiCA, informó Cryptopolitan el 22 de septiembre.
Los grupos de presión de los bancos estadounidenses quieren que las normas no contemplen el pago de rendimientos por las stablecoins, y la GENIUS Act entrará en vigor en enero. El documento identifica el punto de presión: las stablecoins estadounidenses no pagan intereses a sus titulares.
Circle, que tiene una oferta de USDC de unos 72.500 millones de dólares, defendió el reparto de sus ingresos el 16 de octubre, informó Cryptopolitan. Los socios de distribución y los costes de transacción representaron alrededor del 59 % de sus ingresos de aproximadamente 1.400 millones de dólares en el primer semestre de 2026, con un beneficio neto de 7 centavos por cada dólar de ingresos.
La rival Open USD también está cortejando a los mismos socios y promete devolverles los beneficios generados por las reservas. El documento señala que las opiniones de sus autores no representan necesariamente las del BIS.
El estudio abarca un solo periodo de tipos de interés altos, de 2022 a 2025, durante el cual las stablecoins no pagaron intereses a sus titulares. Tampoco demuestra que el crecimiento de las stablecoins haya retirado dinero de los bancos ni reducido el volumen de préstamos que conceden.
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Acompáñalas.