El dinero de la IA es prestado: CoreWeave ($CRWV ) cae un 25% en una semana y, según se informa, el rendimiento de sus bonos roza el 15%. ¿Por qué tiembla toda la cadena de la IA cuando ella se tambalea?
【Primero, quién es quién】
CoreWeave, cotizada en el Nasdaq con el símbolo CRWV, empezó como una empresa minera de Ethereum y en 2019 se pasó a la nube de GPU: compra tarjetas de NVIDIA, construye centros de datos y los alquila mediante contratos a clientes como OpenAI, Microsoft y Meta. No crea modelos ni vende chips; es el eslabón de la cadena de la IA que «pide dinero prestado para acumular tarjetas y luego alquilarlas». A este tipo de empresas se las llama neocloud. Salió a bolsa el 28 de marzo de 2025 a 40 dólares; alcanzó un máximo de cierre de 183,58 el 20 de junio y cerró a 61,39 el 16 de octubre.
【Las cuentas (formulario 10-Q de la SEC, al 30 de junio de 2026)】
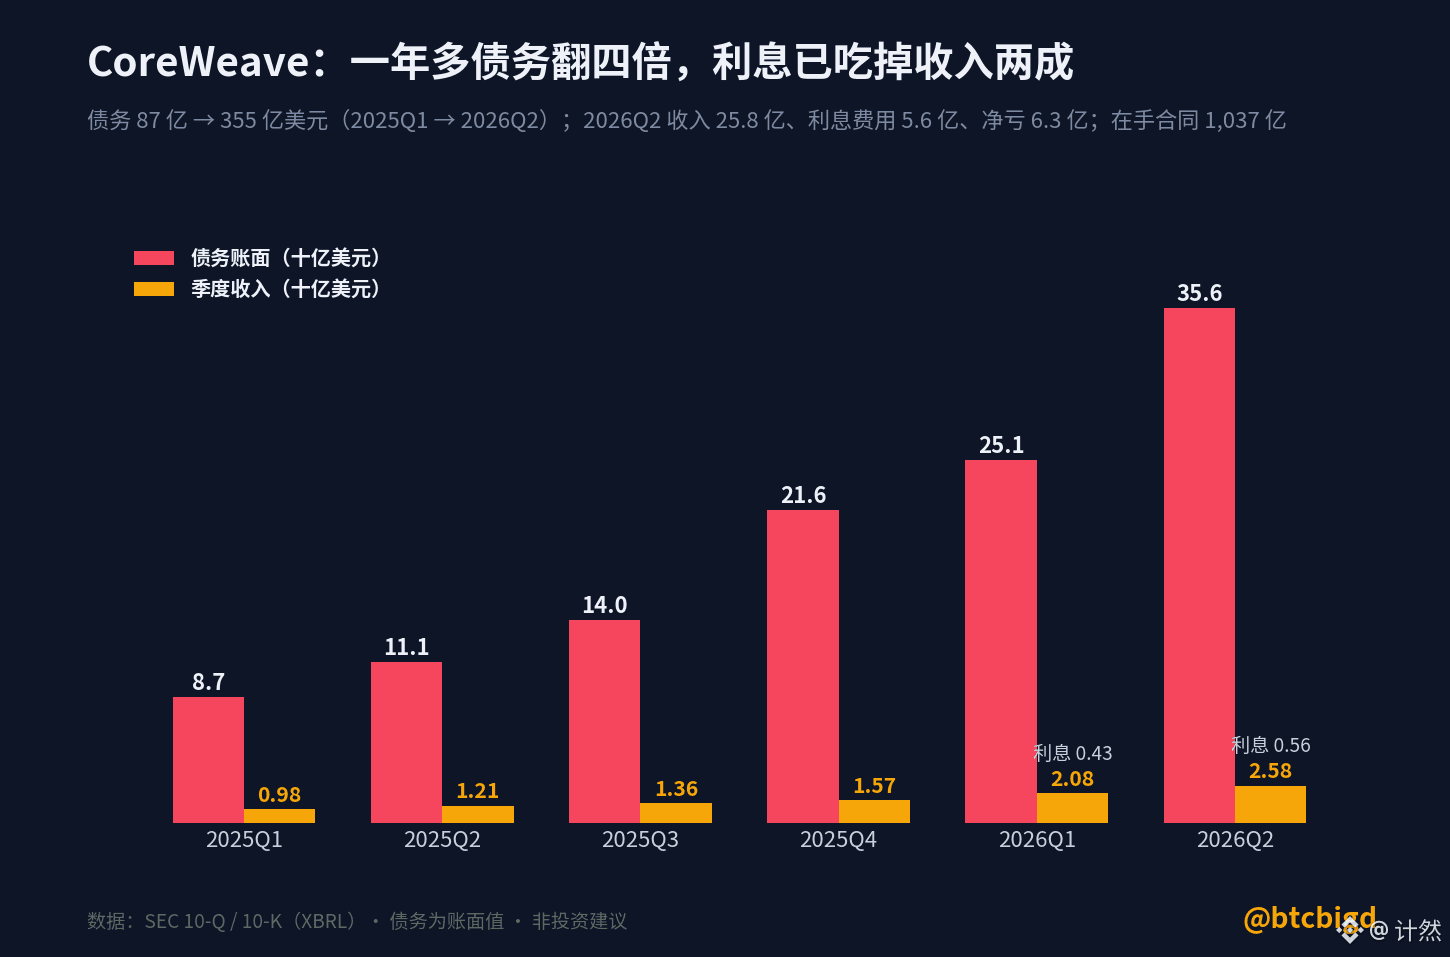
- Ingresos: 2.575 millones de dólares en el segundo trimestre, un 112% más interanual; contratos pendientes por valor de 103.700 millones; el 98% de los ingresos proviene de contratos firmados y sus tres principales clientes representan el 36%, el 26% y el 10%
- Pérdidas: pérdida neta de 626 millones en el segundo trimestre y de 1.370 millones en el primer semestre
- Deuda: 35.550 millones de dólares en libros; en marzo de 2025 eran 8.700 millones: se cuadruplicó en poco más de un año
- Intereses: 558 millones en el segundo trimestre, 2.200 millones anualizados; consumen más de una quinta parte de los ingresos
- Gastos de capital de 14.100 millones en el primer semestre y emisión de bonos por 16.700 millones en el mismo periodo: prácticamente todo el dinero que gastó era prestado
- Pasivos totales de 72.000 millones, patrimonio de los accionistas de 5.000 millones; 6.200 millones vencen en el plazo de un año
- El precio de la nueva deuda: préstamo de 2.600 millones de dólares el 26 de agosto, a un tipo de interés de SOFR más 5,5 puntos; en septiembre emitió otros 3.000 millones en bonos convertibles
【Qué pasó esta semana】
- El 14 de octubre cayó un 15,5% en una sola sesión. Según se informó, el rendimiento de los bonos con vencimiento en 2031 y 2032 se acercó al 15%; ese día, en una carta interna a los empleados (según Bloomberg), el CEO expresó confianza en la financiación, las ventas y los pedidos, y dijo que «las debilidades de la competencia se han colado en el relato»
- Cerró a 61,39 el 16 de octubre: −25% en una semana y −67% desde el máximo
- El diferencial de los bonos de alto rendimiento pasó de 311 pb el 9 de octubre a 325 pb el día 14 y 323 pb el día 15
【¿Por qué tiembla toda la cadena cuando ella se tambalea?】
En esta oleada de capacidad para la IA, los gigantes se apoyan en su propio flujo de caja, mientras que las neocloud y los fabricantes de memoria recurren al endeudamiento. Si suben los tipos de interés, con los bonos del Tesoro estadounidense a 10 años en el 5,1%, el eslabón que primero acusa el golpe es el que más deuda tiene y menos flujo de caja genera. El rendimiento de los bonos de CoreWeave es la cotización que el mercado asigna al «coste de financiación de la capacidad de IA»: basta con que esa cotización dé un salto para que, desde las posiciones largas apalancadas 3x en semiconductores hasta las de Hynix y las posiciones largas en $BTC , todo vuelva a valorarse en una sola noche.
【No exageremos en ninguno de los dos sentidos】
- No es una empresa vacía: tiene contratos por 103.700 millones, sus ingresos se duplican y sus clientes son OpenAI, Microsoft y Meta. El problema es que primero tiene que gastar para construir y poder cumplir esos contratos, y ese dinero lo consigue con préstamos a tipos de dos dígitos
- Tampoco es segura: la deuda se cuadruplicó, los intereses consumen una quinta parte de los ingresos y 6.200 millones vencen en el plazo de un año; la refinanciación depende por completo del ánimo del mercado de crédito
【Qué observar】
- El precio de sus bonos, que suele dar señales antes que la acción
- Si el diferencial de los bonos de alto rendimiento puede volver por debajo de 310
- El gasto de capital en los resultados de Meta del 21 de octubre: si el cliente aumenta la inversión, sus contratos valen más; si se retira, ella seguirá siendo la primera en caer de toda la cadena
¿Es ese rendimiento del 15% de los bonos una venta indiscriminada o una señal de alarma?