Qué mirar la próxima semana (19–25 de octubre): la Fed guarda silencio, vacío de datos macro y el mercado queda en manos de los resultados y las noticias inesperadas
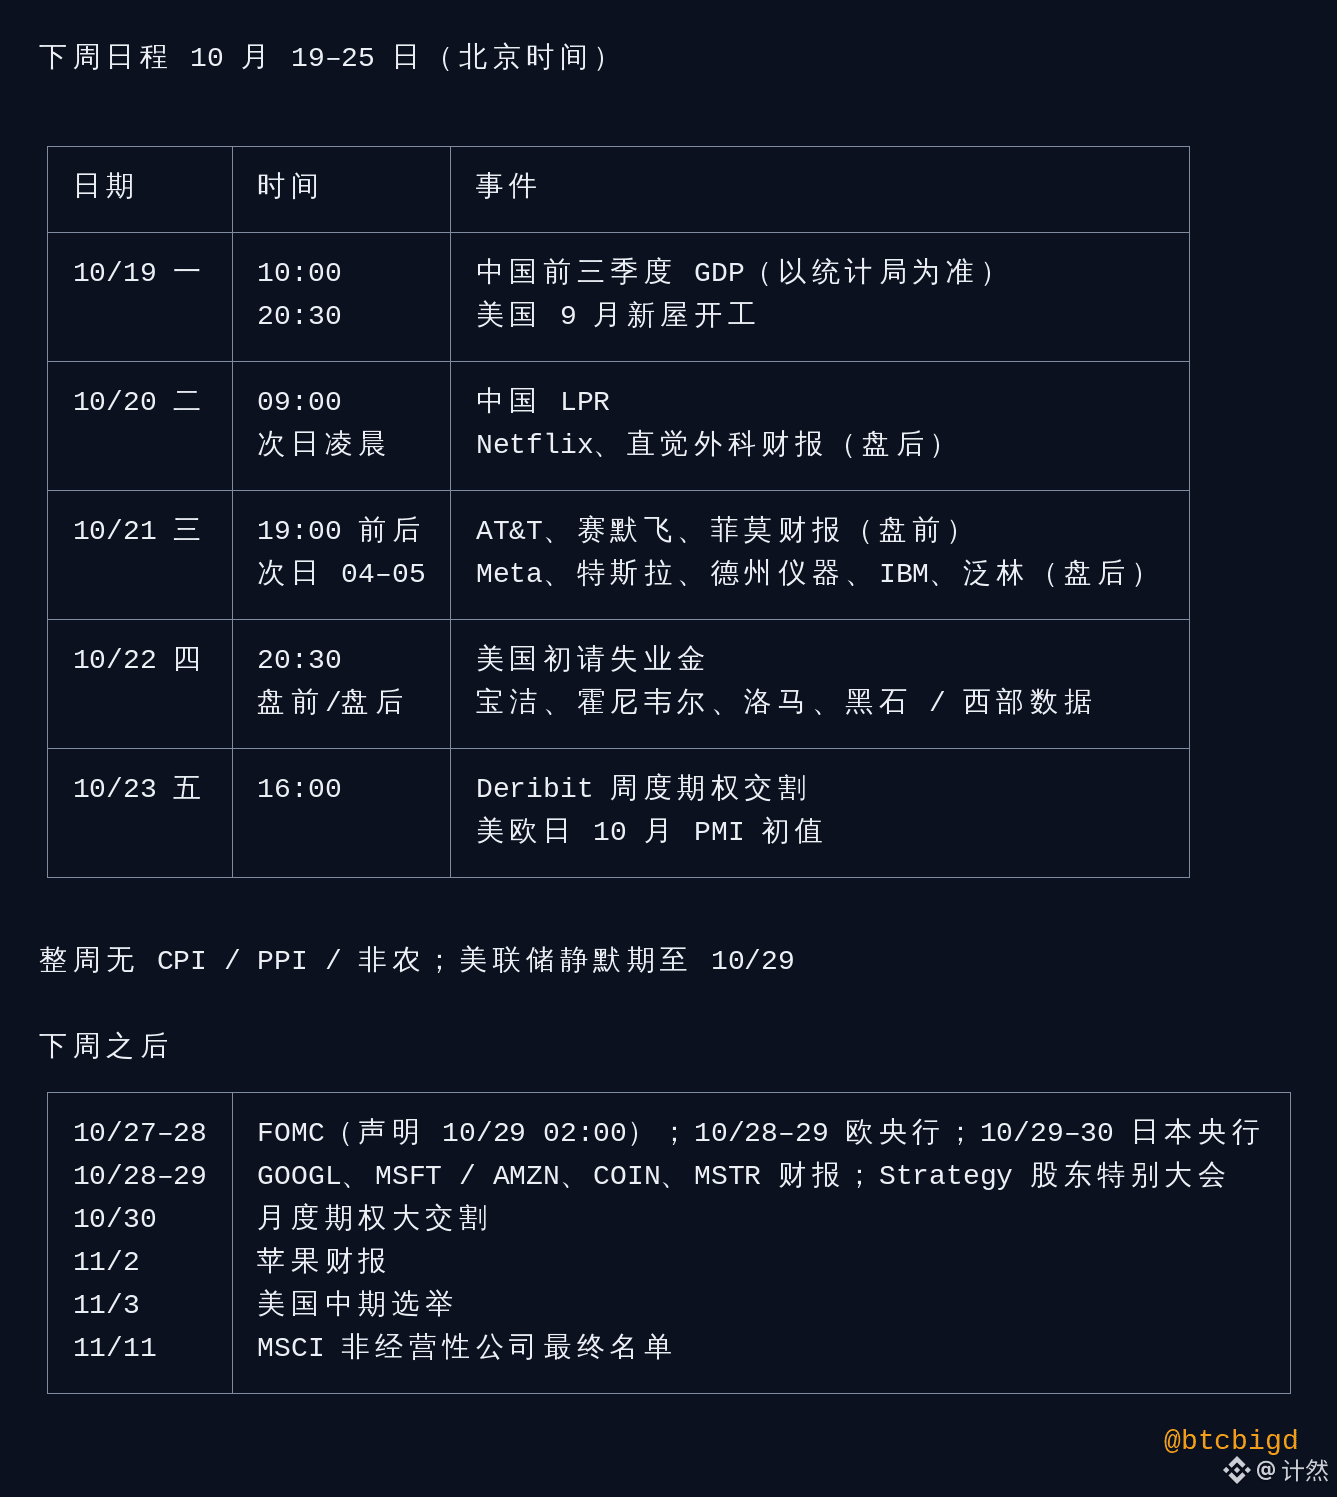
【Calendario fijo, hora de Pekín】
- Lunes 19/10, 10:00: PIB de China del tercer trimestre (en años anteriores se publicó el 19 o el 20; confirmar con la Oficina Nacional de Estadísticas); 20:30: inicio de construcción de viviendas nuevas en EE. UU. en septiembre
- Martes 20/10, 09:00: LPR de China; resultados de Netflix tras el cierre (madrugada del 21, hora de Pekín)
- Miércoles 21/10: AT&T antes de la apertura; Meta, Tesla, Texas Instruments, IBM y Lam Research (equipos para semiconductores) tras el cierre, todos entre las 04:00 y las 05:00 del 22, hora de Pekín. La noche más cargada
- Jueves 22/10, 20:30: solicitudes iniciales de subsidio por desempleo en EE. UU.; antes de la apertura, Procter & Gamble, Honeywell, Lockheed Martin y Blackstone; tras el cierre, Western Digital (almacenamiento)
- Viernes 23/10, 16:00: vencimiento semanal de opciones de Deribit; PMI preliminares de octubre de EE. UU., Europa y Japón
- Toda la semana, no habrá datos de la importancia del IPC, el IPP o el empleo no agrícola. La Fed entra en período de silencio previo a la reunión de política monetaria a partir del 17/10; hasta el 29/10 no hablará ningún funcionario
【Lo que viene después de la próxima semana】
- FOMC, 27–28/10; comunicado el 29/10 a las 02:00. BCE, 28–29/10; Banco de Japón, 29–30/10
- Resultados de GOOGL y MSFT el 28/10; AMZN, COIN y MSTR el 29/10; Apple, el 2/11
- Asamblea extraordinaria de accionistas de Strategy el 28/10; gran vencimiento mensual de opciones el 30/10; lista final de empresas no operativas de MSCI el 11/11
- Elecciones de mitad de mandato en EE. UU., 3/11
【Tres aspectos clave de los resultados】
- La previsión de gasto de capital de Meta: esta semana, la cadena de IA cayó por el temor a «endeudarse para acumular capacidad». La primera respuesta será si los gigantes se atreven a seguir invirtiendo a lo grande
- Lo que digan Lam Research y Western Digital sobre la demanda de almacenamiento: las acciones de almacenamiento fueron las que más cayeron esta semana. Los resultados pueden frenar la caída o hundirlas aún más
- Tesla dará que hablar, pero tendrá poco impacto en la valoración de la cadena de IA
【Polvorines sin fecha en el calendario】
- Apertura de las bolsas asiáticas el lunes: las acciones de IA de EE. UU. cayeron el viernes y, en la madrugada del sábado, los contratos de acciones de almacenamiento y de Corea del Sur en Binance se desplomaron un 7–9%. El KOSPI y Samsung y SK Hynix aún no lo han reflejado
- Estrecho de Ormuz: según informes, un petrolero chocó con una mina durante el fin de semana e Irán afirmó que el estrecho está cerrado. El Brent cotiza a 109,69; si supera los 110, volverá a imponerse el relato de la inflación
- Crédito de IA: CoreWeave está un 51% por debajo de su máximo y los diferenciales de los bonos de alto rendimiento se ampliaron 14 pb en tres días. Si otra empresa neocloud o de almacenamiento tiene problemas para financiarse, la caída de esta semana podría repetirse
- China–EE. UU.: puede haber noticias en cualquier momento sobre controles a la exportación o sobre la línea de DRAM de ChangXin
【La situación particular de las criptomonedas】
$BTC lleva cuatro días consecutivos cerrando por debajo del suelo del rango, en 82.563; todavía no ha perforado el mínimo del 15 de octubre, de 79.732. La tasa de financiación lleva siete períodos seguidos en positivo: los alcistas están pagando mientras esperan un rebote. En una semana sin datos macro, de día hay que vigilar las bolsas coreanas y de noche, la noche de Meta.
¿Cuál de estas cosas te preocupa más de cara a la próxima semana?