

Una predicción extrema, dos premisas frágiles
Mike McGlone, estratega jefe de macroeconomía de Bloomberg Intelligence, lanzó esta predicción: si el S&P 500 corrige un 20%, el bitcoin podría caer hasta cerca de los 10.000 dólares. Al precio actual de 80.000 dólares, eso supondría una caída del 87,5%.
Esta conclusión se basa en dos premisas, y ninguna de las dos se sostiene por ahora:
Primero, el S&P 500 tendría que desplomarse un 20%. El índice ha subido alrededor de un 12% este año, pero la mayor parte de esas ganancias proviene de las acciones tecnológicas de IA; la acción mediana del índice solo ha subido cerca de un 6%, y unas 185 de sus compañías han caído en 2026. Se trata de una divergencia estructural, no de un presagio de colapso sistémico.
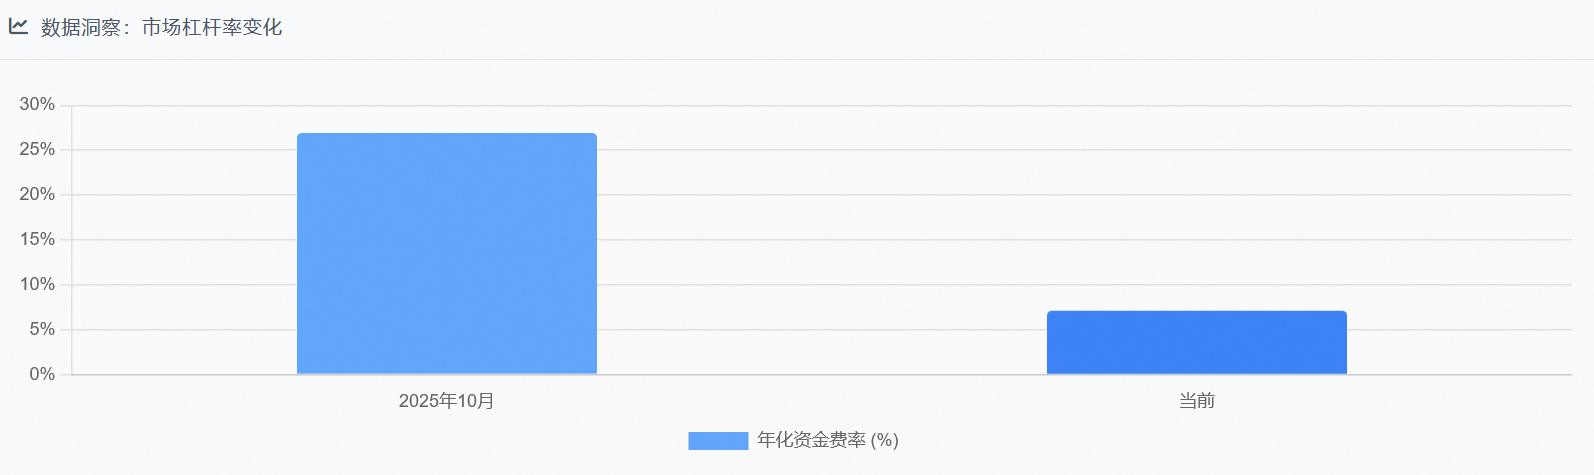
En segundo lugar, tendría que desencadenarse una reacción en cadena de liquidaciones de margen. Pero el apalancamiento ya ha disminuido: la tasa de financiación de los contratos perpetuos ha bajado de una tasa anualizada del 26,9 % en octubre de 2025 al 7,1 % actual, y el interés abierto ha retrocedido desde su máximo de 142.000 millones de dólares. Aunque el precio fluctúe, el nivel actual de apalancamiento no basta para provocar un desapalancamiento sistémico.
Más importante aún, los datos en cadena desmienten directamente este relato alarmista: las ballenas ya poseen 3,03 millones de BTC, la cifra más alta desde noviembre de 2025, y su ritmo de acumulación mensual es el más rápido desde febrero.
La señal verdadera
Está ocurriendo algo poco habitual en el mercado:
Por un lado, los ETF siguen perdiendo activos. El 14 de octubre registraron salidas netas de 261,4 millones de dólares en un solo día (109,9 millones de IBIT de BlackRock y 152,7 millones de FBTC de Fidelity). Desde principios de octubre, las salidas netas acumuladas rondan los 537,4 millones; las de los ETF de Ethereum han sido aún más graves.
Por otro lado, hay acumulación en cadena. Desde el 29 de julio, las carteras que poseen entre 10 y 10.000 BTC han acumulado más de 20.000 BTC (unos 1.200 millones de dólares); la proporción de la oferta en manos de carteras con entre 1.000 y 10.000 BTC pasó del 21,11 % al 21,25 %, con una acumulación de unos 40.100 BTC (casi 2.600 millones de dólares). Atención: esta acumulación se produjo dentro de un rango de precios, no persiguiendo las subidas.
La razón por la que ambas cosas pueden ocurrir a la vez es que representan dos tipos de activos completamente distintos:
Ballenas = activos a largo plazo que no pueden reembolsarse
ETF = exposición institucional a corto plazo que sí puede reembolsarse
Cuando aumentan los activos de largo plazo, disminuye la presión que las salidas de exposición a corto plazo ejercen sobre el precio.
Además, más del 75 % de las salidas de los ETF puede explicarse por operaciones de arbitraje de la base entre el mercado al contado y el de futuros, con una correlación de 0,70 con las posiciones cortas de los fondos apalancados en futuros de CME. Se trata de ajustes tácticos (reequilibrio de fin de mes, cierre de operaciones de arbitraje), no de una retirada estratégica.
Cuatro trampas de percepción
Los inversores minoristas creen que están absorbiendo las ventas. En realidad, las ballenas operan en el mercado extrabursátil (OTC), así que la presión vendedora que los minoristas ven en los exchanges y la acumulación en cadena no corresponden a los mismos activos.
Interpretar las salidas de los ETF como una señal bajista. Para determinar si se trata de una retirada real, hay que analizar conjuntamente el rendimiento anualizado de la base y las posiciones cortas netas de los fondos apalancados en CME.
Obsesionarse con la resistencia de los 87.000 dólares. La media móvil de 20 meses es, efectivamente, una resistencia fuerte, pero para superarla hace falta volumen. Ahora el índice de miedo está en 55 y la proporción entre posiciones largas y cortas está cerca del equilibrio: esto indica que conviene esperar, no que haya una tendencia.
Interpretar la acumulación de las ballenas como compras para aprovechar una caída. Su coste medio ronda los 27.000 dólares, muy por debajo del precio actual. No están aprovechando una caída, sino posicionándose estratégicamente con una perspectiva de largo plazo. Además, incluso si hay una corrección, seguirían en ganancias, por lo que su disposición a mantener las posiciones es naturalmente mayor.
Un marco de seguimiento práctico
Umbrales:
Salidas netas de las ballenas durante 3 días consecutivos >1.000 BTC + salidas simultáneas de los ETF → riesgo; entradas netas de las ballenas + salidas de los ETF → señal de suelo.
Hay que estar alerta si los ETF registran salidas semanales superiores a 500 millones de dólares; pero si las compras mensuales de las ballenas superan las salidas (actualmente, unos 2.750 millones frente a 400 millones), la presión será limitada.
Índice de miedo: comprar en las caídas cuando esté en 30; reducir posiciones por encima de 70; y mantenerse al margen si ronda los 50 y la proporción entre posiciones largas y cortas es de 1:1.
Ventanas temporales:
Reunión de la Reserva Federal del 28 de octubre: las expectativas de una subida de tipos en octubre han caído del 27 % a menos del 15 %, pero la probabilidad de al menos una subida antes de fin de año sigue siendo del 91 %.
Decisión definitiva de MSCI del 11 de noviembre: si Strategy queda excluida, podría desencadenar ventas de sus acciones por parte de fondos pasivos por unos 2.800 millones de dólares, pero no provocaría directamente ventas de bitcoin.
Escenario: el ritmo actual de acumulación de las ballenas > el ritmo de salidas de los ETF, e índice de miedo neutral → «fase de tanteo del suelo», en la que se puede probar con una posición pequeña. La señal de riesgo sería una subida de tipos de la Reserva Federal + ventas de las ballenas + índice de miedo >70; en ese caso, cerrar todas las posiciones.
Tres posibles escenarios
Corto plazo (antes del 28 de octubre): movimiento lateral entre 80.000 y 87.000 dólares. Los 80.000 dólares son el coste medio de los tenedores de ETF y también un soporte clave a corto plazo.
Medio plazo (después de la decisión de MSCI): la presión vendedora sobre las acciones de Strategy podría debilitar la narrativa del efecto multiplicador de bitcoin, pero la acumulación directa de las ballenas en la cadena indica que el mercado ya se ha desvinculado parcialmente de la lógica de las tesorerías corporativas. El margen de caída es limitado, aunque también podría debilitarse el impulso del rebote.
Largo plazo (después de diciembre): si las posiciones de las ballenas siguen creciendo y los ETF vuelven a registrar entradas, tras superar los 87.000 dólares, el objetivo podría ser 100.000; si en diciembre se suma una subida de tipos a una inflación persistentemente alta, podría volver a probar los 77.000 dólares.#比特币突破8.2万美元 $BTC
