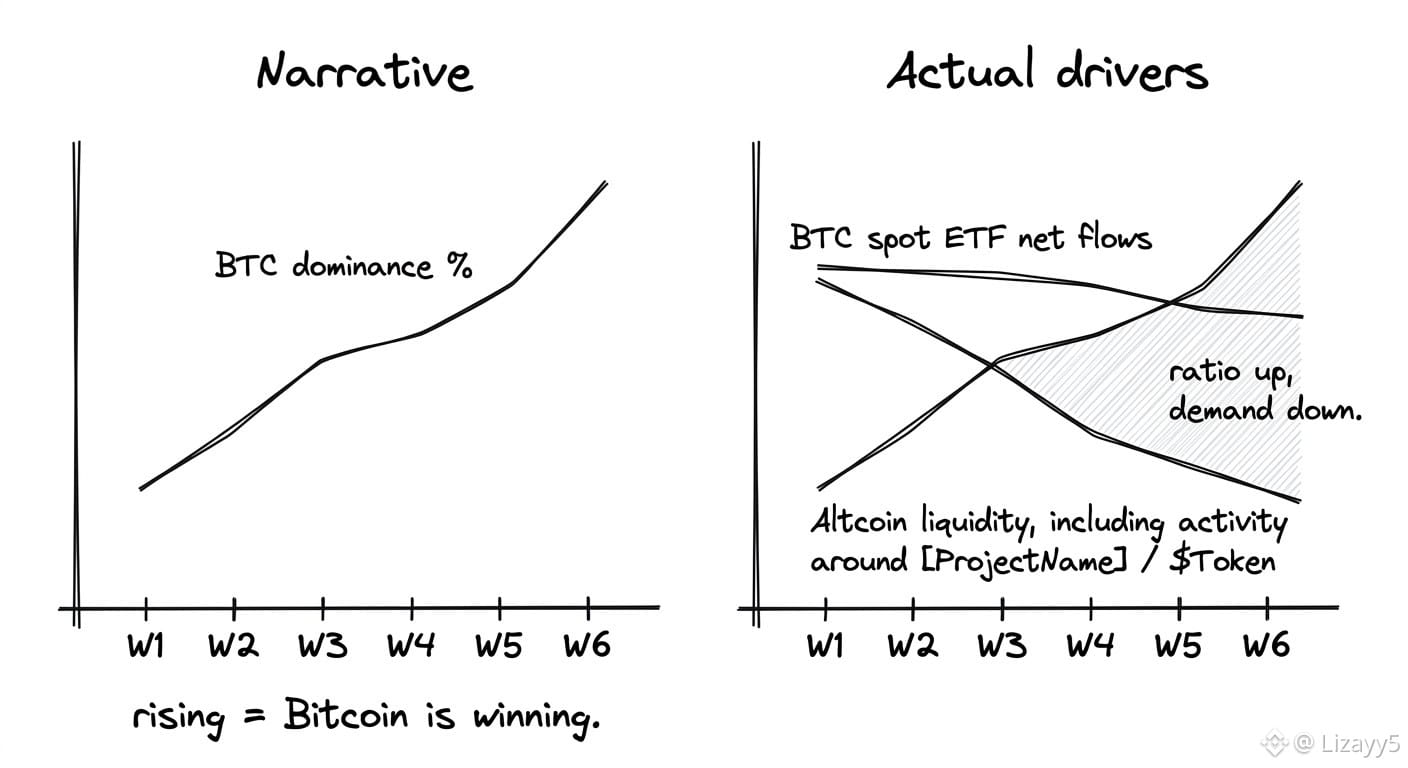
Mientras revisaba los datos de actividad de $BTC y #BTC , volvía una y otra vez a una pequeña contradicción: en las semanas en que la demanda de Bitcoin parecía más débil, su dominancia solía parecer más fuerte. Al principio interpreté eso como una señal de fortaleza. Luego me di cuenta de que la dominancia es una proporción, no una métrica de demanda. Si disminuyen las entradas en los ETF y la liquidez de las altcoins se agota más rápido, la cuota de Bitcoin aumenta mientras la demanda por Bitcoin se debilita silenciosamente. La cifra sube por el motivo equivocado. Lo que me llamó la atención en torno a @Bitcoin fue lo poco que pude encontrar de uso orgánico y no especulativo que compensara esa situación en el lado de las altcoins. Cuando la atención se va, se va de todas partes, y Bitcoin simplemente se convierte en la habitación menos vacía. Eso no es lo mismo que mantener la dominancia gracias a sus propios compradores. Todavía no tengo claro qué parte de la cuota actual de Bitcoin se debe a los flujos de custodia de los ETF y qué parte a los tenedores a largo plazo que simplemente no venden. Se comportan de forma muy distinta cuando las instituciones hacen una pausa: unos siguen acumulando; los otros nunca fueron realmente tenedores. No puedo distinguirlos con claridad a partir de los datos públicos, y no estoy seguro de que el gráfico de dominancia se haya diseñado para hacerlo. Si la demanda se desacelera y la proporción sigue manteniéndose, ¿qué estamos midiendo exactamente?


Publicación
--
Aviso legal: Incluye opiniones de terceros. No es asesoramiento. Binance Ai puede utilizarse sin garantía. Consultar Términos y condiciones.