


Hace unos años, para un inversor particular, obtener exposición a los bonos del Tesoro de EE. UU. podía parecer innecesariamente complicado.
Papeleo, corredores, demoras en la liquidación, comisiones.
Ahora imagina hacer casi lo mismo desde una billetera de criptomonedas.
Compras un producto tokenizado de bonos del Tesoro, lo mantienes en la cadena, obtienes el rendimiento subyacente y trasladas esa posición entre distintas infraestructuras de cadena de bloques.
Es fácil subestimar ese cambio.
Porque, en realidad, esto no se trata de poner otro activo en una cadena de bloques.
Se trata de cambiar la forma en que se pueden poseer, transferir y utilizar los activos financieros.
Y ahí es donde los RWA se ponen interesantes.
Entonces, ¿qué son exactamente los RWA?
Los activos del mundo real son, sencillamente, activos que ya existen en la economía tradicional, pero que se representan, emiten o distribuyen mediante infraestructura blockchain.
Piensa en:
Bonos del Tesoro de EE. UU.
Crédito privado
Materias primas
Bienes raíces
Acciones
Fondos
Otros instrumentos financieros.
Lo interesante no es solo el token.
Es lo que ocurre cuando el activo se vuelve programable.
Una vez que un activo existe en la cadena, puede transferirse potencialmente las 24 horas del día, los 7 días de la semana; dividirse en unidades más pequeñas, integrarse en aplicaciones DeFi y utilizarse como garantía o liquidez sin depender por completo de la infraestructura financiera tradicional.
Esa es la parte de los RWA que más me interesa.
Las criptomonedas pasaron años construyendo infraestructura para el dinero digital.
Los RWA están empezando a incorporar activos económicos reales y sus flujos de efectivo a esa infraestructura.
Y cada vez es más difícil ignorar las cifras.
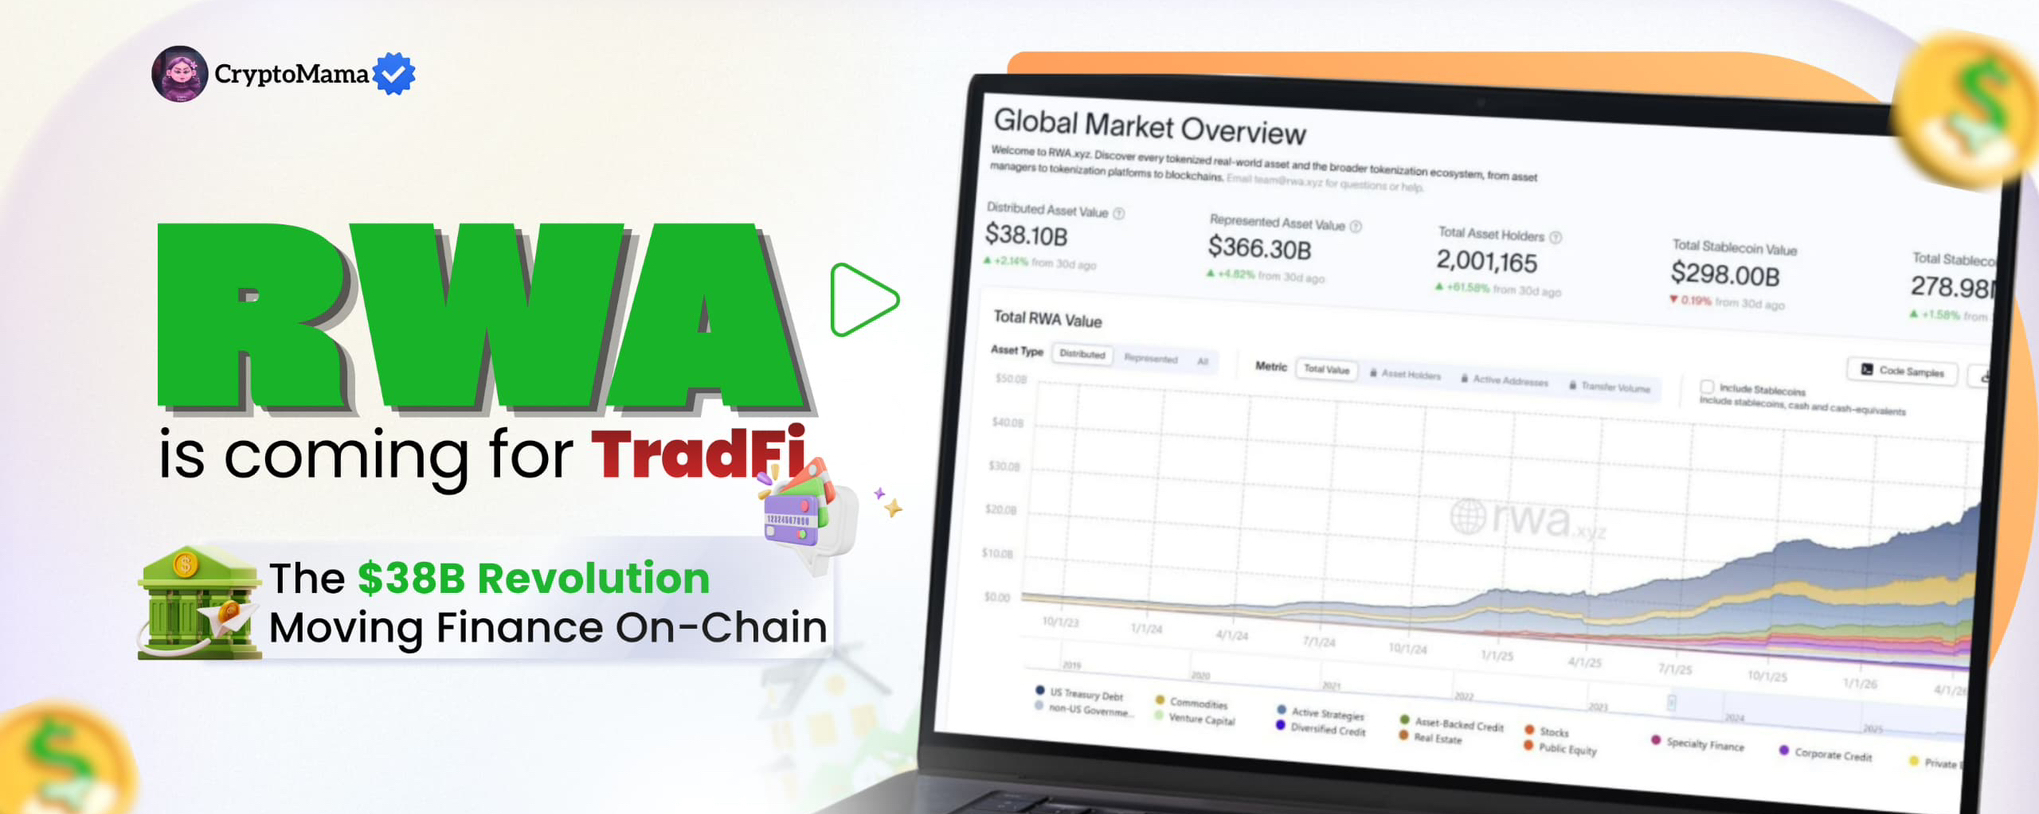
Según RWA xyz, actualmente se monitorean unos 39,24 mil M$ en valor de activos tokenizados distribuidos, sin contar el universo mucho mayor de activos representados.
Es un gran salto con respecto a la situación del sector hace no tanto tiempo.
Y, más importante aún, el crecimiento no se está produciendo en una sola cadena.
Por qué creo que los RWA podrían convertirse en el puente entre las finanzas tradicionales y las criptomonedas
Las finanzas tradicionales tienen algo que el mundo cripto desea con urgencia:
capital y activos económicos reales.
Las criptomonedas tienen algo que tradicionalmente a las finanzas les ha costado ofrecer a gran escala:
infraestructura financiera programable, global y componible.
Los RWA se sitúan en algún punto intermedio.
Imagina un bono del Tesoro tokenizado que se usa como garantía.
O una posición de crédito privado tokenizada que se convierte en un activo que genera rendimiento dentro de DeFi.
O acciones tokenizadas que se transfieren entre monederos, en lugar de permanecer por completo dentro de la infraestructura tradicional de corretaje.
Es entonces cuando la tokenización se convierte en algo más que simplemente poner un certificado en la cadena.
La verdadera oportunidad está en la componibilidad.
Y está claro que las instituciones están prestando atención.
BlackRock, Franklin Templeton, bancos, empresas fintech y plataformas especializadas en tokenización participan en distintas áreas del mercado.
La infraestructura también es cada vez más multicadena.
RWA_xyz sigue actualmente 38 redes en su ecosistema de RWA, con más de 1,36 M de titulares de RWA en las redes que monitorea.
Eso es importante.
Porque sugiere que los RWA no se están desarrollando como un experimento de una sola cadena.
Se están convirtiendo en un ecosistema.
Incluso BNB Chain informó recientemente que su base de titulares de RWA superó los 400.000, mientras que Avalanche registró un aumento del 360,15 % en el volumen de transferencias de RWA en 30 días, hasta alcanzar unos 365,29 M$.
Eso no es solo un cambio de narrativa. Es una prueba de que se está usando la infraestructura.
Pero esta es la métrica que más estoy siguiendo
Todo el mundo habla del TVL.
Y sí, el TVL importa.
Pero no creo que el TVL cuente toda la historia.
El valor te dice qué hay ahí.
El volumen de transferencias te dice qué se está moviendo.
Y el movimiento importa.
Si los activos tokenizados se transfieren constantemente entre monederos, plataformas y aplicaciones, eso es una señal muy distinta a la de miles de millones de dólares que simplemente permanecen en contratos.
Por eso presto atención al volumen de transferencias junto con el valor de los activos.
Eso sugiere que el mercado no se limita a crear activos tokenizados.
Está surgiendo un mercado en torno a su uso real.
Y creo que ahí es donde las cosas se ponen mucho más interesantes.
Cinco proyectos de RWA que mantendría en mi radar de CT
1. Ondo
Ondo es uno de los nombres más destacados en la conversación sobre activos tokenizados.
Actualmente, RWA_xyz sitúa el valor de sus activos distribuidos en torno a los 3,61 mil M$, con un volumen de transferencias mensual de aproximadamente 2,65 mil M$.
Lo que me parece interesante de Ondo no es simplemente su tamaño.
Es su rumbo.
La plataforma ha ido más allá de los productos tokenizados del Tesoro y se ha expandido a acciones tokenizadas y otros productos financieros.
Eso hace que valga la pena seguir de cerca a Ondo mientras la tokenización pasa de la deuda pública a una gama más amplia de activos financieros.
2. Securitize
Securitize es otra pieza clave de la infraestructura institucional de tokenización.
Actualmente, RWA_xyz muestra alrededor de 5,00 mil M$ en valor de activos distribuidos y unos 348 M$ en volumen de transferencias mensual.
Su importancia tiene menos que ver con ser una llamativa narrativa cripto y más con la infraestructura.
Si las grandes instituciones financieras quieren llevar fondos y otros valores a la cadena, alguien tiene que encargarse de la capa de tokenización y distribución.
Securitize ya opera en esa parte del mercado.
3. Maple
Maple es especialmente interesante por su enfoque en el crédito.
Los datos indexados de RWA_xyz muestran aproximadamente 2,40 mil M$ en valor de activos distribuidos y 4,12 mil M$ en volumen de transferencias mensual.
Y eso me dice algo importante.
Los RWA no se limitan a los bonos del Tesoro tokenizados.
El crédito podría convertirse en una de las partes más importantes de toda esta historia.
Si más actividad de préstamos institucionales pasa a la cadena, las plataformas que desarrollan la infraestructura para el crédito podrían cobrar muchísima importancia.
4. Centrifuge
Centrifuge es otro nombre que tendría en cuenta.
Su página actual en RWA_xyz muestra alrededor de 1,65 mil M$ en valor de activos distribuidos, con un volumen de transferencias mensual de aproximadamente 189 M$.
Centrifuge se centra en gran medida en llevar productos financieros y activos del mundo real a los mercados en la cadena.
Lo que me interesa aquí es el aspecto de la infraestructura.
Puede que los ganadores en el sector de los RWA no sean necesariamente los protocolos con los tokens más ruidosos.
Podrían ser las empresas y los protocolos que construyen discretamente los sistemas que permiten a las instituciones emitir, gestionar y distribuir activos tokenizados.
5. reserveprotocol
Reserve es algo distinto de los otros nombres de esta lista, y precisamente por eso creo que vale la pena seguirlo de cerca.
Reserve permite a los usuarios crear y gestionar RTokens, y su arquitectura DTF (fondos de tokens descentralizados) ofrece una forma de crear cestas tokenizadas en la cadena.
Así que no pondría a Reserve exactamente en la misma categoría que Ondo o Securitize.
Es más nativo del mundo cripto.
Y eso es lo que lo hace interesante.
Según CoinGecko, el volumen de negociación de RSR en 24 horas ronda actualmente los 6 M$, aunque se trata del volumen de negociación del token y no debería compararse directamente con el volumen de transferencias de las plataformas de RWA.
Lo principal que sigo de Reserve es el modelo DTF y cómo la construcción de carteras podría realizarse cada vez más en la cadena.
Si los RWA llegan a ser más componibles, los protocolos que permitan a los usuarios crear y gestionar cestas de activos podrían cobrar cada vez más relevancia.
La inversión en RWA va más allá de comprar un «token RWA»
Probablemente, esta sea la idea más importante que me llevé al investigar el sector.
La oportunidad no está necesariamente en encontrar el próximo token que lleve «RWA» en el nombre.
Está en comprender la infraestructura que sustenta la narrativa.
¿Quién emite los activos?
¿Quién ofrece la custodia?
¿Quién crea liquidez?
¿Quién se encarga del cumplimiento normativo?
¿Quién distribuye los productos?
¿Quién liquida las transacciones?
Y quizá lo más importante:
¿Quién hace que esos activos sean útiles una vez que están en la cadena?
Esas son las empresas y los protocolos que creo que vale la pena seguir de cerca.
Porque si la tokenización realmente se convierte en una parte importante de las finanzas globales, los mayores ganadores podrían ser los proveedores de infraestructura, más que los propios activos.
Y por eso estoy prestando atención ahora a los activos del mundo real
Actualmente, RWA_xyz sitúa el valor de los activos tokenizados distribuidos en unos 38,16 mil M$, mientras que los activos representados elevan mucho más la cifra general.
Eso sigue siendo ínfimo en comparación con los mercados financieros tradicionales.
Pero esa es también la oportunidad.
No estamos ante un mercado que ya haya captado los activos financieros del mundo.
Estamos viendo cómo se construye la infraestructura antes de que eso ocurra.
En el último ciclo, las criptomonedas demostraron que el dinero podía moverse globalmente en la cadena.
La siguiente etapa podría tratarse de algo mucho más grande:
llevar también a la cadena los activos que generan ese dinero.
Y si eso ocurre a gran escala, los RWA no serán simplemente otra narrativa cripto.
Podrían convertirse en uno de los principales puentes entre las finanzas tradicionales y DeFi.
