
🇺🇸El IPP de EE. UU. se dispara en septiembre: las presiones inflacionarias vuelven al primer plano
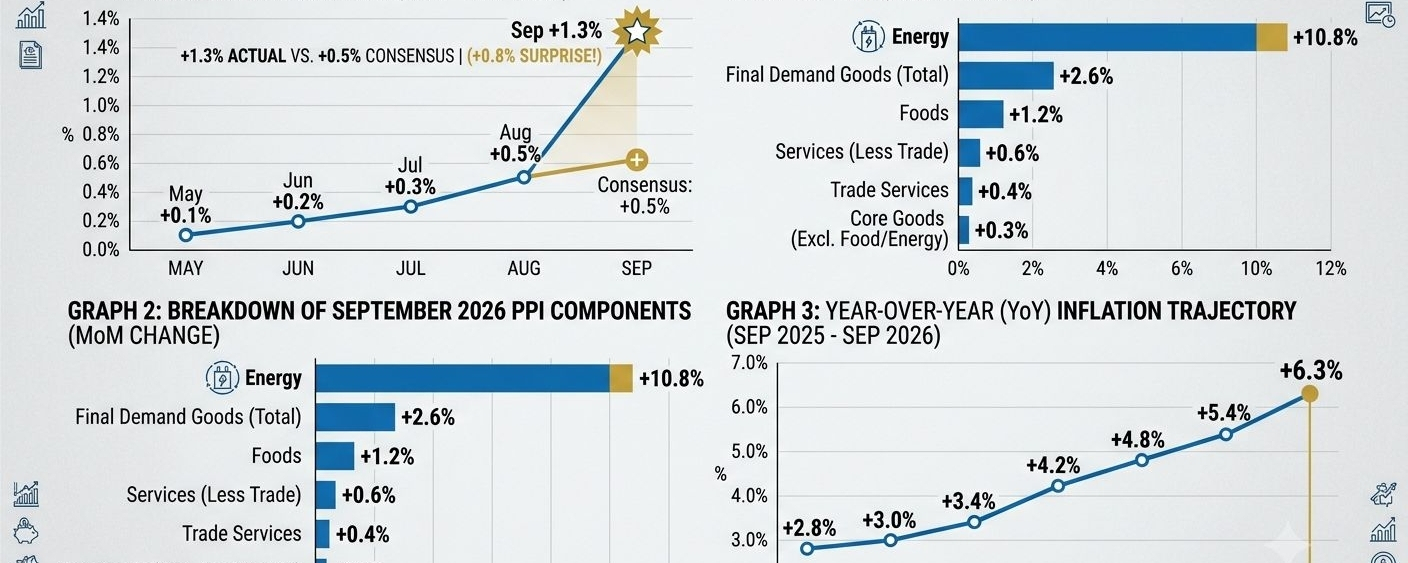
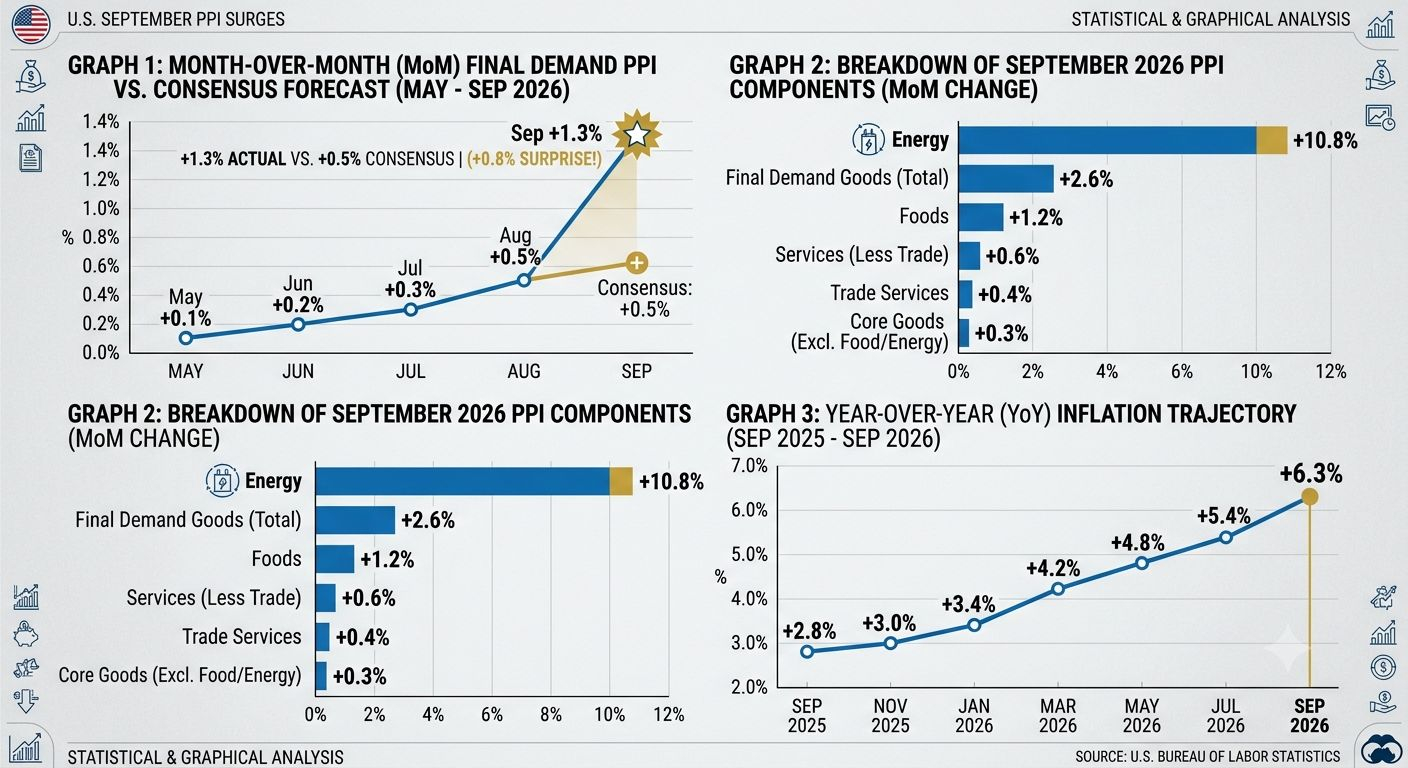
Los precios al productor de EE. UU. se aceleraron bruscamente en septiembre. El Índice de Precios al Productor de la demanda final subió +1.3% mes a mes y +6.3% interanual, según los datos publicados el 2026-10-15. Ambas cifras superaron las expectativas de los economistas, que rondaban +0.6% mes a mes y +5.5% interanual, lo que supone el mayor aumento mensual desde marzo de 2022 y el ritmo anual más rápido desde diciembre de 2022. El mensaje inmediato: las presiones inflacionarias en las etapas iniciales de producción se han intensificado y el camino hacia unas condiciones monetarias más flexibles se ha vuelto menos claro. Según los datos de la Oficina de Estadísticas Laborales de EE. UU. citados por CNBC, el IPP subyacente subió +0.7% mes a mes y +5.0% interanual.
📊Desglose estadístico
| Indicador | Septiembre de 2026 | Consenso | Sorpresa |
| IPP general, m/m | +1.3% | +0.6% | +0.7 p.p. |
| IPP general, interanual | +6.3% | +5.5% | +0.8 p.p. |
| IPP subyacente, m/m | +0.7% | +0.3% | +0.4 p.p. |
| IPP subyacente, interanual | +5.0% | +4.4%–4.5% | ~+0.5 p.p. |
| Precios de la energía para productores, m/m | +10.8% | — | Contribución importante |
☢️La energía fue el principal factor a corto plazo: según se informa, los precios de la energía para productores aumentaron un +10.8% en septiembre, mientras que los costos relacionados con el diésel representaron casi la mitad del aumento de los bienes procesados para demanda inmediata. Sin embargo, la cifra subyacente es igual de importante. Una tasa interanual del IPP subyacente del +5.0% sugiere que la presión sobre los precios no se limitó únicamente a la energía. (cnbc.com)
Por qué le importa al mercado
El IPP mide los precios que reciben los productores nacionales por su producción. No es lo mismo que la inflación al consumidor, pero puede señalar presiones que las empresas podrían absorber mediante menores márgenes o trasladar a los clientes con el tiempo.
La cadena de transmisión al mercado es la siguiente:
Mayores costos para los productores → presión sobre los márgenes y los precios al consumidor → preocupación por la persistencia de la inflación → expectativas de tasas más restrictivas → condiciones financieras más estrictas.
Esta cadena es especialmente relevante después de que el IPC de septiembre también registrara un +0.6% m/m y un +3.7% interanual. En conjunto, las publicaciones del IPC y del IPP crean un contexto más complicado para una narrativa de rápida flexibilización.
Efectos en el mercado y reflejo en el sentimiento
Tasas y dólar estadounidense:
Una lectura del IPP más alta de lo esperado puede llevar a los mercados a descontar menos recortes de tasas, recortes más tardíos o un período más prolongado de política restrictiva. Los rendimientos de los bonos del Tesoro y el dólar podrían volverse más sensibles a los próximos datos de inflación y a las comunicaciones de la Reserva Federal.
Acciones:
El aumento de los costos de los insumos puede afectar a los sectores con márgenes reducidos, un alto consumo de energía o poca capacidad para fijar precios. Las empresas capaces de trasladar los costos podrían mostrarse relativamente más resilientes, mientras que los activos de crecimiento de larga duración pueden reaccionar más si suben los rendimientos.
Criptomonedas y activos de riesgo en general:
El efecto de primer orden suele ser la sensibilidad a la liquidez, más que un impacto directo en los fundamentos de la cadena de bloques. Si se fortalecen los rendimientos y el dólar, los activos más volátiles pueden verse presionados a corto plazo, a medida que se reducen las posiciones apalancadas. Sin embargo, la magnitud de la reacción depende de si los inversores consideran que el impacto es una inflación temporal impulsada por la energía o parte de un ciclo de costos más amplio y persistente.
Sentimiento:
El informe desplaza el sentimiento de «la desinflación avanza» a «la inflación podría ser más persistente de lo esperado». Esto no determina una dirección fija para BTC, ETH o las acciones, pero aumenta la importancia de los datos macroeconómicos, las expectativas de política monetaria, el posicionamiento en derivados y las condiciones de liquidez.
Escenarios favorables y de riesgo
Interpretación más favorable:
Si los precios de la energía se estabilizan y los datos posteriores muestran un traslado limitado a los servicios y a la inflación al consumidor, los mercados podrían considerar septiembre como un shock de oferta concentrado. En ese caso, el impacto en el apetito por el riesgo podría disiparse.
Interpretación más cautelosa:
Si los próximos datos de inflación subyacente, salarios y precios al consumidor siguen siendo sólidos, los mercados podrían volver a ajustar sus expectativas sobre la trayectoria de las tasas de interés. Esto podría mantener más restrictivas las condiciones financieras y hacer que los repuntes dependan más de sólidos resultados empresariales, entradas de capital o catalizadores específicos de cada activo.
Próximos datos clave a seguir
Inflación PCE de EE. UU. y próxima publicación del IPC
Indicaciones de la Reserva Federal y cambios en las expectativas sobre las tasas
Rendimientos de los bonos del Tesoro e índice del dólar estadounidense
Tendencias de los precios del petróleo crudo, la gasolina y el diésel
Comentarios de las empresas sobre su capacidad para fijar precios y sus márgenes
Tasas de financiación de criptomonedas, interés abierto, flujos de ETF y liquidez del mercado al contado
Perspectiva intuitiva del mercado
La cifra general fue claramente inflacionaria, pero el detalle más importante es la aceleración del IPP subyacente. La energía explica gran parte del shock; la inflación subyacente significa que el mercado no puede descartar el informe como mero ruido energético. A corto plazo, este entorno aconseja cautela frente al apalancamiento excesivo y la volatilidad impulsada por los titulares. La señal más duradera dependerá de si los próximos datos de inflación confirman una presión sobre los precios más generalizada o muestran que septiembre fue un repunte impulsado por la energía que no persistirá.
Lo anterior es un análisis de mercado y no constituye asesoramiento de inversión. DYOR
#CelestiaRises16%To2026High #StrategySharesFall9%OnFriday #NasdaqDowWeeklyGapWidestSinceJuly2002 #Nasdaq100Falls5.5%InWorstWeekIn18Months