

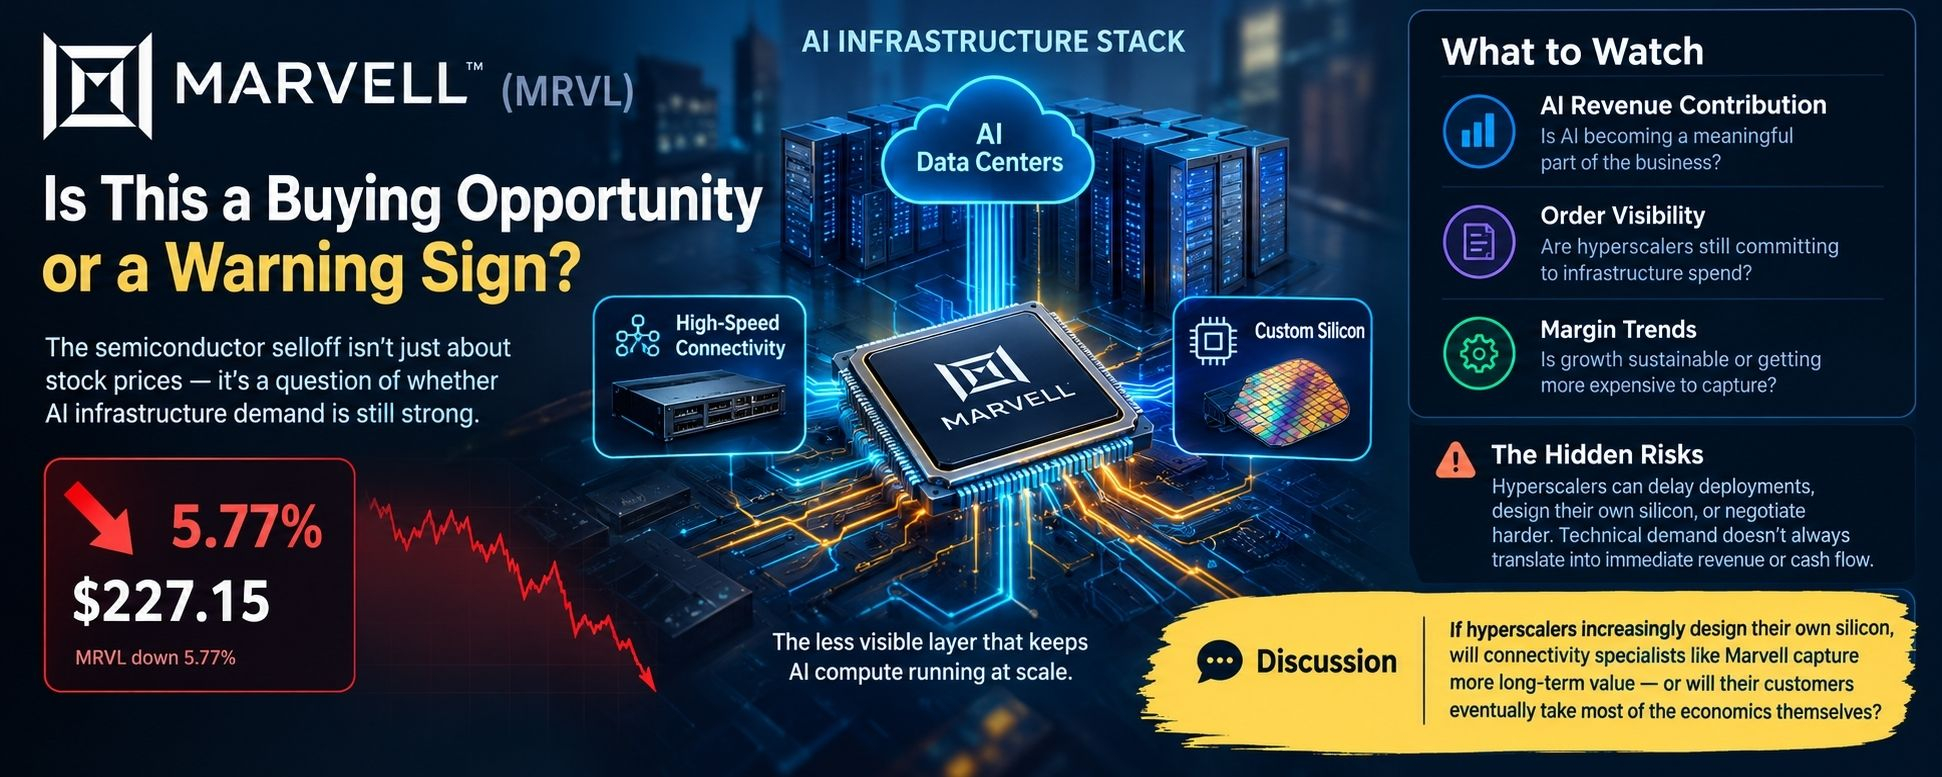


$MRVL.US La caída de Marvell plantea una pregunta más amplia: ¿Está realmente debilitándose la demanda de infraestructura de IA?
El mercado de semiconductores está descontando riesgos en toda la cadena de suministro de IA. Creo que los inversores deben ser más precisos sobre qué están vendiendo.
Marvell Technology ($MRVL) ocupa una parte importante de la infraestructura de IA: conectividad de alta velocidad, redes de centros de datos y silicio personalizado. Estos componentes son menos visibles que las GPU, pero ayudan a determinar si los costosos recursos informáticos pueden funcionar eficientemente a escala.
Mi argumento central: una caída de las acciones de semiconductores no es automáticamente una oportunidad de compra, aunque la tecnología subyacente siga siendo estratégicamente importante.
¿Por qué merece Marvell un análisis más detenido?
La infraestructura de IA es una inversión a nivel de sistema. Los aceleradores deben intercambiar datos, los servidores necesitan conexiones de gran ancho de banda y los proveedores de servicios en la nube a hiperescala necesitan arquitecturas que equilibren el rendimiento, el consumo de energía y el costo de implementación. Los cuellos de botella en las redes pueden socavar el valor de una capacidad de cómputo adicional. Esto crea una oportunidad significativa para las empresas que suministran la capa de conectividad.
Pero esta tesis tiene un lado menos alentador.
La oportunidad de Marvell depende en parte de que los clientes sigan invirtiendo en infraestructura. Un proveedor de servicios en la nube a hiperescala puede creer en el potencial de la IA a largo plazo y, aun así, retrasar una implementación, rediseñar su arquitectura o negociar agresivamente con los proveedores. La demanda técnica no se traduce automáticamente en ingresos inmediatos, márgenes estables ni flujos de caja predecibles.
Esa distinción importa más que la recomendación optimista de un analista.
Marvell informó ingresos récord de 8.195 millones de dólares en el año fiscal 2026 y la dirección atribuyó el crecimiento a la sólida demanda de IA. Sus resultados y previsiones posteriores siguen siendo indicadores importantes para evaluar si ese impulso puede continuar. «Resultados oficiales» (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
Seguiría de cerca tres indicadores: el crecimiento de los ingresos del centro de datos, la visibilidad que tiene la dirección sobre los pedidos de los clientes y la evolución del margen bruto. Unos ingresos sólidos acompañados de márgenes en descenso podrían indicar que captar ese crecimiento resulta cada vez más costoso. Por el contrario, un crecimiento sostenido y una rentabilidad saludable reforzarían el argumento de que la demanda se está traduciendo en valor empresarial duradero.
La distinción clave está entre un precio más bajo de las acciones y una tesis de inversión más sólida. No son lo mismo.
No diría que MRVL es una ganga solo porque baje junto con NVIDIA y otros fabricantes de chips. Querría ver pruebas de que la demanda de los clientes, la ejecución y la rentabilidad del suministro de infraestructura de IA se mantienen firmes.
Si el gasto en infraestructura de IA sigue creciendo, pero los proveedores de servicios en la nube a hiperescala diseñan cada vez más sus propios chips y optimizan cada dólar de inversión de capital, ¿captarán especialistas en conectividad como Marvell más valor a largo plazo o acabarán sus clientes quedándose con la mayor parte de los beneficios económicos?