

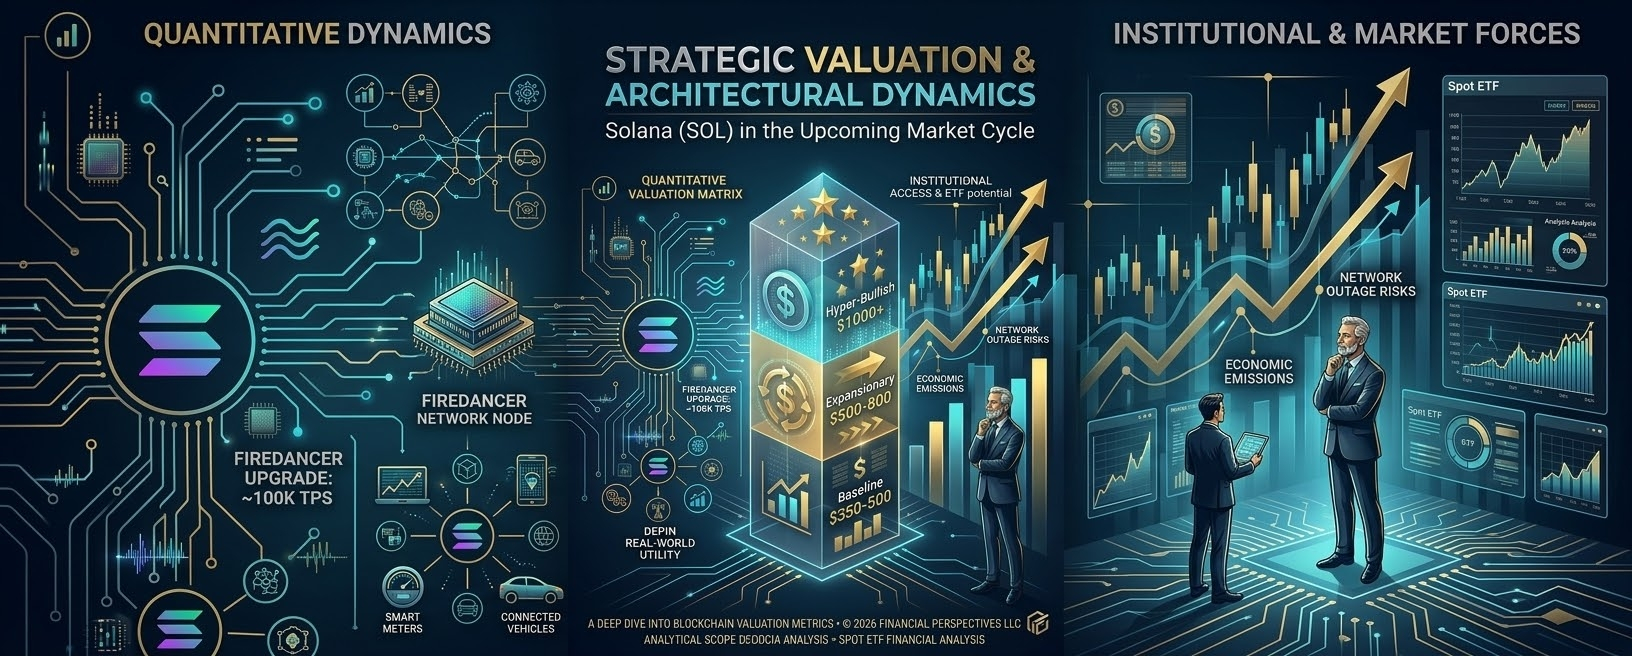

Solana (SOL) entra en el ciclo de mercado actual con un estado operativo fundamentalmente transformado. Gracias a la diversificación integral de los clientes validadores mediante Firedancer, de Jump Crypto, y al lanzamiento de ETF al contado en las principales bolsas financieras mundiales, SOL ha pasado de ser una plataforma minorista ultrarrápida a convertirse en una capa de liquidación de nivel institucional. Este análisis evalúa los modelos matemáticos, las mejoras técnicas, los riesgos estructurales y los escenarios de valoración que definen la trayectoria actual de SOL.
1. Dinámica de las mejoras arquitectónicas
La capacidad de rendimiento de Solana y la arquitectura central de su red han recibido importantes actualizaciones de ejecución:
┌──────────────────────────────────────┐
│ Motor Firedancer en C/C++ │
│ (capacidad objetivo de ~100 000 TPS)│
└──────────────────┬───────────────────┘
│
┌────────────────────────────┴────────────────────────────┐
▼ ▼
┌───────────────────────┐ ┌───────────────────────┐
│ Consenso independiente│ │ Huella de memoria │
│ (mitiga las caídas) │ │ reducida ~307GB→182GB │
└───────────────────────┘ └───────────────────────┘
El motor Firedancer de Jump Crypto
Diversidad y resiliencia de clientes: Desarrollado íntegramente en C/C++, Firedancer opera de forma independiente de Agave (antes Labs). Esta arquitectura con dos clientes resuelve las vulnerabilidades de punto único de fallo y elimina la principal causa de las caídas de red anteriores.
Rendimiento bruto: Firedancer aprovecha la eficiencia de la red a nivel de hardware y admite una capacidad objetivo de aproximadamente 100 000 transacciones por segundo (TPS). Las actualizaciones recientes redujeron el uso de memoria principal de ~307 GB a ~182 GB, lo que permite alojar nodos a menor costo.
Integración del consenso Alpenglow: Las mejoras modernas en la eficiencia del consenso están acelerando la finalidad de las transacciones hasta tiempos inferiores a un segundo, reduciendo drásticamente los retrasos en la propagación de bloques entre nodos de todo el mundo.
Expansión de la utilidad en el mundo real (DePIN y RWA)
Dominio de las redes DePIN: El alto rendimiento y las comisiones casi nulas convierten a Solana en la principal plataforma de liquidación para redes de infraestructura física como Helium, Hivemapper y Render.
Tokenización de activos del mundo real (RWA): Los emisores financieros tradicionales (p. ej., Securitize y BlackRock) han ampliado a Solana la infraestructura de activos tokenizados, incorporando al ecosistema on-chain acceso institucional a acciones y bonos del Tesoro.
2. Matriz de valoración cuantitativa
El marco de valoración multinivel tiene en cuenta el rendimiento de la red, la trayectoria del TVL y los mecanismos de acceso al capital:
Nivel de valoraciónRango de preciosCapitalización de mercado objetivoPrincipales factores y catalizadoresBase$350 – $500~$180B – $260BMantenimiento constante de la acumulación institucional de ETF, retención del TVL base de DeFi y disponibilidad continua de la red.Expansivo$500 – $800~$260B – $420BMigración masiva de protocolos DePIN, negociación de RWA de alto volumen y actividad sostenida de más de $5B diarios en DEX.Extremadamente alcista$1000+>$520BAsignación de tesorería corporativa generalizada, integración de pagos transfronterizos e impulso global de los ETF al contado.
3. Evaluación de riesgos estructurales y matriz de ejecución
ALTO ┌─────────────────────────┬─────────────────────────┐
│ │ Caídas de la red / │
│ │ desincronización │
RIESGO├─────────────────────────┼─────────────────────────┤
NIVEL │ Emisiones económicas y │ Endurecimiento de las │
│ dilución por staking │ tasas y salidas de capital│
BAJO └─────────────────────────┴─────────────────────────┘
BAJO ALTO
NIVEL DE IMPACTO
Principales vectores de riesgo operativo
Riesgo de desajuste del consenso: Operar dos bases de código de cliente distintas (Agave y Firedancer) implica un riesgo distinto de cero de divergencia del consenso, lo que podría provocar bifurcaciones de la red si las versiones de los clientes se retrasan respecto de las actualizaciones del protocolo.
Emisiones económicas e inflación: Aunque las recompensas por staking remuneran a los validadores (aproximadamente entre el 5,2 % y el 7 %), las emisiones continuas de tokens afectan a las tenencias que no están en staking durante los periodos de enfriamiento de la actividad del mercado.
Volatilidad de los flujos institucionales: Los productos ETF al contado aportan liquidez institucional, pero exponen SOL a rotaciones de capital macroeconómicas más amplias y a la volatilidad derivada de las decisiones sobre las tasas de interés.
4. Perspectivas estratégicas y próximos pasos
Seguimiento de la migración de validadores: Realizar un seguimiento del porcentaje de validadores activos que adopta versiones completas de Firedancer en la red principal.
Rendimiento on-chain y estrategia de staking: Los titulares que no participan en staking deberían evaluar las opciones de staking delegado para compensar las emisiones económicas.
Sincronización de catalizadores macroeconómicos: Observar las tendencias trimestrales de los flujos netos de los ETF y las métricas de expansión de RWA para detectar cambios entre los niveles de valoración base y expansivo.