


Las acciones estadounidenses cayeron en general el viernes, mientras la preocupación por el rendimiento de las inversiones en IA coincidió con el séptimo día consecutivo de subidas del petróleo. El Nasdaq Composite cerró con una caída del 2,15%, el Nasdaq 100 bajó un 2,5% y el S&P 500 perdió un 1,1%. La cifra que define la semana está en otra parte: el Nasdaq Composite cayó un 4,48%, mientras que el Dow Jones Industrial Average subió un 0,68%, la mayor brecha semanal entre ambos desde julio de 2002.
Rotación, no retirada del riesgo
Que un índice importante suba mientras otro cae un 4,48% en la misma semana no significa que el mercado esté abandonando el riesgo. Significa que el capital se está moviendo entre sectores.
El Dow incluye empresas industriales, financieras y de consumo. El Nasdaq concentra la cadena de suministro de la IA. Una brecha de 5,16 puntos entre ambos indica que el dinero salió de uno y llegó al otro, en lugar de pasar a efectivo.
Esta lectura se ve corroborada desde dos perspectivas independientes. Los datos de amplitud de mercado de Morgan Stanley muestran que el 96 % de las acciones de semiconductores cotiza más de un 20 % por debajo de sus máximos de junio, frente a alrededor del 4 % de las acciones bancarias. Goldman Sachs constató que esta semana los diferenciales de crédito de alto rendimiento relacionados con la IA se ampliaron 25 puntos básicos, mientras que los diferenciales no relacionados con la IA apenas se movieron.
Tres medidas distintas —los índices bursátiles, la amplitud sectorial y los diferenciales de crédito— describen daños concentrados en una sola exposición.
La memoria lideró y la óptica la siguió
El índice de almacenamiento cayó un 6,28 % en una sola sesión. SanDisk bajó más de un 6,8 %, los ADR de SK Hynix más de un 6,5 % y Micron Technology más de un 5,6 %. El índice de semiconductores de Filadelfia cayó por octava sesión bursátil consecutiva, su racha más larga desde 2008.
Coherent, una empresa de comunicaciones ópticas, cayó más de un 7 %.
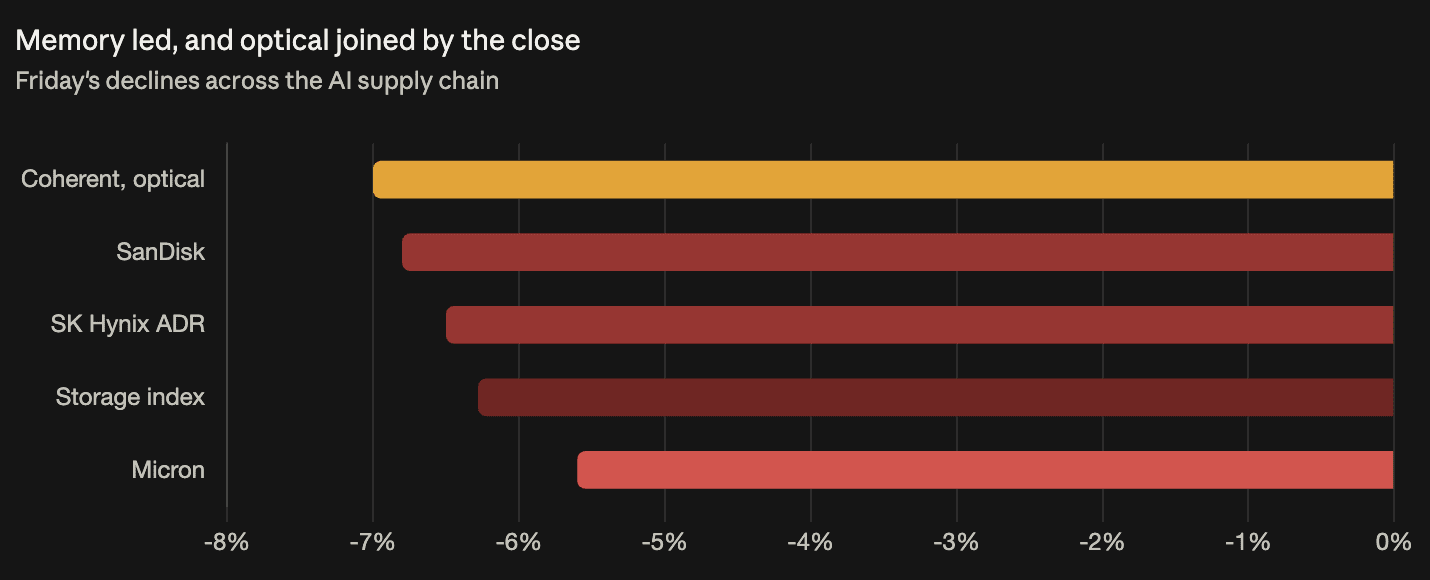
Esta última cifra importa para entender lo ocurrido esta semana. En la preapertura del viernes, las acciones del sector óptico subían mientras las de memoria caían, lo que apuntaba a una rotación de capital dentro del tema de la IA, no a una salida del sector. Al cierre, las acciones ópticas también se habían sumado a las ventas y Coherent registraba la mayor caída entre las empresas mencionadas. La divergencia no se mantuvo durante la sesión, y la descripción precisa es que toda la cadena de suministro cayó, con la memoria a la cabeza.
CoreWeave sigue en el centro de atención
El proveedor de servicios en la nube cayó un 12 % el viernes, y sus rendimientos de los bonos superaron brevemente el 15 % durante la semana.
La preocupación ya no es si existe demanda de capacidad de cómputo para la IA, sino si la inversión de capital que la sustenta se traduce en beneficios y si la financiación a estos costos lastra las valoraciones del sector. La deuda total de CoreWeave ya supera los 51.000 millones de dólares, lo que convierte un rendimiento del 15 % en una cuestión estructural, no en una anomalía aislada.
El ajuste vino del petróleo, no del dólar
El crudo Brent subió más de un 3 % durante la jornada y cerró en torno a los 110 dólares por barril, mientras que el WTI avanzó un 3,8 %, hasta los 101,71 dólares, en su séptima subida diaria consecutiva.
Mientras tanto, el índice del dólar cayó a su nivel más bajo en más de dos semanas. A principios de esta semana, algunos comentarios señalaron la subida del dólar como uno de los factores que endurecían las condiciones financieras; no subió. Los rendimientos y el petróleo impulsaron ese endurecimiento, mientras la divisa se movía en sentido contrario.
El yuan extraterritorial subió durante la jornada por encima de 6,69, su nivel más fuerte desde julio de 2022.
Los rendimientos subieron el viernes y bajaron en la semana
Los rendimientos de los bonos del Tesoro repuntaron ligeramente el viernes, pero bajaron en el conjunto de la semana.
El movimiento del jueves fue más pronunciado: el rendimiento a 10 años cayó 13,6 puntos básicos, y los rendimientos a 20 y 30 años bajaron más de 14. La leve subida del viernes no compensó esas caídas. Así, la semana terminó con rendimientos más bajos, aunque la subida del viernes eliminó la cobertura que había estado funcionando.
Los mercados interpretaron el comentario del presidente de la Reserva Federal, Kevin Warsh, de que las condiciones económicas habían cumplido en general las expectativas de la Fed como una señal de que en la reunión de octubre se mantendrían las tasas sin cambios. La probabilidad de una subida en octubre ronda el 15 %, y la de diciembre, el 90 %.
La cifra del VIX depende de qué se mida
El índice de volatilidad superó los 22 puntos durante la jornada, un nivel que no alcanzaba desde hacía cuatro meses. Otro informe indicó que el VIX subió un 22 % en el día.
Ambas afirmaciones pueden ser correctas —una subida del 22 % hasta superar los 22 puntos—, pero no significan lo mismo. Para ponerlo en contexto, una lectura de 22 es elevada, aunque está lejos de niveles de pánico; en episodios de verdadera tensión, el índice ha superado los 30 puntos.