🌍 大叔周报|10.12—10.16
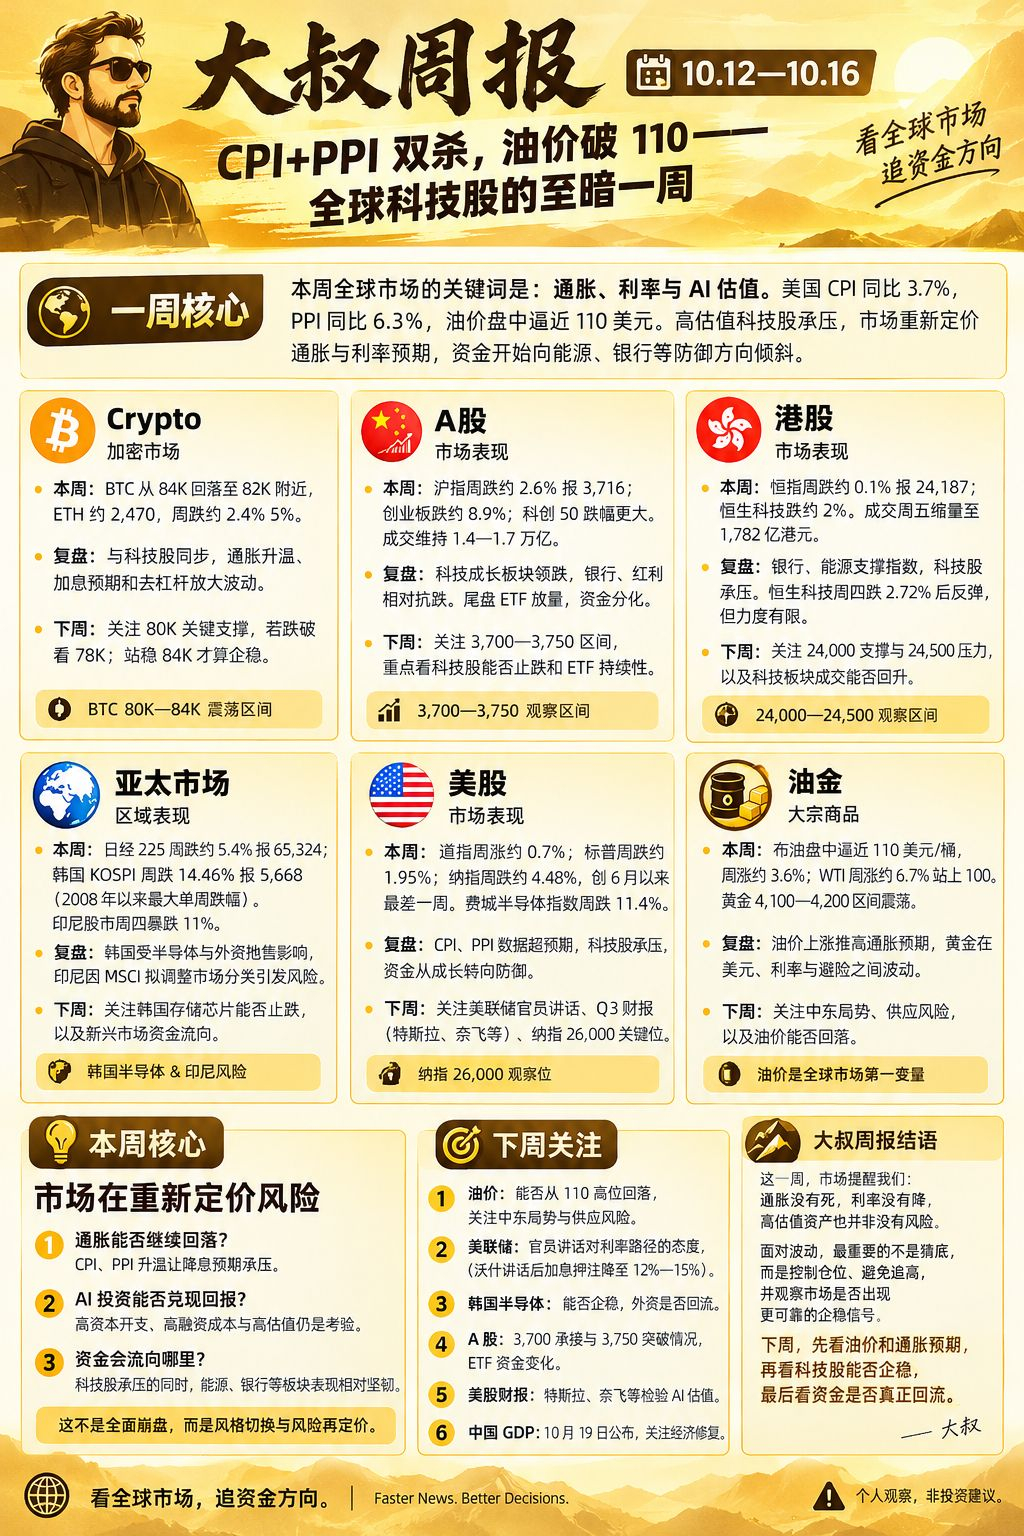
本周,全球市场经历了一轮风险偏好急剧降温。
美国通胀数据再度升温,原油价格盘中逼近并触及每桶 110 美元关口,市场重新评估通胀黏性、利率路径与科技股估值。高估值资产承压,全球科技股出现明显回调,市场焦点从增长预期转向成本压力与估值重估。
一、宏观:通胀压力重新抬头
美国 9 月 CPI 同比上涨 3.7%,环比上涨 0.6%;PPI 环比上涨 1.3%,同比上涨 6.3%。生产端价格涨幅明显,能源成本上升进一步加大通胀压力。
市场担忧的是:如果能源价格持续走高,通胀回落的进程可能受到干扰,美联储的政策空间也会受到限制。
二、全球科技股:估值承压
美股科技板块本周明显走弱。纳斯达克指数周跌约 4.5%,半导体板块承受较大压力。
这不只是单纯的情绪回调。油价上涨推高成本预期,利率路径的不确定性压制高估值资产,而此前积累的涨幅也让科技股更容易受到风险偏好变化的冲击。
三、亚洲市场:波动加剧
韩国综合指数本周下跌 14.46%,创 2008 年以来最差单周表现之一,周五虽有所反弹,仍未扭转全周跌势。
日本股市周五反弹,但亚洲市场整体仍面临外部波动、能源成本和科技股调整的多重考验。
四、A 股与港股:关注风险传导
外部市场波动加大,A 股与港股需要重点观察科技成长板块的承接力度、成交变化及资金持续性。
短线反弹不等于趋势修复。对于高位科技股,重点看调整后能否企稳、放量回升;对于低位品种,则要区分真正的资金回流与单日情绪反抽。
五、下周观察:三条主线
**1. 原油价格:**高油价能否持续,将影响通胀预期与市场风险偏好。
**2. 美股财报:**重点观察大型科技企业对资本开支、AI 投入和未来需求的指引。
**3. 中国经济数据:**关注即将公布的三季度 GDP 及相关经济指标,观察内需与增长修复情况。
大叔观点
这一周最值得警惕的,不是某个指数跌了多少,而是市场正在重新定价通胀、利率与成长预期之间的关系。
如果油价持续高企,科技股的估值压力可能延续;如果能源价格回落、财报指引稳健,市场也可能迎来修复机会。
接下来,不宜只看跌幅判断机会,更要观察成交、趋势和基本面能否形成共振。
⚠️ 以上为个人市场观察,不构成投资建议。