


Las acciones cerraron a la baja el viernes, poniendo fin a una semana que, en general, fue desfavorable para los inversores, mientras el dinero salía de los valores tecnológicos y de inteligencia artificial. Por debajo subyace una preocupación que lleva días creciendo: que las empresas tecnológicas están endeudándose demasiado para financiar el desarrollo de la IA.
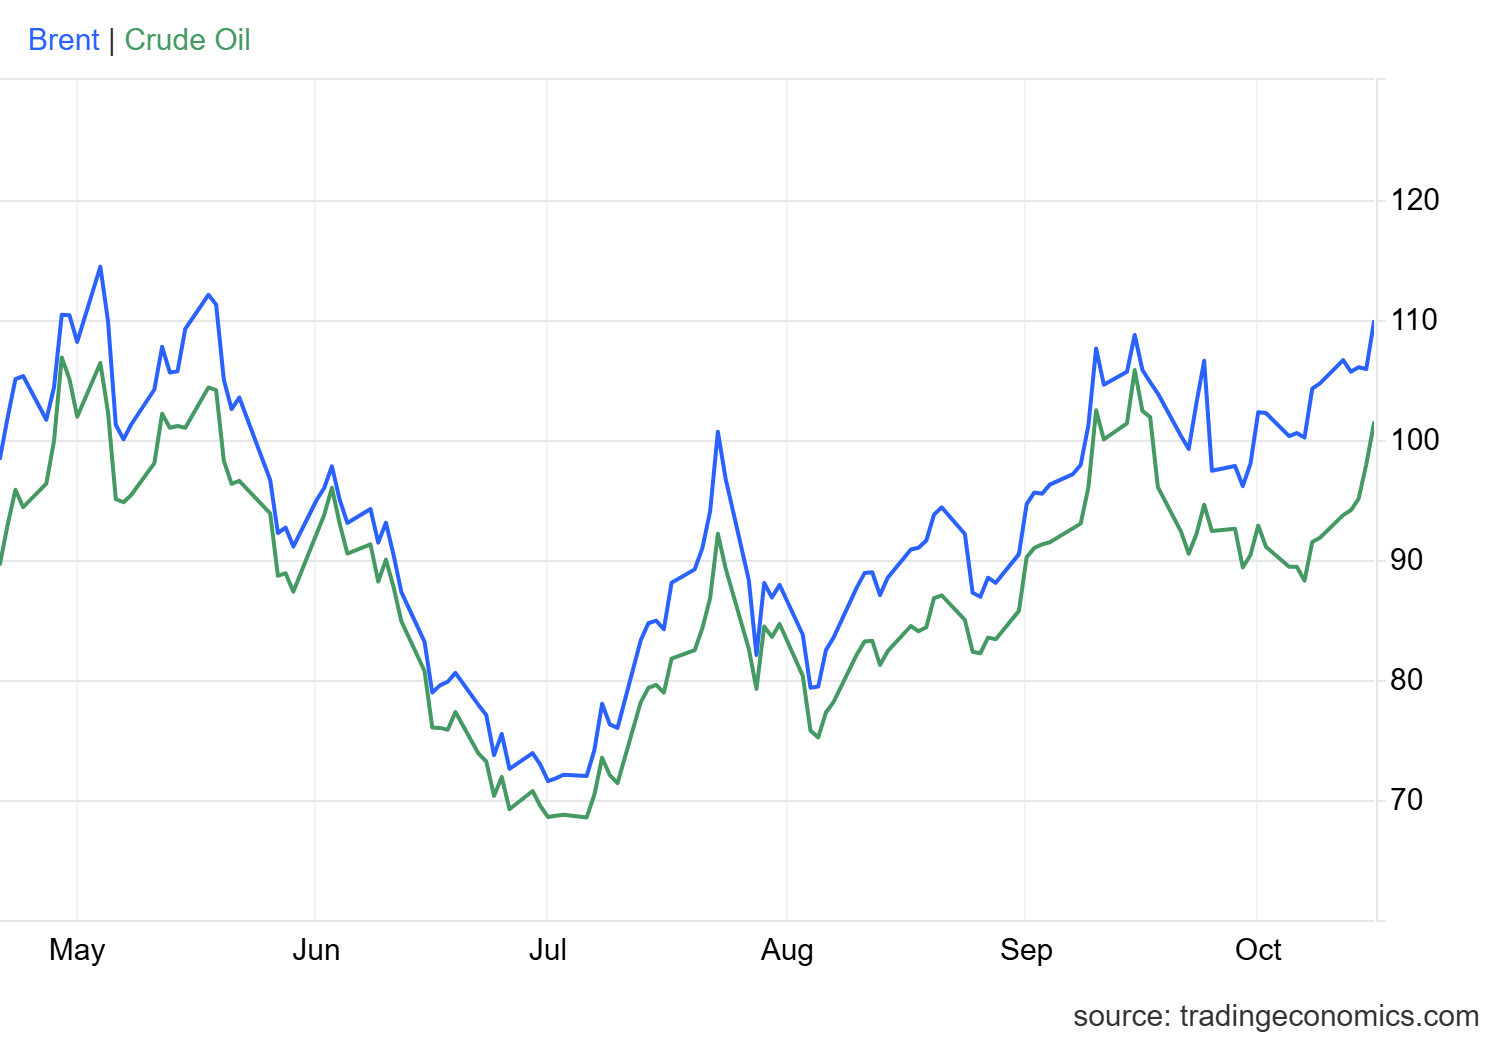
El crudo dio a los operadores un segundo motivo de preocupación. Los futuros del West Texas Intermediate subieron un 3.51% y cerraron a 101,41 dólares por barril, y los futuros del Brent avanzaron un 3.72%, hasta los 109,86 dólares, a medida que aumentaban las tensiones climbed entre Estados Unidos y Irán, y entre Rusia y Ucrania.
El índice compuesto Nasdaq cayó un 2% el viernes y cerró en 26.140,03, culminando así su semana más débil desde junio. Una venta generalizada de acciones de IA y tecnología pesó sobre todos los principales índices. El S&P 500 retrocedió un 1,09%, hasta los 7.659,44, y tanto este como el Nasdaq terminaron la sesión por debajo de sus medias móviles de 50 días. El promedio industrial Dow Jones perdió 175,28 puntos, o un 0,34%, hasta los 52.002,41. El Russell 2000 de pequeña capitalización cerró en 2.721,70, con una caída del 1,7%.
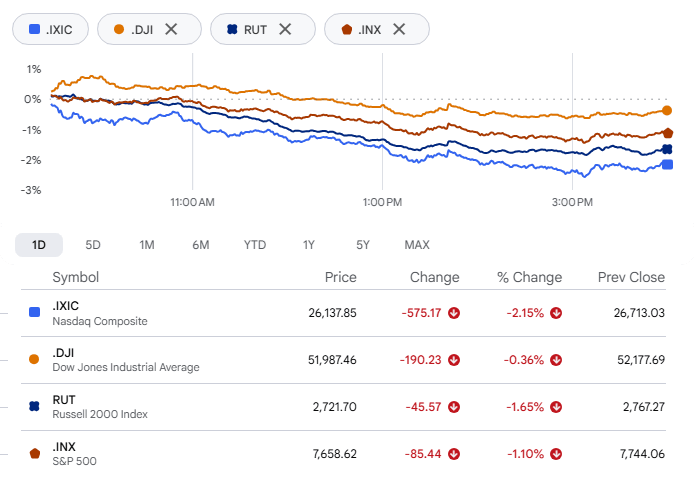
Las cifras semanales estuvieron desequilibradas. El S&P 500 perdió cerca del 2%, el Nasdaq más del 4% y el Russell cayó un 2,8%, mientras que el Dow, el menos tecnológico de los tres, en realidad subió un 0,7%.
Los fabricantes de chips siguen cayendo
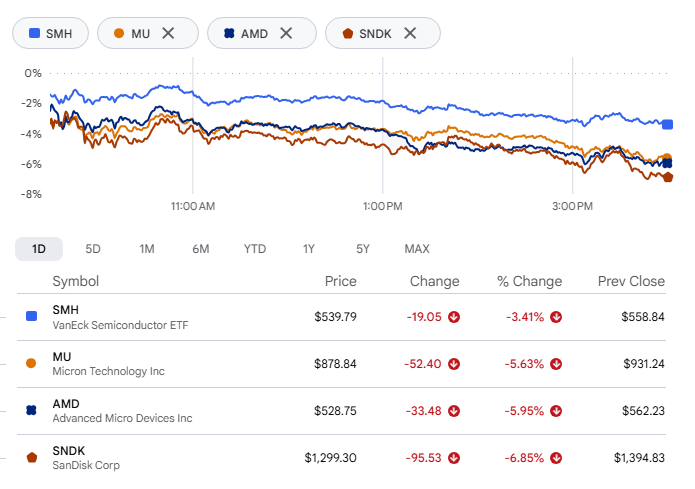
Los semiconductores volvieron a recibir un duro golpe. El ETF VanEck Semiconductor (SMH) cayó un 3%, arrastrado por Micron Technology, Advanced Micro Devices y SanDisk. La inquietud por la competencia china pesó sobre el grupo durante toda la semana, y el fondo acumula una caída del 10% desde el lunes, su mayor descenso semanal desde abril de 2025.
Las empresas de neocloud sufren un golpe más duro
Las empresas que alquilan capacidad de computación para IA tuvieron un día peor que los diseñadores de chips. CoreWeave se desplomó un 11,91%, hasta los 61,39 dólares, y amplió su pérdida semanal al 25%. Nebius cayó un 12,18%, hasta los 165,47 dólares.
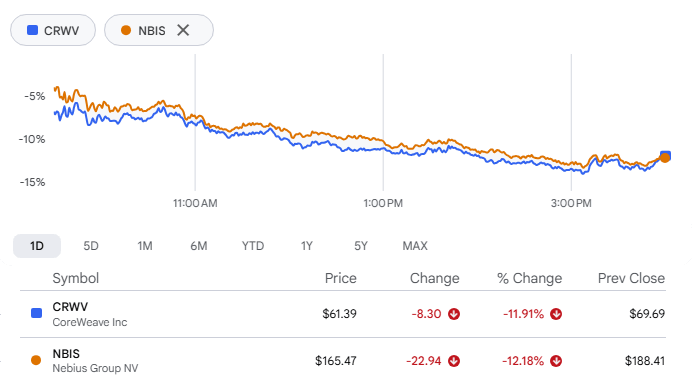
Goldman Sachs describió la presión en una nota del viernes, aludiendo a problemas propios del sector y a las dudas sobre la sostenibilidad del crecimiento. La venta masiva alimenta la inquietud existente por las valoraciones de la IA, el gasto de capital y la capacidad del auge de los centros de datos para mantenerse. La mayor parte de las críticas se ha centrado en las finanzas de CoreWeave, pero los problemas van mucho más allá de una sola empresa. En un mercado que sigue lidiando con tasas de interés altas durante más tiempo, la salud financiera de todo el desarrollo de la IA está bajo un examen más riguroso.
Una buena semana para quienes apostaron a la baja
Quienes apostaron contra la fiebre de la IA tuvieron una semana muy buena. Se estima que esos operadores acumularon 32.000 millones de dólares en ganancias brutas sobre el papel durante los últimos siete días, mientras el índice de semiconductores de Filadelfia cayó más del 12%. Su argumento era bastante simple: las tasas más altas, las valoraciones excesivas y las enormes facturas de infraestructura terminarían pesando sobre el grupo.
El índice cayó el viernes por octava sesión consecutiva, lo que abre la posibilidad de igualar su racha bajista más larga en dos décadas.
Netflix reorganiza su equipo de contenidos
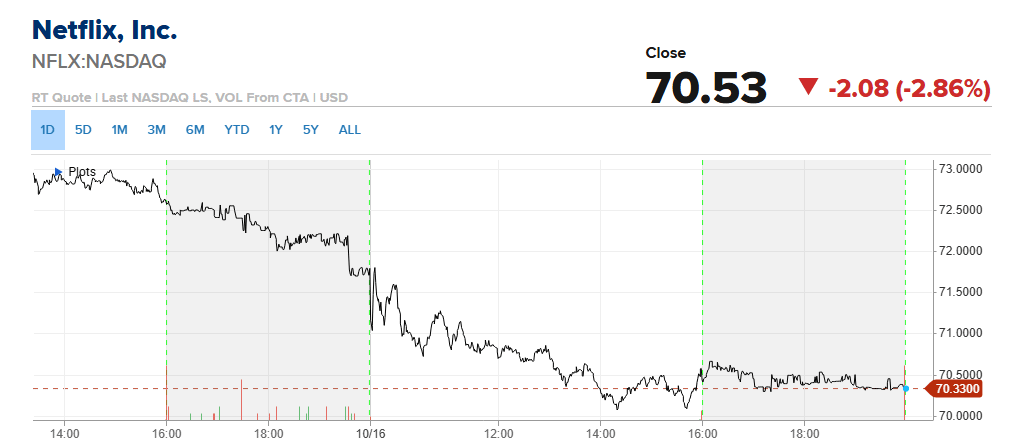
Las acciones de Netflix cayeron un 2,87% después de que la empresa reemplazara a su directora de contenidos, Bela Bajaria, por Peter Rice, expresidente de televisión de Disney, quien asumirá el cargo el 26 de octubre. La plataforma de streaming también está recortando cerca de 1.000 puestos de trabajo. En conjunto, las medidas apuntan a un cambio de rumbo mientras Netflix intenta reactivar el crecimiento de audiencia frente a una competencia más intensa.
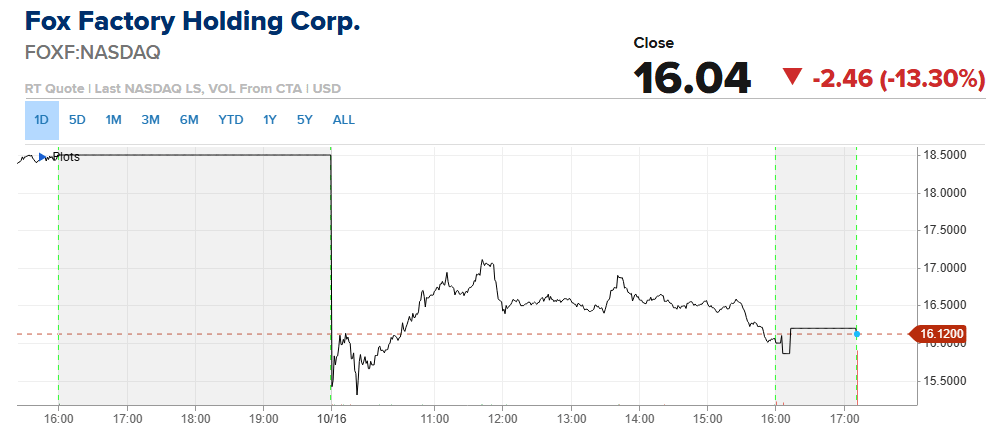
Fox Factory se desplomó un 13% después de que el director ejecutivo Mike Dennison dejara el cargo. El consejo nombró al consejero Douglas Grimm como director ejecutivo interino. El fabricante de sistemas de suspensión para vehículos también redujo su previsión de ventas para todo el año a un rango de entre 1.350 y 1.380 millones de dólares, frente a los 1.420-1.470 millones anteriores.
La energía va a contracorriente
La energía fue el único rincón del mercado que se movió en la dirección opuesta. La subida de Chevron contribuyó en gran medida a limitar las pérdidas del Dow. ConocoPhillips avanzó un 3,37%, hasta los 146,50 dólares; Chevron sumó un 2,59%, hasta los 225,00 dólares; y Exxon Mobil ganó un 2,46%, hasta los 178,98 dólares.
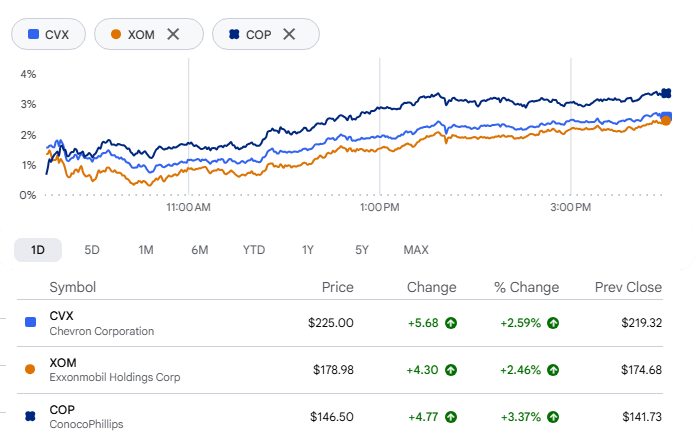
El repunte también tiene una dimensión física. Los productores pagan más por el transporte y afrontan primas de riesgo más elevadas para trasladar cargamentos por el estrecho de Ormuz, lo que mantiene incierto el panorama del suministro regional. Los ataques contra petroleros en esa zona han reducido considerablemente los flujos de crudo, y las acciones energéticas subieron junto con su precio.
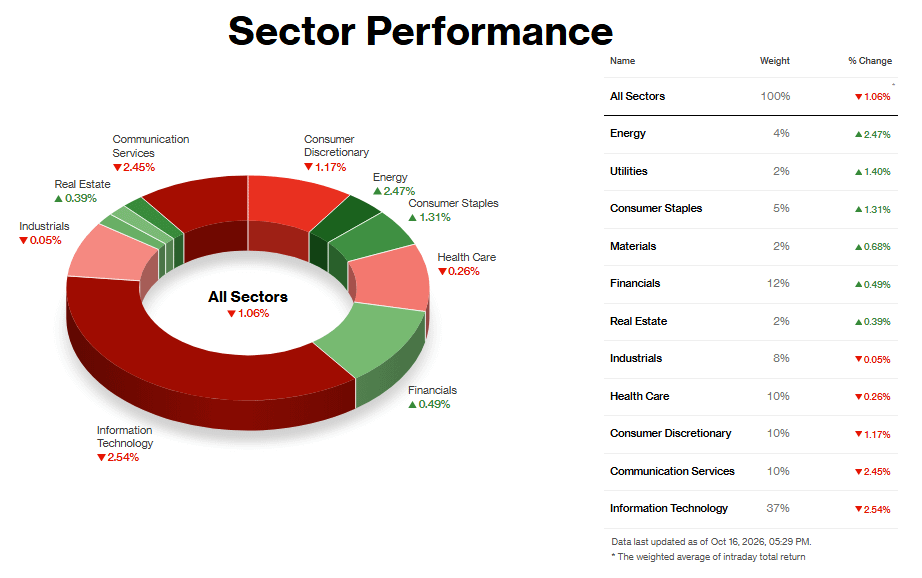
Análisis sectorial:
Sectores con mejor desempeño
La energía encabezó el mercado con una subida del 2,1%, impulsada por el precio del crudo. El petróleo saltó más del 3% ante la preocupación por el suministro desde Oriente Medio, y el crudo estadounidense cerró cerca de los 101 dólares por barril. Un precio más alto del crudo mejora directamente las perspectivas de ganancias de los productores, así que los compradores entraron mientras el resto del mercado vendía. Las acciones de defensa también fueron a contracorriente. Como el catalizador es geopolítico y no un cambio en la oferta y la demanda, parece una operación basada en una prima de riesgo que podría revertirse rápidamente si se reduce la tensión.
Los servicios públicos subieron un 1,2%, aunque no hay un solo titular que lo explique. La subida se produjo en una jornada en la que el dinero salía del sector tecnológico, y los flujos de caja estables del grupo lo convierten en un refugio natural. Tampoco fue un repunte de los bonos lo que impulsó a las acciones sensibles a las tasas, ya que el rendimiento de los bonos a 10 años se mantuvo cerca del 5,07%. Fue una rotación defensiva, no una tendencia.
Sectores con peor desempeño
La tecnología de la información cayó un 2,4% y los servicios de comunicación, un 2,7%. El factor común es la financiación de la IA. A los inversores les preocupa cada vez más que las inversiones en IA financiadas con deuda no den frutos mientras los costos de endeudamiento sigan altos; la inquietud se acentuó tras un IPC de septiembre más alto de lo esperado, del 3,7%, y una subida del 6,3% en los precios al productor. Esto importa para todo el índice, ya que los semiconductores representan aproximadamente una quinta parte del valor de mercado del S&P 500. Fue una debilidad generalizada del sector, no un problema de una empresa en particular.
Los servicios de comunicación no tuvieron un único factor dominante. El grupo está repleto de grandes inversores en IA, y un estratega señaló que el aumento del costo del capital encarece el auge del gasto de capital y eleva el listón de la rentabilidad. Meta presenta sus resultados la próxima semana, lo que quizá haya impulsado a algunos a reducir riesgos. Netflix también retrocedió tras nombrar a un nuevo responsable de contenidos.
El sector de consumo discrecional cayó un 1,5%. Tesla bajó tras presentar un Roadster rediseñado, pero aparte de eso no hubo ningún catalizador destacado. El resto parece una caída por asociación con la venta masiva de acciones de crecimiento.
Fue un pequeño punto positivo en una sesión dominada por quienes temen los riesgos de la IA. Sigue sin estar claro si esas preocupaciones están a punto de disiparse o apenas comienzan.